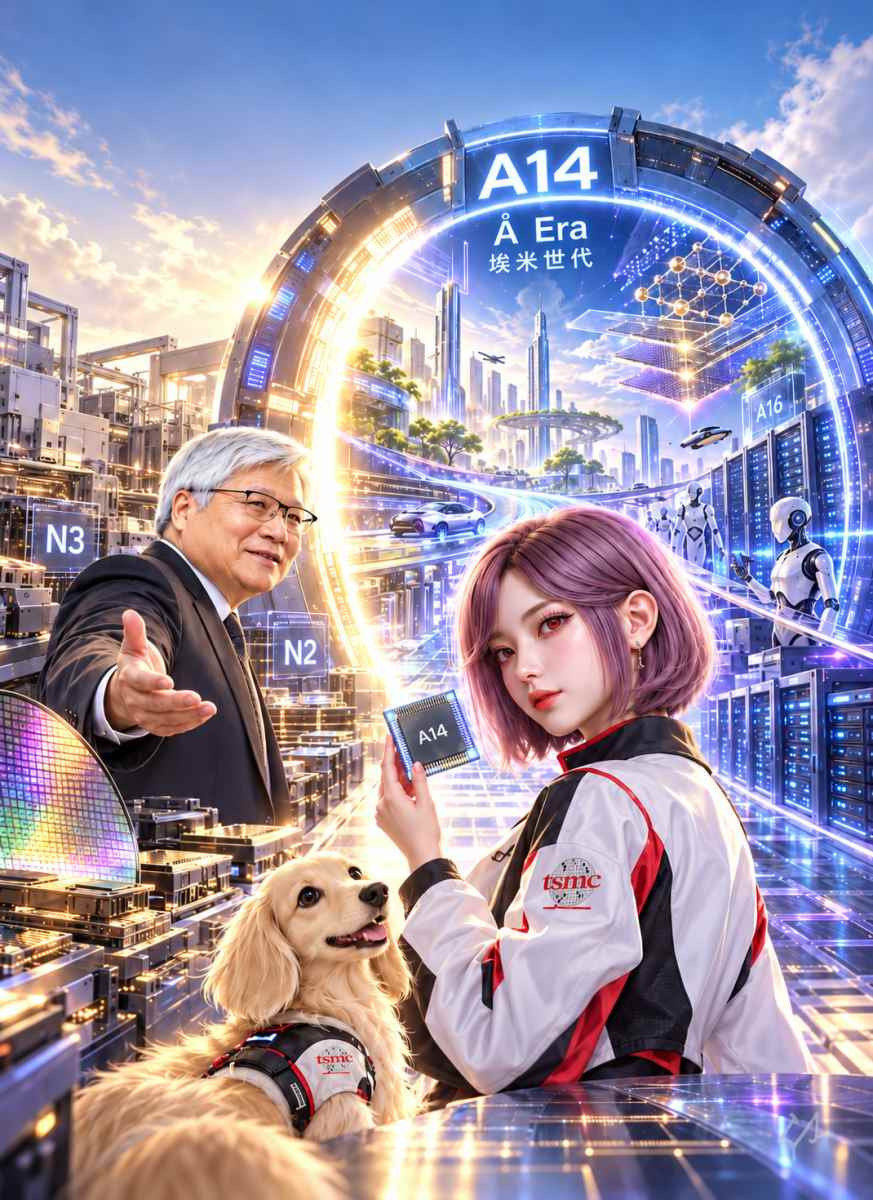
AI算力競賽沒有停下來,晶片製程也正從「奈米」正式跨向「埃米」。隨著台積電N2進入量產階段,下一棒A16、A14陸續接力,半導體產業即將迎來新一輪技術躍升。尤其A16導入背面供電,將電力與訊號布線分流;A14則進一步提高電晶體密度、降低功耗,在相同功耗下帶來更高運算效能,直指AI資料中心最棘手的「算力、耗電、散熱」三大瓶頸。
時序進入2026年第四季,市場焦點也開始從N2量產,逐步向下一世代A14設備進駐、試產與產能布局移動。這不只是台積電製程名稱從N跨向A的改變,而是一場牽動EUV、蝕刻、薄膜、CMP、清洗、檢測、背面供電與先進封裝的全面升級。
當AI模型愈來愈大、Agent愈來愈普及,甚至進一步走向自駕車、機器人與Physical AI,未來真正的競爭關鍵,將不只是「誰擁有最多GPU」,而是誰能在有限電力與晶片面積中,塞進最多AI算力。
第四季,台積電正在打開埃米之門,而新的半導體投資週期,也可能才剛開始。

埃米時代提前Q4到達
AI算力需求持續暴增,半導體製程也正從「奈米時代」跨向「埃米時代」。所謂埃米(Ångström),1埃米僅等於0.1奈米,但A16、A14並不只是單純把晶片尺寸再縮小,而是從電晶體結構、供電方式到晶片密度全面升級。
對AI時代而言,這代表晶片可以做到更高算力、更低功耗、更低發熱與更高整合度,不只能支撐大型AI模型與資料中心,也將推動AI Agent、自駕車、機器人與終端AI加速普及。台積電客戶已提前預訂,先前業界盛傳除了蘋果、輝達之外,也出現新的AI指標企業,最受矚目的是ChatGPT開發商OpenAI由博通協助開發ASIC晶片並在台積下單。
台積電的埃米製程布局已進入「A16先鋒、A14接棒」階段。A16結合奈米片電晶體與Super Power Rail背面供電技術,將供電線路移至晶片背面、釋放正面訊號布線空間,台積電規劃於2026年下半年量產;相較N2P,A16在相同電壓下速度可提升8%至10%,或在相同速度下降低15%至20%功耗,特別鎖定高功率、複雜布線的AI與HPC晶片。
下一棒A14則是台積電繼N2之後的另一個完整製程節點,採用第二代奈米片電晶體,官方規劃2027年進入風險試產、2028年量產;目前內部類產品測試載具的元件效能與256Mb SRAM良率皆已接近90%,客戶新設計定案進度亦較原先規畫提前。
A16先量產 A14接棒 台積電埃米世代進入加速期
相較N2,A14可望在相同功耗下提升10%至15%速度,或在相同速度下降低25%至30%功耗,晶片密度提升接近20%。
市場供應鏈消息更指出,新竹寶山Fab 20可望在2027年率先展開A14試產,台中Fab 25隨後接棒擴充量產能力;再往後,A13與導入新一代背面電軌的A12均規劃於2029年量產,意味台積電正把A14打造為一個可延續多年的埃米製程家族。
埃米世代啟動供應鏈升級
台積電從N2、A16一路推進A14,真正受惠的不只晶圓代工本身,而是一整條半導體設備與耗材供應鏈。製程進入埃米世代後,GAA奈米片、背面供電、EUV與更複雜的多層結構,使蝕刻、薄膜、清洗、CMP與檢測步驟增加,對材料純度、零組件精度與製程良率的要求也同步拉高。
在耗材端,可留意中砂(1560)CMP鑽石碟、台特化(4772)特殊氣體、新應材(4749)Rinse/EBR/BARC材料,以及崇越(5434)、勝一(1773)、中華化(1727)、晶呈科技(4768)、光洋科(1785)、達興材料(5234)、世禾(3551)、昇陽半導體(8028)等化學品、靶材、晶圓再生與清洗業者;其中耗材最大的特色,是晶圓廠一旦量產便形成持續性的消耗需求,製程愈複雜,單片晶圓的材料價值也有機會隨之提升。
耗材設備迎新一輪商機
設備端則包括弘塑(3131)的濕製程設備、辛耘(3583)的清洗與蝕刻設備、家登(3680)的EUV POD/FOUP、家碩(6953)的光罩自動化,以及帆宣(6196)的設備整合與廠務工程;若後續High-NA EUV逐步導入,公準(3178)、翔名(8091)等設備零組件與耗材供應商亦值得追蹤。
換句話說,埃米時代帶來的不只是「晶片再縮小一次」,而是台積電從新製程、擴廠到量產全面升級,設備先吃資本支出、耗材再享長期量產需求,有望成為2027年前後台灣半導體供應鏈下一波重要成長主軸。