來自研調機構TrendForce在2026年的產業報告指出,隨著GB300與新世代運算平台擴大部署,AI晶片液冷採用率將在今年正式跨過50%大關;輝達(NVIDIA)官方的系統架構規格表,清清楚楚標註新一代機架級系統單櫃功耗已突破百瓩(kW)。兩份關鍵資料擺在一起,揭示了一場正在全球資料中心悄然引爆的工程海嘯。
過去兩年,資本市場談到散熱概念股,焦點總離不開「水冷板出貨幾片」、「傳統氣冷是不是要被全面淘汰了」。但如果用傳統買賣散熱片、風扇的眼光來看待這波行情,很可能會徹底看錯產業質變的本質。這絕非單純零組件替換,而是物理極限逼出來的系統級革命。從晶片微流道、快速接頭、冷卻液分配單元(CDU)一路延伸至整座資料中心的冰水管路,整條價值鏈正在全面重組。
物理極限逼近: 為什麼氣冷真的不行了?
散熱問題為什麼會在短短兩年間從「特殊選配」變成「伺服器核心規格」?答案非常純粹:熱量高度集中化。
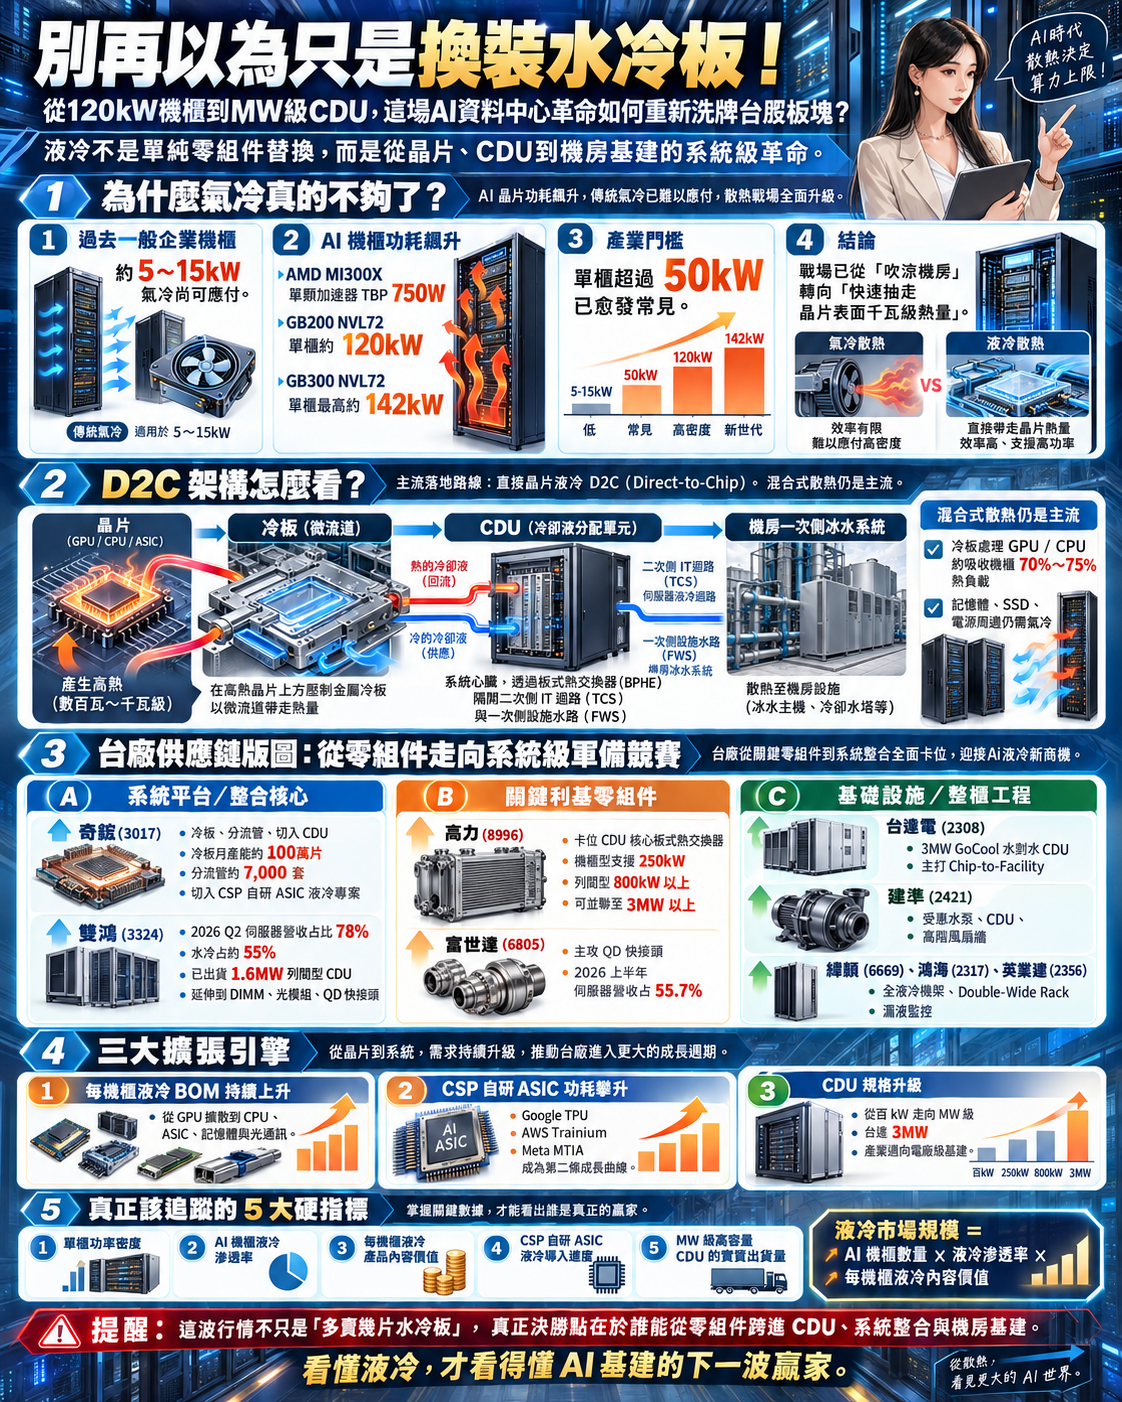
過去一般企業機櫃功耗約5到15kW,靠機房空調吹風綽綽有餘。但如今AI系統在極小封裝內塞入千億電晶體,超微(AMD)MI300X單顆加速器功耗(TBP)達750W;輝達GB200 NVL72單櫃整合72顆Blackwell GPU與36顆Grace CPU,單櫃功耗飆上約120kW;GB300 NVL72更直接採全液冷機架架構,單櫃最高功耗需求達142kW。
國際權威機構Uptime Institute在2026年明確指出,單櫃超過50kW已愈發常見。從熱力學公式 Q = m ⋅ c ⋅ Δ T來看,液體的體積熱容遠高於空氣。當單櫃熱負載突破50kW門檻,傳統氣冷若想硬吹,就必須瘋狂加大風量、風壓與風道空間,最後甚至演變成「為了吹涼晶片,機櫃大半空間都在放風扇」的荒謬困境。戰場早已從「吹涼機房」,轉向「如何在幾平方公分的晶片表面瞬間抽走千瓦級熱量」。
拆解D2C架構: 別被「水冷」兩個字給騙了
目前AI資料中心最主流的落地路線,是直接晶片液冷(Direct-to-Chip, D2C)。做法是在高熱晶片上方壓制金屬冷板,內部布滿微米級微流道,讓冷卻液流經帶走熱量。冷板設計必須在「極低熱阻」與「流體壓降」間取得平衡,微流道稍有雜質沉積或腐蝕堵塞,就可能造成晶片降頻甚至當機。
更關鍵的是系統心臟——冷卻液分配單元(CDU)。CDU透過板式熱交換器(BPHE),嚴格劃分出直接接觸晶片的二次側IT迴路(TCS)與機房外圍的一次側設施水路(FWS)。這層水力與熱學隔離至關重要,因為機房大循環水極易存在水垢與微生物,絕不能直接流入脆弱的冷板微流道。
D2C並不代表氣冷完全消失。Vertiv數據顯示,冷板主要處理GPU與CPU,約吸收機櫃70%至75%熱負載;其餘如記憶體、固態硬碟與電源周邊仍需風道排熱。因此,當前主流本質上是「液冷加氣冷」的混合架構。

台廠供應鏈版圖: 從零組件邁向系統級軍備競賽
當液冷演變成複雜的系統工程,台廠受惠邏輯也出現劇烈分化。誰能從單純零組件跨足系統整合,誰就能在單櫃BOM表中吃下最大份額。
居於核心地位的是奇鋐(3017)與雙鴻(3324)。奇鋐已展現完整平台野心,產品涵蓋冷板、機架分流管並切入CDU,8月已獲客戶訂單。截至2026年9月,奇鋐冷板月產能約100萬片、分流管約7,000套,並加速在越南擴建,規畫2027年產能再增逾五成,更順利切入CSP自研ASIC液冷專案。雙鴻則是液冷純度極高的先鋒,2026年第二季伺服器營收占比78%,水冷占約55%。雙鴻除出貨1.6MW列間型CDU外,更將冷板延伸至DIMM記憶體與光模組,並投入自研快接頭(QD),全面放大單機櫃產品價值。
在關鍵利基領域,高力(8996)與富世達(6805)扮演關鍵角色。高力卡位CDU核心板式熱交換器,機櫃型支援250kW,列間型達800kW以上並可並聯至3MW以上系統,直接受惠全球CDU總容量的爆發。富世達則主攻高難度的QD快接頭,2026上半年伺服器營收占55.7%,隨著機櫃內各元件接水節點倍增,連接密度成長率甚至超越機櫃本身。
在基礎設施端,台達電(2308)打出「晶片到機房(Chip-to-Facility)」旗號,3MW GoCool水對水CDU已正式出貨,將800V高壓直流電與散熱整合,具跨國基建統包優勢。建準(2421)則受惠「冷板+CDU+風扇牆」趨勢,水泵、CDU與高階風扇同步受惠。至於緯穎(6669)、鴻海(2317)與英業達(2356),則憑藉全液冷機架、雙寬機櫃(Double-Wide Rack)與漏液監控等整櫃工程,大幅提高系統附加價值。
三大擴張引擎與五大追蹤指標
市場在估算液冷產值時,常陷入「算幾台AI伺服器」的線性思維。但實際上,推動板塊奔馳的底層公式是:「液冷市場規模=AI機櫃數量×液冷滲透率×每機櫃液冷內容價值」。
這意味著支撐未來的是三大動能共振:第一,單櫃散熱BOM持續飆升,從冷GPU擴散到CPU、ASIC、記憶體與光通訊;第二,Google TPU、AWS Trainium、Meta MTIA等CSP自研ASIC功耗攀升,接棒成為第二條液冷成長曲線;第三,CDU規格從百瓩(kW)邁向百萬瓦(MW)級,台達電的3MW與施耐德Motivair的2.5MW,已將散熱升格為電廠級基建。
後續追蹤族群水位,不應只盯著晶片出貨,而該檢驗五大硬指標:單櫃功率密度、AI機櫃液冷滲透率、每機櫃液冷產品內容價值、CSP自研ASIC液冷導入進度,以及MW級高容量CDU的實質出貨量。