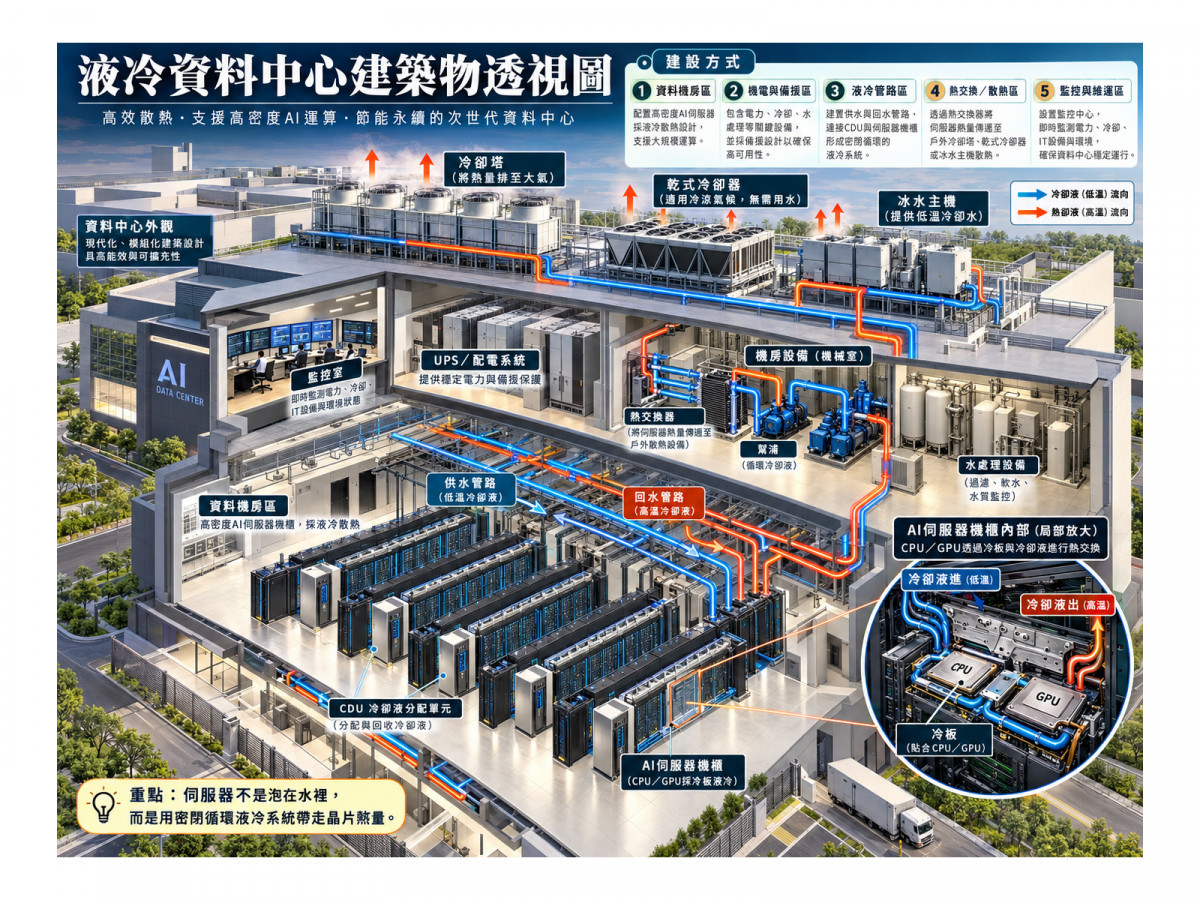
隨著人工智慧(AI)從模型訓練加速走向大規模推論,全球科技巨頭競相擴建AI資料中心,帶動高密度GPU伺服器需求爆發。然而,當單顆AI晶片功耗突破1,000瓦,傳統氣冷散熱逐漸難以滿足高密度運算需求,液冷技術(Liquid Cooling)正從過去的高階選配,轉變為下一世代AI資料中心不可或缺的核心基礎設施。
根據市場研究機構TrendForce於2026年8月公布的最新報告,全球AI晶片液冷滲透率預估由2025年的33%,攀升至2026年的53%,2027年更有望逼近60%。隨著輝達(NVIDIA)Vera Rubin及超微(AMD)Helios等新世代AI平台陸續導入,液冷供應鏈商機將從傳統散熱模組,進一步延伸至整機櫃、冷卻液分配系統(CDU)、電力配置,以及整座AI資料中心的系統整合。
其中,AMAX-KY(6933)近年從高效能伺服器解決方案供應商,逐步朝向液冷整機櫃與AI基礎設施整合商轉型,為市場提供了新的選股思路:未來AI液冷產業的贏家,未必只是散熱效率最高的公司,而可能是能夠承接整套AI資料中心建置、測試與部署服務的企業。
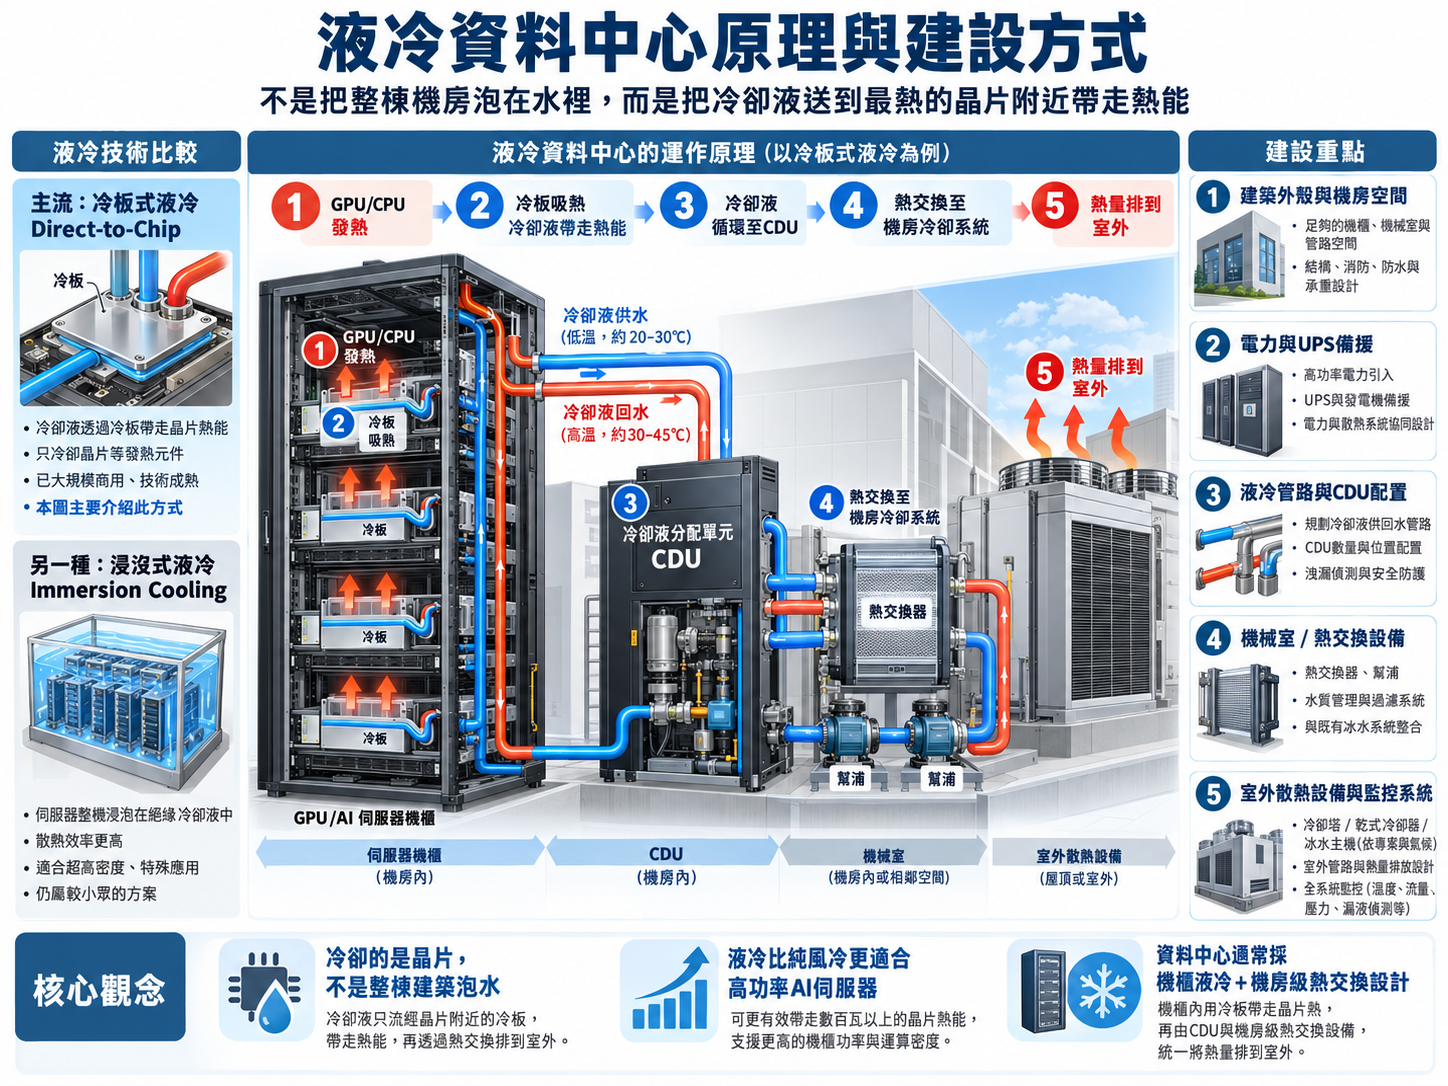
▲液冷資料中心
AMAX-KY成為轉型標竿 液冷整櫃結合AI算力服務
AMAX-KY在2026年9月17日法說會指出,公司已從單一設備及解決方案供應商,逐步轉型為提供AI基礎設施全生命週期服務的工程夥伴,業務範圍涵蓋AI運算架構設計、新產品導入(NPI)、整機櫃製造、驗證測試、部署以及後續維運。
從營收結構觀察,AMAX-KY 2026年上半年AI高效能運算解決方案占營收65%,液冷整機櫃解決方案占17%,高密度伺服器及儲存解決方案占15%,其他業務占3%。這代表公司並非傳統意義上的純液冷散熱廠,而是以AI算力設備為核心,逐步擴張液冷系統與資料中心建置服務。
財務表現也開始反映轉型成果。AMAX-KY前8月累計營收達72.8億元,年增約52%,已超越2025年全年營收;上半年每股盈餘(EPS)達6.43元。公司在美國布局的HostMax液冷資料中心電力容量已由1MW提升至3.6MW,並規劃於2027年進一步擴充至6.2MW至6.5MW。
值得注意的是,AMAX-KY已建立液冷機櫃驗證及短期託管能力,這意味著其商業模式不再完全依賴單次硬體出貨,而是有機會透過高附加價值工程服務與長期客戶合作,提升單一專案的營收貢獻。
不過,液冷整機櫃業務營收占比17%,仍顯示轉型尚在進行中,未來能否持續提高專案毛利率及營業利益率,將是觀察公司獲利成長的重要指標。
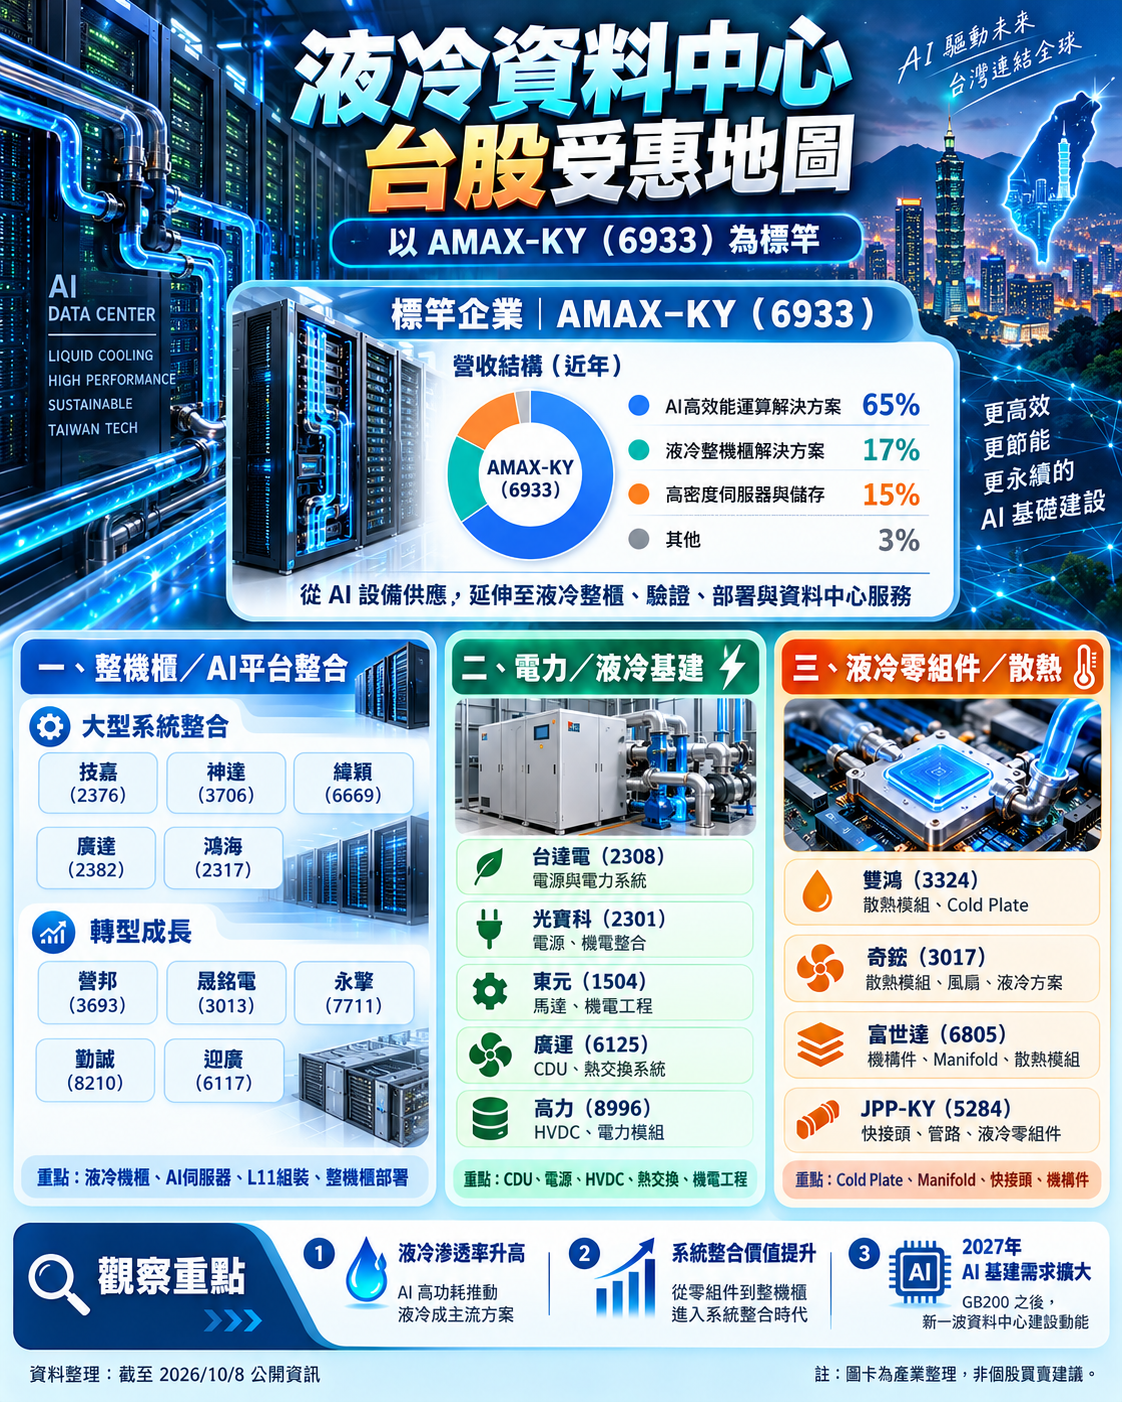
▲液冷資料中心受惠地圖
從機殼廠跨入AI整機櫃 營邦、晟銘電、永擎受矚目
循著AMAX-KY的成長軌跡,台股當中也浮現一批由傳統伺服器、機殼、儲存設備業務,逐步向液冷整機櫃及AI系統整合轉型的企業。
其中,營邦(3693)是值得關注的代表之一。營邦過去以高密度儲存伺服器及機構設計見長,近年積極切入AI運算、GPU伺服器及AI儲存市場,並於2026年獲AMD確認參與下一世代Helios機架級AI基礎設施計畫,負責關鍵機構架構設計。
營邦2026年9月合併營收達15.37億元,月增21.34%、年增138.93%,改寫單月歷史新高;前9月累計營收81.25億元,年增37.66%。隨著AMD Helios預計於2027年擴大量產,營邦有望受惠新平台帶來的機構設計及相關系統需求,但實際獲利仍取決於公司承接的產品價值、量產份額及毛利率,不能將整套Helios機櫃價值直接視為營邦營收。
晟銘電(3013)則由伺服器機殼跨入機櫃組裝與液冷系統。根據10月1日法說會,公司2026年前8月L11系統組裝業務已占營收18%,並積極布局ALC Sidecar液冷機櫃、RPU及冷卻液歧管等產品。隨著中壢、泰國新產能陸續加入,若2027年L11與液冷整合出貨比重持續提高,有機會改善產品組合。
永擎(7711)旗下ASRock Rack則布局NVIDIA Rubin液冷GPU伺服器、機櫃級液冷系統及列間式CDU,具備從單台伺服器往整機櫃整合發展的條件。相較大型ODM廠,永擎的觀察重點在於新產品能否從展示與驗證階段,轉化為持續量產的客戶訂單。
此外,勤誠(8210)已取得兩家北美大型雲端服務供應商的液冷機櫃專案,迎廣(6117)亦具備液冷AI伺服器及L11系統組裝能力,顯示機殼與機構件產業正逐步走向更高附加價值的機櫃整合市場。
技嘉、神達搶進AI工廠 大型ODM廠布局完整基礎設施
除了中型供應鏈廠商,技嘉(2376)、神達(3706)、緯穎(6669)、廣達(2382)及鴻海(2317)等大型系統整合業者,也正積極拓展液冷資料中心市場。
其中,技嘉旗下技鋼(Giga Computing)已推出GIGAPOD整機櫃及模組化AI資料中心方案,並於2026年9月宣布首座自有GAIFA算力驗證中心落腳新北市土城。首期規劃部署6座機櫃、700kW電力容量,搭配直接液冷技術,透過實際環境驗證運算、供電及散熱系統的整合能力。
神達旗下神雲科技則展示52U高密度AI液冷機櫃,可整合96顆AMD Instinct MI355X GPU,相較一般48U配置提高GPU密度,並提供從AI伺服器、儲存到整機櫃的一站式整合方案。
鴻海於2026年6月宣布與施耐德電機展開策略合作,結合AI機櫃製造、電力管理及冷卻技術,布局可快速部署的AI資料中心。廣達旗下雲達(QCT)與緯穎則持續深耕大型雲端客戶,具備AI伺服器、液冷整櫃及高密度運算平台整合優勢。
這類大型企業的優勢在於完整供應鏈、客戶基礎與全球製造能力;但由於整體營收規模龐大,液冷新業務的成長對公司整體獲利的拉抬幅度,未必與中型轉型企業相同。
液冷商機向機房延伸 台達電、光寶科、東元、高力各有優勢
當AI伺服器功耗持續提高,液冷商機已不只存在於CPU、GPU散熱,也逐漸延伸至整座資料中心的供電、循環水路、熱交換與機電工程。
台達電(2308)2026年已宣布3MW大型液對液CDU正式出貨,並結合電力系統、能源管理及資料中心整體解決方案。光寶科(2301)則展示280kW機櫃內CDU及800V直流液冷電源機櫃,並與雲達合作布局下一世代高功率AI運算平台。
東元(1504)則從資料中心機電工程切入,2026年2月宣布在馬來西亞與泰國取得合計約25億元的資料中心相關工程標案,涵蓋電力系統與光纖網通工程,反映AI基礎設施擴張帶來的工程需求。不過,這些標案不能全部歸類為液冷業務。
廣運(6125)旗下金運積極布局CDU及模組化資料中心相關工程;高力(8996)則以熱交換器與液冷熱管理技術參與供應鏈,隨著資料中心冷卻系統升級,有機會擴大市場應用。
至於傳統散熱供應鏈,雙鴻(3324)、奇鋐(3017)持續擴大冷板、歧管與CDU產品布局;富世達(6805)受惠高密度AI機櫃液冷快接頭需求增加,JPP-KY(5284)則切入相關機構件市場。這些企業雖然與AMAX-KY的整體解決方案模式不同,但仍可能直接受惠液冷滲透率提高。
台灣液冷資料中心供應鏈與重點概念股比較表
|
|---|
資料整理:截至2026年10月8日公開資訊。各公司產品成熟度、出貨規模及營收占比不同,表列為供應鏈定位與潛在成長方向,不代表各項業務均已量產或形成重大營收。
2027年三大成長主軸 液冷將從零組件競爭走向系統整合
展望2027年以後,液冷資料中心產業將出現三項值得關注的結構變化。
首先是AI機櫃功率密度持續提高。NVIDIA、AMD及雲端業者持續推出更高運算密度的AI平台,將帶動液冷冷板、歧管、CDU與高效率電源同步升級,推高每座機櫃所需的熱管理與電力系統價值。
其次是液對液散熱逐步加速普及。隨著新建資料中心開始採用完整水路與液冷基礎設施,產業商機可望從單一伺服器延伸至機房等級的冷卻循環、熱交換及系統工程,讓台達電、光寶科、高力及相關機電工程業者有機會參與更大範圍的建置需求。
第三則是從硬體供應走向高附加價值系統整合。過去伺服器機殼與零組件廠主要依靠單項產品出貨,但當AI整機櫃整合難度提高,具備設計、製造、組裝、測試與部署能力的企業,將有機會提高專案承接範圍。營邦、晟銘電及永擎等中型企業,正可從這個角度持續追蹤。
若以AMAX-KY的轉型路徑作為研究標準,成長型企業可優先追蹤營邦、晟銘電與永擎;若著重完整系統整合實力,則可持續關注技嘉、神達及台達電。不過,產業成長不必然等於股價上漲,仍須結合各公司獲利能力、訂單轉換率、估值與股價位置判斷。
從AI晶片到液冷機櫃,再到整座資料中心,台灣供應鏈正迎來新一輪產業升級。未來真正能從這波AI基礎建設浪潮中脫穎而出的企業,關鍵不只是能否製造散熱零組件,而是能否進一步掌握整套系統的設計、整合與交付能力。
2027年以後,液冷資料中心的投資主軸,將不再只是「誰有液冷技術」,而是「誰能把液冷技術轉化為持續成長的訂單、營收與獲利」。
資料來源:TrendForce、AMAX-KY 2026年9月法說、營邦及技嘉公司公告、神達與ASRock Rack產品公告、晟銘電法說、台達電與光寶科官方資訊、東元公司公告,以及相關上市櫃公司公開資料。本文為產業研究與新聞分析,非個別股票買賣建議。
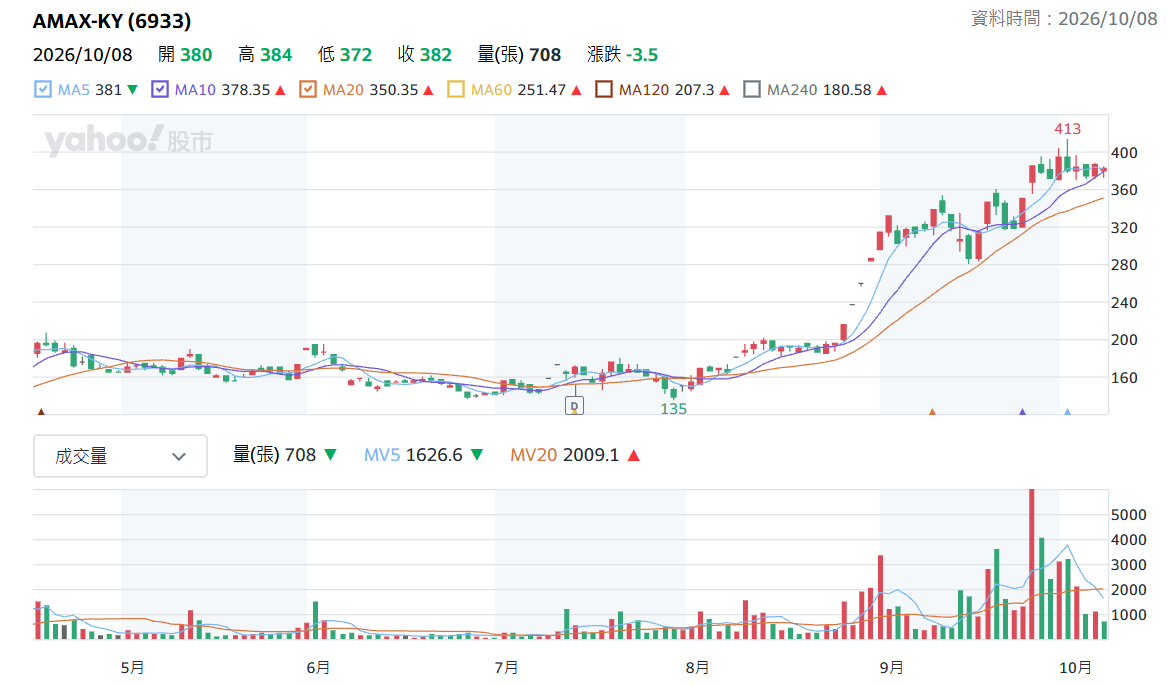
▲AMAX-KY日K線圖(圖片來源:Yahoo股市)