AI伺服器滑軌龍頭、台股「股后」川湖(2059)10月6日盤後公布最新營收,9月合併營收為 44.64億元,較8月的64.66億元大幅減少 30.96%,單月營收突然少掉約20億元,對近期股價處於歷史高檔的川湖而言,無疑替10月7日開盤增添巨大變數。不過,若只看到「月減30%」就認定基本面反轉,恐怕也過於悲觀,因為川湖9月營收相較去年同期仍大增 196.22%,前9月累計營收更達336.18億元、年增167.8%,整體AI成長趨勢尚未出現明確逆轉。
市場真正擔心的,其實不是川湖有沒有成長,而是「成長速度是否開始降溫」。今年6月川湖營收44.43億元,7月一口氣跳升至64.07億元,8月再創64.66億元高檔,連續兩個月維持逾64億元水準;如今9月卻快速回到44億元附近,等於幾乎將7、8月的營收躍升幅度全部吐回。相較8月年增344.42%、7月年增355.52%,9月年增率雖仍高達196.22%,但增速確實明顯下降。
這也是為何這份營收對川湖股價格外敏感。川湖10月5日才以 13,355元漲停作收、單日大漲9.96%,市場提前反映AI伺服器、GB系列平台與高階滑軌需求持續強勁的預期;在如此高的股價與成長期待之下,只要財報數字稍微低於市場原本想像,都可能引發短線獲利了結。
但問題在於,44.64億元真的算「差」嗎?
若拉長時間來看,答案未必。川湖今年6月營收也只有44.43億元,當時已較去年同期成長220.52%,且已是公司營運大幅躍升後的高水準。換言之,9月雖然較7、8月明顯下降,但營收絕對值並沒有回到成長爆發前的20至30億元區間,而是維持在約44億元的新平台。
此外,川湖目前獲利能力仍十分驚人。2026年第2季單季EPS達 74.38元,較去年同期大增逾10倍;公司7月因股價達注意交易標準公布自結數,單月EPS更高達 50.24元,顯示高階伺服器滑軌產品組合改善後,營收成長對獲利具有高度放大效果。
因此,10月7日股價即使因「月減30%」出現震盪,也不能直接與基本面崩壞畫上等號。真正需要留意的是兩種截然不同的情境。
第一種,是7、8月存在客戶提前拉貨、集中出貨或認列時點差異,使單月營收異常衝高,9月只是回歸正常出貨水準。若10月營收重新回升至50億元以上,甚至重返60億元附近,那麼此次月減很可能只是一個月的波動。
第二種情況才是真正的風險:如果10月、11月營收連續低於40至45億元,甚至年增率持續快速下降,市場就必須開始重新評估AI伺服器拉貨高峰是否提前出現,以及川湖目前高估值能否繼續維持。
對短線籌碼而言,10月7日反而可能是一場「預期差壓力測試」。尤其川湖在營收公布前股價才剛強勢上攻,若明日出現跳空下跌但迅速出現承接,代表市場仍願意以AI長線成長消化單月營收波動;若開低後持續爆量走低,甚至跌破近期重要支撐,才需要提高警戒。
9月營收44.64億元雖較8月驟降三成,卻依舊接近去年同期的三倍。對一檔市場已經給予高度成長溢價的萬元股而言,明天真正要看的不是會不會跌,而是利空出現後,資金願意在哪個價位重新接手。下一個真正決定川湖中期趨勢的數字,將是10月營收能否重新站回50億元以上。
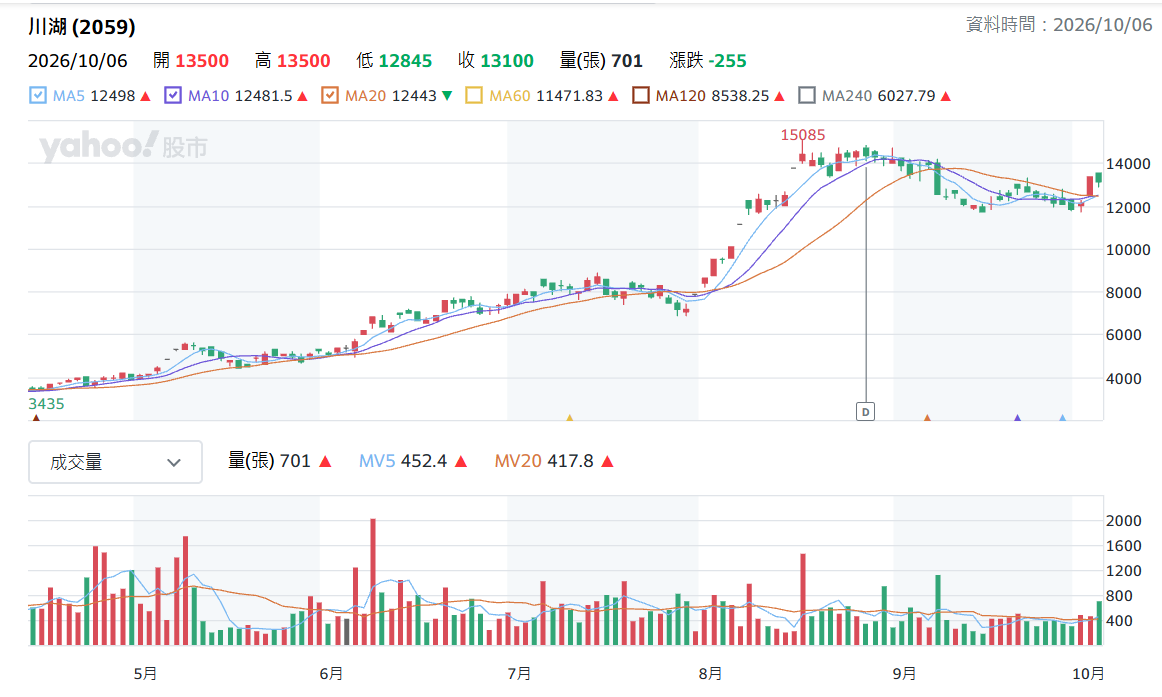
▲川湖日K線圖(圖片來源:Yahoo股市)