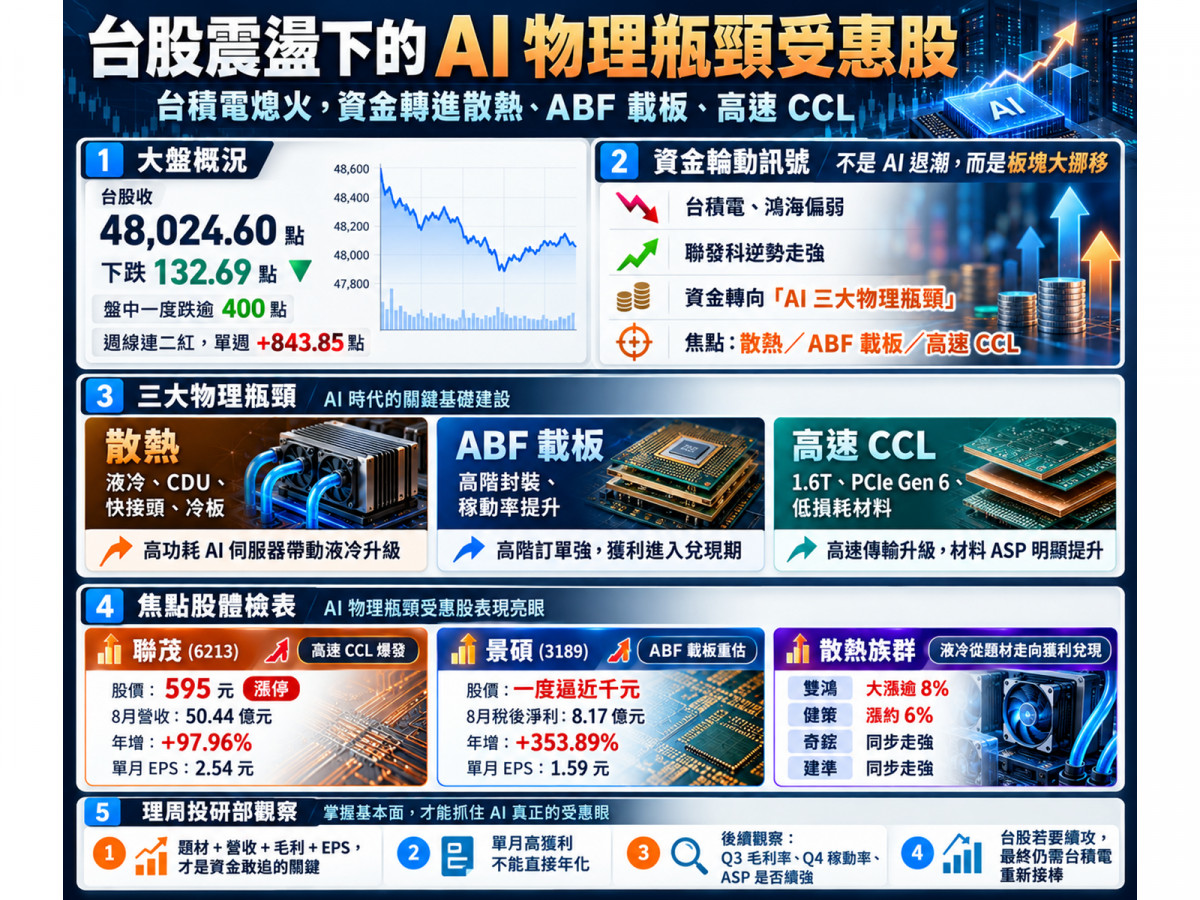
今(24)日台股開盤48,075.39點,盤中最低回測47,754點,終場收在48,024.60點,僅小跌132.69點(跌幅約0.28%),週線更拉出連續第二週收紅,單週狂漲843.85點。更關鍵的信號在於:台積電(2330)、鴻海(2317)熄火之際,聯發科(2454)逆勢走揚1.92%,散熱族群更是集體暴衝,ABF載板龍頭景碩(3189)一度飆逼千元大關,高速銅箔基板(CCL)大廠聯茂(6213)甚至直接被買盤鎖死在595元漲停板!
這根本不是AI資金的撤退潮,而是一場極度精準的「板塊大挪移」。市場資金正從組裝與大型權值股,全面轉進能見度更高、單機價值量不斷膨脹的「AI三大物理瓶頸」。
盤面解密:台積電跌但供應鏈沒死,資金正在換搭「三條新動能」
在傳統的空頭回檔邏輯裡,如果AI終端需求真的反轉,盤面應該呈現「台積電跌 → 伺服器組裝跌 → 散熱、ABF、CCL全面重挫」的連鎖崩跌。
但今天的盤面卻呈現出完全相反的景象:台積電與鴻海雖然偏弱,雙鴻(3324)、健策(3653)、奇鋐(3017)、建準(2421)卻全面逆勢走強;景碩、欣興(3037)、南電(8046)、臻鼎-KY(4958)同步吸金;聯茂更直接亮燈漲停。
這背後的底層邏輯非常清晰:AI晶片算力越往極限狂奔,系統所面臨的「物理極限」就越殘酷。
GPU再強,只要熱散不掉、晶片封裝載板做不出來、高速訊號在PCB上傳不過去,AI伺服器就完全出不了貨。這三個原本只是配角的零組件,隨著晶片世代交替,單機價值量(Value Content)正呈跳躍式成長。
散熱——液冷不再是題材,毛利率與營收已雙雙兌現
今天散熱雙雄表現極度搶眼,雙鴻大漲逾8%、健策漲約6%、奇鋐與建準同步上漲約2%。這絕不是單純的題材炒作,而是真實規格升級帶來的產業質變。
伺服器散熱過去只需風扇與散熱片,後來導入均熱板與冷水板,如今在輝達(NVIDIA)GB300將水冷由單一GPU擴展至整機櫃後,產業已全面邁入「整櫃液冷、CDU(冷卻分配單元)、分流管、快接頭與雙面冷板」的系統級時代;未來次世代Vera Rubin平台更朝向高密度Fanless液冷架構挺進,連交換器、光模組與網卡都必須導入水冷。
這直接反映在指標廠的體檢表上:
- 奇鋐(3017):8月營收達194.81億元(年增54.34%),前8月累計營收達1,362.30億元(年增76.1%)。目前冷水板月產能高達100萬片、機櫃Manifold約7,000套,正加速擴充越南產能,規劃2027年水冷產能再擴大50%以上。GB300與Rubin相關零組件已開始放量,ASIC客戶液冷滲透率預計從今年的10%跳升至明年的50%以上,目前更在研發對應4kW乃至6kW極限熱負載的雙面水冷系統。
- 雙鴻(3324):2026年第二季財報直接粉碎「液冷只是毛利率微薄的代工」的疑慮,單季營收約87億元,毛利率逆勢衝上28.42%(去年同期僅26.13%),單季EPS高達10.41元,繳出營收與毛利同步向上的完美答卷。
但投資人必須留意的潛在風險是:目前市場資金已高度提前交易未來的Rubin與ASIC高功耗平台,若後續架構改版或導入第二供應商導致降價,估值將面臨嚴格檢驗。
ABF載板——告別本夢比,景碩單月EPS 1.59元引爆「實績重估」
過去市場常把ABF載板當作「未來可能缺貨」的預期在交易,但昨天景碩公布的最新自結獲利,直接將預期錘鍊成了事實:
- 景碩(3189)8月自結獲利:單月稅後淨利約8.17億元,年增率高達 353.89%,單月EPS直接飆上 1.59元!
這份獲利數字直接激勵景碩股價大步逼近千元關卡。然而,景碩管理層的態度反而比市場冷靜,明白指出當前毛利改善主要來自「稼動率提升至85%~90%」,下半年雖有載板調價效益,但因銅箔等原物料成本同步上漲,ASP漲幅並不會全額化為純利。公司目前手握高能見度的中高階訂單,並規劃在2027年將ABF月產能由4,000萬顆擴大至5,000萬顆。
今天盤面上,欣興與南電漲幅未如景碩凌厲,關鍵差異在於合約架構:南電與景碩因非長約及短約比重較高,能以最快速度反映現貨報價上漲;而欣興雖受長約約束較多,但具備更寬廣的AI客群與長期市占護城河。市場今天追捧景碩,本質上就是一場針對「單月EPS 1.59元」的盈利驚喜定價。
高速CCL——聯茂亮燈595元!單月狂賺Q2整季七成的暴發真相
今天整個盤面最強悍的震撼彈,莫過於聯茂直接亮燈攻上595元漲停。點燃漲停的引信,是一份驚人的自結成績單:
- 聯茂8月自結成績:單月營收50.44億元(年增97.96%),稅後淨利狂飆至 9.24億元,年增率是令人咋舌的 852.58%,單月EPS高達 2.54元!
這是什麼概念?聯茂今年第二季整整一季的EPS也不過3.52元,換句話說,聯茂光是8月一個月賺進的獲利,就抵得上第二季整整七成以上!
為什麼CCL能迎來如此驚人的盈利爆發?因為當AI傳輸規格由400G、800G一路邁向1.6T,PCIe由Gen 5跳升至Gen 6時,高頻高速訊號對損耗的容忍度幾乎降為零。材料等級被迫由M6全面推升至M7、M8乃至M9,極低表面粗糙度的銅箔與低介電(Low-Dk/Low-Df)材料成為剛性需求,這直接推升了每一張板材的平均單價(ASP)。
聯茂此時正精準踩在「多重引擎」的甜蜜點上:第二季毛利率已躍升至約22%,高階M7滲透率持續擴大,既有年產能約570萬張,規劃至2029年擴增60%達910萬張,且GPU等級的M9材料已通過驗證,預計2027年步入出貨期。
對照同族群的龍頭台光電(2383),第二季毛利率高達33.8%、EPS達27.5元(年增184%),其優異體質早已被市場完全定價,因此今天股價僅在平盤附近整理;反觀聯茂則是獲利大幅超越市場預期的「盈利向上驚喜」,引爆外資與法人的強烈回補動能。
理周投研部分析
當指數站在48,000點的歷史懸崖邊,市場已經徹底改變了遊戲規則。
如果只有美好的願景、沒有實質數字支撐,股價在高檔隨時可能遭遇反噬;唯有「題材 + 營收創高 + 毛利擴張 + 單月EPS兌現」的股票,資金才敢在連假前放膽鎖碼。
然而,千萬不要把8月單月的EPS直接「乘上12個月」!
把聯茂的2.54元乘以12算成「一年可賺30元」,或是把景碩的1.59元直接年化,在產業分析上都是極不嚴謹的幻覺。單月自結數字往往參雜了集中出貨時點、特定批次調價與匯率波動,真正要檢驗這波獲利究竟是「曇花一現的高峰」還是「結構性新常態」,後續必須緊盯:第三季整體毛利率能否守穩、第四季產能稼動率是否維持滿載,以及ASP調漲能否持續壓過銅箔等原料成本的漲幅。
更長遠的灰犀牛在於「產能的鐘擺效應」。眼下散熱的奇鋐、載板的景碩、材料的聯茂,無一不在大舉擴產。當2027至2029年新產能集體傾巢而出時,一旦AI硬體建置的速度稍有放緩,今日的賣方市場隨時可能再度轉變為殘酷的供過於求。
連假後的真正考驗,權王台積電何時接棒?
9月24日這一天,加權指數下跌132.69點,但上市下跌家數多達600家、上漲僅427家,這明白揭示了台股已從前期的「全面閉眼買AI」,走向極度嚴苛的「結構性選股戰」。
今天的量縮守住48,000點,證明了市場在面對美股修正與地緣政治擾動時,並未出現恐慌撤資;但也必須認清現實:散熱、載板與高速材料雖然扮演了縮小跌幅的抗跌奇兵,但台股若要由4萬8大關一路攻堅至4萬9乃至5萬點,光靠二線零組件絕對不夠,最終仍必須仰賴權王台積電重拾動能、重掌多頭大旗。
這場AI硬體長征的下半場,誰能真正解決散熱極限、誰能交出最高良率的高階載板、誰能守住高速材料的毛利率,誰才是這場4萬8高檔輪動中,能笑著走下牌桌的真正贏家。

▲圖片來源:CMoney 加權指數 K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。