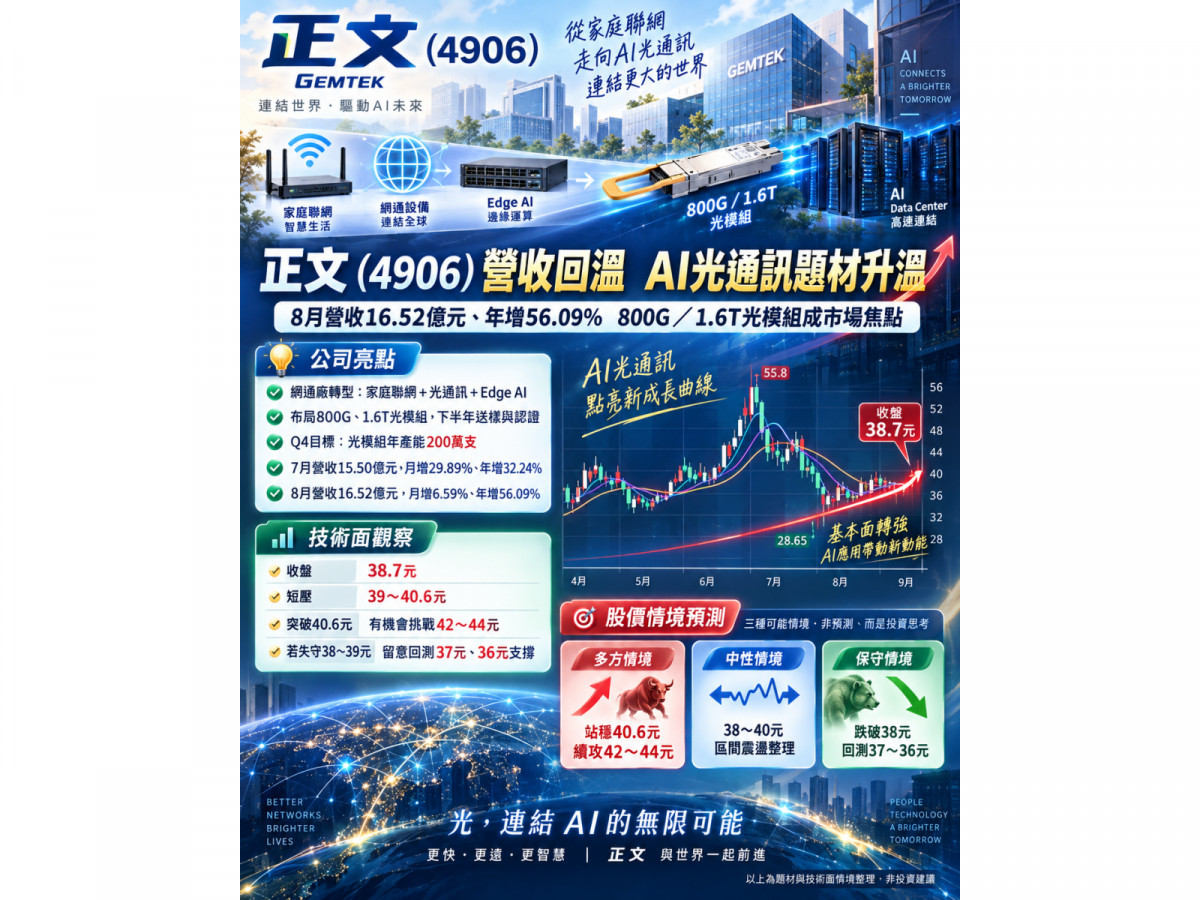
AI資料中心高速互連需求持續升溫,傳統網通廠正文科技(4906)營運出現回溫跡象。正文2026年8月合併營收達16.52億元,月增6.59%、年增56.09%,接續7月15.50億元、月增近30%、年增32.24%的強勁表現,形成連續兩個月營收加速格局。 若將7、8月放在一起觀察,正文第三季開局明顯優於第二季,且年增幅度由7月32.24%進一步擴大至8月56.09%,顯示低基期效應之外,部分網通、光網路及新產品拉貨動能也正在逐步回升。 正文今年1至7月累計營收82.65億元,雖仍年減21.48%,但加計8月後,前8月營收已約達99.17億元。這代表公司全年營運尚未完全回到成長軌道,但第三季營收修復速度已有明顯加快跡象。 ▲正文第四季爆發 正文2026年第一季營收31.12億元,較去年同期51.55億元明顯衰退,毛利率也由去年同期12.1%降至10.4%,單季營業虧損2.05億元、稅後虧損1.31億元,每股虧損0.32元,顯示年初仍處於傳統網通需求調整與產品轉型陣痛期。 不過進入第二季末至第三季後,營收動能開始出現改變。 3月營收10.90億元,4月回升至11.49億元;到了7月進一步跳升至15.50億元,月增約29.89%、年增32.24%,8月再攀升至16.52億元,月增6.59%、年增56.09%。 換言之,正文營運已由第一季的低迷,逐步轉向第三季的復甦階段。 尤其8月年增率突破五成,代表正文短線基本面開始出現與股價題材互相呼應的跡象,也使市場重新關注公司高速光通訊、AI邊緣運算與電信直供三大轉型方向。 正文過去營運核心以家庭聯網、Wi-Fi與電信設備為主。2026年第一季產品結構中,家庭聯網仍占46%、整合型產品22%、Wi-Fi模組11%、電信基礎建設4%,代表傳統網通目前仍是營收基本盤。 但公司近年已明確把策略由單純網路設備製造,往Connectivity+Computing,也就是「連線+算力」延伸。 新事業布局涵蓋光網路、高速光模組、SoM系統模組以及Edge AI Box,試圖從原本負責資料傳輸的網通設備商,逐步跨入具備本地端運算能力的AI邊緣設備市場。 隨AI逐步進入機器人、智慧工廠、VR/AR、自駕車與物聯網,大量資料需要在終端及邊緣即時處理,低延遲、高頻寬需求也將同步提高。 正文長期累積的Wi-Fi、5G、毫米波及高速訊號處理技術,因此有機會延伸至Edge AI與高速光通訊。 相較傳統網通業務,正文目前最受市場關注的轉型方向仍是高速光模組。 公司法說資料顯示,光網路設備自2024年開始出貨,營收貢獻逐步擴大,下一代光網路方案預計於2026年下半年出貨。 而更高階的800G、1.6T高速光收發模組,則預計在2026年下半年進行送樣以及產線認證,認證完成後再進入量產階段。 這項布局正好切入AI資料中心網路頻寬快速升級的產業趨勢。 依正文法說引用的TrendForce資料,800G以上光模組全球出貨量,2025年估計約3,000萬支,2026年可望提升至約6,000萬支,800G以上產品占整體光模組出貨比重可能突破六成。 市場從400G往800G、1.6T升級後,光模組不只需求量增加,每個模組牽涉的高速訊號處理、光電耦合、散熱以及封裝技術難度也同步提高。 這正是正文希望利用既有網通與高頻訊號處理能力切入的市場。 正文目前已與NewPhotonics合作開發AiPhoton 1.6T OSFP光收發模組。 產品採用NewPhotonics NPG10204 DR8 PIC光子積體電路,提供八通道224Gbps傳輸能力,應用市場直接鎖定Hyperscale AI Data Center,也就是大型CSP與AI資料中心高速互連需求。 從產品路線來看,正文也不只布局傳統PO可插拔式光模組,而是往LPO、LRO,以及更長期的NPO與CPO架構延伸。 若高速產品能通過客戶驗證,正文的公司定位將有機會從過去的「家庭網通+電信設備製造商」,進一步轉向: AI資料中心高速光通訊+Edge AI+電信網路整合供應商。 這將是未來市場是否願意重新評價正文的核心。 正文已規劃在2026年第四季完成年產200萬支光模組產能建置,並視客戶訂單與認證進展,於2027年進一步擴產。 台灣新竹廠高規格無塵室已於2025年完成建置,並投入先進製程與光電相關設備。 另一方面,正文並非完全從零開始切入光通訊。 公司在PON以及低速光模組已經具備量產基礎,並預計替Tier 1客戶出貨超過100萬支低速光模組,先透過大量生產累積良率、客戶驗證與光學製造經驗,再往800G、1.6T高階市場升級。 因此2026年下半年對正文而言,真正重要的不是高速光模組立即貢獻多少營收,而是三項指標: 送樣能不能過、產線認證能不能完成、200萬支產能能不能取得實際訂單。 如果今年完成這些前置作業,2027年才可能進入高速光模組真正放量階段。 高速光模組產業目前還有另一個值得注意的結構性變化,就是供應鏈分散。 正文法說引用的產業資料顯示,目前全球光模組市場中國供應商占有率仍高,但隨美中科技競爭及AI資料中心供應鏈去風險化,北美客戶開始提高非中國地區生產比重。 台灣具備晶圓代工、封裝測試、光電測試、高精度組裝及伺服器ODM完整生態系,因此有機會承接部分光通訊製造需求。 正文在台灣設有高階製程基地,越南則具備大規模生產能力,也讓公司同時具備「台灣高階製造+東南亞量產」的供應鏈彈性。 這可能成為正文與中國光模組大廠競爭時的重要差異化優勢。 基本面回暖之外,正文9月22日股價也出現明顯放量。 當日以38.8元開出,盤中最高40.6元,終場收38.7元,成交量17,338張,明顯高於5日均量約7,491張及20日均量約6,888張。 目前股價已站上5日線37.17元、10日線36.53元、20日線36.64元與60日線36.35元,但收盤位置仍接近120日線38.76元,因此39至40.6元仍是短線第一道重要壓力帶。 從8月底至9月的線型來看,正文長時間在35至38元附近整理,近期伴隨成交量放大往上挑戰,與7、8月營收加速的基本面訊號形成呼應。 若後續可以有效站穩40.6元,下一個較明顯的前波套牢區約落在42至44元附近;但若爆量之後無法守住38至39元,則仍需留意重新回測37元甚至36元附近均線支撐的可能性。 正文目前最值得注意的地方,是市場故事正在從單純的「AI光通訊題材」,逐漸出現基本面數字支持。 7月營收15.50億元,年增32.24%;8月進一步來到16.52億元,年增56.09%,顯示第三季營運動能已明顯高於第一季。 但下一階段還要確認的是,營收成長能否轉化成毛利率與EPS改善。 因為正文第一季毛利率僅10.4%,且仍處於虧損,因此即使營收快速回升,若產品組合仍以低毛利網通產品為主,對獲利提升幅度仍有限。 真正可能改變公司獲利結構的,仍是800G、1.6T高速光模組、Edge AI以及高附加價值光網路設備。 因此正文接下來的觀察順序,可以濃縮成一句話:「7、8月營收先復甦,2026下半年看光模組認證,2027年看高速產品能不能放量並拉高毛利。」 如果後續9月營收延續15至16億元以上高檔,同時800G、1.6T認證進度傳出正面訊號,正文的市場焦點就可能從目前的「轉型題材」,逐步進入真正的「業績驗證期」。
7、8月營收連續加速 正文逐步走出第一季谷底
不再只是Wi-Fi廠 正文轉向「連線+算力」
800G、1.6T才是下一階段最大題材
聯手NewPhotonics 瞄準Hyperscale AI資料中心
年底拚200萬支光模組產能 2027進入真正收割期
地緣政治也成為正文切入光模組的第二股推力
股價爆量挑戰40元 市場開始提前交易2027成長故事
正文真正的關鍵:營收復甦能不能變成獲利復甦

▲正文日K線圖(圖片來源:Yahoo股市)