一句「不太可能」,讓兩家台灣科技大廠的董事長隔空交鋒,也讓原本艱澀的CPO技術,突然變成股市熱議話題。
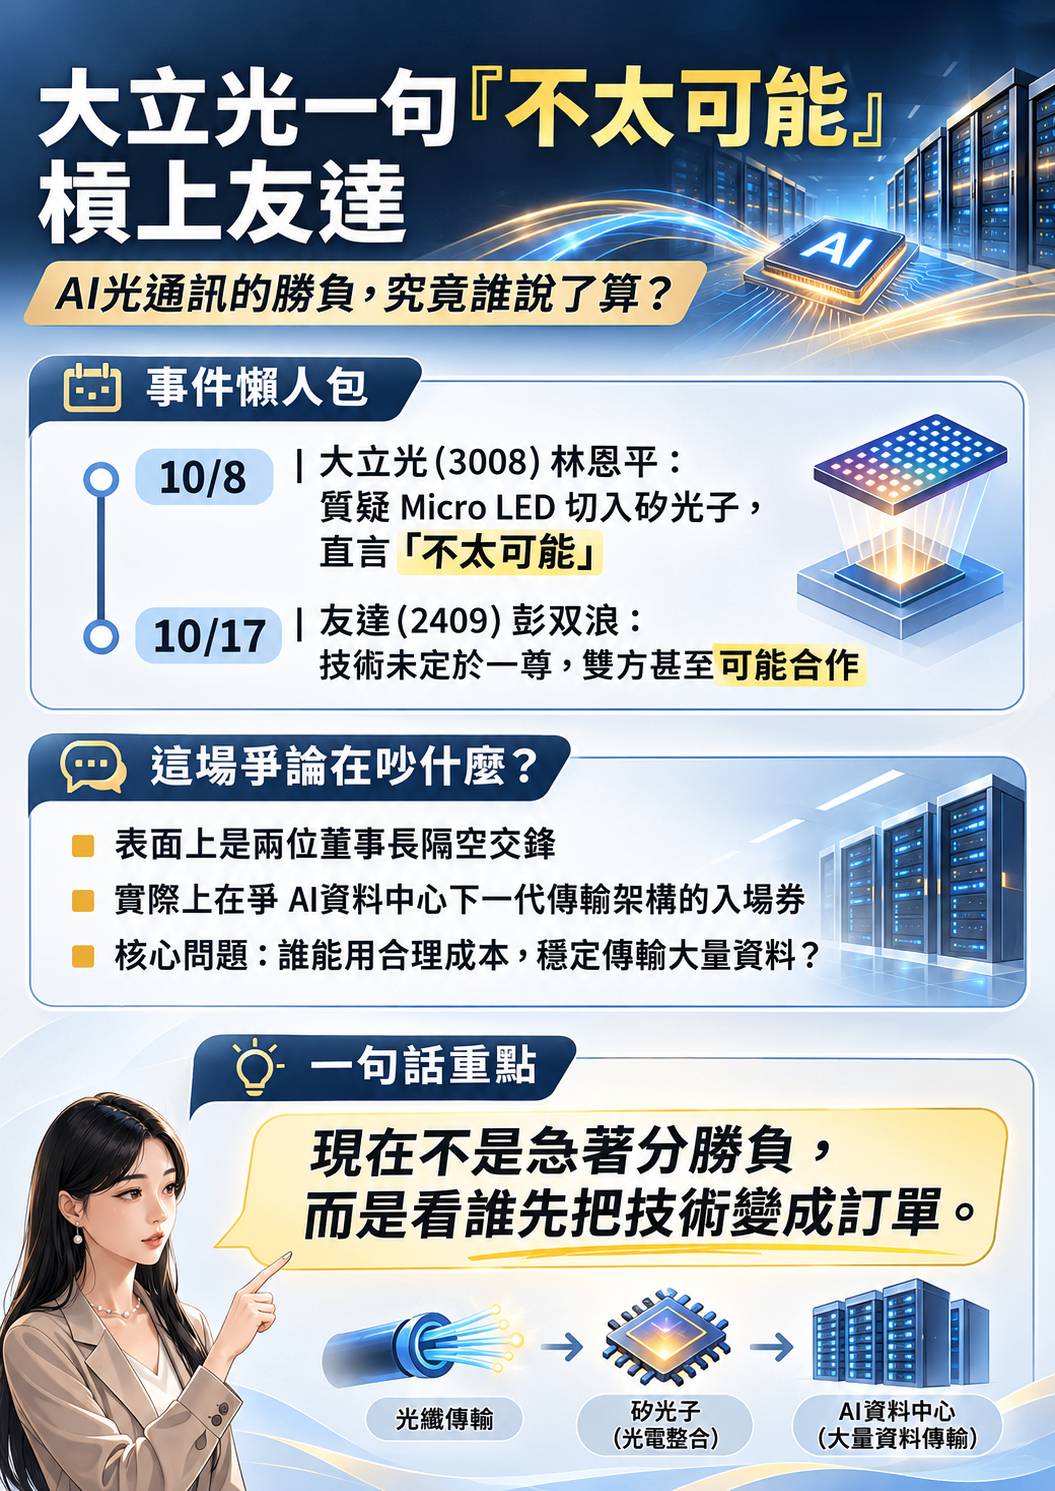
10月8日,大立光(3008)董事長林恩平在法說會談到Micro LED切入矽光子應用,直言「不太可能」,質疑多模方案需要太多發光元件,體積與耗電恐怕難以符合資料中心要求。外界隨即以「幫友達開法會」揶揄。9天後,友達(2409)董事長彭双浪出面回應,不只不滿「開法會」的戲謔說法傷害公司與股東,更強調光通訊技術還沒定於一尊,兩家公司甚至可能是合作夥伴。
大立光與友達 CPO路線線不同
一邊是靠精密手機鏡頭成名的光學龍頭,一邊是努力擺脫面板景氣循環的顯示器大廠。看起來像是董事長之間的面子之爭,實際上爭的,是AI資料中心下一代傳輸架構的入場券。但如果現在就問「誰贏了」,恐怕問錯了問題。
先弄懂AI為什麼需要光。GPU愈堆愈多,晶片、伺服器與機櫃之間需要搬運的資料也愈來愈龐大。傳統銅線距離拉長、速度提高後,訊號損失與補償耗電會愈來愈難處理。光互連因此被視為「光進銅退」的重要方向。真正困難的不是讓光亮起來,而是用合理成本,把大量資料穩定傳出去。
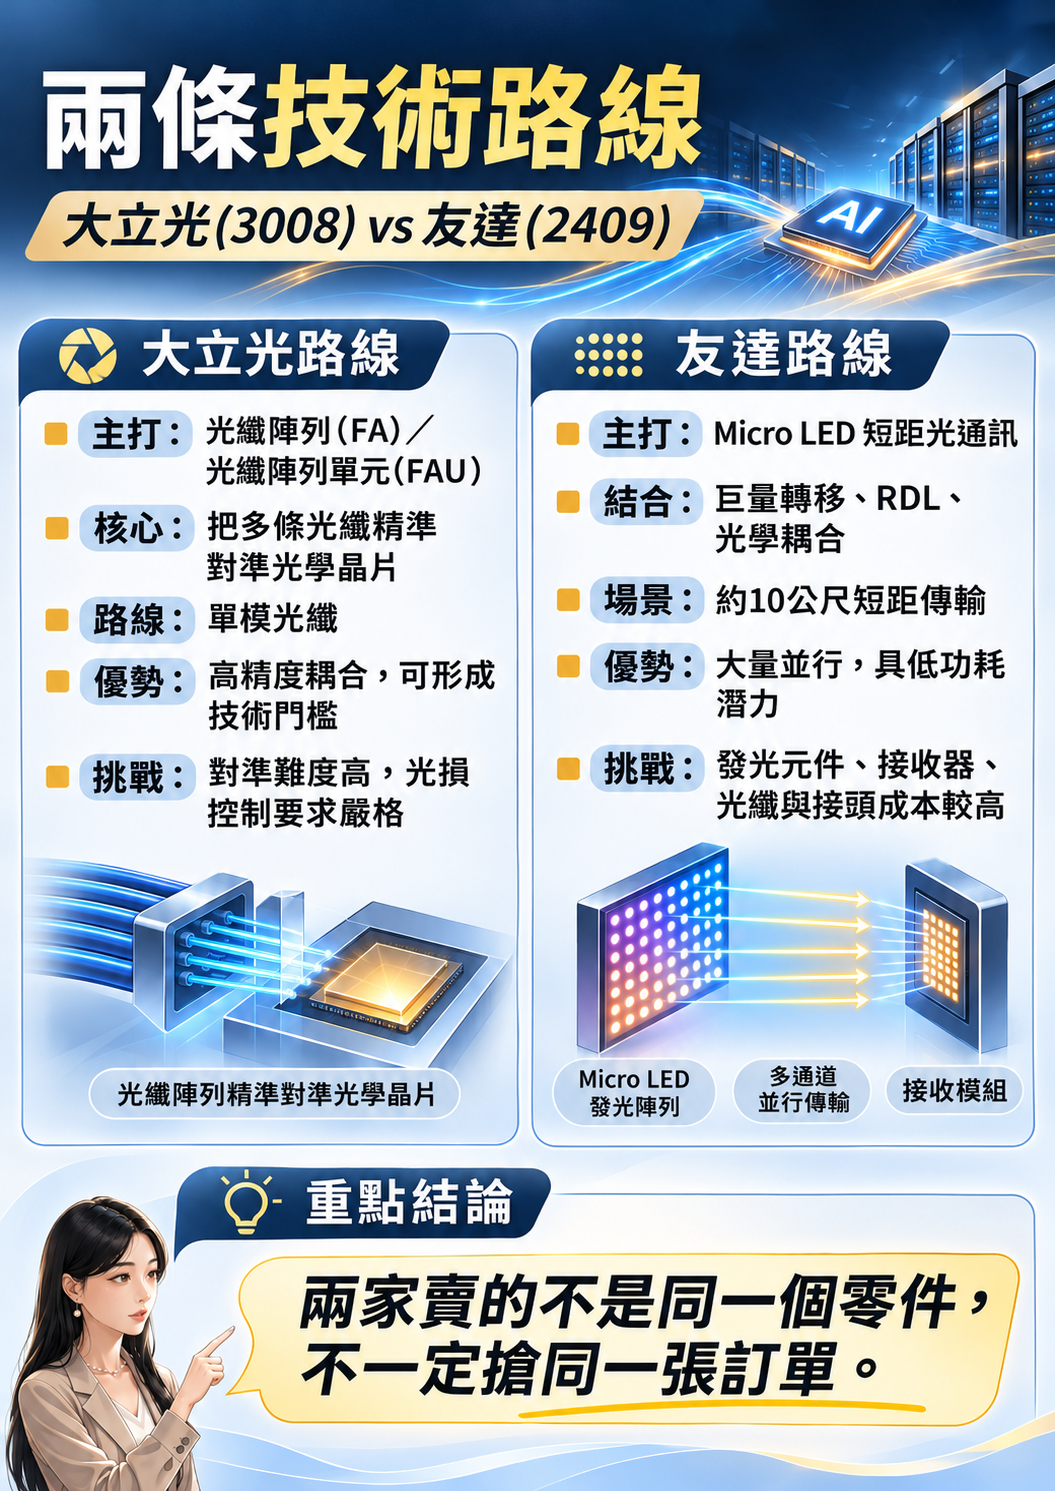
大立光押的是光纖陣列(FA)與光纖陣列單元(FAU)。把它想成一個能將多條光纖精準排好、對準光學晶片的轉接站。公司選擇的單模光纖,典型纖芯只有約8至10微米,位置稍微偏掉,就可能造成光損失。多模光纖常見纖芯約50微米,相對容易對準。兩者外層玻璃包層常同為125微米,所以「多模比較粗」並不是整根光纖都粗得多。這個細節很重要:難做的精密對準,正是大立光希望變成競爭門檻的地方。
友達走的卻是另一條路。它把面板製造累積的Micro LED巨量轉移、重布線層(RDL)與光學耦合能力,搬到資料中心約10公尺的短距傳輸。富采(3714)提供Micro LED發光技術,鼎元(2426)負責微型光偵測器,達興材料(5234)參與封裝材料,並結合康寧的光纖方案。
簡單說,大立光重視「把光精準送進纖維」,友達則試圖「用很多微小光源一起傳資料」。兩家賣的不是同一個零件,自然也不必然是同一張訂單的對手。真正值得關注的是,面板業過去大量投入顯示技術的設備與製程,是否有機會在AI光通訊找到新出口。
Micro LED到底有沒有機會
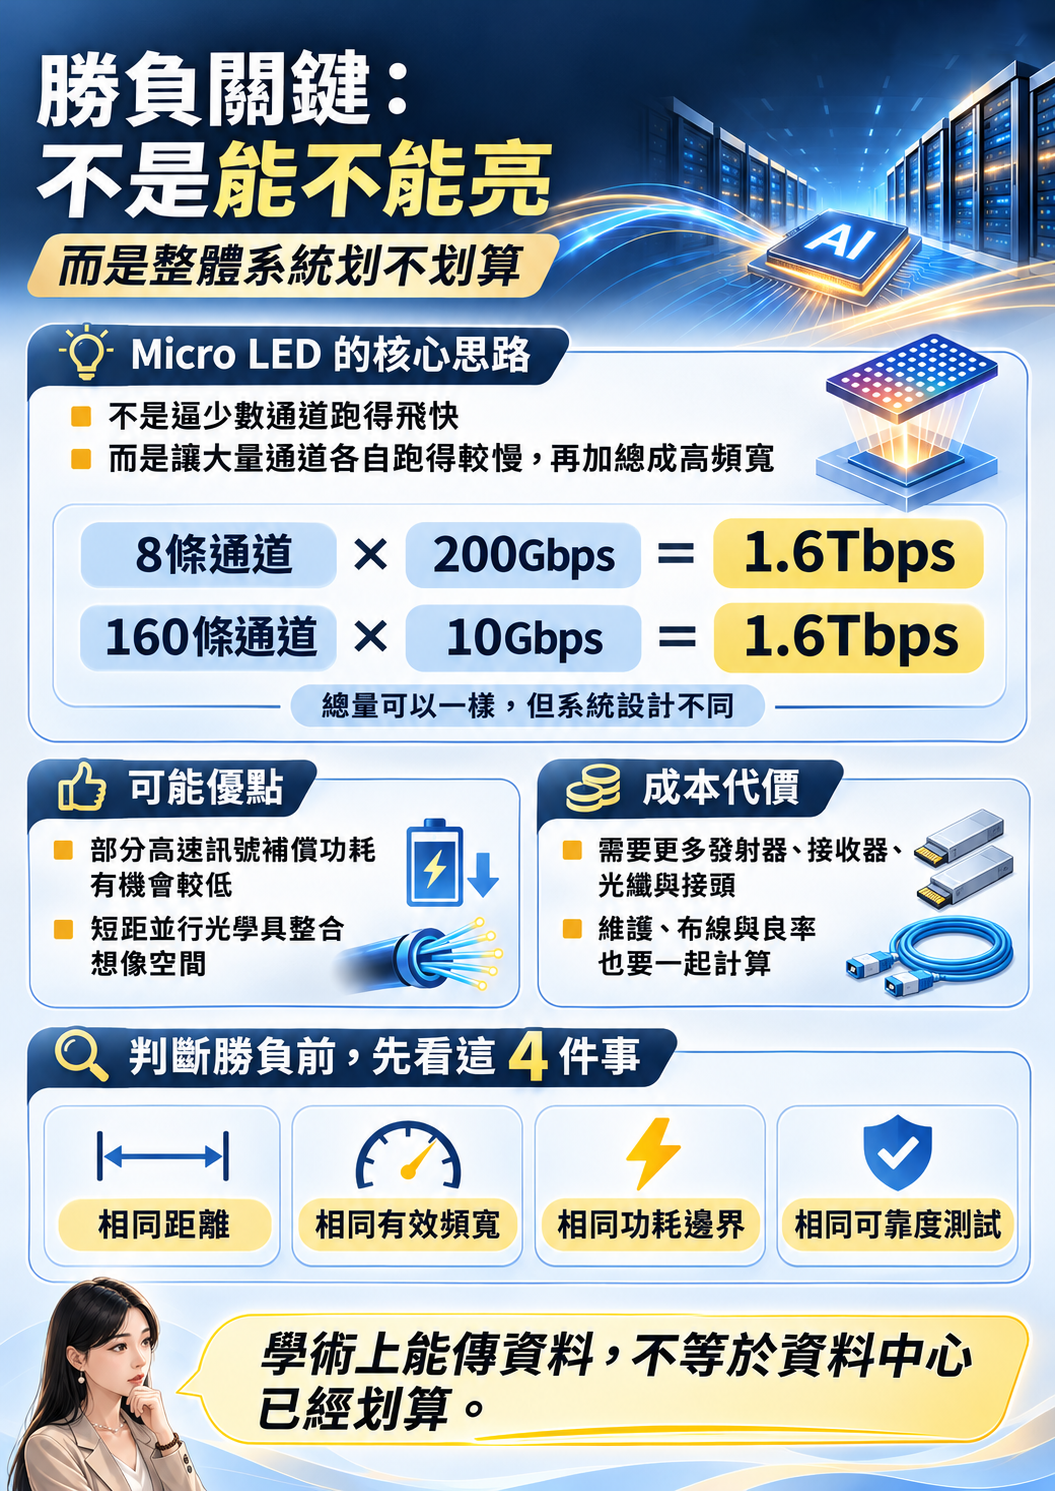
Micro LED的思路很有意思:不是逼少數通道跑得飛快,而是讓大量通道各自跑得較慢,最後加總出高頻寬。用純假設的數字解釋,8條通道各跑200Gbps,或160條各跑10Gbps,總量同樣是1.6Tbps。後者可能減少部分高速訊號補償的功耗,卻也要付出更多發射器、接收器、光纖與接頭的成本。這正好解釋為何林恩平擔心體積與耗電,彭双浪卻看見低功耗潛力,兩個人各自盯著系統帳本的不同欄位。
更不能混淆的是,單模與多模描述光在光纖裡怎麼走,Micro LED、VCSEL與DFB雷射描述光從哪裡來。VCSEL已有短距高速傳輸應用基礎;DFB雷射適合較長距離及單模架構;Micro LED則強調大量並行與短距整合。它們不是三種互斥的CPO封裝。
三道選項 市場並非沒有新證據
這就像城市裡有巷弄、公路與高速公路,不同路程本來就該用不同交通工具,不能因為高速公路跑得快,就斷言巷子也該蓋成高速公路。至於CPO,是把光學元件與主要晶片放進共同封裝系統;NPO是靠近封裝,可插拔光模組則便於更換。傳輸距離、光源選擇與封裝位置,是三道不同的選擇題。
市場並非沒有新證據。美國Credo(CRDO)10月12日公開1.6T ZeroFlap主動式光纜,使用微發光平行光學架構,目標最遠50公尺、每個線纜端點功耗約12瓦,宣稱較特定主動式銅纜省電約三成、重量約十分之一,預計2027年出貨。
這代表「很多小光源一起傳」已從論文走向產品開發,卻不是友達取得Credo訂單的證明,何況ZeroFlap是可插拔光纜,也不能直接算作CPO量產。
談省電,還有一個容易被口號蓋過的陷阱。彭双浪曾以Micro LED能耗可能僅為銅方案的5%至10%說明潛力,但比較時究竟有沒有算進光接收器、驅動IC、訊號處理、接頭損失及散熱?Credo的12瓦指的是單一線纜端點,不是整條雙端線纜。
若沒有相同距離、相同有效頻寬及相同功耗邊界,任何節能百分比都不能拿來判定勝負。學術實驗證明Micro LED能傳資料,仍不等於證明數萬條連線的資料中心已經划算。更不用說,元件使用壽命與完整系統平均故障間隔時間,根本不是同一個指標,必須經過高溫、振動及長時間運轉測試。
不做對手做隊友 不是沒可能
至於彭双浪說雙方可能合作,技術上也不是完全沒機會。友達的光引擎需要光纖對準,大立光的FAU需要與光引擎整合。但是如果一方採多模、一方專注單模,光譜、微透鏡、光纖排列與封裝規格都得重新匹配。能互補,不代表現有產品插上去就能用,更不代表已有共同客戶與訂單。
那台股供應鏈怎麼看?
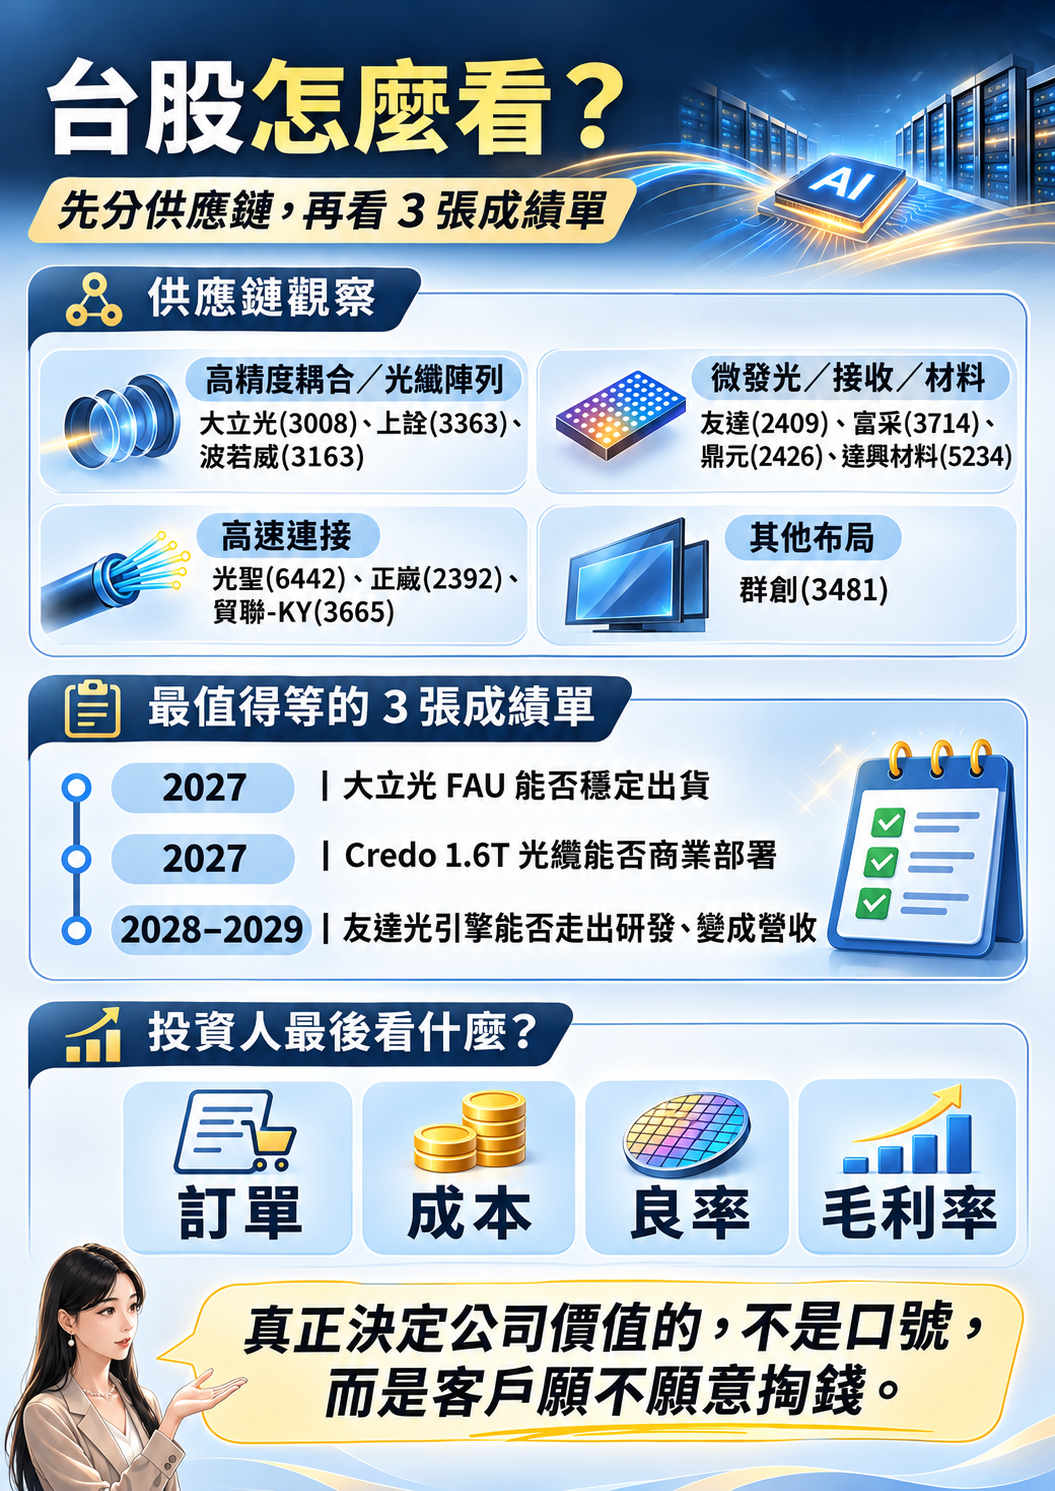
高精度耦合與光纖陣列,可關注大立光(3008)、上詮(3363)、波若威(3163);微發光、接收與材料鏈,有友達、富采(3714)、鼎元(2426)、達興材料(5234);高速連接則包括光聖(6442)、正崴(2392)、貿聯-KY(3665)。群創(3481)也布局光電整合與玻璃相關技術。
這些公司分屬光源、光接收、光學被動元件、材料與線纜,不會因為某一個董事長看好或看壞Micro LED,就同時變成贏家或輸家。合作展示、參與標準制定與拿到量產訂單,是三個不同階段,不能看到「CPO概念股」四個字,就自動把未來EPS填上去。
現在最值得等的,其實不是兩位董事長再說什麼,而是三張成績單:2027年大立光FAU能否穩定出貨;Credo的1.6T光纜能否如期商業部署;以及2028至2029年友達光引擎能否走出研發線,讓客戶採購變成可持續的營收。
到那時,系統功耗、傳輸誤碼率、量產良率與毛利率,比任何一句「不太可能」都更有說服力。
大立光是獲利穩定的鏡頭公司,尋找第二條成長曲線;友達是在本業壓力下,為自己爭取下一個產業位置。前者驗證走得較前面,後者想像空間大,承擔的轉型不確定性更高。
法說口水不重要 客戶買單是關鍵
這場爭論的真正結局,未必是單模淘汰多模,或Micro LED打敗雷射。AI資料中心可能讓不同距離、不同技術各有生意,市場最後會用訂單、成本與獲利,替它們投票。
如果Micro LED的多通道接頭與維護成本壓不下來,成熟雷射方案可能先收割商機。反過來,若短距並行光學的良率、布線和可靠度取得突破,友達的轉型就有機會從故事走向生意。
所以別急著判誰輸誰贏。法說會能讓股價起波瀾,真正決定公司價值的,始終是那道最老派、也最不會說謊的問題:客戶願不願意掏錢,而且願意買多久?