全球AI記憶體行情再度出現轉折訊號。
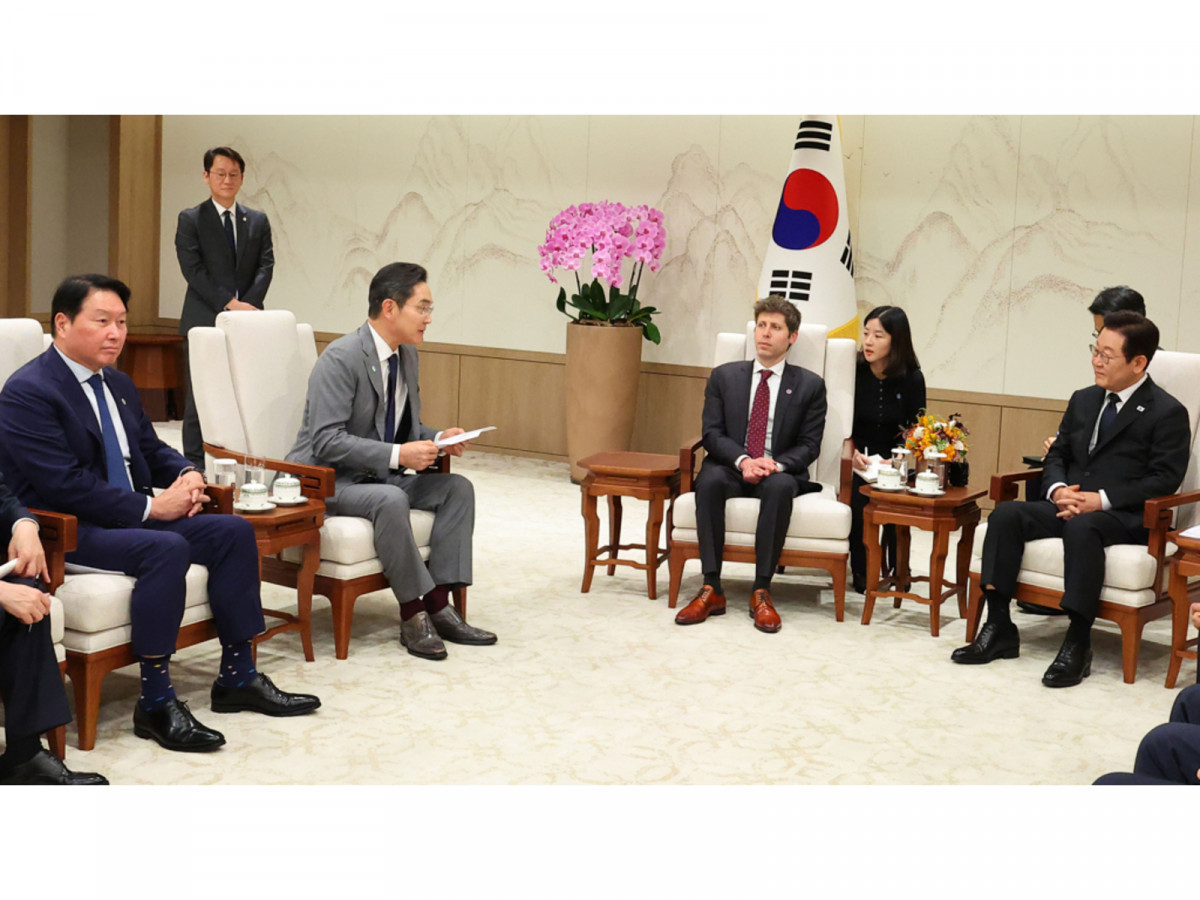
OpenAI執行長奧特曼(Sam Altman)週末突然造訪南韓,不僅與三星集團旗下電子、金融、生技等事業約50名高層會面,更與SK集團會長崔泰源共進午餐,市場解讀,雙方討論焦點很可能再次圍繞AI資料中心、高頻寬記憶體(HBM)及先進AI基礎建設合作。
就在全球科技股近期因AI投資報酬率疑慮劇烈修正之際,奧特曼親自現身南韓,也重新提醒市場:AI資料中心真正面臨的問題,可能仍不是需求不足,而是「記憶體到底夠不夠」。
這股資金情緒也直接反映在11月2日亞洲股市。
韓國KOSPI指數早盤受到美股科技股重挫拖累,開盤一度下跌超過1.6%,最低來到5,616.50點,盤中跌幅逼近2%。但低接資金迅速進場,指數不但收復全部跌幅,終場更大漲128.34點、收在5,859.08點,漲幅達2.24%,上演標準「開低走高」。
SK海力士與三星電子等大型記憶體廠,也重新成為市場焦點。
奧特曼再訪韓 三星、SK成AI基礎建設核心
根據外媒報導,奧特曼於10月31日在首爾以南的龍仁市,與三星約50名主管舉行會議,討論AI技術發展、潛在應用、新市場以及未來商業機會。
三星表示,此次會議屬於雙方既有合作關係的延伸,目前並沒有宣布新的記憶體供應合約,但雙方去年已就OpenAI的Stargate「星際之門」AI基礎建設計畫簽署合作意向。
更值得注意的是,奧特曼同日也與SK集團會長崔泰源會面,SK海力士與SK電信主管亦傳出參與。雖然SK方面並未公布會談細節,但在全球HBM與伺服器DRAM供給吃緊之際,市場自然聯想到HBM供應以及AI資料中心建置。
南韓記憶體廠之所以成為OpenAI不可忽視的合作對象,原因很簡單:三星與SK海力士合計已經掌握全球約63%的DRAM營收,而在AI最關鍵的HBM市場,兩家公司合計市占更高達約83%。
換句話說,只要AI資料中心持續擴建,南韓記憶體廠就幾乎不可能缺席。
「PC記憶體放著不用太浪費」 奧特曼一句話透露AI需求有多大
奧特曼近期談到全球記憶體資源配置時,更直接指出,一般個人電腦中的DRAM很多時候處於閒置狀態,從全球資源利用角度來看相當沒效率。
他的想法是,將更多運算資源集中在資料中心,就能讓不同AI工作負載共享記憶體,使DRAM得到更高的使用率。
這項說法雖然引起不少PC使用者與科技產業人士批評,但若從產業投資角度解讀,真正重要的訊號反而是:
OpenAI目前需要的記憶體資源,已經大到必須開始討論全球DRAM該如何分配。
這也是為何三星、SK海力士目前不只是一般記憶體廠,而逐漸成為AI基礎建設的戰略供應商。
AI記憶體需求沒消失 只是市場先殺估值
11月2日韓股早盤原本承受巨大壓力。
上週五美股科技股再度重挫,那斯達克下跌近3%,市場擔憂大型科技公司砸下巨額AI資本支出後,獲利回收速度不如預期。
韓股開盤也因此遭到波及,三星電子與SK海力士早盤同步承壓,KOSPI一度下跌近2%。
但盤中資金很快回流,尤其SK海力士率先翻紅,帶動大型半導體股止跌。
這個走勢透露一項重要訊號:目前市場正在修正的主要仍是「AI估值」,而不是AI記憶體需求本身突然消失。
三星日前才指出,AI需求帶動的記憶體供應緊張可能延續至2028年;SK海力士也認為未來DRAM及HBM供應仍相當緊俏。
奧特曼此次再度赴韓,反而進一步證明大型AI公司仍在積極尋找記憶體與資料中心產能。
韓股大反攻 台灣記憶體股也由黑翻紅
韓國記憶體股止跌之後,台灣市場午後也開始出現明顯連動。
11月2日台股早盤受到美股科技股重挫影響,加權指數一度狂殺超過800點,最低下探44,399.10點,南亞科、旺宏、華邦電、力積電等記憶體族群早盤一度全面走弱。
但隨著台股跌勢收斂,加上韓國SK海力士、三星電子逐漸止穩,記憶體股也開始由低檔回升。
其中南亞科(2408)早盤最低一度來到424.5元,與前一交易日454.5元相比一度重挫超過6%,盤中卻強勢拉升,最高衝上462.5元,最終回到456.5元附近、重新站回紅盤,上漲約0.44%。
從低點424.5元反彈至462.5元,盤中高低震幅高達近9%,成為今天記憶體族群最明顯的「V型反轉股」。
旺宏(2337)走勢也類似,早盤最低93.5元,之後一路震盪走高,盤中最高96.9元,午後約96.2元,相較前一日95.4元上漲約0.84%,同樣完成由黑翻紅。
這代表市場對記憶體股的態度,已從早盤「全面砍殺」,逐漸轉為「區分基本面」。
南亞科漲的不只是HBM題材 而是DRAM產能排擠效應
南亞科與三星、SK海力士最大的差異,在於南亞科目前並非全球HBM主要供應商。
但也正因如此,南亞科可能受惠另一條更重要的產業邏輯:
HBM大量吃掉先進DRAM晶圓產能,反而讓傳統DRAM供給更緊。
HBM需要比一般DDR、LPDDR更多的DRAM die以及更複雜的先進封裝,三星、SK海力士與美光為了追求更高ASP與毛利率,自然會優先把先進產能配置給HBM、DDR5與高階伺服器產品。
結果就是DDR4、消費型DRAM甚至部分LPDDR供給受到排擠。
對南亞科而言,只要傳統DRAM報價因此維持高檔,即使沒有直接吃到大量HBM訂單,仍可能透過價格上漲享受AI需求的外溢紅利。
這也是市場目前重新評價南亞科的核心原因之一。
旺宏則走另一條路 NAND與NOR等待供需改善
旺宏則與南亞科不同。
旺宏主要產品集中在NOR Flash、NAND Flash與ROM,因此與HBM的直接連結較弱。
不過AI資料中心持續擴張,同樣會增加伺服器儲存、韌體、網通設備及企業級儲存相關需求;此外,當三星、SK海力士、美光與鎧俠等大型廠商把更多資本與產能轉向高階AI應用,也可能降低部分傳統NAND與Flash市場的價格競爭壓力。
因此今天旺宏能夠由黑翻紅,除了受到韓國記憶體股反彈激勵,也反映資金重新尋找「記憶體補漲股」。
籌碼仍是南亞科短線最大變數
不過,南亞科目前最大的問題仍然不是產業題材,而是籌碼。
從近一個月法人資料來看,南亞科10月以來三大法人合計仍大幅調節,尤其外資從10月初到月底累計賣超超過5萬張。
千張大戶與法人持股也呈現下降。
因此今天從424.5元大幅拉回456.5元,可以視為跌深反彈與資金回流訊號,但要直接判斷重新進入主升段仍然太早。
真正重要的是後續能否看到成交量放大之下,法人開始停止賣超,甚至重新回補。
AI沒有退燒 真正缺的是記憶體
從奧特曼週末再度飛往南韓,到KOSPI今天由跌近2%翻成大漲2.24%,其實反映的是目前AI市場最大的矛盾:
股市正在擔心AI投資過熱,但真正身處產業第一線的大型科技公司,卻還在到處搶記憶體、搶晶片、搶資料中心。
三星與SK海力士控制全球超過八成HBM市場,而OpenAI仍持續與兩家公司深化合作,本身就是非常清楚的產業訊號。
對台股而言,南亞科並不需要成為HBM龍頭才能受惠,只要三星、SK海力士與美光持續將產能向HBM、高階DDR5傾斜,傳統DRAM供給就可能持續受到排擠;旺宏則等待NAND、NOR Flash供需與價格同步改善。
因此,11月2日韓股的開低走高,以及南亞科、旺宏午後由黑翻紅,值得解讀的並不只是一日跌深反彈。
真正要觀察的是:當AI資料中心持續與PC、手機搶記憶體產能時,記憶體產業這波景氣循環,究竟是已經走到終點,還是才剛進入供給真正吃緊的下半場。

▲南亞科日K線圖(圖片來源:Yahoo股市)