當全球科技業把目光全部集中在HBM、DDR5與AI伺服器時,一個看似已經過時的市場,卻正在發生完全相反的事情。
DDR4沒有消失。DDR3甚至也沒有消失。
相反地,2026年全球記憶體市場出現一個相當特殊的現象:三星、SK海力士、美光等國際記憶體大廠為了追逐HBM、高容量DDR5與AI伺服器記憶體的高成長市場,持續把晶圓產能、先進製程與資本支出往高階產品集中,成熟DRAM產能反而快速縮減。
結果是,原本市場認為會逐漸被淘汰的DDR4、DDR3,甚至DDR2,沒有因為技術世代落後而失去市場,反而因為「想買的人還在、願意生產的人卻變少」,形成另一種供給稀缺。
這個結構性變化,也可能成為重新理解南亞科(2408)未來價值的重要關鍵。
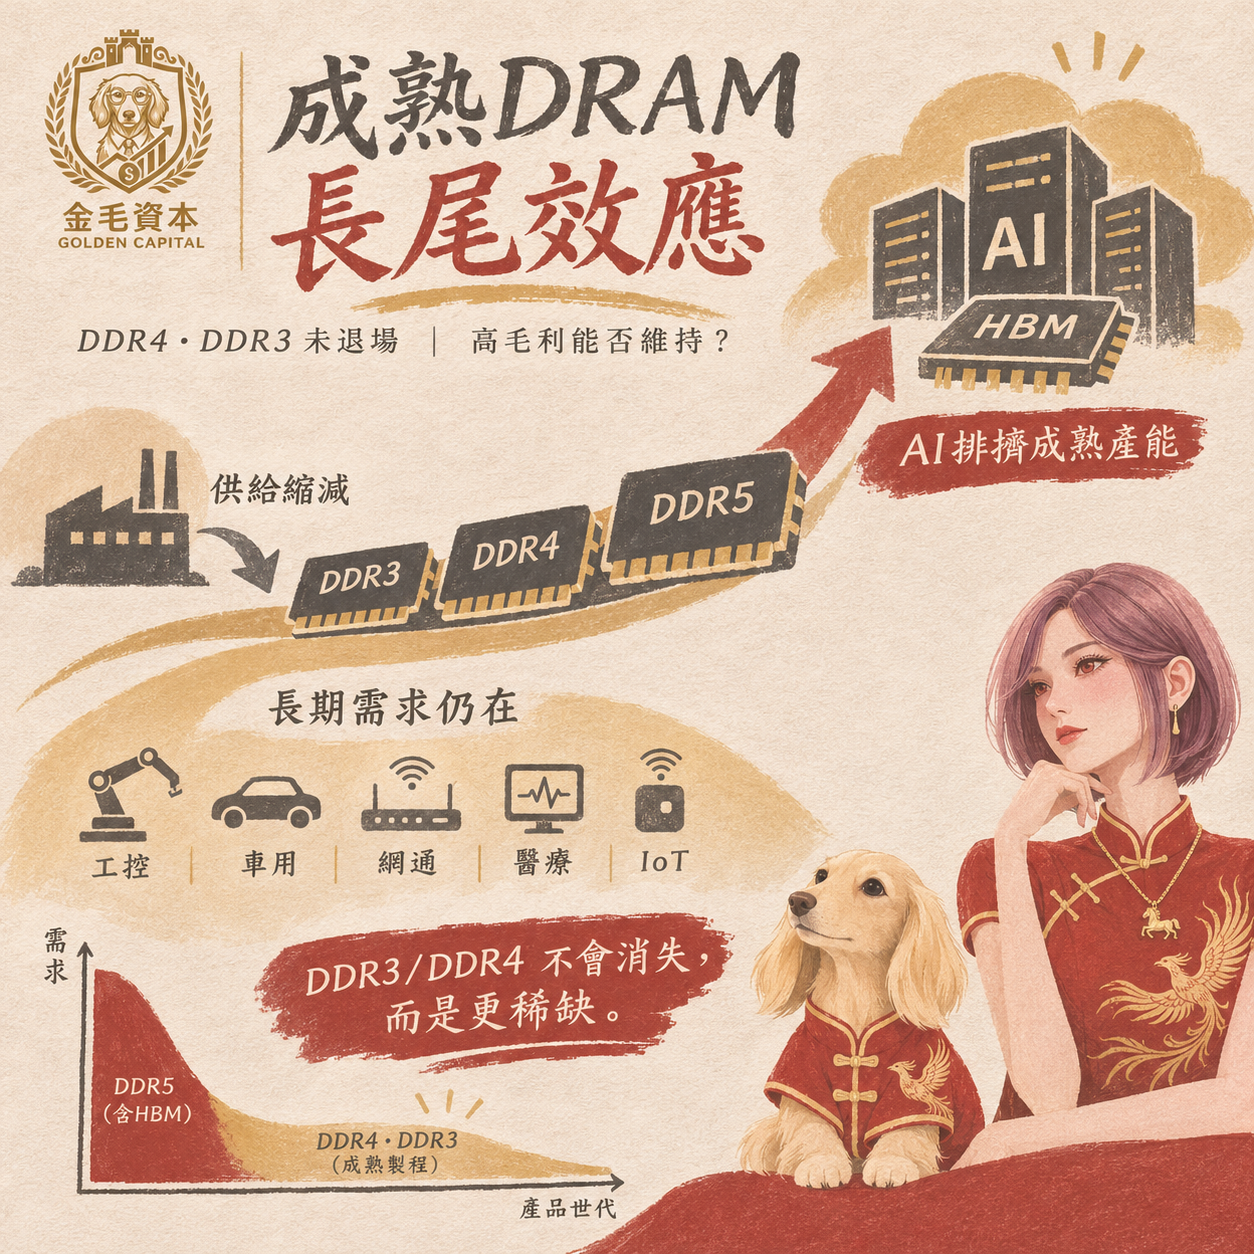
▲成熟DDR4 DDR3 會消失嗎?
AI時代來了 DDR4、DDR3真的沒有市場了嗎?
答案可能正好相反。
新一代AI伺服器確實需要HBM、DDR5、高容量RDIMM,但整個世界並不會在同一天換成最新設備。
工業電腦、網路設備、路由器、基地台、儲存設備、醫療器材、汽車電子、IoT、POS機、自動化設備乃至許多既有消費電子產品,都可能擁有長達數年甚至十年以上的產品生命週期。這些設備最大的問題,不是追求最新速度,而是:穩定、可靠、認證完成,而且必須長期供貨。
以工業設備來說,一套已經驗證完成的控制系統,不太可能只是因為DDR5問世,就立刻重新設計整套主機板。
如果要把DDR3改成DDR4、DDR4再改成DDR5,背後牽涉的不只是換一顆記憶體,還可能包括CPU、控制器、PCB設計、韌體、散熱、EMI、可靠度測試乃至重新認證。
尤其醫療、車用、工業與國防應用,驗證成本可能遠高於那一顆DRAM本身的價差。
因此,「成熟製程」並不等於「沒有需求」。
南亞科自己的工業應用產品線,目前仍同時提供DDR5、DDR4、DDR3、DDR3L甚至DDR2;公司也特別強調工規產品具有產品生命週期長、寬溫、高可靠度及長期供貨需求。在車用領域也一樣。南亞科目前產品範圍仍涵蓋DDR2到DDR5,並強調車規客戶對產品品質與長期穩定供貨的需求。這就是成熟DRAM真正的「長尾市場」。
真正重要的不是需求下降 而是供給下降得更快
成熟DRAM最有意思的地方,也正在這裡。
假設某一項舊產品的全球需求從100下降到80,再下降到60,看起來確實是一個衰退市場。
可是,如果同一期間願意供貨的廠商從10家變成5家,再變成2家,那麼市場最後可能不是價格崩盤,反而是:需求下降30%,供給卻下降50%。
結果就是剩下來的供應商擁有更高的議價能力。
這也是2026年DRAM市場正在發生的事情。
TrendForce指出,全球主要DRAM供應商持續退出DDR4以下成熟製程產品,供給結構性收縮後,訂單開始向DDR3甚至DDR2移動。2026年3月DDR3與DDR2部分產品平均價格單月就上漲20%至40%。
到了年中,供給緊張甚至出現非常罕見的「降規格搶貨」。
TrendForce觀察到,由於DDR4供貨不足,一些OEM與ODM為了控制成本並取得供應,把部分DDR4產品重新設計成DDR3,甚至出現DDR3改用DDR2的情況。
DDR2第二季合約價因此預估季增55%至60%,第三季甚至還可能再增加35%至40%。
這透露了一個非常反直覺的現象:科技越進步,不代表舊記憶體價格一定越低。
當大廠全部往高階產品移動後,成熟DRAM反而可能從「低階商品」變成「供給稀缺商品」。
AI沒有消滅DDR4 反而正在排擠DDR4產能
這也是本輪DRAM行情和過去最不一樣的地方。AI對南亞科最大的幫助,未必是南亞科直接與SK海力士競爭最頂尖的HBM,而是HBM正在大量吸走全球DRAM產業最珍貴的資源,包含晶圓廠空間、先進製程、設備、工程師與資本支出,全部具有機會成本。
三星、SK海力士、美光若認為生產HBM與Server DRAM可以取得更好的報酬,自然不會積極把產能留在DDR4等成熟產品。
TrendForce最新研究仍指出,主要供應商持續退出成熟製程,DDR4供給將進一步收緊;AI需求則讓供應商庫存維持極低水位,持續掌握強大的價格談判能力。
甚至連美光今年重新在美國Virginia Fab 6生產DDR4與LPDDR4,都不是為了重新大規模搶攻消費電子DDR4市場,而是鎖定汽車、工業、網通、醫療器材、國防與航太等長生命週期產品。
TrendForce並指出,美光整體DDR4產量占比仍預計持續下降,全球DDR4在2026年仍可能維持供不應求。
這就形成一個非常重要的投資邏輯:
HBM越熱門,大廠越願意退出成熟DRAM;大廠退出越快,留在成熟DRAM市場的供應商議價能力反而可能越高。
南亞科正是主要受惠者之一。
南亞科不是只靠DDR4 產品其實橫跨DDR3到DDR5
因此,如果仍然把現在的南亞科單純定位成「DDR4漲價概念股」,可能已經低估它目前正在進行的轉型。
南亞科今年上半年即表示,公司仍持續供應DDR5、LPDDR5/5X、DDR4、LPDDR4/4X、DDR3與LPDDR3等多世代產品。
這樣的產品布局有一個重要優勢:市場往前升級,它可以往DDR5走;市場留下長尾需求,它仍然可以供應DDR4與DDR3。
而且南亞科第一季法說會就指出,AI除了帶動HBM與高容量DDR5外,高階企業SSD、BMC與NIC等設備,對DDR4、LPDDR4與DDR5本身也具有強勁需求。
換句話說,DDR4不一定只是舊電腦使用的「落後記憶體」,它同樣存在於AI資料中心周邊設備。
南亞科今年第三季更進一步揭露,包括伺服器、網路、儲存與系統管理在內的AI基礎設施相關產品,已經占公司營收超過20%。
這使得南亞科的故事開始從:「成熟DRAM漲價。」
逐漸轉變成:「成熟DRAM稀缺+AI基礎設施需求+先進DRAM升級。」
Q3毛利率85.7% 這會是未來常態嗎?
這就進入投資人最重要的問題。
南亞科2026年第三季營收達1,336.49億元,季增61.9%,DRAM平均售價單季漲幅超過60%;毛利率更從第二季的79.5%進一步衝上85.7%,營業利益率達80%,單季EPS高達25.40元,前三季累計EPS49.28元。
而最新10月營收又達464.76億元,月增3.07%、年增487.73%,前10月累計營收3,117.61億元,年增602.15%。
這代表至少進入第四季第一個月後,南亞科營收動能仍然維持在歷史高檔。
但是如果問:85.7%的毛利率能不能長期維持?答案必須相對保守。很難。
因為85.7%已經是極端供需失衡下產生的超高毛利率,不能直接當成南亞科未來五年、十年的正常獲利水準。
最好的證據就是南亞科自己。2025年第三季南亞科的毛利率還只有18.5%;短短一年後,2026年第三季就衝上85.7%。
一年之間超過60個百分點的差距,本身就告訴投資人:DRAM仍然是一個高度循環產業。
因此,南亞科真正的長線投資價值,不應該建立在「85%毛利率永久化」,而應該觀察:下一次景氣谷底,毛利率還會不會掉回過去的低點?這才是關鍵。
南亞科真正要做的是「墊高毛利率底部」
如果南亞科未來可以做到三件事情,它的估值模式才可能真正產生變化。
第一,是繼續保留成熟DRAM的長尾市場。
當三星、SK海力士、美光逐步退出部分成熟製程,如果南亞科可以透過工控、網通、汽車、醫療與特殊應用取得較穩定的客戶關係,那麼成熟DRAM就可能從Commodity,逐漸變成具有長期供應價值的Specialty DRAM。
第二,是持續提高AI與高附加價值產品占比。
南亞科第三季AI基礎設施營收已經超過20%,未來如果Server、Networking、Storage、BMC、NIC等產品占比繼續提高,產品組合就會比過去單純依賴PC與消費性DRAM健康。
第三,是往更先進製程與封裝技術走。
南亞科目前第三代10奈米級1C製程預計2027年第一季開始進行客戶驗證,1D、1E與EUV同步開發;公司另外規劃屏東3D晶圓封裝測試廠,預計在2028年底前導入TSV與Wafer Stacking等3D IC技術。
這代表南亞科並不是打算一輩子守著DDR3、DDR4。
而是一邊吃成熟DRAM供給退出產生的高毛利,一邊拿這一輪景氣循環賺到的現金,投資下一代DRAM與AI產品。
這才是比較健康的長期策略。
未來新廠才是另一個關鍵
南亞科新廠預計2027年第一季開始裝機,2028年底目標月產能達3萬片,2030年底達到5萬片。
這裡最值得注意的一句話,是南亞科表示:未來擴建將主要配合客戶長期合約的AI專案。
這件事情的重要程度,可能遠高於單純增加多少萬片產能。
因為過去記憶體產業最大的問題就是:價格上漲→大家擴產→供給過剩→價格崩盤→虧損→停止擴產→再次短缺。這就是典型景氣循環。
如果未來南亞科的新產能不是看到價格高就大量開出,而是先取得AI客戶、長期合約與明確需求後才逐步擴充,那麼供給紀律就可能比過去更好。
而這正是市場願不願意提高記憶體股估值的關鍵。
2027年DRAM市場仍可能供不應求
目前產業研究也還沒有看到供過於求快速回來的跡象。
TrendForce預估,2027年AI仍然是記憶體需求最主要驅動力,HBM持續占用產能,加上AI Server與CPU Memory需求增加,DRAM需求成長速度仍可能高於供給。
其估計2026年全球DRAM供需充足率約為負1%至負2%,而2027年缺口甚至可能進一步擴大。
9月底最新研究也指出,HBM與傳統DRAM仍在競爭有限的先進製程與晶圓產能,因此全球記憶體供給偏緊的情況可能一路延續至2027年。
所以至少從目前資料來看:這一次DRAM高景氣循環還沒有看到明確結束訊號。
成熟DRAM不是夕陽產業 而可能變成「最後供應者市場」
因此,回到最開始的問題:AI時代來臨之後,DDR4甚至DDR3會沒有市場嗎?
答案並不是如此。
它們的總需求長期確實會逐漸下降。
但這並不等於價格一定崩盤,更不代表剩下的供應商一定沒有利潤。
真正值得觀察的是:需求下降的速度,和供給退出的速度,到底誰比較快?
如果DDR4需求一年下降10%,但全球產能下降20%,DDR4反而可能比以前更缺。
如果DDR3需求一年下降15%,可是主要DRAM廠全部不願意再做,剩下的長尾客戶依然可能願意付出更高價格確保供應。
這就是成熟記憶體最重要的投資邏輯。
它不是成長產業,但是它有可能成為:供應者快速退出之下的稀缺產業。
而這也正是南亞科未來最值得觀察的地方。
南亞科真正的長線劇本:一邊守舊、一邊攻新
從現在的產品與投資方向來看,南亞科最理想的發展模式,可能不是全面放棄DDR3、DDR4去與SK海力士、美光正面競爭HBM。
而是形成兩條戰線。
一條戰線守成熟市場:DDR3、DDR4、LPDDR4→工業、車用、網通、醫療、IoT與長生命週期設備。
另一條戰線攻高階市場:DDR5、LPDDR5、1C/1D/1E、EUV、AI Infrastructure、TSV、3D IC與Wafer Stacking。
前者提供的是成熟市場的稀缺性與現金流。
後者提供的是成長與更高附加價值。
如果南亞科最終能成功把這兩條產品線結合,那麼市場對它的理解,就可能逐漸從過去的:「DRAM價格漲就賺、價格跌就虧的景氣循環股。」
轉變成:「同時掌握成熟DRAM稀缺市場與AI記憶體成長市場的專業記憶體供應商。」
這才是真正有機會扭轉南亞科長期本益比的地方。
因此,投資人未來不應該只盯DDR4報價,也不應單純用2026年85.7%的毛利率去外推未來獲利。
真正應該觀察的,是下一次DRAM景氣降溫時:南亞科的毛利率還剩多少?
如果下一輪谷底來臨,南亞科仍然能靠成熟DRAM長尾市場、AI基礎設施、高階DDR5與長約客戶維持顯著高於過去的毛利率與正向自由現金流,那麼這家公司才算真正完成轉型。
屆時市場需要重新思考的,可能就不只是:「這一輪DRAM可以漲多久?」
而是:「AI時代,南亞科是否已經成功把記憶體景氣循環的谷底永久墊高?」
如果答案逐步變成肯定,南亞科未來真正值得期待的,就不只是某一季EPS創新高,而可能是一場從景氣循環股走向結構性高毛利記憶體供應商的估值重評。