記憶體漲價帶動獲利成長,華邦電第三季營運成果也反映在現金流上。依公司11月3日公布的2026年第三季法說簡報,單季營業活動現金淨流入458.68億元,扣除資本支出159.48億元後,自由現金流達299.20億元,高於第二季的181.34億元。在擴大投資的同時,本季營運產生的現金仍足以支應資本支出,成為觀察後續擴產資金能力的重要指標。
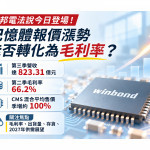
華邦電第三季合併營收823.31億元,季增37.6%、年增278.2%;歸屬母公司淨利354.22億元,每股盈餘7.58元,前三季累計每股盈餘15.32元。第三季合併毛利率升至70.6%,營業利益率達53.2%,均較第二季改善。
獲利成長背後,價格是重要推力。公司簡報顯示,第三季客製化記憶體解決方案(CMS)營收季增50%,美元計價的混合平均售價增加近60%,位元出貨量則減少高個位數百分比;Flash營收季增34%,位元出貨量持平,美元計價的混合平均售價增加低三十位數百分比。這意味本季營收成長主要受到售價與產品組合帶動,後續仍須觀察價格漲勢與出貨表現能否延續。
營收擴大的同時,營業費用也明顯增加。第三季合併營業費用143.17億元,較第二季增加34.2%,但增幅低於營收。以損益表數字計算,營業費用占營收比重由第二季約17.8%,略降至第三季約17.4%,顯示本季營收成長仍能吸收費用增加,營業利益因此季增51.1%。
其中,依簡報包含記憶體及軟體服務事業的分類,研發費用由第二季40.67億元增至59.14億元,管銷費用由33.12億元升至49.54億元。公司未在該頁揭露增加原因,後續仍須釐清費用成長來自哪些項目,以及是否具有持續性,才能進一步判斷未來費用率走向。
現金流表現則提供另一個觀察角度。華邦電第三季營業活動現金淨流入458.68億元,高於第二季233.06億元;即使資本支出由51.72億元增加至159.48億元,自由現金流仍較前季增加117.86億元。依公司定義,自由現金流為營業活動現金流減去資本支出,反映本季營運現金在支付資本支出後仍有餘裕,但不等同可全數用於配息的金額。
截至9月底,華邦電現金、約當現金及避險金融資產合計848.56億元,較6月底增加230.30億元。第三季籌資活動現金淨流出64.83億元,其中銀行借款項目淨流出60.63億元;搭配營業與投資活動現金流觀察,本季現金增加有營運現金流支撐。
資產負債結構也有所變化。9月底負債總額1,107.63億元,較6月底減少87.29億元,流動比率由1.60倍提高至2.50倍。不過,長期計息負債由214.49億元增至310.96億元,因此不能將總負債下降解讀為各類借款同步減少,仍須透過財報附註釐清借款期限與結構變化。
營運資金方面,9月底應收帳款493.07億元,較6月底增加31.7%;存貨293.84億元,增加13.9%。兩者期末餘額增幅均低於第三季營收季增幅,但僅憑季底餘額與單季營收,仍不足以判定收款天數或存貨周轉效率改善,後續需持續追蹤相關指標。
資金運用的下一個焦點是擴產。華邦電表示,記憶體事業2026年全年資本支出計畫約395億元,前三季累計已支出234億元,全年計畫約95%用於生產設備。公司並規劃高雄廠Module B於2026年底動土,無塵室規劃月產能5萬至6萬片,長期供貨合約仍在洽談中;上述規劃不代表新增產能已開始量產。
展望後市,華邦電預期CMS第四季合約價格仍有進一步上漲潛力,高容量NOR Flash供給吃緊與價格上行趨勢可望延續至2027年。不過,公司也提醒,通膨與利率不確定性可能壓抑消費支出及傳統電子需求。對華邦電而言,第三季已展現價格上升帶動獲利與現金流的效果;接下來的觀察重點,將是報價、出貨及費用成長,能否持續支持擴產所需資金。
▲圖片由ChatGPT生成