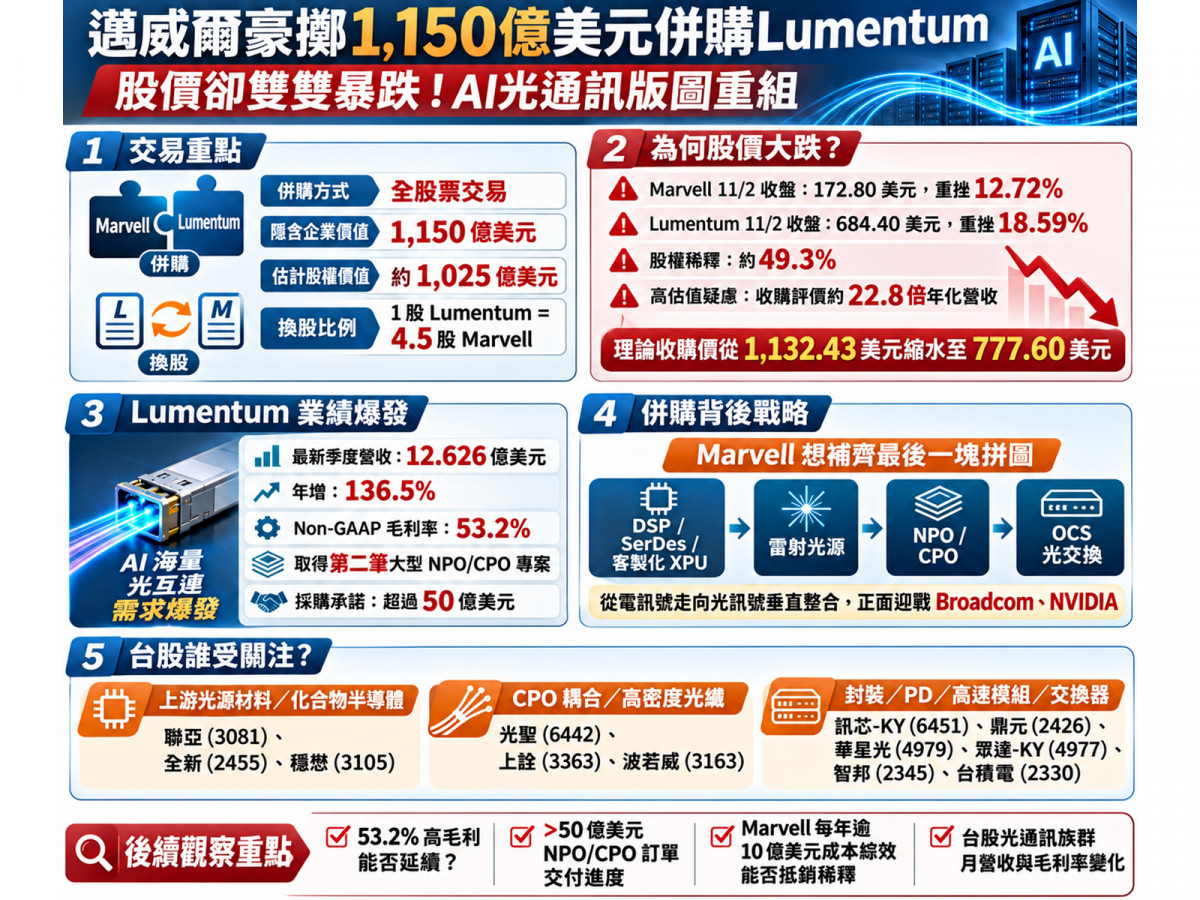
美國半導體大廠 Marvell Technology (MRVL)於 2026 年 11 月 2 日正式宣布,以隱含企業價值高達 1,150 億美元(估計股權價值約 1,025 億美元)的全股票交易方式,收購光學與雷射元件巨頭 Lumentum Holdings (LITE);
同日 Lumentum更公布最新會計年度第一季營收暴增 136.5% 達 12.626 億美元,並宣布奪下第二筆規模超過 50 億美元的大型 NPO/CPO 專案採購承諾!
如今晶片巨頭正從單純賣晶片,全面走向涵蓋電子訊號、雷射光源與先進封裝的垂直整合戰。
儘管這樁世紀併購案因高估值與換股稀釋疑慮,導致 11 月 2 日 Marvell重挫 12.72%(收 172.80 美元)、Lumentum暴跌 18.59%(收 684.40 美元);
但隨著全球光源供應鏈集中度提高、各大廠積極尋求第二供應商分散風險,也讓台股光通訊與半導體供應鏈關鍵大廠,成為這波全球 AI 光通訊版圖重組下最受矚目的焦點!
世紀併購雙雙重挫真相拆解:業績狂翻逾1倍,為何市場卻用大跌投票?
為什麼 Lumentum交出亮眼財報、Marvell端出高達 5,500 億美元的可服務市場規模藍圖,兩家公司股價從 10 月 28 日收盤至 11 月 2 日卻分別累計重挫約 31.3% 與 25.1%,連帶拖累費城半導體指數於 11 月 2 日大跌 3.37%(收 10,328.33 點,跌破約 10,793.85 點的 200 日均線達 4.31%)?
- 換股連動與股權稀釋端:近 50% 股數膨脹對沖獲利成長,理論收購價從 1,132 美元縮水至 777.6 美元
本次併購並非以現金支付,而是採「每 1 股 Lumentum固定交換 4.500 股 Marvell」的全股票交易,合併後原 Marvell股東持股降至約 67%、原 Lumentum股東持股約 33%,意味著合併後總股數將較原 Marvell股數膨脹約 49.3%!
依官方最近季度年化模型試算,合併後年化營收雖從 Marvell獨立的約 126 億美元增至約 177 億美元、簡化年化 Non-GAAP 營業利益由約 46.6 億美元(營益率約 37%)增至約 69 億美元(營益率約 39%,成長約 48%),但在未計入每年逾 10 億美元成本綜效目標前,48% 的營業利益增長幾乎被 49.3% 的股權稀釋完全抵銷!
此外,依 10 月 28 日 Marvell收盤價 251.65 美元計算,每股 Lumentum理論對價原為 1,132.43 美元(溢價約 23.9%);
隨著 11 月 2 日 Marvell跌至 172.80 美元,4.5 股換股對價已大幅縮水 31.3% 至 777.60 美元。
加上交易預計要到 2028 年上半年才能完成、期間面臨中國等反壟斷監管審查(若特定監管條件未達成,Marvell 恐需支付 32 億美元解約費),導致 Lumentum收盤價(684.40 美元)較理論對價再折價 93.20 美元(約 13.6%)。 - 景氣高峰估值與資本紀律端:高達 18~22.8 倍 EV/Sales 引發「買在最高點」疑慮,甲骨文(ORCL)與蘋果(AAPL)同步敲響成本警鐘
以 1,150 億美元企業價值估算,收購評價相當於 Lumentum最新季度年化營收的 22.8 倍,摩根士丹利分析師更質疑此舉恐是在光學供需最緊俏、毛利率最高峰時付出天價。
這股對「AI 資本效率與成本」的嚴格檢視正席捲美股:同一天(11 月 2 日),背負約 2,361 億美元未償債務本金且預計 FY2028 下半年自由現金流才轉正的甲骨文Oracle (ORCL),正式向 SEC 提交發行 100 億美元普通股與 100 億美元優先債券的文件,股價單日重挫 8.76% 收 119.22 美元;
而盤後公布 FY2026 第四季財報的蘋果Apple (AAPL),雖營收年增 12% 達 1,145 億美元、稀釋 EPS 達 2.10 美元(毛利率 47.9%)雙雙優於預期,卻因記憶體漲價壓抑成本,將下一季毛利率指引下調至 45%~46%。
當 AI 叢集邁向萬顆 GPU:為什麼 Marvell寧可挨罵也要搶下「雷射光源與 CPO」?
儘管華爾街嫌貴,但從產業基本面來看,Lumentum同日公布的 2027 會計年度第一季財報卻證明 AI 光通訊需求正在猛烈爆發:
- Lumentum營收狂飆 136.5%,再奪逾 50 億美元 NPO/CPO 大單:
Lumentum最新一季營收達 12.626 億美元(年增 136.5%,其中光學元件年增 98.9%、光學系統暴增 228.8%),Non-GAAP 毛利率大增 13.8 個百分點至 53.2%,Non-GAAP 營益率跳升 23.6 個百分點至 42.3%,Non-GAAP EPS 衝上 4.57 美元(去年同期僅 1.10 美元);
公司更預估下一季(FY2027 Q2)營收將再季增約 26.7% 達 15.75 億~16.25 億美元(Non-GAAP 營益率上看 45.0%~46.0%、EPS 達 5.90~6.20 美元),並正式宣布取得第二個大型 NPO/CPO 專案、採購承諾超過 50 億美元,且光學電路交換器(OCS)未來有望成長為年營收數十億美元的支柱! - 補齊「電訊號+光訊號」最後拼圖,正面迎戰博通(AVGO):
當 AI 資料中心擴展至數千、數萬顆加速器,傳統銅線面臨訊號衰減與功耗瓶頸,光互連必須推進至緊鄰晶片的 NPO 與 CPO 封裝。
Marvell繼 2026 年 2 月收購 Celestial AI(掌握 Photonic Fabric 光互連)與 XConn Technologies(掌握 PCIe/CXL 交換晶片)後,本次併購 Lumentum正是為了將自家的 DSP、SerDes、客製化 XPU,與 Lumentum的 EML/CW 雷射、磷化銦(InP)材料、800G/1.6T 光模組及 OCS 光交換全面整合,打造能與博通 Broadcom(AVGO)、輝達 NVIDIA(NVDA)、Coherent(COHR)及思科 Cisco(CSCO)抗衡的一站式光電整合平台!
台灣 CPO 與光通訊供應鏈總體檢:三大受惠與競爭邏輯一次看懂!
隨著 Marvell將關鍵光源廠 Lumentum納入麾下,全球光通訊產業出現結構性改變:一方面 AI 光互連總需求持續擴張,另一方面其他網通與晶片大廠為避免受制於競爭對手 Marvell,勢必加速導入「第二供應商」,加上 Lumentum將產能集中於高階雷射亦帶來委外代工契機。
台股供應鏈可分三大梯隊追蹤:
InP 雷射磊晶與化合物半導體代工——聯亞(3081)、全新(2455)、穩懋(3105)
掌握上游高階光源材料與製程:
隨著高階 EML 與矽光子連續波(CW)雷射供不應求,深耕磷化銦(InP)光通訊磊晶與雷射元件的聯亞 (11 月 2 日收 2,415 元,逆勢上漲 1.90%)、布局化合物半導體光電子磊晶的全新 (收 449.5 元,上漲 0.56%),以及提供 InP 與砷化鎵(GaAs)晶圓代工的穩懋,直接處於光源分散採購與產能外溢的核心位置。
CPO 光學耦合、FAU 與高密度光纖連接——光聖(6442)、上詮(3363)、波若威(3163)
卡位資料中心高密度光互連基建:
受惠大型雲端服務商加速部署光纖網路與 CPO 架構,提供高密度光纖連接與被動光學元件的光聖 (11 月 2 日收 1,265 元,上漲 2.85%)、專攻光纖陣列單元(FAU)與 CPO 光學耦合技術的上詮 (當日回檔 3.48%),以及布局光互連模組化連接的波若威,長線成長方向明確,後續重點在於客戶認證進度與實際交付量。
梯隊三:光通訊封裝、光偵測器委外與高速模組/交換器——訊芯-KY(6451)、鼎元(2426)、華星光(4979)、眾達-KY(4977)、智邦(2345)、台積電(2330)
- 封裝與光偵測器(PD)迎委外轉單關注:
業界指出,隨著國際大廠將資源集中於高毛利雷射光源,布局高階光通訊封裝與光學模組的訊芯-KY,以及提供高速光接收器與光偵測器(PD)的鼎元,有機會受惠於外包與轉單需求。 - 高速光模組、交換器與先進製程雙引擎:
在 800G、1.6T 高速光收發模組與 AI 網路升級浪潮下,光模組廠華星光 (11 月 2 日收 426 元,下跌 4.70%)、眾達-KY (當日大漲 5.78%),以及高速交換器龍頭智邦與掌握先進製程及矽光子整合技術的台積電,仍是支撐全球 AI 網路算力擴張的關鍵基石。
緊盯「換股價差、53.2%高毛利續航力與超微(AMD)財報」三大關鍵指標!
Marvell以 1,150 億美元併購 Lumentum卻引發股價重挫,並非宣告 AI 光通訊產業終結,而是資本市場已正式進入「嚴格檢驗併購估值、股權稀釋與自由現金流回報」的獲利驗證期。
接下來除了密切關注美東時間 11 月 3 日舉行的美國期中選舉,以及同日美股盤後公布的超微 AMD(AMD,11 月 2 日收跌 7.52% 至 466.84 美元)第三季財報與 AI 伺服器展望外,在中長期操作上應緊盯三大核心指標:
第一,Lumentum高達 53.2% 的 Non-GAAP 毛利率與逾 50 億美元 NPO/CPO 訂單的實際交付進度;
第二,Marvell每年逾 10 億美元成本綜效能否如期兌現並抵銷近 50% 的股數稀釋;
第三,台股光通訊族群如聯亞、光聖、訊芯-KY、上詮與華星光的月營收與毛利率是否真正反映轉單與量產效益。
唯有鎖定具備實質獲利與合理估值的核心廠商,才能在這場 AI 光電整合淘汰賽中穩健勝出!
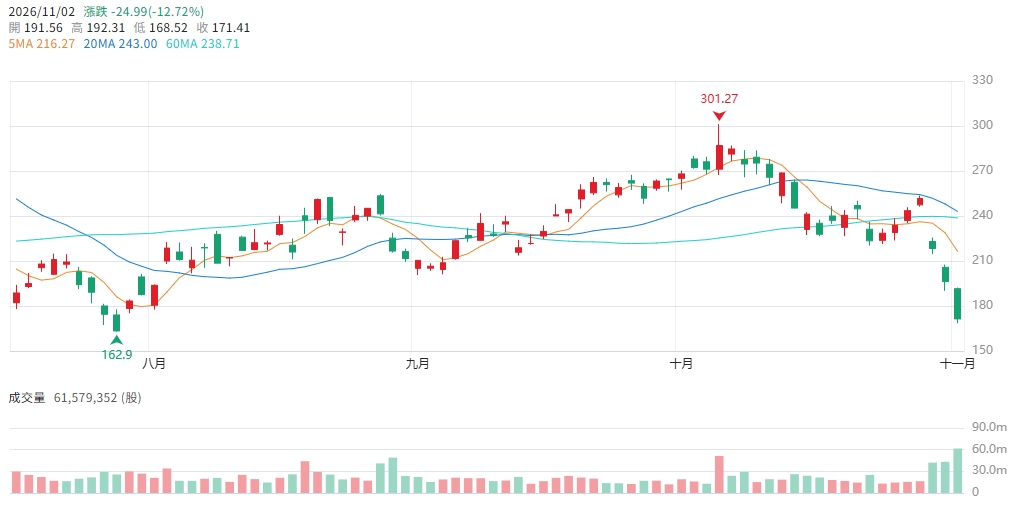
▲圖/CMoney Marvell Technology (MRVL) K線圖
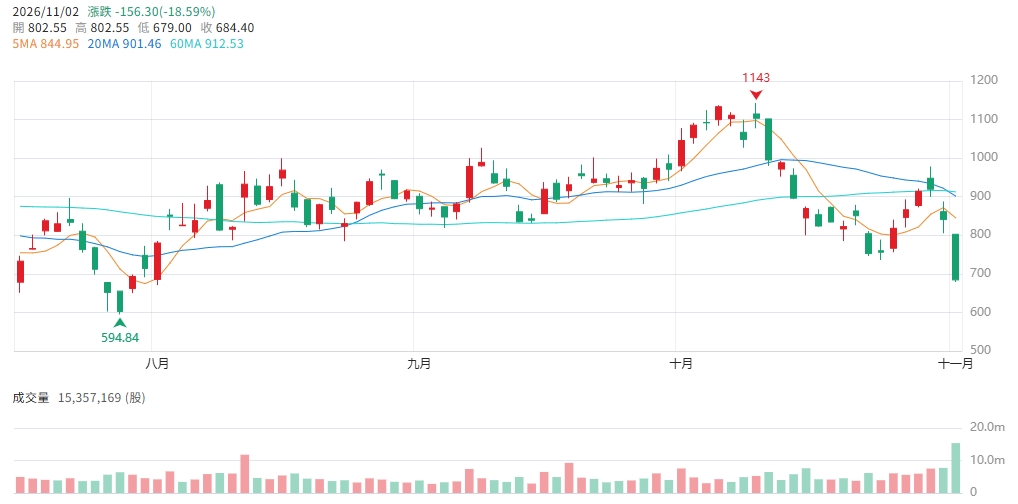
▲圖/CMoney Lumentum Holdings (LITE) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。