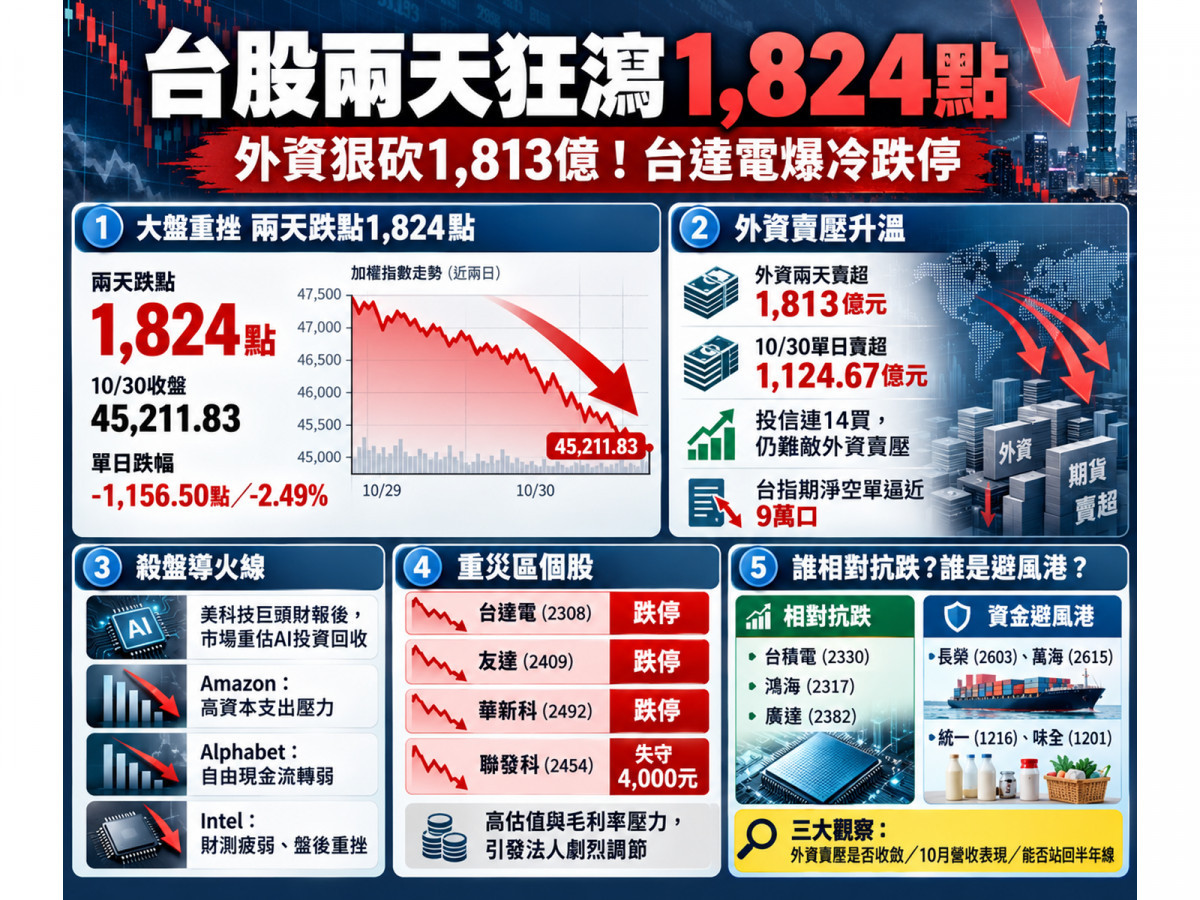
今(30)日台股再度遭到空頭血洗,加權指數盤中一度狂瀉 1,642.07 點(跌幅約 3.54%)觸及 44,726.26 點,終場雖拉出 485.57 點下影線守住 45,000 點大關,仍重挫 1,156.50 點(跌幅 2.49%)收在 45,211.83 點,短短兩個交易日累計暴跌達 1,823.75 點(約 1,824 點,跌幅約 3.88%)!
回顧台股自 10 月 6 日收盤高點 49,822.55 點回落至今的軌跡,指數累計已大跌 4,610.72 點(跌幅約 9.25%,若以盤中低點計最大跌幅約 10.23%),10 月全月累計跌掉約 2,728 點、週線更吞下連三黑,且正式跌破 46,000 點前低支撐與半年線(約 45,280 點)。
然而,這場殺盤並非 AI 需求消失,而是市場正經歷「從盲目獎勵資本擴張,轉向嚴格檢驗自由現金流與獲利品質」的結構性洗牌。
當電源龍頭台達電(2308)、面板大廠友達(2409)與被動元件廠華新科(2492)紛紛打入跌停之際,具備核心算力剛需的台積電(2330)、鴻海(2317)、廣達(2382)卻展現相對抗跌韌性,而低科技相關性的航運股長榮(2603)、萬海(2615)與食品股統一(1216)更成為短線資金轉進的避風港!
崩盤真相拆解:外資兩天狂提款 1,813 億,美股科技四巨頭財報透露什麼警訊?
為什麼台股會在成交量放大至 9,338.51 億元(較前一日 8,213.76 億元量增約 13.7%;中央社快訊口徑則為 8,777.30 億元)的情況下,上演上市高達 956 家下跌(占漲跌家數高達 90.7%,僅 98 家上漲、53 家平盤)、櫃買指數更暴跌 4.42% 收 370.26 點的全面性殺盤?
- 法人籌碼與槓桿風險端:外資賣壓加速翻 1.63 倍,投信連 14 買難擋期現貨雙空與避險賣壓
觀察三大法人動向(10 月 30 日合計大賣 1,398.44 億元,兩日合計狂賣 2,215.10 億元),外資繼前一日賣超 688.15 億元後,10 月 30 日賣超金額更擴大 1.63 倍至 1,124.67 億元,兩天累計狂砍 1,812.82 億元(約 1,813 億元)!
同時,截至 10 月 29 日外資台指期淨空單已增加 4,605 口至 89,522 口,配合新台幣兌美元匯率於 10 月 29 日貶至 32.492 元(自 10 月 6 日 31.781 元持續走弱),顯示國際資金正積極降低台股曝險。
儘管投信在 10 月 30 日大買 239.93 億元(連續 14 個交易日買超、累計達 2,268.90 億元),但單日買盤僅約當外資賣超的 21.3%,難以扭轉跌勢;
而自營商單日賣超 513.70 億元中,高達 475.30 億元(占約 92.5%) 來自權證與 ETF 造市等「避險操作」(自行買賣僅賣超 38.40 億元),在急跌市況中進一步放大波動。
此外,10 月 29 日大跌時上市融資餘額竟逆勢增加 16.11 億元至 6,339.11 億元,且 10 月 30 日盤面交易高度集中於群益臺灣加權正2(00685L)與元大台灣50正2(00631L)等槓桿型 ETF,投資人須高度提防高波動下的複利耗損與融資多殺多風險。 - 國際科技巨頭財報端:雲端營收雖強,但亞馬遜(AMZN)、Alphabet(GOOGL)鉅額資本支出壓抑現金流
美股 10 月 29 日呈現明顯的「科技股單獨重挫」格局(那斯達克跌 1.37%、費半跌約 1.4%,但道瓊僅跌 0.25%、小型股羅素 2000 反而上漲 1.0%),核心原因正是四大科技巨頭財報引發「AI 投資回收能力」的重新定價:
第一,亞馬遜第三季 AWS 雲端營收雖年增 39.3% 達 460 億美元(營業利益由 114 億美元升至 178 億美元),但因維持 2026 全年約 2,200 億美元的龐大現金資本支出計畫,導致過去 12 個月累計自由現金流高達 -424 億美元,拖累盤後股價約跌 7%;
第二,Alphabet雖交出 Google Cloud 年增 103% 的佳績,卻因單季自由現金流約 -90.7 億美元,導致 10 月 29 日股價暴跌 12.6%;
第三,微軟的 Azure 營收雖年增 48%,同樣面臨 AI 設備支出增加與自由現金流年減的考驗;第四,英特爾(INTC)雖在資料中心及 AI 營收年增 78%,但受 PC 需求疲弱、製造瓶頸與晶圓廠事故拖累,盤後崩跌約 23%。這讓市場擔心雲端巨頭的高額折舊與現金消耗,將壓抑台灣 AI 供應鏈未來的本益比評價!
權值股重災區解密:為什麼台達電、友達跌停,台積電卻相對抗跌?
10 月 30 日電子股賣壓全面擴散,但細看個股跌勢,除了國際情緒傳導外,更反映出個別企業在「毛利率與庫存管理」上的基本面考驗:
- 台達電罕見打入跌停:客戶規格變更與長短料拖累 Q3 毛利率:
AI 電源與散熱指標台達電今日重挫 145 元(跌幅 9.80%),收在 1,335 元跌停價。
除了受國際 AI 資本支出疑慮波及外,關鍵導火線在於 10 月 29 日法說會揭露第三季毛利率降至 34.08%(季減 1.52 個百分點)。
管理層坦言,受部分客戶規格變更、長短料問題及資料中心交付時程調整影響,導致存貨增加並壓抑當季毛利;
儘管董事長鄭平預估第四季營收將優於第三季、毛利率也不低於第三季,但在高估值環境下,短線營運遞延仍引發法人劇烈調節。 - 面板、被動元件跌停,聯發科(2454)失守 4,000 元大關:
除了台達電外,面板大廠友達重挫 9.99% 收 30.65 元、被動元件廠華新科大跌 9.93% 收 381 元,雙雙打入跌停;
晶圓代工廠聯電(2303)續跌 3.46% 收 111.5 元,封測龍頭日月光投控(3711)下跌約 2.20% 收 668 元。
至於 IC 設計龍頭聯發科(2454)則下跌 3.21% 收在 3,915 元,正式失守 4,000 元整數關卡,後續關鍵在於 10 月 30 日下午法說會對客製化 AI 晶片(ASIC)量產時程、手機晶片需求與毛利率的最新指引。
台股產業分化總體檢:三大族群誰有實質獲利護體、誰該避開本夢比修正?
當市場開始嚴格要求 AI 投資報酬率時,所有掛名「AI 概念」的股票將不再齊漲齊跌,投資人必須依「獲利兌現度」區分三大陣營:
訂單與獲利已驗證的核心抗跌組——台積電、鴻海、廣達、緯穎(6669)
- 台積電跌幅小於大盤,掌握先進製程定價權:
在大盤重挫 2.49% 之際,台積電今日收在 2,370 元,跌幅僅 1.86%,表現相對抗跌,反映全球 AI GPU、ASIC 與高效能運算(HPC)對先進製程與先進封裝的剛性需求依然明確。 - AI 伺服器龍頭展現韌性,後續緊盯現金流與毛利:
AI 伺服器組裝大廠廣達今日逆勢力守平盤(收 318 元),鴻海也僅小跌 1.01%(收 245.5 元),同族群高價伺服器大廠緯穎(6669)亦具備實質訂單基礎。
由於 AI 伺服器單機金額高但零組件昂貴,後續追蹤重點應放在機櫃實際出貨、存貨周轉、應收帳款與營業現金流表現。
陣營二:面臨估值消化與量產檢驗的 AI 硬體鏈——電源散熱、PCB/載板、記憶體與光通訊
- 已具出貨基礎但需檢視庫存與產能利用率:
包含 AI 電源的台達電、光寶科(2301),液冷散熱的奇鋐(3017)、雙鴻(3324),高階 PCB 與銅箔基板(CCL)的金像電(2368)、台光電(2383)、台燿(6274),ABF 載板三雄欣興(3037)、南電(8046)、景碩(3189),以及記憶體族群南亞科(2408)、華邦電(2344)、群聯(8299)。
這些次產業雖受惠規格升級,但短線需嚴格檢視客戶專案時程是否遞延、高價庫存去化及毛利率能否維持。 - 提防尚未放量的新技術題材股修正:
例如涉及 800G、1.6T 與共同封裝光學(CPO)的光通訊族群聯亞(3081)、上詮(3363)、波若威(3163)、光聖(6442),部分新技術仍處於客戶驗證或早期階段;
一旦股價已提前反映數年後的樂觀獲利,在市場風險偏好降溫時最容易面臨劇烈的本益比下修。
陣營三:短線資金轉進的非電子輪動股——長榮、萬海、陽明(2609)、統一、味全(1201)
- 航運與食品逆勢突圍:
在科技股成為提款機的同時,資金短線轉向非電子族群避險,帶動貨櫃三雄中的長榮、萬海逆勢大漲逾 4%,陽明(2609)同步收紅;內需食品股統一與味全(1201)亦表現強勢。
惟航運股仍受運價與全球貿易景氣波動影響,操作上應視低相關性與合理估值配置,不宜盲目追高單日強勢股。
緊盯「半年線保衛戰、外資期現貨與 10 月營收」三大止跌訊號!
台股兩天狂瀉 1,824 點並跌破 46,000 點與半年線(約 45,280 點),宣告市場已進入「國際 AI 投資報酬疑慮引發的高波動估值修正期」。
雖然今日尾盤守住 45,000 點整數關卡(盤中低點 44,726.26 點成為極重要的短線防守觀察點,若失守恐進一步測試 44,000~44,500 點風險區;
上檔則需先收復 45,280 點半年線與 46,000~46,100 點壓力區),但單日下影線尚不足以確認底部成形。
投資人接下來切勿盲目使用槓桿攤平,應耐心等待三大止跌訊號浮現:
第一,外資現貨破千億的賣壓是否收斂、台指期近 9 萬口淨空單是否不再加空並配合新台幣止貶;
第二,聯發科(2454)法說展望與 11 月上旬公布的台灣企業 10 月營收,能否證實 AI 實質出貨未受影響;
第三,大盤能否在廣度改善下重新站穩半年線。

▲圖/CMoney 加權指數 K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。