記憶體產業真的回來了,而且這一次,恐怕已經不能再用過去單純的「景氣循環反彈」來看。
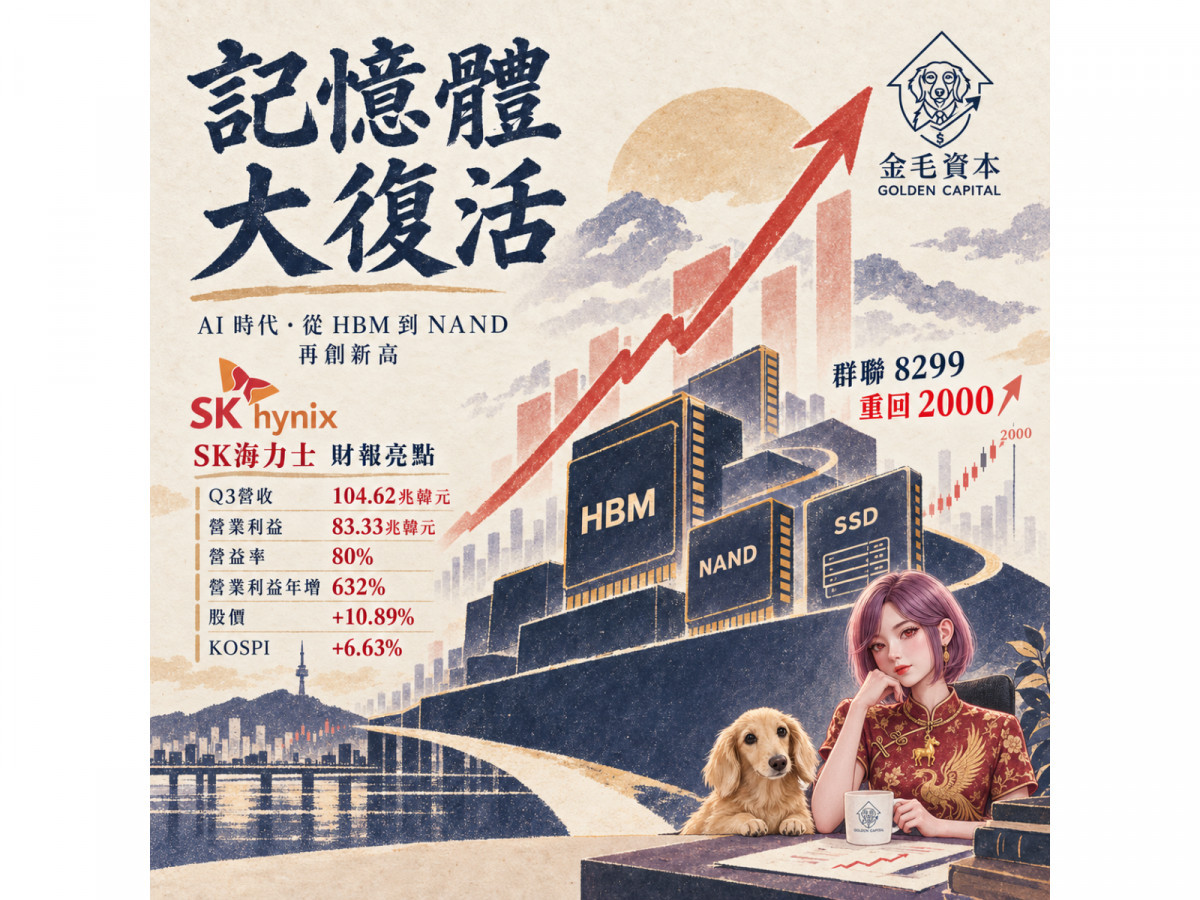
南韓記憶體巨擘SK海力士(SK hynix)10月28日公布2026年第3季財報,單季營收衝上104.62兆韓元、季增32%、年增328%;營業利益更來到83.33兆韓元,年增高達632%,營益率達驚人的80%,營收與營業利益雙雙刷新歷史紀錄。
市場用股價直接投票。SK海力士10月28日股價一度大漲10.89%,也帶動韓國KOSPI指數強漲逾6%。
但真正值得台灣投資人注意的,並不只是SK海力士今天漲多少,而是財報透露出的另一個訊號:
AI造成的記憶體大缺貨,正在從HBM一路擴散到DDR5、NAND Flash與企業級SSD。
這也讓台股下一階段的觀察焦點,從DRAM廠南亞科、華邦電,逐漸往NAND控制晶片與AI儲存解決方案廠商延伸,其中群聯(8299)就是筆者目前相對看好的指標公司之一。
HBM只是第一棒 NAND與企業級SSD開始接棒
SK海力士這份財報最重要的地方,不只是HBM4。
公司指出,第3季除了HBM4正式大量出貨之外,AI伺服器使用的DDR5需求同步強勁;另一方面,NAND Flash業務中,321層TLC企業級SSD(eSSD)銷售也持續擴張。
換句話說,AI伺服器現在缺的已經不只是GPU旁邊的HBM。
模型愈來愈大、推論量愈來愈高,AI資料中心需要儲存與讀取的資料量同步爆炸,後端必須配置更多高速、大容量SSD,讓「儲存」從過去AI供應鏈中的配角,逐漸成為另一個瓶頸。
SK海力士甚至預估,由於先進製程技術難度升高、新晶圓廠建置時間漫長,記憶體需求高於供給的結構可能一路持續至2030年。
這也是為什麼這一波記憶體行情不能只看HBM。
第一波是HBM漲價;第二波可能是DRAM全面改善;第三波則可能輪到NAND、企業級SSD與控制晶片。而第三波,正是群聯真正有機會吃到的市場。
群聯不只是NAND控制晶片 正在變身AI儲存公司
很多投資人對群聯的印象,仍停留在「NAND Flash控制IC公司」。
但2026年的群聯,營收結構已經明顯不同。
群聯9月營收達306.39億元,月增8%、年增370%;第3季營收860.77億元,季增27%、年增約375%,累計前三季營收更達1,949.32億元、年增約290%,單月、單季與前三季營收均站上歷史同期高檔。
更值得注意的是營收內容。
群聯表示,9月包括企業級SSD、aiDAPTIV、AI PC、AI Networking、AI Server及Boot Drive等AI Ecosystem Modules,營收占比已突破50%。
也就是說,現在買群聯,已經不能只用「NAND控制晶片廠」的角度估值。
它正在從傳統控制IC廠,往:NAND控制晶片+企業級SSD+AI Server Storage+Edge AI+AI Data Platform的方向轉型。
這是分析師看好群聯這一波行情最重要的原因。
群聯上半年EPS已187.43元 基本面不是只有題材
而且群聯不是只有故事,獲利已經先跑出來。
2026年第2季群聯營收678.88億元,單季EPS高達118.57元,創下歷史新高;累計上半年EPS已達187.43元。
第二季毛利率更衝上約65.3%,營業利益率約38.8%。
相較去年同期,這不是10%、20%的普通成長,而是整個產業獲利結構出現巨大改變。
背後最大的推力,就是NAND價格上漲、供給吃緊,以及企業級SSD與AI儲存需求同步爆發。
群聯先前甚至表示,取得NAND Flash本身已經開始成為限制,公司取得的NAND供應仍低於實際需求;尤其CSP、Near-cloud OEM與AI基礎建設客戶需求持續增加,公司必須提前建立庫存。
也就是說,目前群聯最大的問題某種程度已經從:「產品賣不賣得掉?」變成:「拿不拿得到足夠的NAND來賣?」這對記憶體景氣循環而言,是非常關鍵的訊號。
SK海力士財報為何對群聯特別重要?
因為SK海力士與群聯雖然不是完全相同的商業模式,但正在吃同一個AI資料爆炸的大趨勢。
AI伺服器可以簡單拆成三層:
第一層:運算
GPU、ASIC負責計算。
第二層:高速記憶體
HBM、DDR5負責讓GPU快速取得正在運算中的資料。
第三層:大量資料儲存
企業級SSD與NAND負責儲存模型、向量資料庫、訓練資料、推論資料與企業資料。
過去資本市場把大部分注意力放在第一層與第二層,因此NVIDIA、SK海力士與美光最先受惠。
但AI進入大規模推論時代之後,第三層開始變得愈來愈重要。
而群聯恰好站在第三層。
所以SK海力士今天真正帶給群聯的利多,不是「韓國記憶體股大漲,所以台灣記憶體股也要漲」這麼簡單。
真正的邏輯是:
SK海力士證明AI記憶體需求是真的,而且已經從HBM一路擴散到Server DRAM與eSSD。
這才是群聯最重要的基本面驗證。
技術面:群聯正在築底,但不建議看到記憶體大漲就追高
從群聯的波段走勢觀察,股價先前自高點約2,880元大幅修正,最低一度來到1,445元,之後展開一波明顯反彈,最高重新站回2,200元以上。
近期則重新進入整理。目前幾條重要均線大致落在:5日線約1,899元、10日線約1,986元、20日線約2,056元、60日線約2,008元、120日線約2,168元,而240日線約1,853元附近。這代表現在最大的技術面壓力並不是1,900元,而是在2,050~2,170元這一帶。
這裡同時聚集月線、中期均線與前波套牢籌碼。
因此操作上分析師不建議因為SK海力士今天暴漲10%以上,就直接追群聯。
第一觀察區:1,850~1,930元
接近240日均線與近期整理低檔,如果基本面沒有轉弱,而股價量縮回測這一區,屬於中長線可以開始觀察分批布局的位置。
第二觀察區:1,750~1,850元
如果台股出現系統性修正,但AI儲存與NAND基本面沒有改變,這一區反而是比較具有風險報酬比的中線布局區。
轉強確認:突破2,050~2,100元
若未來股價能帶量重新站穩20日、60日均線密集區,代表市場開始重新上修群聯的評價。
再往上則要挑戰約2,160~2,200元的中期壓力。
因此進場策略不是「追SK海力士大漲」,而是:基本面看多、技術面等回檔,1,850~1,930元優先觀察;突破2,100元則視為重新轉強確認。
記憶體大復活 群聯可能是下一階段的重要角色
2026年的記憶體行情已經和過去不同。
上一輪記憶體循環主要靠手機、PC需求復甦與供給減產,但這一輪背後多了一個過去從未存在過的需求黑洞——AI。
AI需要GPU,也需要HBM;需要HBM,也需要DDR5;而當AI模型開始真正進入企業、工廠、醫療、金融與個人電腦,最後一定會產生大量資料。
資料愈多,就需要愈多NAND與SSD。
因此這一輪真正值得觀察的,不只是「記憶體價格漲多久」,而是AI到底能把全球記憶體需求的長期成長率提高多少。
SK海力士第3季財報,已經提供第一個答案。
而群聯前三季營收年增近三倍、AI相關產品營收占比突破五成,也正在提供第二個答案。
如果未來NAND價格維持強勢、企業級SSD需求持續增加,而群聯能維持高毛利率與AI產品比重提升,那麼市場最終可能會重新定義群聯:它不再只是一家等待記憶體景氣循環的控制IC公司,而是一家站在AI資料爆炸、企業級SSD與邊緣AI儲存交叉點上的公司。
這也是分析師認為,在這一波「記憶體大復活」行情中,群聯值得列為核心觀察股,而不是單純短線題材股的原因。
但要注意的是,群聯今年股價波動已非常巨大,加上NAND報價、存貨評價與記憶體景氣都具有高度循環性,因此策略上仍以「拉回分批」優於看到韓國記憶體股大漲後追價。