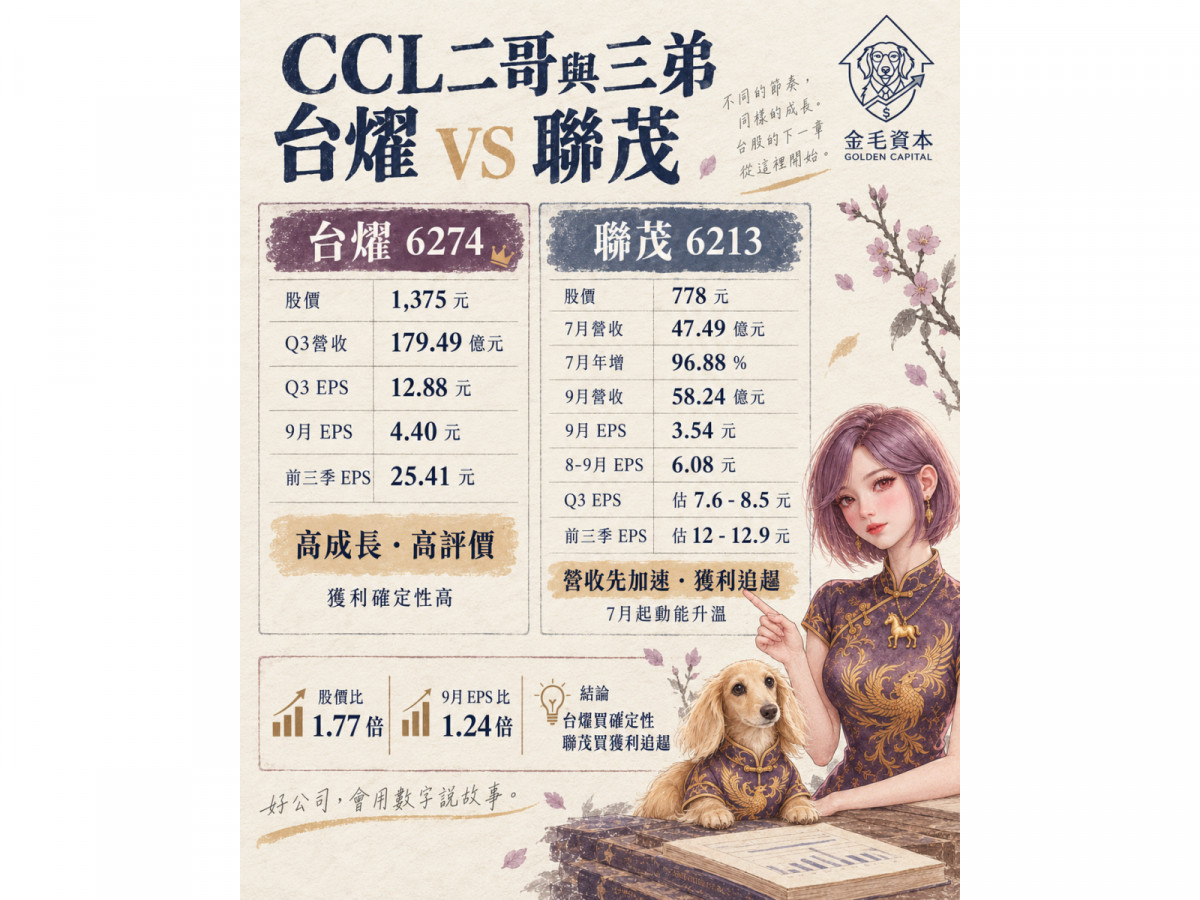
AI伺服器與高速交換器需求持續升溫,銅箔基板(CCL)雙雄台燿(6274)、聯茂(6213)獲利同步大增。隨著高階材料需求快速成長,市場關注焦點也從營收成長,進一步轉向「誰的獲利成長更快、目前股價誰更便宜」。
台燿10月28日收在1,375元,2026年第三季營收179.49億元,年增122.6%,歸母淨利38.57億元,年增284.5%,單季EPS達12.88元;9月單月EPS更達4.40元。前三季累計EPS已達25.41元,若第四季維持第三季獲利水準,全年EPS約可達38至39元,以目前股價估算,2026年預估本益比約35至36倍。
聯茂的成長速度則更值得注意。公司7月合併營收47.49億元,月增12.71%、年增96.88%,顯示第三季一開始營運就已明顯升溫;到了9月,營收進一步衝上58.24億元,年增110.71%,單月EPS達3.54元,甚至已超越第二季整季EPS 3.52元。
聯茂8月EPS為2.54元,因此光8、9月兩個月EPS就達6.08元;加計上半年EPS 4.39元,前三季目前已知EPS至少10.47元,且尚未計入7月獲利。考量7月營收已達47.49億元,推估聯茂第三季EPS約有機會落在7.6至8.5元,前三季EPS則可能進一步來到約12至12.9元。
從估值角度觀察更有意思。10月28日台燿收盤1,375元,聯茂778元,台燿股價約為聯茂的1.77倍;但兩家公司9月EPS分別為4.40元與3.54元,台燿僅為聯茂約1.24倍。
若單純將9月EPS年化觀察目前獲利速度,台燿年化EPS約52.8元,相對股價的「獲利速度本益比」約26倍;聯茂年化EPS則約42.48元,相對僅約18倍。雖然單月EPS不能直接當成年獲利預測,卻反映出聯茂近期獲利成長速度明顯快於股價重新評價的速度。
不過,台燿最大的優勢仍在「確定性」。第三季EPS 12.88元已正式確認,且800G、1.6T高速交換器與高階CCL需求持續成長,代表高獲利並非單月現象,因此市場願意給予較高本益比具有一定合理性。
聯茂則屬於「獲利追趕型」。從7月營收年增近一倍,到8、9月EPS快速跳升,高階M7、M9材料產品占比增加正在推升獲利能力。若第四季單月EPS仍能站穩3元以上,市場對2027年獲利預期仍存在進一步上修空間。
整體而言,台燿目前屬於「高成長、高評價、獲利確定性高」;聯茂則更接近「營收先加速、獲利接棒跳升、估值仍在追趕」。
若以10月28日股價比較,台燿1,375元並不能直接稱為高估,但已享有較高的成長溢價;聯茂778元則存在較明顯的相對估值折價。下一階段CCL雙雄的比價關鍵,將不只是營收誰成長得快,而是聯茂能否證明9月的高獲利不是曇花一現,進而縮小與台燿之間的估值差距。

▲台燿VS聯茂 誰才是二弟