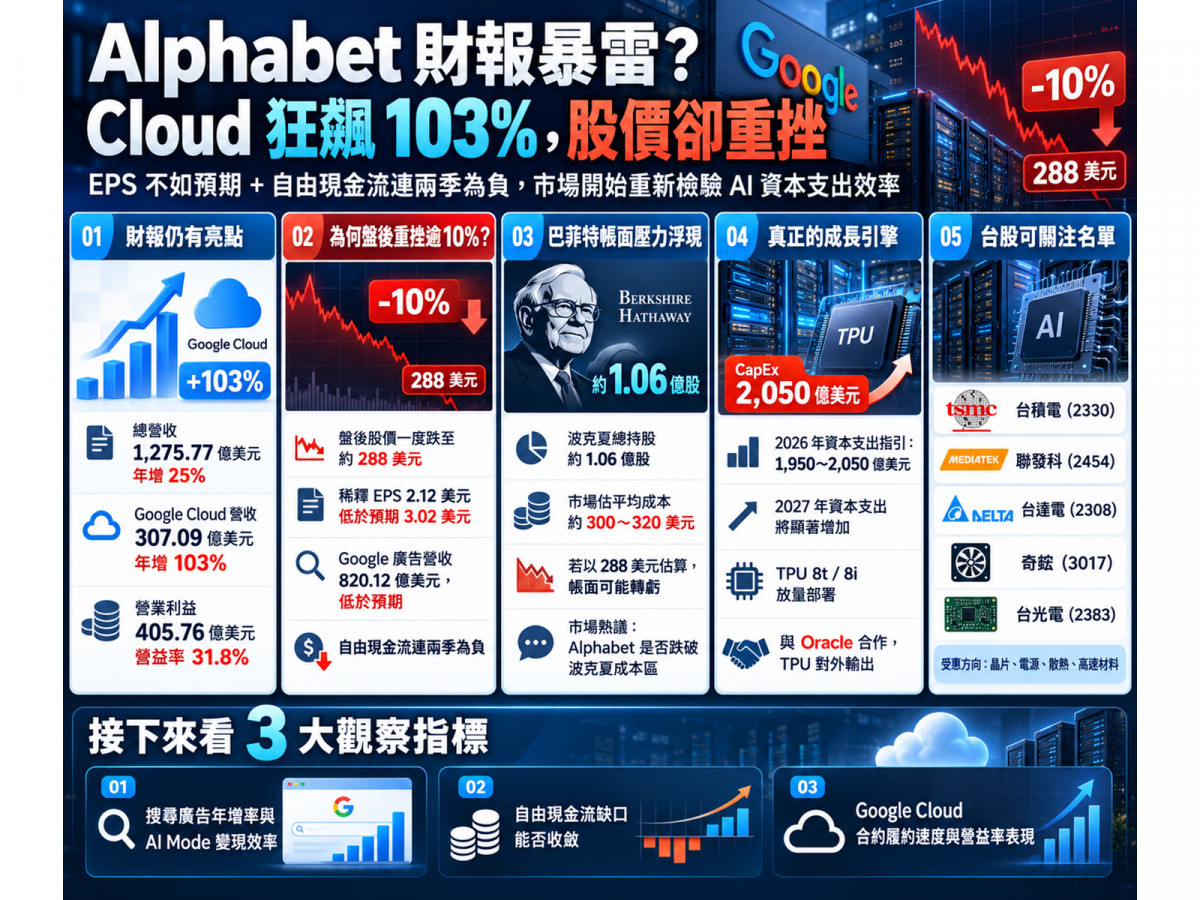
美國科技巨頭 Alphabet於 2026 年 10 月 28 日公布第三季財報,儘管總營收年增 25% 衝上 1,275.77 億美元、Google Cloud 營收更暴增 103% 達 307.09 億美元,但因自由現金流連續兩季為負且每股盈餘(EPS)低於預期,導致盤後股價一度重挫逾 10% 至約 288 美元,甚至跌破市場推估股神巴菲特旗下波克夏海瑟威的持股平均成本!
回顧 AI 基礎設施的發展軌跡,雲端巨頭為了降低對單一晶片供應商的依賴並優化算力成本,向來都是「雲端服務擴張先行、自研晶片系統外銷隨後」,如今這場硬體軍備賽正在加速演繹。
隨著 Alphabet維持全年高達 1,950 億至 2,050 億美元的資本支出指引,並預告 2027 年資本支出將進一步顯著增加,旗下第八代自研晶片 TPU 8t 與 8i 的放量部署,也讓台股供應鏈關鍵大廠,成為市場震盪下最值得深度追蹤的實質受惠焦點!
財報暴雷與巴菲特套牢真相拆解:本業獲利仍強,為何股價盤後大跌逾 10%?
為什麼 Alphabet第三季營業利益年增 29.9% 達 405.76 億美元(營益率提升 1.3 個百分點至 31.8%),盤後股價卻跌至約 288 美元,引發市場熱議波克夏海瑟威面臨帳面虧損?
- 巴菲特持股與業外損益端:6 月私募價近 350 美元,SpaceX 帳面評價損失拖累 EPS
根據 SEC 申報資料,波克夏海瑟威自 2025 年第三季建倉後一路加碼,2026 年 6 月更斥資約 100 億美元參與 Alphabet私募(以每股約 351.81 美元買進約 1,421 萬股 A 股、每股約 348.20 美元買進約 1,436 萬股 C 股),截至 2026 年 6 月 30 日總持股達 105,979,600 股(期末市值約 377.6 億美元)。
《Barron's》推估波克夏整體平均成本約落在 300 至 320 美元區間,若以盤後 288 美元試算,整體持股市值約降至 305.2 億美元(若以假設均價 300 至 320 美元估算,未實現帳面損益約為 -12.72 億至 -33.91 億美元)。
至於本季稀釋 GAAP EPS 年減 26.1% 至 2.12 美元(遠低於預期的 3.02 美元),主因是認列高達 86.64 億美元的非營業股權投資淨損失(《Barron's》估計其持有的約 5.5 億股 SpaceX 估值由每股約 171 美元降至約 151 美元,市值縮水約 110 億美元),該項目減少稅後淨利約 67 億美元、拉低 EPS 達 0.55 美元;
但即便加回該影響(調整後 EPS 為 2.67 美元,或依《Barron's》個別估算約 2.80 美元),仍低於市場共識。 - 現金流與搜尋廣告端:單季資本支出狂燒 513.55 億美元,自由現金流連兩季轉負
真正觸動華爾街敏感神經的是兩大警訊:
第一,Google 廣告營收為 820.12 億美元(低於預期的 835 億美元),其中「搜尋及其他」營收年增率由前兩季的 19%、17% 進一步放緩至 12%(633.5 億美元),反映匯率逆風及新型 AI Mode 搜尋初期的廣告變現效率較低。
第二,儘管本季營業活動現金流成長至 422.90 億美元,但單季設備現金資本支出卻高達 513.55 億美元(占營業現金流約 121.4%),加上支付 52 億美元歐盟罰款與擴大 TPU 系統銷售備貨存貨,導致單季自由現金流為 -90.65 億美元,繼第二季(-58.55 億美元)後連續兩季為負(惟過去 12 個月自由現金流仍為正 197.47 億美元,且帳上現金及有價證券合計高達 2,650.98 億美元,財務流動性依然充裕)。
雲端翻倍與自研晶片突圍:為什麼 Google Cloud 暴增 103% 與 TPU 外銷會引爆硬體升級?
在市場擔憂資本密集度上升(公司另揭露截至季末具約 9,240 億美元多年期採購承諾及約 1,520 億美元未開始租賃義務,並於 6 月啟動最高約 847.5 億美元股權籌資架構、Q3 發行約 287 億美元債券)的同時,Alphabet財報卻釋放出極為強勁的 AI 算力硬體需求訊號:
- Google Cloud 營收狂翻 1 倍、營業利益暴增 209%,在手積壓合約衝上 5,610 億美元:
本季 Google Cloud 營收年增 102.6% 達 307.09 億美元,部門營業利益更從去年同期的 35.94 億美元暴增 209.4% 至 111.21 億美元,營業利益率由 23.7% 大幅跳升至 36.2%!
同時,雲端積壓合約高達 5,610 億美元(預計未來 24 個月將認列逾 55%、即超過 3,085.5 億美元),證明企業對 AI 與雲端算力的需求正快速轉化為實質獲利。 - 2027 年資本支出繼續加碼,第八代 TPU 首度跨出自家雲端、結盟 Oracle:
Alphabet今年前三季資本支出合計約 1,319.5 億美元,維持全年 1,950 億至 2,050 億美元指引(意味第四季單季資本支出將高達約 630.5 億至 730.5 億美元),且管理層明確預告 2027 年資本支出將顯著增加。
更重要的是,Google 於 2026 年 4 月發表專攻大型模型訓練的 TPU 8t 與專攻低延遲推論的 TPU 8i 後,更於 10 月 27 日正式宣布與甲骨文(Oracle)合作,預計 2027 年起在 Oracle Cloud Infrastructure 提供 Google TPU 算力,正式從自家雲端走向對外輸出完整 TPU 系統,全面帶動上游晶片、電源、散熱與高速材料規格升級!
緊盯「搜尋變現、自由現金流與 TPU 出貨」三大指標!
Alphabet此次財報重挫,並非 AI 雲端需求降溫,而是市場從「無條件獎勵資本支出」轉向嚴格檢驗「AI 資本配置效率與搜尋廣告保衛戰」,這與同日公布財報、保有 186.33 億美元正向自由現金流的微軟(MSFT)形成鮮明對比。
接下來可密切追蹤三大驗證指標:
第一,Google 搜尋廣告年增率(本季 12%)與 AI Mode 變現效率能否改善;
第二,第四季預估高達 630.5 億至 730.5 億美元的資本支出落地後,自由現金流缺口能否隨 TPU 存貨銷售而收斂;
第三,Google Cloud 在手 5,610 億美元合約的履約速度,以及引用第三方算力成本對 36.2% 營益率的影響。
在台股操作上,短線雖需提防美股科技巨頭估值修正帶來的波動,但中長期可優先鎖定具備核心技術壁壘的台積電(2330)、聯發科(2454)、台達電(2308)、奇鋐(3017)與台光電(2383),以實際量產進度與毛利率表現作為分批布局的依據!

▲圖/CMoney Alphabet (GOOGL) K線圖

▲圖/CMoney 波克夏海瑟威(BRK.A) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。