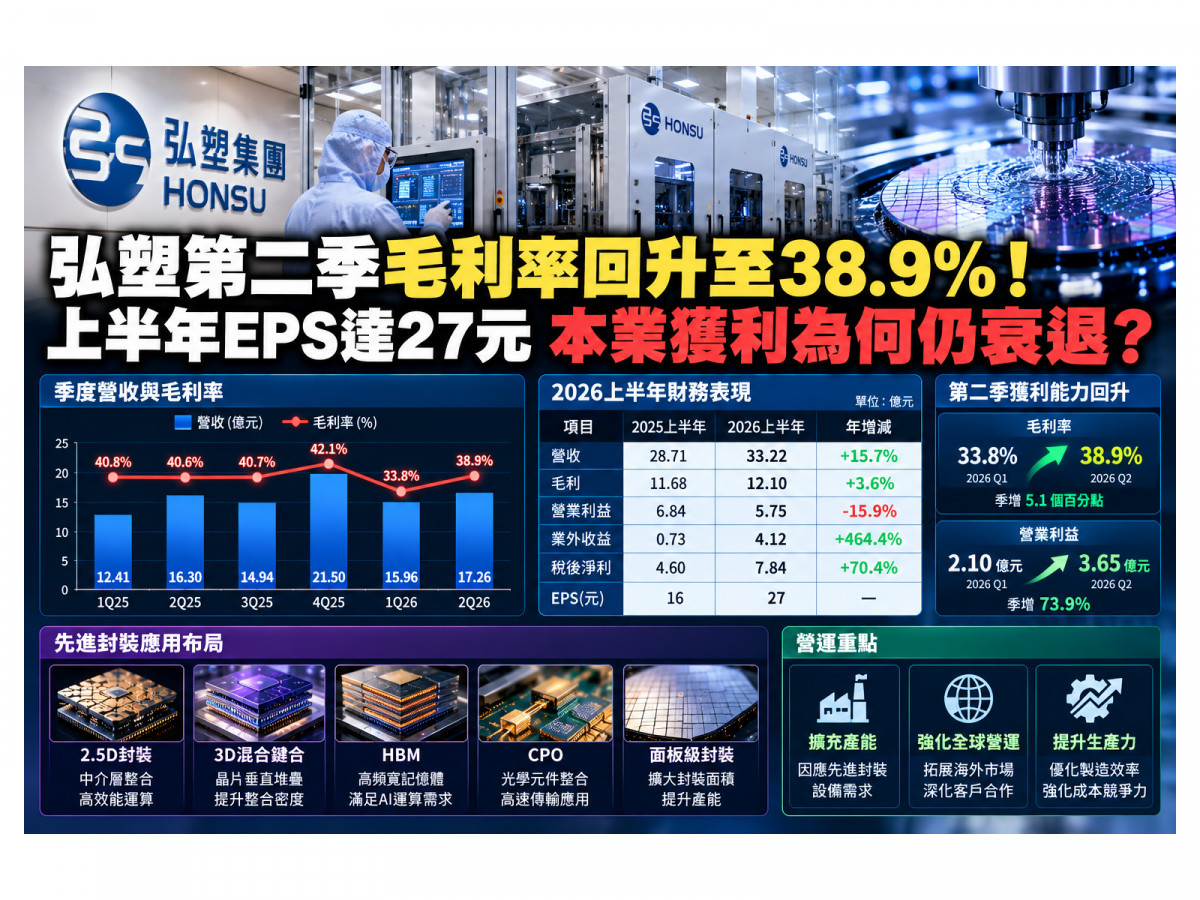
隨著人工智慧(AI)晶片需求持續成長,先進封裝成為半導體產業擴產的重要方向,相關設備供應商的營運表現也受到市場關注。半導體濕製程設備廠弘塑(3131)在最新營運簡報中揭露,2026年第二季營收達17.26億元,季增8.1%,毛利率由第一季的33.8%回升至38.9%,營業利益季增73.9%,顯示單季本業獲利能力有所改善。
不過,若將觀察期間拉長至上半年,弘塑營收雖年增15.7%,營業利益卻年減15.9%,毛利率也較去年同期下降4.3個百分點。與此同時,上半年稅後淨利達7.84億元,年增70.4%,每股盈餘(EPS)約27元。
營收成長、本業獲利下滑,稅後淨利卻大幅增加,成為弘塑最新財務表現中值得關注的現象。
第二季毛利率回升5.1個百分點 本業獲利改善
根據弘塑2026年第三季營運更新簡報所列第二季財務數據,單季營收17.26億元,較第一季15.96億元成長8.1%;毛利達6.71億元,季增24.4%,營業利益則由第一季2.10億元增加至3.65億元,季增73.9%。
獲利能力方面,第二季毛利率為38.9%,較第一季33.8%提高5.1個百分點;營業利益率也由13.2%提升至21.1%,增加7.9個百分點。
這顯示弘塑第二季不僅營收增加,營業利益的成長幅度也高於營收,單季獲利結構較第一季改善。
然而,若與去年同期相比,第二季營收雖年增5.9%,營業利益卻年減10.3%,毛利率也低於去年同期的40.6%,顯示獲利能力尚未完全恢復至去年水準。
上半年營收年增15.7% 營業費用增加壓抑本業獲利
從上半年累計表現觀察,弘塑營收由去年同期28.71億元增加至33.22億元,年增15.7%;毛利則由11.68億元增加至12.10億元,僅成長3.6%。
營收與毛利成長幅度出現落差,反映毛利率承受壓力。
弘塑上半年毛利率為36.4%,低於去年同期40.7%;營業利益率則由23.8%降至17.3%,減少6.5個百分點。
此外,上半年營業費用由4.84億元增加至6.35億元,年增31.2%,增幅高於營收成長速度,進一步壓抑本業獲利。
在毛利率下降及營業費用增加的雙重影響下,弘塑上半年營業利益由去年同期6.84億元降至5.75億元,年減15.9%。
業外收益大增逾4倍 推升上半年稅後淨利
相較於本業獲利下滑,弘塑上半年稅後淨利表現則明顯成長。
根據公司法說會簡報,上半年稅後淨利達7.84億元,較去年同期4.60億元成長70.4%,EPS約27元。
其中,業外收益由去年同期0.73億元增加至4.12億元,年增464.4%,成為上半年稅前及稅後獲利成長的重要因素。
若以簡報所列數字計算,業外收益約占上半年稅前利益9.87億元的41.7%,顯示非營業項目對當期整體獲利具有相當影響。
布局2.5D、3D封裝與HBM 濕製程設備應用持續擴展
除了財務表現,弘塑也在營運簡報中揭露先進封裝相關技術布局。
弘塑集團主要業務涵蓋半導體濕製程設備、濕製程化學品、檢測量測設備、晶圓搬運及軟體系統。其中,濕製程設備包含蝕刻、光阻去除、清洗及化學品供應系統等產品。
隨著半導體封裝技術持續升級,弘塑列出的製程應用機會,已從傳統晶圓級封裝延伸至Fan-Out、2.5D封裝、3D混合鍵合(Hybrid Bonding)等領域。
在先進封裝應用方面,也有高頻寬記憶體(HBM)、共同封裝光學(CPO)等技術方向,顯示公司正關注AI運算晶片與高速傳輸技術帶來的新製程需求。
其中,2.5D封裝透過中介層等技術整合不同晶片,已成為高效能運算的重要封裝架構;3D混合鍵合則進一步朝向晶片垂直整合發展,對製程精度、表面處理及良率控制提出更高要求。
擴產與全球布局列營運重點 後續關注交機及獲利率
面對半導體先進封裝需求,弘塑在簡報中將擴充產能、強化全球營運及提升生產力列為近期三大營運方向。
不過,公司尚未在這份簡報中提供新增產能規模、投資金額、擴產完成時間,以及未來設備交貨與營收認列的具體數字。
半導體設備業的營運具有一定專案特性,從客戶下單、設備製造、交機、驗收到營收認列,可能存在時間差。因此,即使終端半導體廠持續擴產,也不代表設備供應商的營收與獲利能立即同步增加。
此外,若設備產品組合改變,或公司在擴張過程中增加研發、人力與其他營運支出,也可能使短期獲利率承受壓力。
弘塑2025年研發費用約3.45億元,較2024年的約3.24億元增加,顯示公司持續投入技術研發。未來相關研發成果能否轉化為新產品訂單,也將影響中長期成長表現。
整體而言,弘塑第二季毛利率及營業利益率較第一季明顯回升,反映單季本業獲利有所修復;但上半年營收成長未能同步帶動營業利益增加,加上稅後淨利受到業外收益大幅挹注,顯示公司獲利結構仍有值得追蹤的變化。
隨著AI晶片推動先進封裝技術持續升級,弘塑在濕製程設備及相關製程的布局具有產業觀察價值。接下來的關鍵,不只是半導體客戶是否繼續擴產,而是新增需求何時轉化為設備出貨,以及毛利率改善能否進一步帶動本業獲利持續成長。

▲圖片由ChatGPT生成