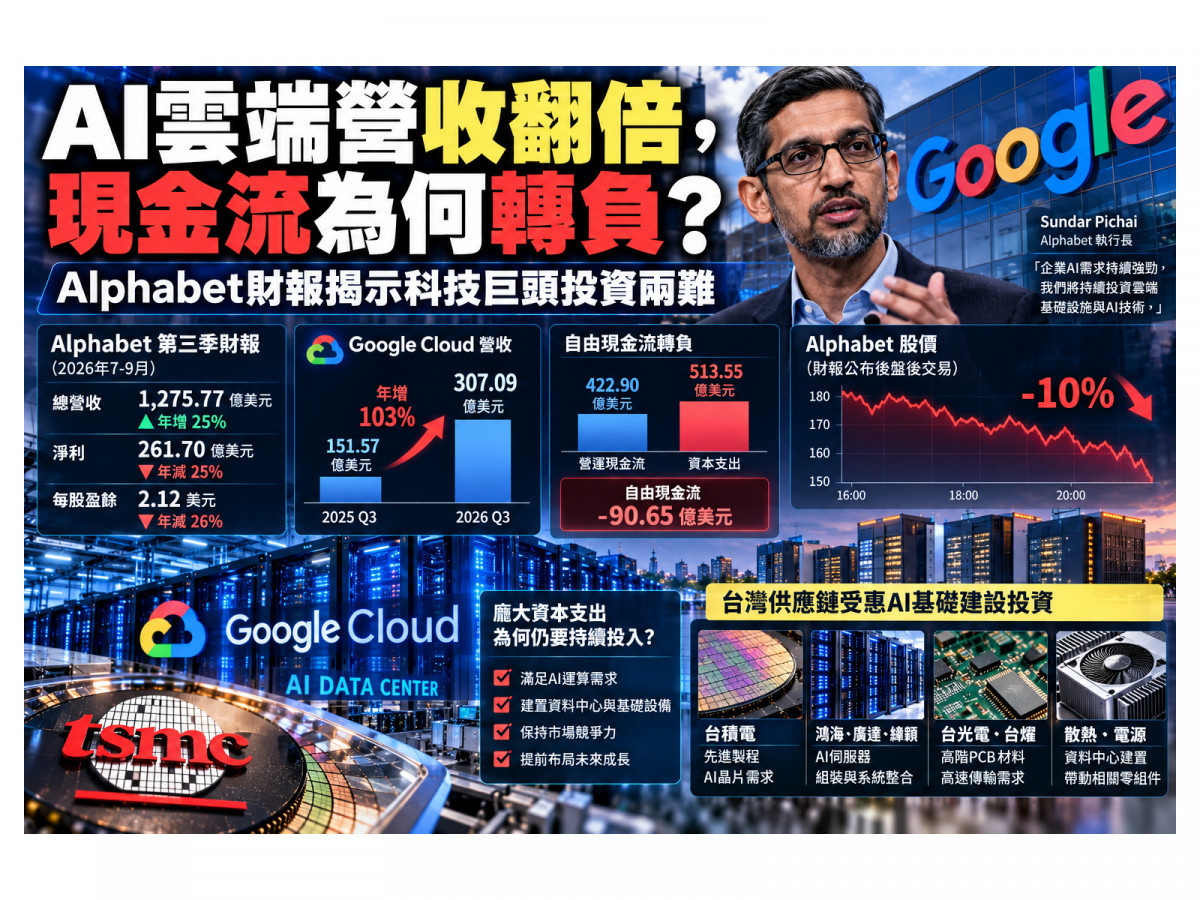
Google母公司Alphabet公布2026年第三季財報,Google Cloud營收年增高達103%,顯示人工智慧(AI)基礎設施需求持續擴張。然而,在雲端業務高速成長的同時,Alphabet單季自由現金流卻轉為負90.7億美元,股價於財報公布後的盤後交易一度重挫逾10%。一邊是快速成長的AI需求,另一邊卻是持續攀升的建設成本,凸顯全球科技巨頭正面臨新的投資難題:為了掌握AI市場而投入的龐大資金,究竟需要多久才能轉化為可持續的現金回報?
Google Cloud營收暴增103% AI需求並未降溫
Alphabet於美東時間10月28日公布第三季財報,單季合併營收達1,275.77億美元,較去年同期成長25%,連續第13季維持雙位數成長。
其中,Google Cloud表現最為突出,營收從去年同期的151.57億美元增加至307.09億美元,年增103%,成為集團最重要的成長動能之一。
Alphabet指出,雲端業務成長主要來自企業AI基礎設施、生成式AI解決方案,以及核心雲端服務需求增加。此外,公司自行研發的TPU(張量處理器)系統銷售,也已成為營收成長的重要貢獻來源。
這代表AI投資並非只有市場預期,而是已經反映在雲端服務業者的實際營收。企業導入生成式AI、建置大型模型及增加推論運算需求,都需要大量資料中心運算資源。對Alphabet而言,雲端業務的高速成長證明AI基礎設施具有商業需求,也強化公司持續擴大投資的理由。
值得注意的是,Google Cloud第三季營業利益達111.21億美元,較去年同期35.94億美元明顯成長。這說明雲端業務不僅擴大營收規模,也同步改善部門獲利。
資本支出超過營運現金流 90億美元缺口從何而來?
Alphabet第三季營運現金流約422.9億美元,資本支出約513.6億美元。依照自由現金流等於營運現金流扣除資本支出的常見計算方式,單季自由現金流約為負90.7億美元。
一般而言,企業營收增加後,若營運效率維持穩定,通常有機會創造更多現金。然而,AI雲端服務需要在客戶需求全面實現之前,就提前購置大量設備並建置基礎設施。
從GPU與自研AI晶片、伺服器、高速網路設備,到資料中心土地、電力、散熱與建築工程,相關投資往往需要先行支出,之後才能逐步透過雲端租用、AI服務及企業合約回收成本。
換言之,Alphabet並非沒有從營運中創造現金,而是當季投入基礎設施的資金,超過營運活動所產生的現金。
這也解釋了為何Google Cloud營收可以翻倍,集團自由現金流卻同時轉負。Alphabet第三季整體營業利益仍達405.76億美元,營業利益率約31.8%,代表核心業務仍具有相當的獲利能力。自由現金流轉負,主要反映當期現金支出與回收時間的差異,。
真正值得追蹤的是,這種高強度資本支出究竟會持續多久,以及未來營收與現金流成長能否逐步追上投資速度。
財報獲利不如預期 股價為何反而重挫?
Alphabet第三季淨利為261.7億美元,低於去年同期的349.79億美元;每股稀釋盈餘為2.12美元,低於去年同期的2.87美元。
與營收成長25%、營業利益增加30%的表現相比,淨利下滑形成鮮明對比。其中一項重要因素,是Alphabet第三季認列約87億美元的股權投資損失,影響當期淨利及每股盈餘。這類非營業項目與Google Cloud的日常營運獲利不同,因此不能單純將淨利下降歸因於AI資料中心支出。
然而,對投資人而言,財報仍同時呈現三項壓力:獲利未達部分市場預期、自由現金流持續為負,以及未來資本支出仍可能進一步增加。
Alphabet財務長Anat Ashkenazi表示,預期2027年資本支出將顯著增加,並指出使用第三方雲端運算產能,可能對短期利潤率形成壓力。這意味即使AI需求持續成長,企業仍可能需要付出更高成本,才能維持服務供給與市場競爭力。Alphabet股價在財報公布後的盤後交易一度下跌超過10%,反映市場對投資效率、獲利品質及未來支出規模的重新評估。
不過,股價下跌並不能全部歸因於自由現金流。廣告業務表現、非營業投資損益,以及市場原先對財報的高度期待,也可能共同影響投資人的判斷。
不投資可能落後 投資太快又面臨現金流壓力
Alphabet面臨的困境,其實也是全球大型科技企業共同面對的問題。AI產業具有明顯的規模競爭特性。企業若希望提供更強大的模型、更低延遲的推論服務及更充足的運算資源,就必須持續擴充資料中心。
但建置速度越快,資本支出與後續折舊負擔也越高。假設企業為了滿足未來三年的AI需求,提前建置大量運算設備,短期內可能先看到資本支出上升,營收則隨著客戶使用量逐步增加。
若需求成長符合預期,企業可透過更高的設備利用率、服務收入與規模經濟改善投資回報;但若需求成長放緩,或運算設備因技術更新而加速汰換,就可能面臨折舊、閒置產能及獲利壓力。
另一方面,若企業為了維持現金流而放慢投資,也可能因運算產能不足,錯失大型企業客戶及長期服務合約。因此,AI投資的核心問題並非支出越少越好,而是資本投入速度能否與實際需求、設備利用率及營收成長相互配合。
對Alphabet而言,Google Cloud營收翻倍提供了支持投資的基本面證據;但自由現金流轉負,也提醒市場,成長本身並不能保證投資回報立即實現。
從美國雲端巨頭到台灣供應鏈 訂單成長不等於獲利同步增加
Alphabet持續擴大AI基礎設施投資,對台灣半導體與電子供應鏈具有重要意義。
在晶片製造方面,台積電(2330)受惠於全球高效能運算與先進製程需求,AI加速器及相關晶片的持續開發,有助支撐高階半導體製造需求。
伺服器與系統整合方面,鴻海(2317)、廣達(2382)、緯穎(6669)等企業,則與全球資料中心及AI伺服器供應鏈密切相關。
此外,隨著資料傳輸速度提高,台光電(2383)、台燿(6274)等高階銅箔基板供應商,以及相關高速材料業者,也受到市場關注。
對AI伺服器組裝廠而言,高價晶片可能大幅推升產品營收,但同時增加材料成本,使營收成長與毛利率改善未必同步。對高階PCB材料廠而言,產品升級雖有助提高附加價值,但仍須考慮良率、客戶認證、原料價格與產能利用率。半導體設備供應商則可能受到客戶擴產時程、設備驗收及營收認列時間影響。
更重要的是,Alphabet的資本支出並不等於台灣供應鏈可以取得的訂單總額。相關支出還包括土地、建築、電力、網路設施與其他非台灣廠商供應的項目,因此不能直接用科技巨頭的資本支出成長率推估個別台廠營收。如果未來雲端業者因現金流壓力調整資料中心建置速度,也可能影響部分設備及零組件的交貨節奏。
AI產業進入投資回報檢驗期 市場下一步看什麼?
Alphabet第三季財報揭示的,不是AI需求消失,而是AI投資正進入需要更嚴格檢驗財務效益的階段。
Google Cloud營收年增103%,顯示企業對AI運算與雲端服務的需求確實快速增加;但自由現金流轉負90.7億美元,也說明基礎設施擴張所需的資金,可能比營收回收速度更快。
未來市場將持續關注三項指標:首先是Google Cloud能否維持營收與營業利益成長;其次是資本支出增加後,設備利用率與自由現金流能否改善;最後則是企業是否需要持續透過外部融資支持AI擴張。
對台灣科技產業而言,這也代表市場評價可能逐步從「誰拿到最多AI訂單」,轉向「誰能把AI訂單轉化為實際獲利」。
AI基礎建設仍可能是未來數年的重要成長動能,但在龐大資本支出與融資成本的雙重考驗下,真正具有競爭力的企業,將不只是能夠參與供應鏈者,而是能夠在產業快速擴張時,持續創造現金流與合理投資報酬的業者。

▲圖片由ChatGPT生成