AI競賽進入下半場,真正決勝的已不只是GPU算力,而是資料能不能以更快速度在伺服器、交換器與資料中心之間流動。從800G、1.6T一路升級到3.2T,光通訊正從過去的配角,躍升為AI基礎建設不可或缺的核心環節;而隨著美國持續強化科技供應鏈安全,下一個被鎖定的戰場,也可能從先進晶片進一步延伸到高速光收發器。
摩根士丹利最新報告指出,美國未來若對中國製光收發器祭出限制,政策可能不急著全面衝擊現有800G、1.6T市場,而是把焦點放在尚未大規模放量的下一世代3.2T產品,甚至最快可能在10月納入FCC相關受管制清單。這代表,美國真正想做的,並非立刻切斷現有供應,而是趁3.2T世代尚未定型之前,提前重塑AI高速光通訊供應鏈。
對台灣而言,這反而可能打開新的轉單窗口。本文將鎖定8月營收亮眼的光通訊族群,帶領讀者一探究竟。
中國光通訊崛起 美國AI基建浮現供應鏈隱憂
美中AI競賽正從晶片延伸到高速光通訊。隨著AI伺服器叢集持續擴大,決定算力能否有效發揮的,不只GPU、HBM與先進製程,還包括資料能否在伺服器、交換器與資料中心之間高速傳輸,因此800G、1.6T乃至下一世代3.2T光收發器的重要性快速提升。
中國廠商中際旭創、新易盛近年憑藉完整供應鏈、成本與量產優勢,已切入美國大型雲端業者與AI資料中心,高速光模組逐漸成為美國AI基建中的關鍵中國供應環節。當GPU叢集規模持續放大,光收發器就像AI資料中心的「高速神經網路」,一旦供應受到地緣政治或出口限制影響,再強的GPU也可能受制於傳輸瓶頸。
因此,美國真正擔心的,不只是中國廠商搶走市場,而是AI基礎建設對中國光通訊供應鏈形成結構性依賴。美中科技競賽的下一戰,也正從「誰有最快晶片」,延伸到「誰掌握最快的資料傳輸管道」。
中國光通訊崛起 美國AI基建浮現供應鏈隱憂
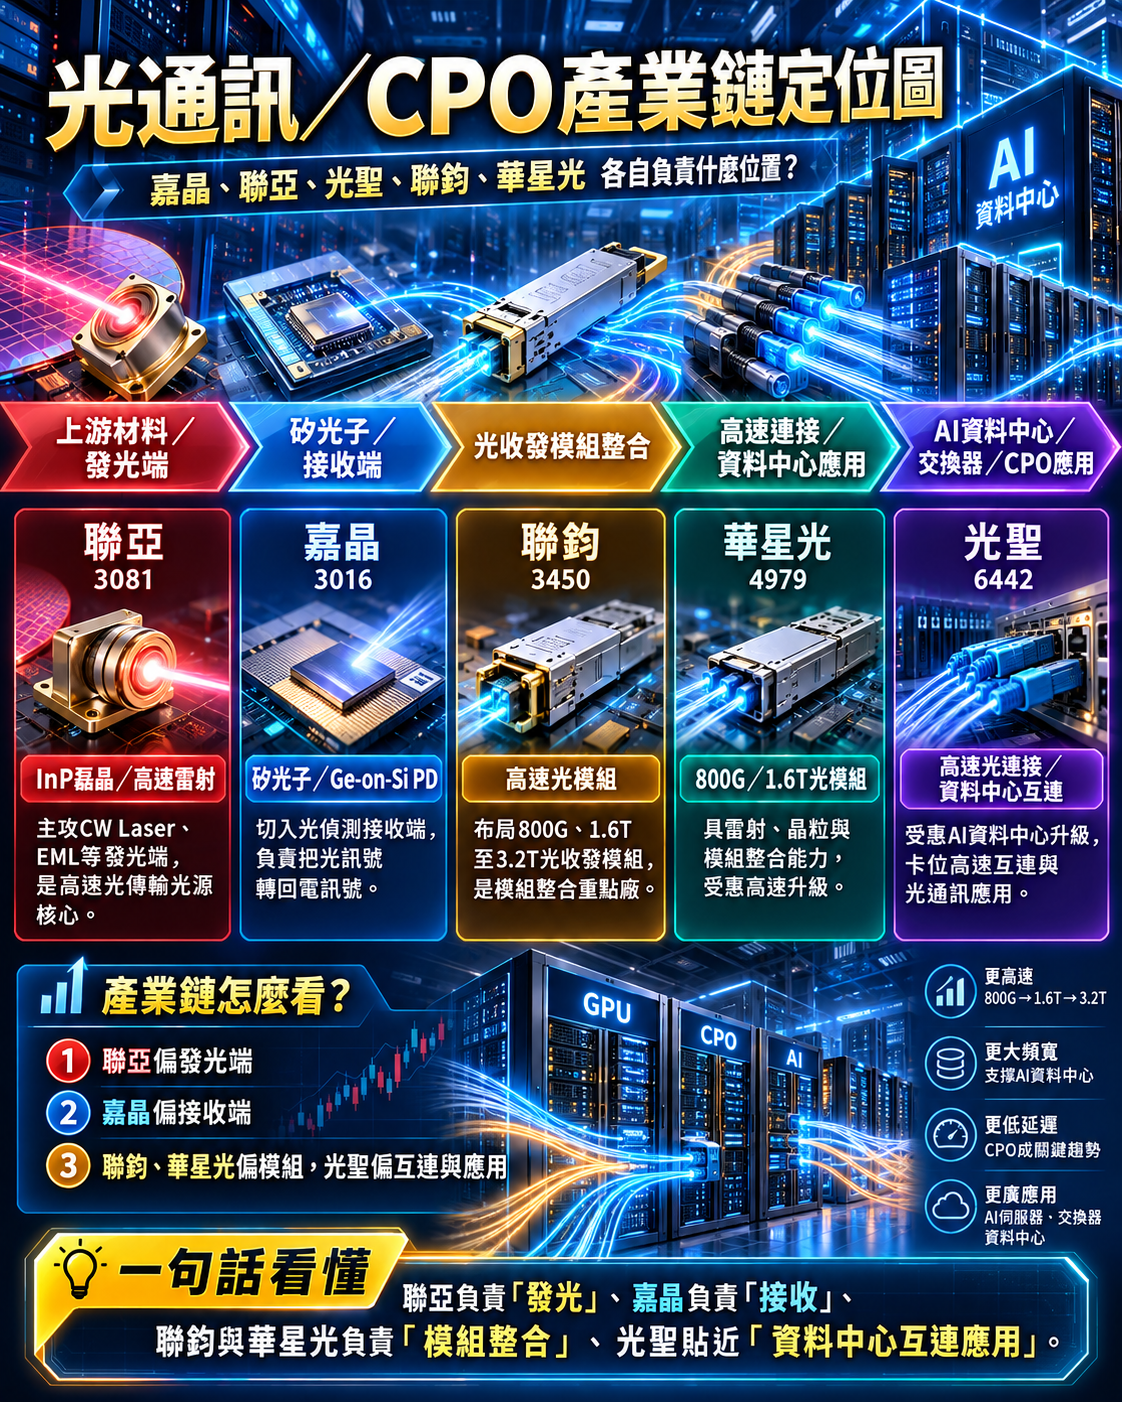
台灣光通訊供應鏈的優勢,在於不是只靠單一光模組廠,而是從上游發光、接收端、光模組整合到資料中心高速互連,都已逐步形成完整布局。隨著AI伺服器由800G往1.6T、3.2T升級,光通訊正成為資料中心擴張的核心基礎建設,相關台廠也開始依照各自技術位置,分食不同環節的成長紅利。其中,聯亞(3081)位居上游發光端,核心技術為InP磊晶與CW Laser、EML等高速雷射,是光訊號傳輸的起點。當傳輸速度愈高,對高功率、低耗能光源的要求也愈高,聯亞因此成為AI光通訊升級的重要指標。另一端的嘉晶(3016)則切入Ge-on-Si PD矽光子接收端,負責把光訊號轉回電訊號,與聯亞形成「一發一收」的互補關係。
進入光模組整合環節,聯鈞(3450)布局800G、1.6T乃至3.2T高速光收發模組,扮演將發光元件、接收元件與封裝整合的重要角色;華星光(4979)則具備雷射、晶粒及光模組整合能力,800G與1.6T產品持續放量,受惠AI資料中心高速傳輸需求升級。至於光聖(6442)則更貼近資料中心應用端,主攻高速光連接與資料中心互連,隨著交換器頻寬提升與CPO架構逐步發展,高速連接需求也同步增加。
從產業鏈來看,可以簡單理解為:聯亞負責「發光」、嘉晶負責「接收」、聯鈞與華星光負責「模組整合」、光聖則負責「高速互連與資料中心應用」。未來若3.2T與CPO加速導入,台灣光通訊供應鏈將不只是單點受惠,而有機會從上游元件一路吃到AI資料中心整體升級商機。
光通訊由題材走向業績 AI高速傳輸進入兌現期
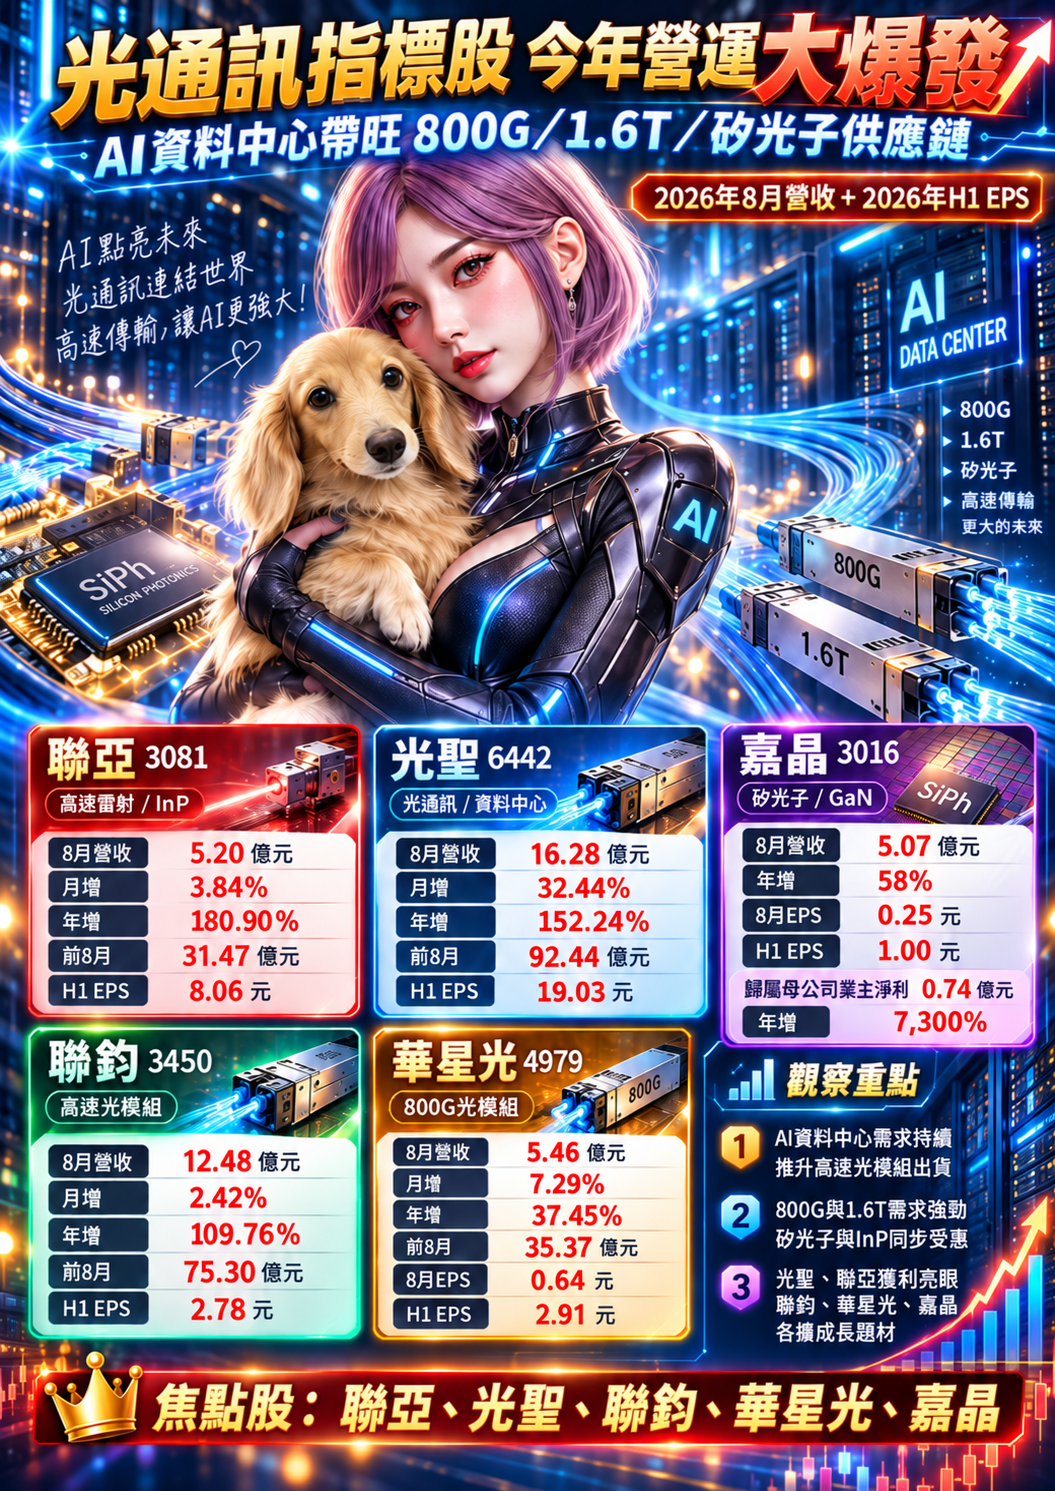
從8月營收與上半年獲利來看,光通訊族群的成長已不再只是CPO、矽光子的題材想像,而是逐步反映在實際業績上。當AI資料中心持續往800G、1.6T甚至3.2T升級,台灣從「發光、接收、模組到高速互連」的光通訊供應鏈,正由概念股逐步走向營收與獲利同步成長的實質受惠期。