聯電(2303)在今(6)日盤後正式公告9月營收衝上253.504億元,年增率高達27.22%,市場隨即鋪天蓋地打出「營收創歷史新高」、「成熟製程春燕歸來」的聳動標題,既然單月營收已經打破歷史紀錄,這檔股票是不是要展開波瀾壯闊的補漲行情了?
今天,我們就用真實的財務報表、產品節點結構與盤後法人籌碼,層層拆開聯電(2303)這場「歷史新高」背後的真相與暗礁。
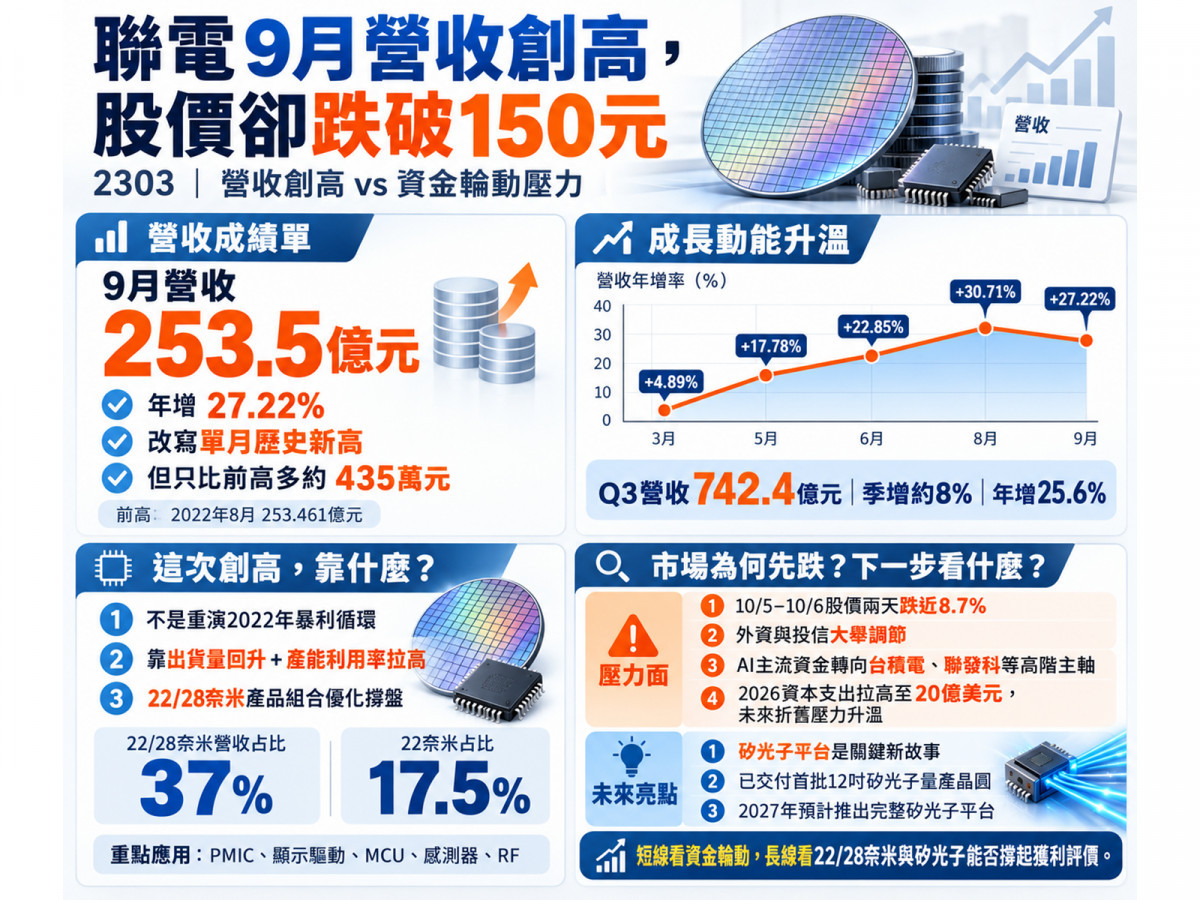
先做事實體檢:確實創下單月新高,但只贏了「435萬元」
在看懂聯電的轉機之前,必須先破除市場上的兩大數字迷思:
第一,翻開歷史財報,聯電2022年前9個月的累計營收高達約 2,108.7億元;而2026年前9個月累計營收為 2,040.097億元(年增16.08%)。前9月的成績固然扎實回升,但距離歷史最高點,依然有一段實質差距。
第二,9月單月營收確實刷新了歷史紀錄,但僅僅只是微幅跨過門檻。聯電上一個單月歷史高點,落在晶片大缺貨時期的2022年8月(253.461億元)。今年9月的253.504億元,技術上確實改寫了歷史天價,但若仔細計算,整整一個月其實只比四年前的舊紀錄多出了「約435萬元」(增幅僅約0.017%)。
然而,這份成績單真正的含金量,並不在於它打破了多少紀錄,而在於一條清晰無比的加速曲線。
檢視聯電今年以來的營收年增率走勢:
- 3月:208.31億元(年增4.89%)
- 4月:226.64億元(年增10.80%)
- 5月:229.44億元(年增17.78%)
- 6月:231.25億元(年增22.85%)
- 7月:238.44億元(年增18.98%)
- 8月:250.45億元(年增30.71%)
- 9月:253.50億元(年增27.22%)
連續6個月年增率呈現雙位數強勁跳升! 將7月、8月、9月加總,聯電2026年第三季單季合併營收高達 約742.39億元,季增約8%、年增高達25.6%。這項數字精準印證了管理層在7月底法說會上的預估——晶圓出貨量季增高個位數、平均售價(ASP)持穩、產能利用率突破90%,以及毛利率挑戰34%至36%的營運軌跡。
解密成長本質:這不是2022年的暴利狂歡,而是一場「量與結構的突圍」
既然第三季營收繳出季增8%、年增25.6%的漂亮成績,很多投資人直覺會問:這代表聯電重返2022年那場晶圓代工超級大循環了嗎?
答案是:完全不是同一回事。
回顧2022年第三季的歷史巔峰,當時全球深陷疫情斷鏈危機,晶圓廠產能利用率衝破100%,原廠擁有絕對的霸道定價權,聯電單季毛利率狂飆至 44%至46% 的暴利境界。
反觀2026年第二季,聯電的毛利率為 32.5%、產能利用率約 85%;即使第三季毛利率如指引回升至34%至36%(券商如凱基預估約35%、國泰投顧預估約36.4%),與當年的45%相比,依然存在約10個百分點的巨大鴻溝。
這透露出一個最核心的產業質變:聯電今天的營收創高,根本不是靠晶圓代工價格全面大暴漲,而是靠著出貨量回升、產能利用率拉高,以及22/28奈米高階特殊製程的產品組合優化!
這條護城河,就刻在「22/28奈米」的營收佔比上: 第二季聯電的22/28奈米營收佔比已高達 37%,其中利潤較佳的22奈米製程單獨佔比衝上 17.5%、改寫歷史新高。
在中國晶圓廠瘋狂擴建55nm、90nm等低階成熟產能的殺價紅海中,普通的邏輯晶片面臨沉重的價格戰;但22/28奈米特殊製程整合難度極高,能橫跨高階影像訊號處理器(ISP)、顯示驅動IC(Display Driver)、射頻(RF)、微控制器(MCU)、嵌入式快閃記憶體(eFlash)與電源管理IC(PMIC)。
雖然市場傳出22/28奈米受惠於蘋果iPhone與三星ISP訂單加持,但嚴謹檢視官方公開資訊,聯電從未指名特定品牌客戶,僅證實行動通訊與消費電子需求強勁。更重要的是,8吋廠在PMIC、感測器與MCU上的訂單顯著回溫,代表半導體庫存調整結束的春燕,正扎實地從AI核心向傳統消費電子全面擴散。
「時間軸真相」與「籌碼殘酷現實」!
10月5日與6日股價連跌近9%,根本不是市場在唱衰9月營收! 翻開這兩天的盤面走勢:
- 10月5日大盤大漲逾千點,聯電逆勢重挫 5.57%、收在152.5元(全日爆出逾31.9萬張天量);
- 10月6日聯電再度下挫 3.28%、收在 147.5元(成交量依然突破30萬張),短短兩天市值蒸發近8.7%!
很多人看到股價跌破150元,直覺認定「法人看完9月營收奪門而出」。但看懂盤面時間的人會發現:聯電的9月營收公告時間是10月6日下午「15:39分」,而台股早在下午「13:30分」就已經收盤!
這意味著,這兩天超過60萬張的停損與調節賣壓,根本還沒有來得及反應這張253.5億元的歷史新高成績單!
第二,那兩天外資與投信究竟在賣什麼? 10月5日當天,外資單日狂砍聯電約 8.16萬張、投信賣超約 3.59萬張,三大法人合計提款高達 約12萬張! 同一時間,市場資金卻發瘋似地湧入台積電(2330)、聯發科(2454)、台達電(2308)與高階CCL材料。這是一場標準的「資金風格大挪移(Style Rotation)」——在AI高階晶片大狂歡的當下,法人毫不留情地將非AI主軸的成熟製程股票當成提款機,換取資金追逐先進製程,加上股價先前自147.5元一路拉升至161.5元後的獲利了結賣壓出籠,共同造成了這場籌碼踩踏。
第三,最大的長線灰犀牛:20億美元資本支出的「擴產詛咒」! 管理層在7月底正式宣布將2026年資本支出拉高至 20億美元,全力投入新加坡P4無塵室擴充與台南新廠建置。 這證明管理層看到的訂單絕非短期兩季的補庫存,而是長線擴張;然而,半導體週期最殘酷的定律永遠是:「今天在需求最好時追加的資本支出,就是兩年後供給開出時壓垮稼動率的折舊怪獸」! 一旦兩年後中國成熟產能大量開出、價格戰進一步延燒,新增的新加坡與台南廠房折舊,將成為聯電毛利率最沉重的緊箍咒。
未來真正的勝負手:不是AI GPU代工,而是「矽光子平台」
必須認清一個事實:聯電不可能、也從來沒有打算去跟台積電搶食2奈米AI GPU代工。
聯電在AI大浪中真正能分食的,是外圍的電源管理(PMIC)、高速網通、感測器,以及極具想像空間的「矽光子」!
當資料中心傳輸速度從800G邁向1.6T乃至3.2T,共同封裝光學(CPO)與光電整合成為剛性需求。光學晶片(Photonic IC)不需要昂貴的2奈米,具備成熟特殊工藝、成本結構優異的12吋晶圓代工廠反而是最佳溫床。
聯電今年第二季已經正式交付了首批12吋矽光子量產晶圓,並預計在 2027年推出一般客戶皆可導入的完整矽光子平台!這才是聯電能否從隨景氣波動的「普通代工廠」,徹底轉型為享有高評價的「特殊製程平台」的真正關鍵。
理周投研部表示:從「營收創高」走向「獲利驗收」的下半場
聯電(2303)繳出253.5億元的單月歷史天價與第三季742億元的穩健增長,向全市場證明了一件事:成熟製程的庫存調整已經徹底結束,消費電子與工控晶片的實體需求正在全面回溫。
然而,資本市場的遊戲規則早已改變。
今天的聯電不再享有2022年動輒45%毛利率的定價霸權,單靠營收創高,已經無法滿足被AI胃口養大的外資法人。
在10月6日收盤跌至147.5元、而營收在盤後才正式揭曉的時間差之下,明天的開盤,才是市場真正對這張成績單進行公平成價的第一天。
看清22/28奈米與矽光子構築的產品防線,緊盯毛利率能否在10月28日法說會上實質跨越35%關卡,才能在這場被資金輪動撕裂的半導體變局中,避開恐慌與追高的陷阱,看清聯電真正的核心價值。
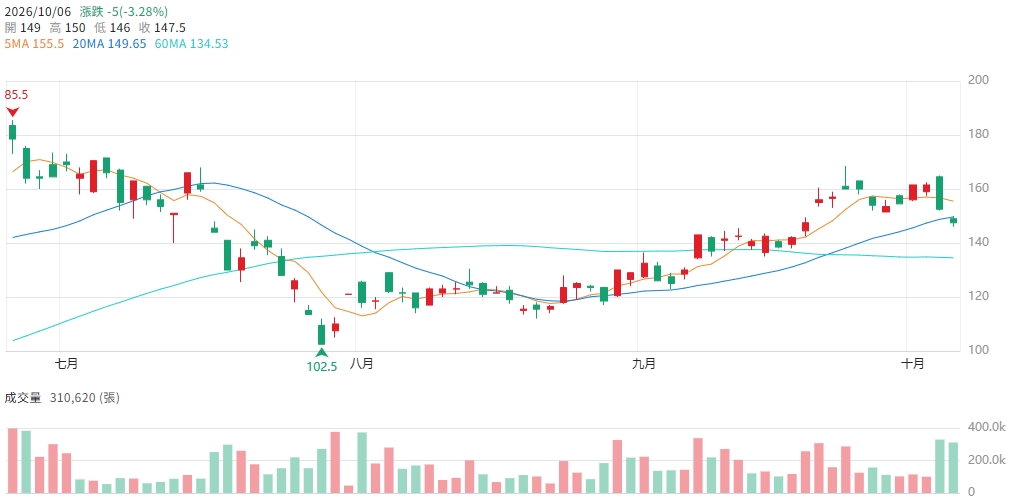
▲圖/CMoney 聯電(2303) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。