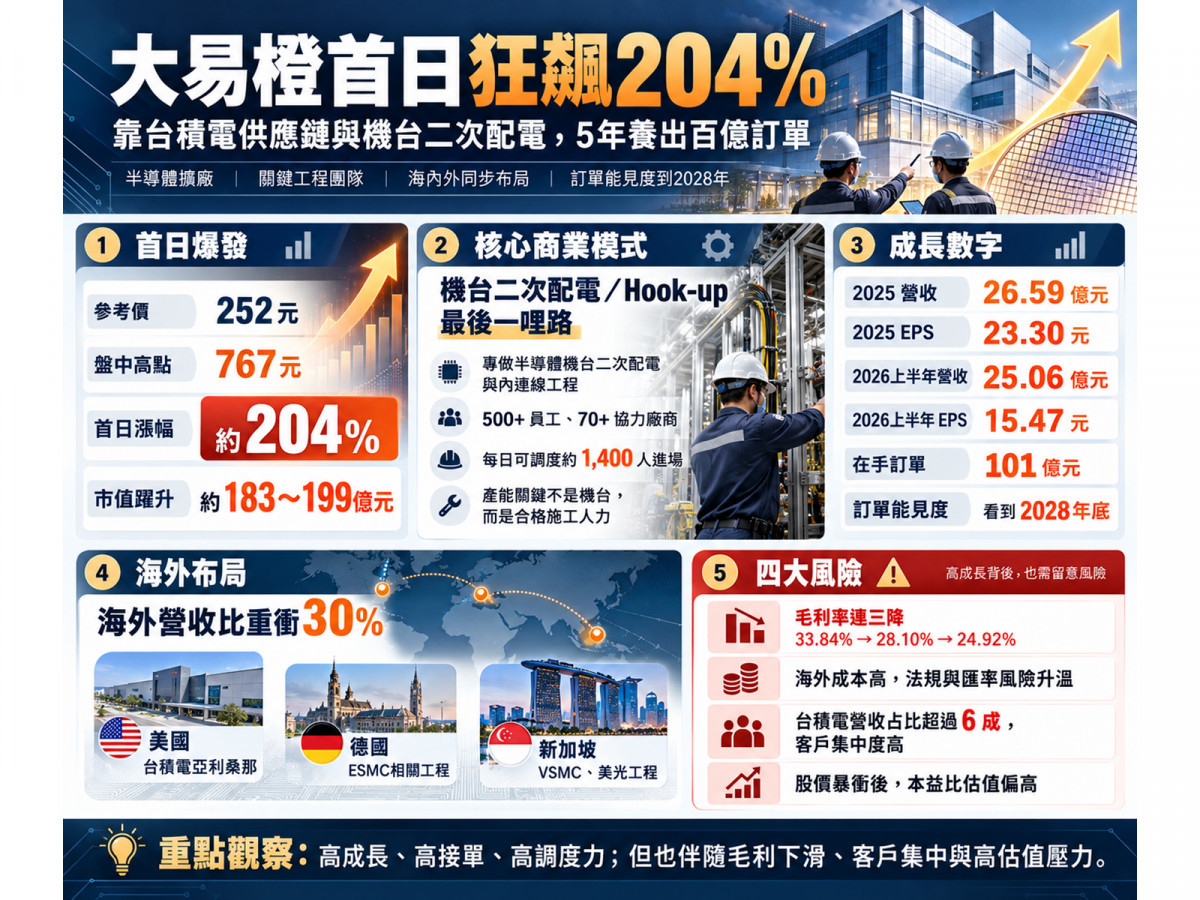
大易橙(7951)一間實收資本額僅約2.59億元(普通股25,924,950股)的公司,今(6)日登錄興櫃第一天就引爆市場瘋搶,盤中最高暴衝至767元,成交量超過150萬股,盤後成交均價高達705元時,難道又一家搭上台積電全球擴產順風車的無敵飆股誕生了?
以登錄參考價252元計算,大易橙原本對應的市值不過約65億元;但在短短一天之內,市場硬生生用真金白銀將其市值推升至 183億元至199億元 的驚人體量!
今天,我們就用真實的工程合約架構、損益表上的毛利滑坡軌跡與海外擴張成本,層層拆開大易橙這場「半導體水電工」奇蹟背後的真相與暗礁。
半導體最隱形的瓶頸:不是EUV也不是HBM,而是「能準時把機台接上電的人」
要看懂大易橙的爆發,必須先看清先進晶圓廠裡最容易被忽略的物理現實。
當一座造價數百億美元的晶圓廠主體結構完工、變電站與主廠務系統就緒後,工程其實還遠遠沒有結束。當造價數億元的先進微影機、蝕刻機與薄膜機台浩浩蕩蕩搬進無塵室時,必須有人把特高壓電源、精密控制線路與氣體管線,一根一根無縫接入機台內部。
這就是大易橙的核心命脈——機台二次配電(Secondary Power Distribution / Hook-up)與電力內連線工程。
它是機台正式通電運轉前的「最後一哩路」。這家公司的商業模式極其特殊:它的產能不是靠無塵室或機台,而是靠「合格的施工人力」!
大易橙目前擁有500多名員工,其中自有專業工班約150人,外部串聯超過70家合格協力廠商,整個工程體系每天能出動 約1,400人 進入案場,高峰期調度規模甚至逼近2,000人。
在動輒折舊上百億元的先進晶圓廠裡,時間就是一切。如果某家傳統包商因為缺工導致裝機進度延誤,晶圓廠絕對不可能乾等,而是立刻把落後的機台配額直接砍單、轉交給有能力接手的人。大易橙正是憑藉著強大的人力調度效率,不斷在各大廠區接手其他包商做不完的機台工程,實現野蠻生長。
為了在全台灣大缺工的環境下鎖死產能,公司過去連續3年提撥極高比例的獲利進行員工分紅,去年平均年終獎金更發到約 7個月。在製造業,產能投資是買機台;但在大易橙,高薪留住合格工班,就是它的產能投資!
這種能力反映在財報上,交出了一張極其凶悍的爆發成績單:
- 營收三級跳:2024年營收為11.50億元;2025年直接暴增至 26.59億元(年增131.18%),稅後純益達3.95億元,EPS高達 23.30元!
- 今年上半年再倍增:2026年上半年營收已衝上 25.06億元(短短半年幾乎追平2025全年),稅後純益達3.17億元,上半年EPS飆出 15.47元!
- 百億訂單塞爆產線:截至今年9月底,大易橙在手訂單正式突破 101億元,相當於2025全年營收的 3.8倍,工程訂單能見度已一路排到了 2028年底!
出海淘金記:跟著台積電走天下,海外營收強占3成
大易橙與傳統水電工程行最大的分水嶺,在於它具備了跨國作戰的「出海能力」。
截至2026年8月,大易橙來自海外子公司的營收比重,已經大幅拉升至整整 30%!這不再只是簡報上的願景,而是實打實的跨國營收:
- 美國亞利桑那(AUCAN):2025年正式取得美國台積電內連線與二次配訂單,2026年再度斬獲台積電直屬二次配新約。
- 德國德勒斯登(GUcan):成功拿下台積電歐洲合資廠ESMC的電力設備安裝訂單。
- 新加坡(SUCAN):打入世界先進與恩智浦(NXP)合資的VSMC新廠,並進一步承接美光(Micron)的工程業務。
在全台灣廠務工程五大統包龍頭——亞翔(6139,在手約4,400億)、漢唐(2404,在手約1,939億)、帆宣(6196,在手約1,351億)、聖暉*(5536,約600億)與洋基工程(6691,約517億)合計手握逾8,800億元龐大工程款的盛世下,專攻機台端二次配的大易橙,正試圖從純工班角色,一路向上延伸至1.5次配電、SP1廠務主系統與CCD機房工程,大口分食這場歷史級別的建廠大餅。
看似是一家無懈可擊的半導體新星,但這才是一切狂歡背後,必須看懂的四大致命死穴與獲利滑坡!
一:毛利率連三降!營收在翻倍,獲利率卻在無情縮水
製造業規模放大享有規模經濟,但以人力為核心的工程業,規模放大往往伴隨著沉重的成本詛咒。翻開大易橙過去幾年的毛利率體檢表,數字正在無情地走下坡:
- 2024年毛利率:尚有高水準的 33.84%;
- 2025年毛利率:急遽降至 28.10%;
- 2026年前8月自結毛利率:更是進一步滑落至 約24.92%!
淨利率同樣從2025年的14.9%,下滑至2026年上半年的12.6%。 為什麼生意接得越多,毛利率反而越差? 因為為了消化天量訂單,公司被迫承接利潤較薄的「連工帶料」工程;更要命的是,全台灣半導體大廠集體擴產,工程師與技術工資水漲船高,加上大量調度外部協力工班瓜分利潤,直接侵蝕了毛利空間。
二:海外30%營收,是鍍金還是吞噬獲利的黑洞?
海外建廠聽起來無比光鮮,但美國、歐洲與新加坡的法規、工會與勞工工資,遠比台灣嚴苛數倍。機票、住宿、海外保險、外派津貼、嚴格的工作簽證限制,任何一個工期延誤,海外高昂的人力成本就會在一夜之間化身為吞噬獲利的無底洞。海外營收比重衝上30%,意味著大易橙未來必須承受極高的人力法規與外幣匯率波動風險。
三:台積電單一依賴破6成,是護城河也是緊箍咒
公開資料揭露,大易橙來自台積電的營收佔比高達六成以上,承接台積電高科技廠房電力工程的比重更達七至八成。高度綁定護國神山固然保證了訂單來源,但在商業世界裡,過度單一的客戶結構永遠意味著微弱的議價權。一旦台積電未來調整建廠步調、重組外包工程配額或啟動更嚴格的成本管控,大易橙的營運將面臨最直接的衝擊。
四:興櫃首日暴衝767元!估值已被提前透支至極限
大易橙登錄興櫃的參考價是252元,但興櫃市場沒有漲跌幅限制,第一天市場便一路將其拱上767元天價、盤後均價落在705元! 即使以市場最樂觀的法人預估——2026全年EPS挑戰28至30元(此為市場推估,非公司正式財測)計算,在705元至767元的價位下,其預估本益比(Forward P/E)已經瞬間被拉抬至 23.5倍至27.4倍的水位!一家本質上高度依賴勞力調度、毛利率正在逐年下滑的工程承包商,享受著與頂級IC設計大廠相近的本益比估值,其安全邊際已經被消耗殆盡。
理周投研部表示:從「4人奇蹟」走向「百億大考」
大易橙從5年前的4人小公司,拚到今天單日市值逼近200億元的興櫃傳奇,無疑是台灣半導體工程界最勵志的一部創業史。它用極致的人力調度與施工執行力,向世界證明了即使不碰EUV光罩,在半導體產業鏈的最前線,依然能靠著準時交工的實力賺取暴利。
然而,資本市場的規律從不講情懷。
當股價在一天之內飆上700元之上,市場已經不再把它當作一家便宜的轉機股,而是要求它在未來三年必須交出零瑕疵、高成長且毫無差錯的完美答卷。
看清百億訂單背後的毛利滑坡,認清人力規模擴張的極限與海外法規的暗礁,才能在這場熱血沸騰的興櫃暴衝狂歡中,看清真實底牌,守住資產負債表的長遠勝利。
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。