▲圖片來源:ChatGPT製圖
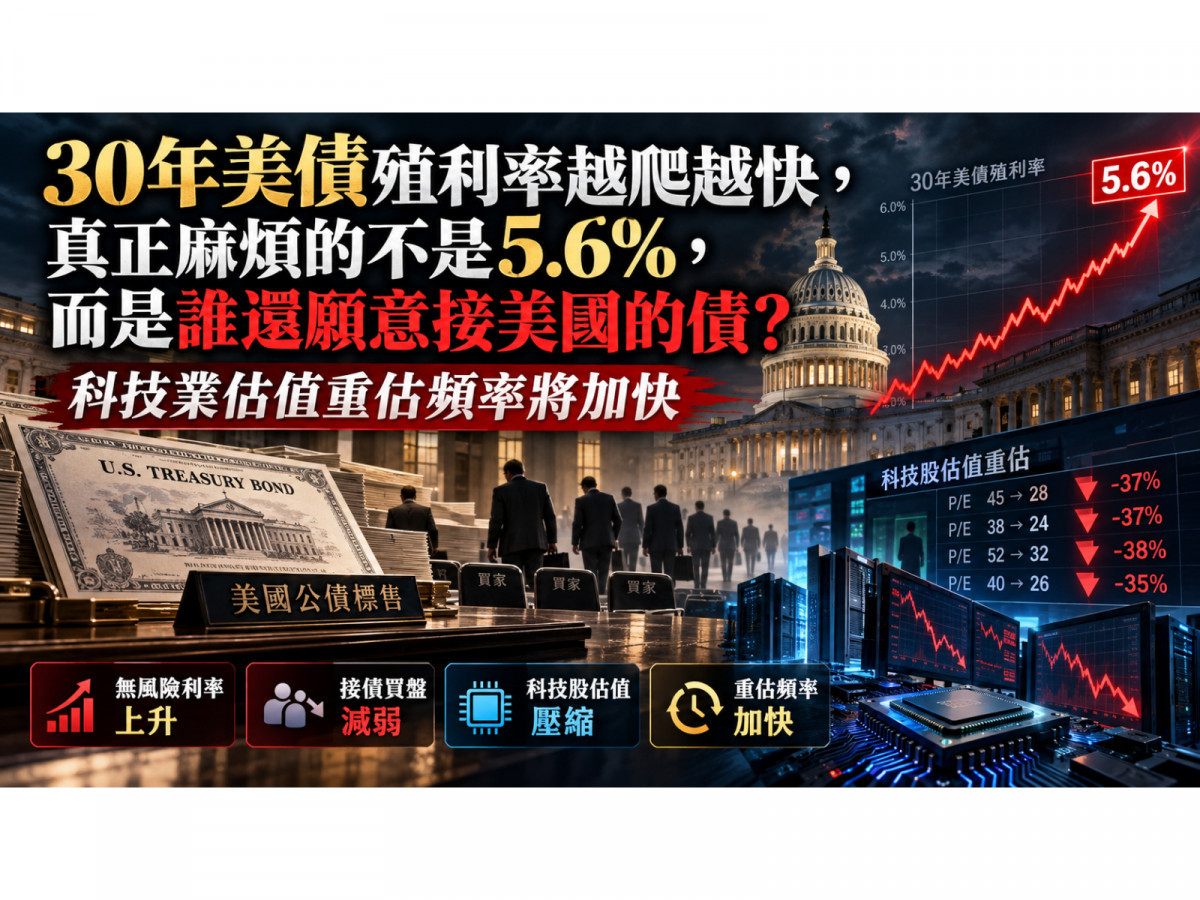
美國30年期債券殖利率,年初4.8%、5月突破5%、8月突破5.3%,到了9月底,30年期美債殖利率一口氣衝破5.6%。
9月29日盤中最高甚至來到 5.6206%,創下24年新高,之後才稍微回落。
單看每一段,好像都只是多了零點幾個百分點。
但真正值得注意的,不只是5.6%這個數字,而是它往上爬的速度正在變快。
年初從4.8%走到5%,花了好幾個月;接著從5%到5.3%,時間開始縮短;到了9月底,30年債甚至快速衝過5.6%。
這就像一台原本慢慢下坡的車。真正讓人擔心的,不是它現在時速多少,而是你突然發現:
它正在加速。問題來了。到底誰在踩這個油門?
答案恐怕不是單一因素,而是過去幾十年支撐美債市場的供需結構,正在同時發生幾個變化。
第一個變化:中國已經不是以前那個美債大買家
以前談美國國債,有一個很重要的買家叫中國。
中國靠出口累積大量美元,再把其中一部分拿去買美國國債,形成一個很有意思的循環:
美國人買中國商品,中國拿到美元,再把美元借回給美國政府。
但這個循環早就開始鬆動。
中美經貿競爭、外匯存底多元化、降低美元資產集中度,以及地緣政治風險,都讓中國逐步降低美債配置。
所以真正需要注意的,不是「中國會不會突然把美債全部賣掉」。
而是美國過去有一個非常大的海外資金池,會長期穩定吸收國債。
現在這個水庫沒有消失,但是水位正在下降。
當美國發的債越來越多,而最大的傳統買家之一反而越買越少,供需天平自然會開始改變。
第二個變化:日本也未必能像以前一樣持續接美債
再來看看另一個重量級玩家——日本。
日本長年都是全球最大的美債海外持有國之一。
但日本自己的金融環境也正在改變。
以前日本長期利率接近零,日本銀行、保險公司、退休基金看到美債4%、5%的殖利率,當然很有吸引力。
可是現在日本自己的公債殖利率也在上升。
9月底這波全球債券拋售裡,日本長債殖利率同樣來到數十年高點。
這就產生一個很簡單的問題:
如果日本國內債券自己就開始有利息,再加上買美債還有美元避險成本與匯率風險,日本資金為什麼一定要像以前一樣大量跑去美國?
尤其日圓一旦持續偏弱,日本政府與金融機構還必須考量匯率問題。
所以真正的問題不是「日本完全不買美債」。
而是:日本未來還有沒有能力、也有沒有誘因,像過去一樣持續增加美債部位?
這對美國非常重要。
因為當中國不斷降低配置,日本又開始面臨自己的利率與匯率問題,美債海外兩大傳統資金來源,同時出現鬆動。
第三個變化:以前只有政府缺錢,現在科技巨頭也開始瘋狂借錢
接下來這件事,反而跟AI產業關係最大。
過去Microsoft、Google、Amazon、Meta這些科技巨頭,最大的特色就是:現金很多。蓋資料中心、買GPU、擴充雲端,大部分支出靠本身現金流就可以應付。
但生成式AI把資本支出的量級完全改掉了。
GPU、HBM、伺服器、交換器、光通訊、液冷、電網、發電設備、資料中心土地,每一個項目都是巨額資本支出。
AI建設不再是十億美元等級,而是幾百億、甚至上千億美元的長期競賽。
路透社近期就指出,AI資料中心的融資壓力開始傳導到企業債市場,Oracle、Meta等公司的融資成本正在上升,而大型科技與AI相關公司今年已經發行約2200億美元債券,未來甚至可能進一步增加。
這件事情為什麼會影響美債?
因為全球的長期資金並不是無限的。
保險公司、退休基金、債券基金、主權基金手上的錢就這麼多。以前美國財政部拿著國債來說:「借錢給我。」
現在旁邊突然多了一大群人:
Amazon說借給我。Meta說借給我。Oracle說借給我。AI資料中心業者也說借給我。以前可能主要是美國政府大量吸收資金。
現在變成:
政府缺錢,企業也缺錢。但市場上的錢沒有突然增加一倍。
所以結果其實非常簡單。需要錢的人變多,願意借錢的人沒有同步增加,價格就必須重新調整。
債券的價格調整方式就是:殖利率上升。
第四個問題,也是最根本的問題:美國自己沒有把發債踩煞車
前面三件事如果單獨發生,美債市場未必承受不了。
真正麻煩的是:美國政府本身還在大量借錢。政府支出沒有明顯收斂,財政赤字還需要融資,舊債到期又必須不斷借新還舊。
所以市場面對的是一個很直接的供需現實:買家沒有以前積極。競爭資金的人越來越多。
但美國財政部端出來的債券卻沒有變少。
這就像一家公司本來每年借100億。
以前市場搶著借給它,所以利率3%就有人要。
現在市場上的資金還要分給其他公司,而這家公司不但沒有少借,反而一年借150億、200億。
債主最後一定會說:可以。但利息要再高一點。
把這句話翻譯成金融市場,就是現在看到的長天期美債殖利率不斷往上。
但真正麻煩的,可能還不是美國政府,而是科技股
講到這裡,很多人可能會問:
美債殖利率5.6%,跟我手上的Nvidia、Microsoft、Amazon、台積電有什麼關係?
關係其實非常直接。
因為美國公債在全球金融市場裡,長期被當作定價其他資產的重要「無風險利率」基準。
投資股票,本質上是在承擔風險。
那投資人為什麼願意承擔風險?
因為股票預期報酬應該要比低風險資產高。
所以假設30年美債只有3%。
一間高速成長的科技公司,即使現在本益比40倍、50倍,投資人還可能願意接受。
原因很簡單。你把錢放在公債只有3%,那我願意為了科技公司的成長性多冒一點風險。
可是現在情況完全不同。
如果長天期美債來到5%、5.3%,甚至5.6%以上,投資人的選擇就變成:
「我什麼都不用做,買美國國債就有5%以上殖利率。」
「那我為什麼要用50倍本益比,去承擔一家科技公司的成長失敗風險?」
這就是估值開始重新計算的地方。
在基本的DCF估值架構裡,股權要求報酬率本身,就是由無風險利率加上股權風險溢酬所構成。
當無風險利率往上,其他條件不變,折現率自然上升;折現率越高,未來現金流折回今天的價值就越低。NYU教授Aswath Damodaran的估值架構也是如此:股權成本的起點就是無風險利率,再加入企業本身承擔的風險溢酬。
這對科技業特別重要。
因為科技股最值錢的東西,往往不是今年賺多少。
而是:市場預期它五年後、十年後可以賺多少。
這就是為什麼高本益比科技股最怕利率上升
假設有兩家公司。
A公司是成熟企業,今年就能賺100元,未來每年差不多都賺100元。
B公司是AI公司,今年只賺10元,但市場相信五年後可以賺300元。
當利率很低的時候,五年後的300元很值錢,所以大家願意給B公司很高的估值。
但是利率越高,那300元折現回今天,價值就越低。
因此殖利率上升真正打擊的,不一定是獲利最差的公司。
反而可能是:「未來很好、所以現在非常貴」的公司。
這也是為什麼Nasdaq、AI股、軟體股、高成長科技股,通常對長天期殖利率特別敏感。
9月底美債殖利率急升時,美股也再次受到債市牽動,路透社直接用「Stocks still in bonds' grip」形容市場狀態;同時,AI資料中心龐大的融資成本也開始成為市場重新檢視科技股的因素。
更麻煩的是:科技股未來可能不是「一次重估」,而是重估頻率越來越快,這可能才是未來一年市場最值得注意的地方。
以前長天期利率可能半年才大幅變動一次。企業估值模型也不需要一直改。
可是現在如果30年債變成:年初4.8%->5月5.0%>8月5.3%->9月底5.6%。
而且每跨過一個區間所花的時間越來越短,
那投資機構使用的估值模型,也必須跟著不斷調高折現率。
這就意味著:
科技股可能剛公布完一季財報,分析師才把目標價從200美元調到230美元。
結果兩個月後美債殖利率又從5.0%跳到5.5%。EPS預估根本沒有變。營收也沒有變。AI需求也沒有變。
但因為折現率變了,合理本益比可能又要重新往下修。所以未來科技股最大的問題,可能不是:
「業績有沒有成長?」而是:
「業績成長的速度,追不追得上估值被利率壓縮的速度?」
舉個最簡單的例子你就懂了;假設一家公司一年可以賺10元。市場在低利率環境下願意給它40倍本益比。股價就是400元。結果美債殖利率大幅上升後,投資人覺得:
40倍太貴了。
既然美債什麼風險都不用承擔,就能拿5%以上,我買你這家公司至少要有更高的預期報酬。
於是市場願意給的本益比從40倍降到30倍。注意。這家公司EPS完全沒有下降。
還是10元。但股票合理價格就從:
400元變成300元。
直接少25%。
這就是利率最可怕的地方。
公司沒有變差,股票卻可以跌很多。因為股票市場買賣的從來不是「公司好不好」。而是:
這家公司到底值多少錢。AI產業甚至還會面臨第二層壓力:一邊估值下降,一邊融資成本上升
這也是現在跟2023、2024年最大的不同。科技公司不只股票估值受到高利率影響。它們自己也開始大量借錢蓋AI基礎建設。
於是殖利率上升會同時從兩邊夾擊。
第一邊:無風險利率上升,投資人要求更高報酬,因此股票合理估值下降。
第二邊:企業發債成本上升,資料中心投資的資金成本增加。
所以一家公司可能遇到很矛盾的情況。
AI需求非常好。營收也持續增加。但為了滿足需求,公司必須投入更多資本支出。
而市場利率又在上升。最後變成:
賺得更多,但是為了賺這些錢,需要付出的資金成本也更高。
這也是為什麼路透社近期已經開始觀察AI資本支出對企業債市場帶來的壓力。
所以接下來看科技股,不能再只看EPS
過去幾年AI行情很簡單。看GPU出貨。看資料中心資本支出。看營收成長。看EPS。EPS一直往上,股價就有機會一直漲。
但如果30年美債殖利率持續往上,市場會多出一條新的估值軸線:
EPS上修多少?對比:合理本益比被利率壓低多少?
例如EPS從10元成長到13元,增加30%。很好。
但如果市場因為無風險利率上升,把本益比從40倍壓到30倍,
原本:10 × 40=400。
後來:13 × 30=390。
公司獲利明明成長30%,股價合理估值反而還少了。
這就是高利率環境裡,成長股最容易出現的陷阱。
基本面很好,不代表股價一定漲。
因為市場還會問第二個問題:
「我到底應該給你多少倍?」
把所有事情串起來,就會看到一條完全不同的金融鏈條
中國降低美債配置。
日本增持能力受到本國利率與匯率限制。
AI科技公司大量發債。
美國政府又持續維持龐大融資需求->美債需要更高殖利率才能吸引資金->無風險利率上升->企業融資成本增加->股票折現率上升->合理本益比下降->
科技股估值重新計算。
如果殖利率只是從4.8%漲到5%,重新算一次就算了。
真正麻煩的是:
如果未來變成5.0%、5.3%、5.6%、5.9%,而且變動速度越來越快,
科技業估值也可能從一年重新評價一次,變成半年、三個月,甚至每一次債券市場劇烈波動,市場就重新算一次。
所以真正要盯的,已經不是「5.6%是不是最高點」
30年債5.6%本身不代表金融危機一定會發生。
甚至殖利率在快速上升之後,也隨時可能因為經濟降溫、通膨下降或資金重新流入債市而回落。
但真正重要的是:
長期無風險利率的中樞是不是正在往上移。
如果答案是肯定的,那影響的就不只是美債。
而是過去十幾年建立在低利率環境上的整套資產估值模型,都必須重新計算。
房地產要重新算。
企業融資要重新算。
私募基金要重新算。
AI資料中心的投資報酬率要重新算。
最後連Nvidia、Microsoft、Meta、Amazon這些獲利仍然快速成長的公司,都逃不掉同一個問題:
當美國政府願意給你5%以上的低風險報酬,我還願意花多少倍本益比,去買你未來十年的成長?
所以5.6%真正值得注意的,從來不是那個數字本身。
而是它背後透露出的訊號:
全世界把錢借給美國的價格正在變貴。
而當「無風險的錢」越來越值錢,
市場就會開始對所有「有風險的夢想」要求更便宜的價格。
這才是科技業下一階段可能面對的估值壓力。
債券相關ETF:
凱基美債25+(00779B)、元大美債20年(00679B)、國泰20年美債(00687B)、中信美債20年(00795B)、富邦20年美債(00696B)、復華20年美債(00768B)、群益25年美債(00764B)、大華優利美公債20(00983B)、統一美債20年(00931B)、元大美債7-10(00697B)、富邦美債7-10(00695B)、元大投資級公司債(00720B)、元大AAA至A公司債(00751B)、群益ESG投等債20+(00937B)。
科技業股票:
PCB上下游:
欣興(3037)、景碩(3189)、南電(8046)、臻鼎-KY(4958)、金居(8358)、台燿(6274)、台光電(2383)、聯茂(6213)、台虹(8039)、金像電(2368)、榮科(4989)。
IC設計及矽晶圓:
聯發科(2454)、世芯-KY(3661)、創意(3443)、合晶(6182)、環球晶(6488)、台勝科(3532)、愛普*(6531)、力旺(3529)。
封裝測試類:
京元電子(2449)、日月光投控(3711)、精材(3374)、力成(6239)、南茂(8150)、華東(8110)、矽格(6257)。
被動元件類:
國巨*(2327)、晶技(3042)、禾伸堂(3026)、信昌電(6173)、強茂(2481)、台半(5425)、德微(3675)。
散熱類:
奇鋐(3017)、健策(3653)、雙鴻(3324)、一詮(2486)
矽光子類:
大立光(3008)、聯鈞(3450)、聯亞(3081)、全新(2455)、穩懋(3105)、光聖(6442)、IET-KY(4971)。
機械設備類:
川湖(2059)、大量(3167)、萬潤(6187)、直得(1597)、上銀(2049)。
電源、BBU及探針卡:
台達電(2308)、順達(3211)、旺矽(6223)、穎崴(6515)、精測(6510)
其他類:
智邦(2345)、藥華藥(6446)、貿聯-KY(3665)、尖點(8021)。