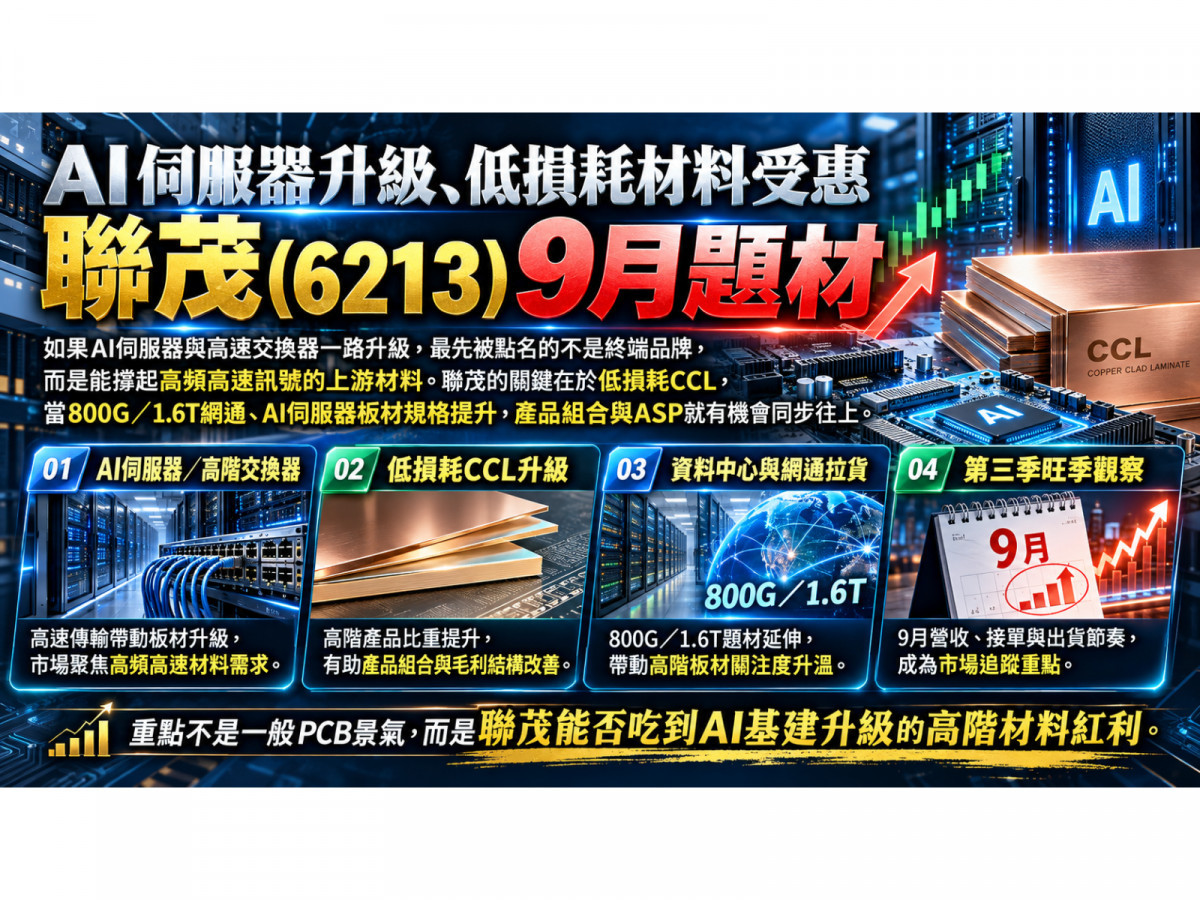
▲圖片來源:ChatGPT製圖
如果一間公司第二季整季EPS賺3.52元,結果到了8月,單單一個月就賺2.54元,你會怎麼解讀?
是一次性的業外收入?還是景氣突然暴衝?
答案可能比想像中更有意思。因為聯茂(6213)這一波,不只是AI題材炒熱而已,而是「漲價、規格升級、產能吃緊」三件事情同時撞在一起。
先看最直接的數字。
聯茂8月營收50.44億元,年增高達97.93%,前八月累計營收304.66億元,也比去年同期成長42.25%。更誇張的是獲利,8月自結稅後淨利9.24億元,年增超過8倍,單月EPS來到2.54元。這代表聯茂光一個月的獲利,就已經達到第二季整季EPS 3.52元的七成以上。
問題來了。
營收年增接近一倍,獲利卻增加八倍,這中間到底多出來的錢是哪裡來的?
答案藏在「銅箔基板缺貨漲價」這六個字裡。
聯茂主要做CCL,也就是PCB上游的銅箔基板。過去市場很容易把CCL看成電子業裡面相對成熟的材料,但AI伺服器出現之後,事情開始變了。傳輸速度越來越快,訊號損耗就必須越來越低,原本一般伺服器使用的M6材料,開始往M7甚至更高階的M9升級。
材料等級越高,技術門檻越高,價格當然也完全不是同一個級距。
聯茂現在一邊吃到一般伺服器從M6升級M7的需求,另一邊又卡位下一代AI伺服器M9材料。公司M9產品已經通過美系AI大廠驗證,市場現在看的,已經不是「能不能做」,而是2027年新平台開始放量之後,到底能出多少貨。
但真正讓2026年獲利突然跳起來的,還不完全是M9。
因為M9真正大量貢獻營收,市場普遍還是看到2027年。現在先發生的事情,是原本大家覺得最普通的中低階CCL,反而因為E-glass等材料供應吃緊開始漲價。
這裡就出現一個很有趣的結構。
高階產品靠AI升級拉ASP;中低階產品又因缺貨漲價。換句話說,聯茂不是只有最頂端產品變貴,而是整個產品價格帶都在往上推。
第二季財報已經開始反映這件事。聯茂第二季營收115.3億元,年增約30%,但毛利率從去年同期15.59%直接拉升到22.02%,EPS也從去年同期1.16元跳到3.52元。營收增加三成,獲利卻增加超過兩倍,代表這波真正有威力的不是「多賣一點」,而是每賣一張CCL,留下來的利潤比以前厚很多。
接下來另一個問題就來了。
既然缺貨,聯茂有沒有貨可以繼續賣?
答案是:正在瘋狂擴產。
公司今年下半年泰國廠增加約30萬張產能,接下來無錫也規劃新增產能;法人估計聯茂總產能將從2026年底約570萬張,提高到2029年約910萬張,增加幅度接近六成,鎖定的就是AI伺服器、一般伺服器升級以及低軌衛星等高速傳輸需求。
這裡才是聯茂9月這一波行情真正值得注意的地方。
市場以前看聯茂,可能把它當成景氣循環型CCL廠;但現在市場開始重新問一個問題:
如果伺服器每隔一代,就必須把M6換成M7、M7再換到M8、M9,而且AI伺服器對高速材料的用量還比一般伺服器更大,那CCL還是不是以前那個只能跟著PCB景氣循環走的傳統材料?
至少從今年的數字來看,答案正在改變。
8月一個月EPS 2.54元,不是M9全面放量後的數字,而是在材料漲價、產能利用率提高與產品組合升級下就已經出現的結果。等到下一階段M7滲透率提高,甚至M9真正進入AI GPU平台大量出貨,獲利結構還有沒有第二次變化,才是市場現在提前交易的東西。
所以聯茂9月最重要的題材,表面上看是「AI CCL」。
但如果把故事拆開來看,其實是三股力量一起推:舊產品缺貨漲價、中階產品從M6往M7升級、最高階M9又提前卡位下一代AI平台。
以前賣的是一張銅箔基板。
現在市場開始在算的,是這張板子的規格,每升一級,到底可以多賺多少錢。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。

▲圖片來源:Cmoney聯茂(6213) K線圖