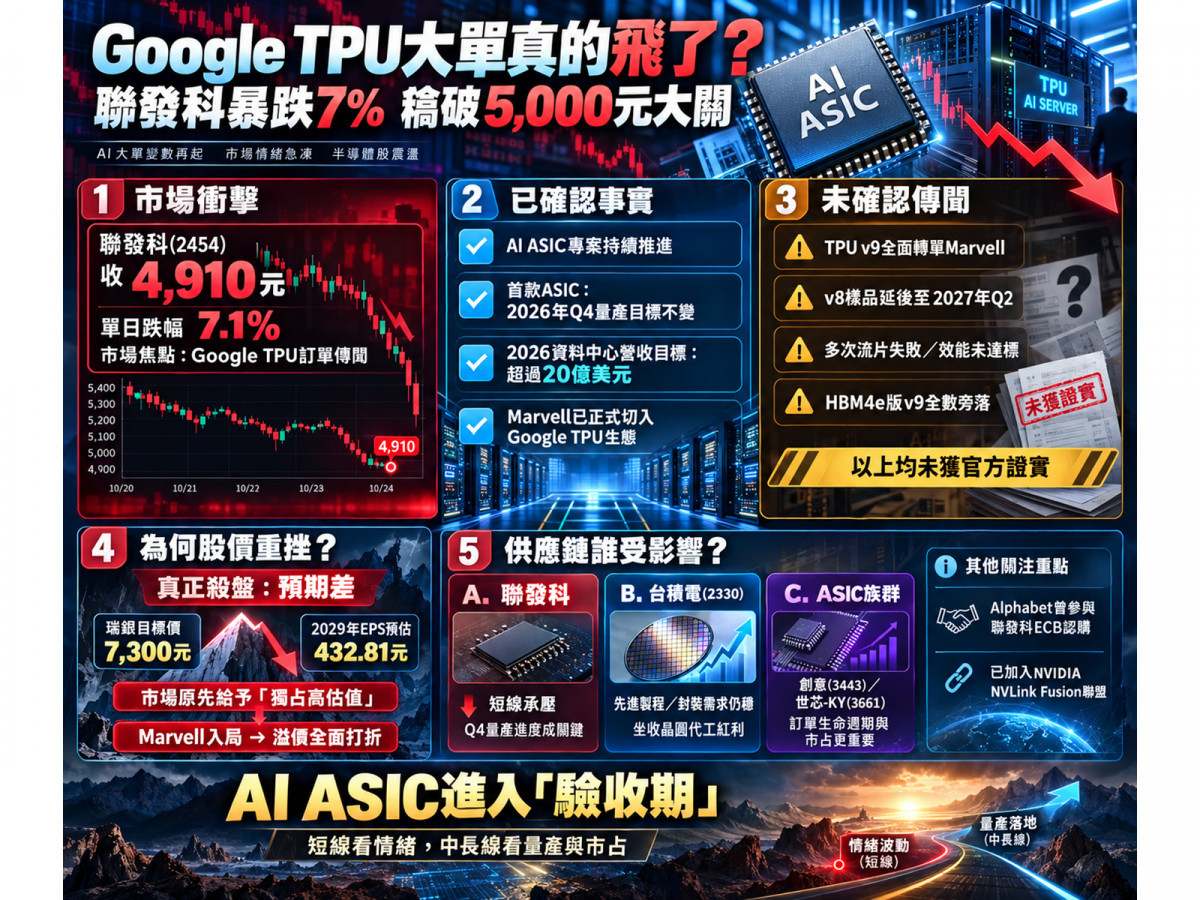
市場盛傳「聯發科多次流片(Tape-out)失敗」、「Google次世代TPU v9確定被美系大廠邁威爾(Marvell)整碗端走」,導致昔日IC設計龍頭聯發科(2454)單日重挫7.1%、收在4,910元。
難道聯發科的AI資料中心夢想,真的在一夕之間化為泡影了嗎?
但如果把這張被市場鬼故事籠罩的體檢表翻開來看,會徹底冷靜下來。
今天,我們就用技術工程、供應鏈合約與外資模型,層層剝開這場暴跌背後的「已證實事實」與「未確認傳聞」。
事實查核:把「未確認鬼故事」與「真實合約」徹底拆開
在市場情緒極度緊繃的時刻,冷靜的第一步是釐清事實層級。截至2026年9月29日,翻開官方公告,究竟哪些是真的,哪些純屬未經證實的傳聞?
- 官方已確認的事實:
- 聯發科(2454)正在承接美國大型雲端服務商(CSP)的AI ASIC專案,首款AI加速器ASIC已順利完成,官方維持2026年第四季正式量產的目標,目前公司從未撤回任何時程。
- 聯發科官方設定的2026年資料中心營收目標為「超過20億美元」,2027年可服務市場(TAM)上看800億美元(聯發科目標拿下15%~20%市占),第二顆ASIC更排定於2028年大規模放量。
- Marvell確實已正式切入Google TPU生態系,而且是具法律效力的商業合約。
- 市場未確認的傳言:
- 「Google TPU v9已從聯發科全面轉單Marvell」——未確認。
- 「聯發科首款v8樣品延宕至2027年第二季」——未確認。
- 「聯發科多次流片失敗、效能未達Google標準、HBM4e版v9全數旁落」——未確認。各大媒體報導亦均明確註明此為市場傳言,尚未獲得Google或聯發科官方證實。
既然沒有任何官方砍單公告,為什麼股價會跌得如此慘烈?答案藏在一份剛出爐的SEC監管文件裡。
Marvell在今年8月正式向美國證券交易委員會(SEC)提交8-K報告,揭露Google已於2026年7月29日與其簽署重大商業協議,合作範疇直搗TPU核心:涵蓋AI推論加速器、儲存控制器、網路介面控制器(NIC)、記憶體介面控制器與近記憶體運算(Near-memory compute)!
更驚人的是,Google同時取得了Marvell高達58,970,907股的認股權證,履約價為206.58美元,換算潛在持股價值高達約 122億美元。
這份文件清楚證明了一件事:「Google引進Marvell作為客製化晶片核心夥伴」是千真萬確的事實。 真正打在聯發科身上的重擊,不是訂單歸零,而是「原本市場給予的獨占高估值,必須全面打折」。
殺盤元兇是「預期差」:當外資把EPS喊到432元,容不下一粒沙子
這場暴跌的本質,根本不是聯發科現有基本面惡化,而是一場被極致樂觀推上雲端後的「預期差屠殺」。
就在短短五天前,瑞銀(UBS)才出具報告,將聯發科評等維持「買進」,目標價一口氣由6,500元暴力上調至 7,300元。瑞銀的模型幾乎將未來所有的美好預期一次拉滿:
- 預估2027年TPU銷售額達180億美元。
- 2028年TPU銷售額由350億美元大幅調升至 435億美元,2029年更衝上 525億美元。
- 預估聯發科2028年與2029年每股純益(EPS)將分別暴衝至 362.63元 與 432.81元!
瑞銀這套完美算式建立在四大催化劑上:包括TPU v9設計將於11月定案、Intel EMIB-T封裝供貨改善、Google擴大v9需求,以及聯發科調高展望。
市場過去幾個月給予聯發科突破5,000元的天價,就是把它當成「下一個博通(Broadcom)」來定價。
然而,當市場突然傳出高速SerDes訊號整合遭遇阻礙、封裝架構出現難題、v9份額恐遭Marvell瓜分時,哪怕這些傳言未經證實,也直接粉碎了外資模型中「2028年狂賺432元」的完美假設。今天聯發科跌掉的不是當期營收,而是投資人預先支付給未來的「超高本益比溢價」。
事實上,聯發科目前的營運引擎依舊強勁:8月合併營收繳出 641.83億元、年增高達 44.08%;前8月累計營收達4,139.91億元,年增5.76%。公司整體基本面並未在一天之內出現斷崖式崩跌。
工程技術體檢:AI ASIC不是手機晶片,四大關卡步步驚心
雖然流片失敗的傳言未獲證實,但從半導體工程的角度切入,客製化AI加速器所面臨的實體挑戰,確實遠非傳統智慧型手機晶片可比。市場之所以草木皆兵,是因為AI ASIC領域存在四大高難度門檻:
- 流片與重新光罩(Re-spin)的時間代價:在2奈米或3奈米的高階節點上,一旦晶片試產回來後發現時序(Timing)、電源完整性或介面有微小瑕疵,進行一次Re-spin不僅意味著數千萬美元的光罩費用,更會直接浪費 3到6個月 的寶貴量產週期,足以打亂雲端客戶的伺服器上架時程。
- 極限傳輸SerDes的殘酷考驗:晶片算力再強,資料搬運不出來也是枉然。今年6月市場曾傳出因博通448G SerDes在功耗與散熱上成熟度不足,Google轉向擁抱聯發科的336G SerDes方案。如今市場再度將焦點轉向聯發科的SerDes能否真正通過Google嚴苛的系統級認證,這項高速介面技術是整顆晶片的心臟。
- 次世代記憶體HBM4e的堆疊整合:AI加速器早已不是單一邏輯晶片,而是由運算晶粒、I/O晶粒、高頻寬記憶體(HBM4e)與中介層共同封裝而成的超複雜巨型系統,高功耗與熱膨脹問題任何一處出錯,良率就會大幅折損。
- 多晶片先進封裝產能瓶頸:市場先前傳出TPU v9規劃混合採用Intel EMIB-T與台積電CoWoS-L封裝。後段封裝的良率與交期,往往才是拖累最後放量進度的最大變數。
看到Marvell拿到大單,可能會覺得「Google要拋棄聯發科了」。
但如果站在Google的立場看整盤棋,會發現這才是一切算計背後最冰冷的商業邏輯:Google從來就沒有打算「獨寵」任何一家供應商,它要的是一場殘酷的「三方比價擂台賽」!
回顧Google客製化晶片的歷史,早期幾乎由博通一手包辦。但當AI軍備競賽演變成一年數百億美元的資本支出時,任何一個理性的科技巨頭,都不可能把全公司的算力命脈與毛利率,完全押在單一供應商身上。如果加速器延誤,整座建好的資料中心與冷卻系統就只能在那裡乾燒折舊。
因此,Google的戰略無比清晰:
昔日霸主博通+ 成本與台積電關係極佳的聯發科+ 網通與介面老手邁威爾。
這是一個由Google親手搭建的「多來源採購三角形」。當博通開價太高時,Google能找聯發科壓價;當聯發科開價時,Google又能拉出Marvell制衡。在巨頭的牌桌上,沒有永遠的獨家,只有被分拆的世代與被壓制的議價權。
而打破「聯發科被掃地出門」傳言的最大反證,就藏在一個月前的資本市場裡!
8月31日,晶片霸主輝達(NVIDIA)豪砸 35億美元 認購聯發科發行的海外無擔保可轉換公司債(ECB,總規模39億美元)。更值得玩味的是,Alphabet(Google母公司)也在同一時間共同參與了這筆ECB的認購!
試想一個最簡單的商業邏輯:如果Google在一個月前就已經認定聯發科技術不行、決定在v9將其徹底掃地出門,Alphabet又何必真金白銀砸錢去認購聯發科的可轉換公司債?
更何況,聯發科已正式跨入輝達的「NVLink Fusion」架構聯盟,讓各大雲端業者能將客製晶片直接接軌輝達的AI伺服器機櫃,甚至同步推進車用AI與邊緣運算。就算在Google單一客戶的份額面臨Marvell的分食,聯發科的AI版圖也早已不再只繫於單一繩索之上。
台股供應鏈體檢:誰是虛驚一場?誰該提高警覺?
當戰局從「神話期」進入「現實期」,對台北股市的各大科技族群而言,各自的體質截然不同:
- 權王台積電(2330):坐收漁翁之利,毫髮無傷 市場份額在聯發科與Marvell之間消長,但無論最後由誰操刀設計,背後都必須仰賴台積電(2330)的先進製程與先進封裝產能。台積電8月營收衝上 5,148.06億元(年增53.3%),前8月累計營收達 3.387兆元(年增39.3%),高階AI晶圓代工需求依然緊俏,設計業者的輪替完全不影響台積電的長期稼動率。
- ASIC設計服務族群:創意(3443)、世芯-KY(3661)的深層警訊 這次事件給予台股ASIC族群最沉痛的教訓是:在AI時代,拿到一次Design Win(開案成功),絕不保證未來五年高枕無憂! 雲端巨頭現在每一代產品都重新招標、甚至同一世代切分多個晶粒由不同廠商分食。未來市場評價ASIC業者,絕不能只看「有沒有拿到客戶」,更要嚴格檢驗「生命週期多長、能維持多少ASP、下一代會不會被換掉」。
理周投研部表示:從「造神狂歡」步入「交卷驗收期」
聯發科單日重挫7%、失守5,000元,並不是AI大夢的終結,而是整個客製化晶片產業從「作夢估值期」邁入「嚴格驗實驗收期」的必經陣痛。
在過去,只要貼上「拿到Google TPU」的標籤,市場就願意給予超越天際的本益比;但從今天起,法人將拿著放大鏡逐一檢驗:首款晶片能否在第四季順利量產?良率能不能守住?在Marvell進逼的三角博弈下,究竟能保住多少市占份額?
退去情緒的迷霧,這家台灣IC設計龍頭並未倒下。只要第四季量產引擎如期點火、輝達NVLink聯盟如期推進,這場因傳聞蒸發的千億市值,終將在真實的財報數字面前,迎來最公正的歷史驗證。
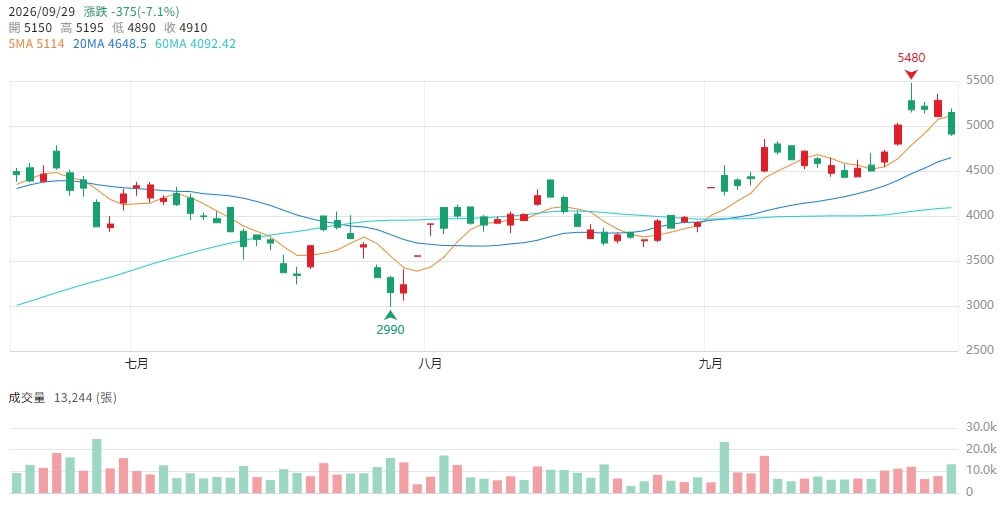
▲圖/CMoney 聯發科(2454) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。