一份美國聯準會(Fed)無異議通過的升息決議,一份台灣央行政策利率「連十凍」的理監事公告,加上13家上市金控前8個月合力賺進5,789億元、一舉超越去年全年。這三樣東西擺在一起,藏著全台灣數百萬金融存股族最想看懂、卻也最容易踩雷的一道獲利密碼。
Fed升息 台灣央行按兵不動
過去市場的刻板印象總認為,升息會帶動銀行放款利率調升,存放款淨利差(NIM)跟著擴大,金融股自然雨露均霑。但如果還抱持著這種「升息等於金融利多」的舊思維盲目進場,很可能會陷入完全意想不到的泥淖。因為這一次,升息與不升息的交會,正在台股掀起一場殘酷的命運大分化。
先看宏觀數字背後的核心矛盾。
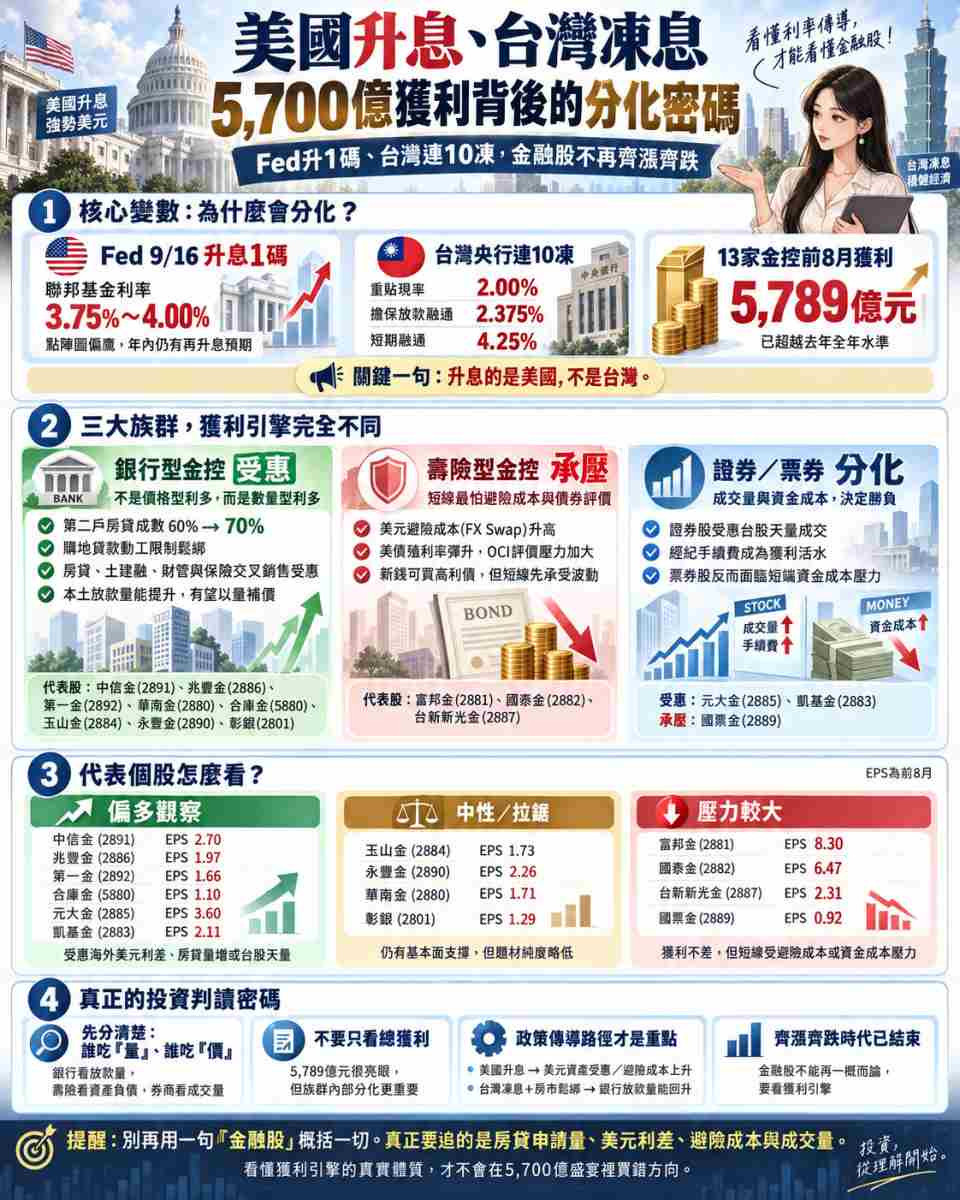
美國聯準會在9月16日正式升息一碼,將聯邦基金利率目標區間推升至3.75%到4%,且利率點陣圖顯示有高達16位決策官員認為年內至少還會再升一次。隔天,台灣央行公布重貼現率、擔保放款融通利率與短期融通利率分別維持在2%、2.375%與4.25%,連續第十季按兵不動。
看懂問題在哪裡了嗎?升息的是美國,不是台灣!台灣的本土存放款市場,根本沒有因為這次央行會議得到任何調升放款利率的藉口。中信金(2891)、兆豐金(2886)、第一金(2892)、華南金(2880)、合庫金(5880)、玉山金(2884)、永豐金(2890)等以銀行為獲利主體的金控,完全無法享受台幣利差自然擴大的甜頭。
房市信用管制局部鬆綁是利多
既然台幣利差沒擴大,為什麼銀行股卻被法人列為偏多觀察?答案藏在央行同一天宣布的另一個重磅動作:房市信用管制局部鬆綁。央行將自然人第二戶購屋貸款最高成數由六成放寬到七成,更刪除了購地貸款必須在一定期間內動工興建的切結限制。
這就是最關鍵的分野:銀行股拿到的不是「價格型利多」,而是貨真價實的「數量型利多」。
算給你看:一戶鑑價兩千萬元的第二戶住宅,過去限貸六成只能借一千二百萬元,如今拉高到七成,最高貸款額度瞬間跳升至一千四百萬元,憑空多出兩百萬元的授信胃納。再加上建商購地動工期限解除,銀行從「土地融資、建築融資到分戶房貸」整條不動產放款鏈的業務彈性全面被盤活。放款總量衝高,利息收入增加,連帶拉動房貸壽險、火險與財富管理等交叉銷售。
法人加碼今年大賺的銀行股
在十四檔金融股中,這種「以量補價」效應最純粹的,正是以銀行為核心的族群。第一金(2892)前8月EPS達1.66元,連續3日獲得三大法人偏多敲進;合庫金(5880)前八月EPS為1.10元,外資早從8月24日到9月18日就狂掃119,700張,持股比攀升至17.38%,顯然大戶早已提前卡位房貸解封題材。彰銀(2801)前八月EPS 1.29元,雖遭外資於9月18日調節11,776張,但本土投信持續逢低加碼,呈現土洋對作;華南金(2880)前八月EPS1.71元,三大法人亦維持小幅淨買超。
若把視野拉升到跨國與財富管理領域,中信金(2891)與兆豐金(2886)更是通吃雙邊紅利。中信金前八月EPS繳出2.7元傲人成績,旗下中信銀前八月累計獲利425.96億元、年增15%,財管手續費暴增近4成,信用卡刷卡金額更成長逾2成,加上美國升息有利其龐大的美元資產收益,外資與投信連續四天同步買超,三大法人持股比例衝上52.63%。兆豐金(2886)前八月EPS1.97元,坐擁全台最龐大的外匯與海外美元放款部位,直接受惠於美準利率拉升;玉山金(2884)前八月EPS1.73元、永豐金(2890)EPS2.26元,也同步兼具消金、企金與財管多重引擎。
但同一時間,大型壽險型金控的處境卻是步步驚心。
法人為什麼大賣金控股
看帳面獲利,富邦金(2881)前八月EPS高達8.3元,穩坐金控獲利王寶座;國泰金(2882)前八月EPS亦達6.47元,國泰人壽淨值甚至高達9,864億元、淨值比破12%,體質極為雄厚。但為什麼18日外資與投信對富邦金賣超2,517張,投信狂砍國泰金8,530張、三大法人合計賣超7,328張?
美國升息拉大了台美利差,壽險公司的美元換匯避險成本(FX Swap)面臨暴增壓力,手上龐大的既有舊債券部位,更因美債殖利率反彈而承受資產公允價值(OCI)減損的評價陰影。雖然新收進來的保費能買到收益率更高的高利美債,長期有利提高經常性收益,但短線這記「避險成本夾殺債券評價」的重拳,逼得法人不得不先從壽險股抽回資金。台新新光金(2887)前8月EPS達2.31元,同樣面臨銀行放款成長與新光人壽避險成本拉扯的兩極拉鋸,18日三大法人合計大賣10,952張。
這場大分化的第三個角落,則是證券與票券股。
券商才是金控旗下搖錢樹
過去教科書總說升息會壓抑股市本益比,但台股在2026年全年經濟成長率預估11.05%的強勁基本面支撐下,單日爆出8,194億元的歷史級天量,加權指數狂飆。這讓證券龍頭元大金(2885)宛如裝上渦輪引擎,前八月EPS衝上3.6元,光是元大證券八月單月就大賺45.06億元,18日外資大舉掃貨9,336張;凱基金(2883)前八月EPS衝至2.11元,旗下凱基證券前八月大賺227.54億元、年增高達235%。對證券股來說,利率高低根本不是重點,天量成交金額帶來的經紀手續費才是真正推升獲利的活水。
反觀缺乏商業銀行房貸底氣與證券天量光環的國票金(2889),前八月EPS僅0.92元,短端高利率甚至推升了票券拆款的資金成本,18日遭外資無情倒貨7,904張,淪為這波政策紅利下的失落者。
講到這裡,故事好像該收在一個美好收尾,但我想跟你講一件更深的事,而這才是我今天真正想帶你看的重點。
13家金控大賺5,789億元真相
表面上看,十三家金控前八個月合力賺進5,789億元,獲利數字金光閃閃,但如果你只盯著總獲利與歷史本益比買股票,你看到的只是昨天的後照鏡。
當聯準會緊縮政策未歇、台灣央行選擇利率按兵不動卻局部打開房市水閘時,市場資金的算盤打得比誰都精細。資金正在從承受高額避險成本的傳統壽險部位,堅決地流向坐擁房貸量能爆發與海外高息美元利差的實體銀行,以及享受每日數千億成交活水的證券龍頭。17日台股大漲0.96%,但金融股指數僅微漲0.44%,盤面早已提前向所有投資人敲響了警鐘:齊漲齊跌的時代已經徹底終結。
資產負債表的數字可以用會計分類與評價準備去包裝,但真實湧入銀行的房貸申請書、海外美元資產的利差淨額,以及號子裡實打實的成交量,沒有人能憑空捏造。這場台美利率背道而馳的大戲才剛揭開序幕,別再用一句模糊的「金融股」概括一切;看懂獲利引擎的真實體質與政策傳導路徑,才不會在看似燦爛的五千億盛宴裡,買到別人急著出脫的帳面買單者。