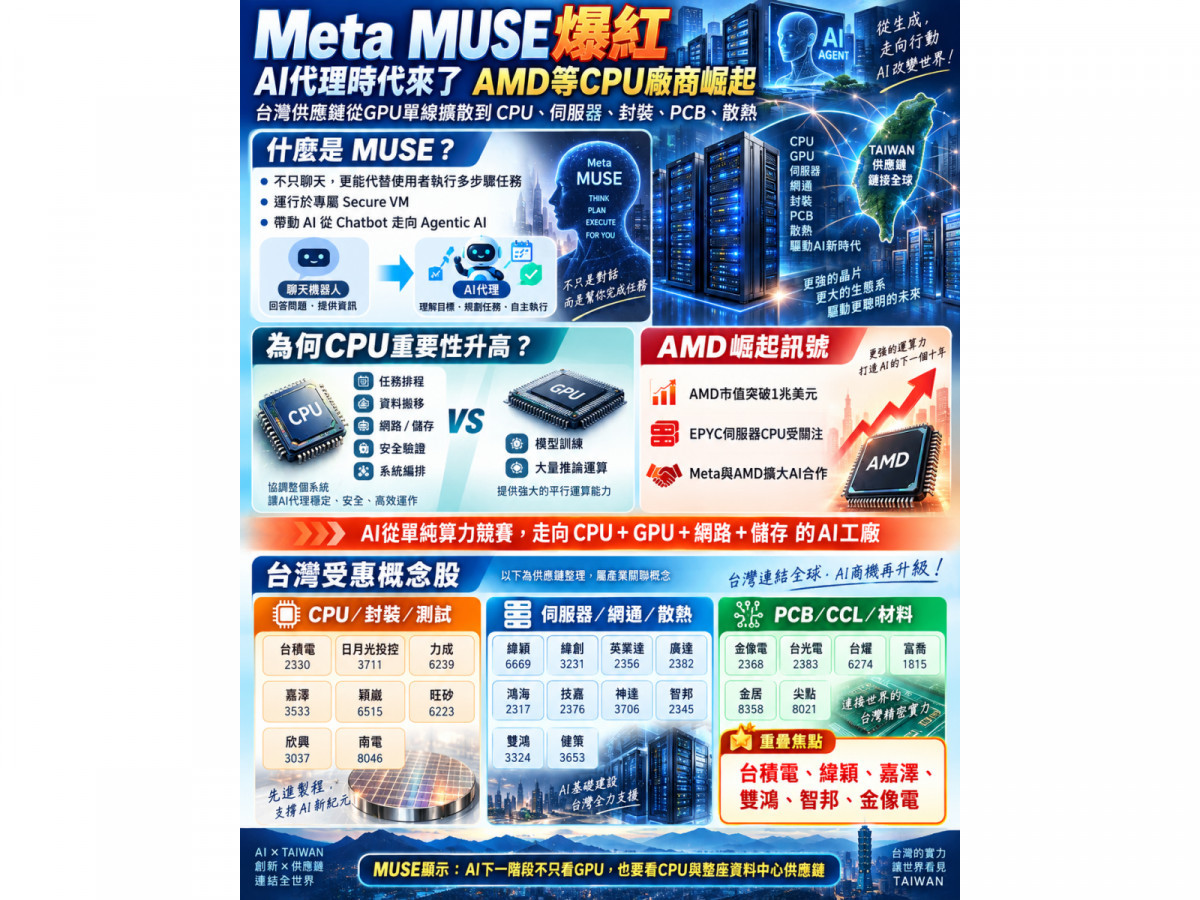
生成式AI產業正在出現一次重要轉折。
過去三年,市場談到AI算力,幾乎等同於GPU與NVIDIA;然而隨著Meta推出個人AI代理「Muse」,人工智慧開始從過去單純的「問答工具」,進一步跨入能夠長時間自主執行任務的Agentic AI時代,包括寄送電子郵件、安排旅遊、購物、操作瀏覽器、呼叫不同服務,甚至同時處理多個工作流程,背後需要的運算架構也開始發生變化。
Meta於2026年9月8日正式推出Muse。與傳統聊天機器人不同,Muse運行在專屬的「Muse Secure VM」虛擬機器環境,可以透過瀏覽器與其他應用程式替使用者實際執行任務,而非只產生文字回答。
Muse推出後迅速成為美國熱門AI應用。市場調查資料顯示,Muse上市前12天的行動裝置下載速度已超越ChatGPT當年行動版推出初期的同期表現,日活躍用戶亦高於ChatGPT當時水準;華爾街也因此開始重新評估Meta在消費型AI市場的競爭力。
這場變化,也意外把原本被GPU光環掩蓋的CPU重新拉回舞台中央。
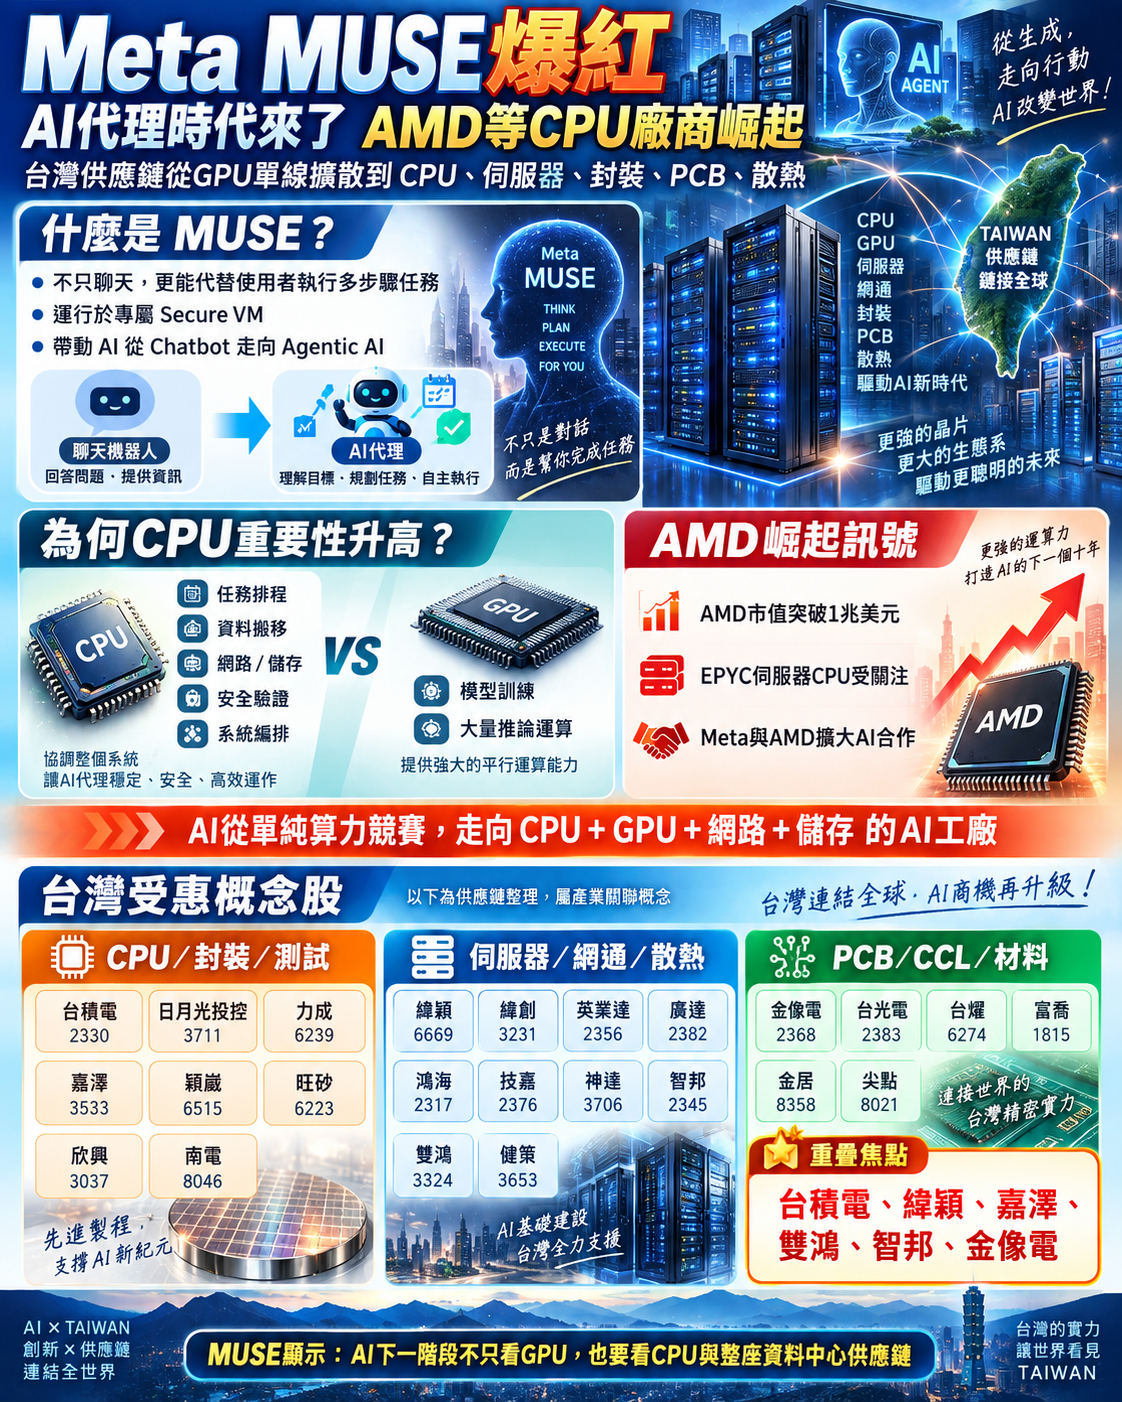
▲AGI時代 Meta Muse風潮帶起CPU旋風
AI代理時代來了 CPU從配角重新變成核心
原因在於Chatbot與AI Agent對運算架構的需求並不完全相同。
傳統大型語言模型進行模型訓練或大量矩陣運算時,GPU仍是最重要的核心;但是當AI進入Agentic AI階段,每一個代理程式必須持續運作,進行任務排程、API呼叫、資料搬移、記憶體管理、網路連線、安全驗證、資料庫存取以及GPU工作分配。
這些工作,大量依賴CPU。
也就是說,未來的AI資料中心不再只是:GPU → 模型運算
而是逐步轉向:CPU+GPU+ASIC+Memory+Storage+Network → AI Factory
AMD與Meta今年2月公布的合作協議,已經相當清楚地反映這項變化。Meta與AMD簽署多年、跨世代合作,規劃部署最高達 6GW AMD Instinct GPU,首批Gigawatt級系統預計2026年下半年開始部署;更重要的是,雙方合作範圍並不只有GPU,而是同步規劃GPU、CPU、系統與軟體藍圖。
AMD更指出,Meta過去已部署數以百萬計的AMD EPYC處理器,未來還將成為第六代EPYC「Venice」的重要客戶。AMD明確將CPU形容為AI運算堆疊的「strategic pillar」,主要負責效率、擴充與系統協調工作。
這也意味著「AI搶走CPU需求」的舊思維,可能正在反轉。
Agentic AI愈普及,CPU反而可能需要愈多。
AMD市值首度站上1兆美元 CPU重新獲得資本市場定價
這股趨勢已經反映在美國科技股。
AMD股價於9月21日大漲約一成,首次跨過 1兆美元市值門檻,成為全球少數兆美元科技公司之一。市場除了持續看好Instinct AI GPU之外,EPYC伺服器CPU與Agentic AI帶來的通用運算需求,同樣開始受到重視。
更重要的是,AMD下一代第六代EPYC「Venice」已經採用台積電2奈米製程量產。AMD表示,Venice是首款採用台積電先進2奈米技術進入量產的高效能運算產品,並特別將Agentic AI工作負載增加,列為推動新一代CPU需求的重要原因之一。
因此,如果2023年至2025年AI市場的關鍵字是「GPU短缺」,2026年之後很可能開始增加另一個關鍵字:
CPU重新升級。
台灣CPU概念股浮上檯面 嘉澤成為「CPU賣鏟人」
台灣供應鏈第一條值得重新關注的,就是CPU相關零組件。
其中台積電(2330)直接受惠AMD Venice採用2奈米製程;日月光投控(3711)以及力成(6239)則被AMD正式列入下一代EFB先進封裝合作體系。
AMD今年5月宣布加碼台灣AI產業體系超過100億美元,並點名日月光、矽品參與下一代2.5D EFB互連技術,力成更已成功驗證2.5D面板級EFB方案。
另一檔值得注意的是嘉澤(3533)。嘉澤的重要性來自Server CPU Socket。隨AMD Venice SP7與Intel新一代CPU平台升級,CPU針腳數、高速PCIe介面與電力需求同步增加,CPU Socket規格以及單價也跟著提高。
法人研究指出,Agentic AI帶動伺服器需求上升,嘉澤AMD Venice SP7平台已開始進入新平台轉換週期;Venice SP7針腳數較上一代明顯增加,也將帶動CPU Socket產品價值提升。
這使嘉澤成為這一波CPU重新獲得市場重視後,相當典型的「賣鏟人」。
AMD Helios拉出台灣ODM新戰線
CPU重新崛起並不代表GPU退場,而是兩者開始被整合進整座AI機櫃。
AMD最新Helios機架級AI平台,就是最具代表性的例子。AMD已正式點名台灣的緯穎(6669)、緯創(3231)、英業達(2356),與Sanmina共同協助打造Helios系統。
Helios整合AMD Instinct MI450X GPU、第六代EPYC CPU、高速網路與ROCm軟體堆疊,從單顆晶片競爭進一步走向完整AI機櫃競爭。
其中緯穎又具備另一層特殊意義。
緯穎目前CSP客戶包括Google、AWS、Meta與Microsoft,本身已位於大型雲端資料中心供應鏈核心,再加上進入AMD Helios系統,因此同時具備「Meta+AMD+AI Server」三重題材。
Muse概念不能只看伺服器 網通、PCB與液冷同步受惠
Muse真正值得注意的地方,在於AI代理如果從數百萬人使用進一步走向數億人使用,背後增加的不只是GPU推論量。
每一個Agent都可能需要VM、CPU、記憶體、Storage、網路頻寬以及安全機制,因此大型CSP資料中心的基礎建設需求可能同步提升。
網路端的智邦(2345)就是其中之一。市場研究指出,Agentic AI增加資料中心東西向資料流量,正在提高800G、甚至未來1.6T Ethernet交換器需求。
散熱端則以雙鴻(3324)關聯度最明確。雙鴻董事長林育申已證實,公司取得包括AWS、Meta在內的ASIC散熱專案,預計第四季陸續開始貢獻;公司也已進入AMD CPU均熱片供應鏈。
值得注意的是,當CPU功耗、DIMM記憶體功耗與ASIC功耗同步升高後,液冷已不再只針對GPU。雙鴻已將液冷技術延伸至CPU、DIMM、ASIC、PCIe以及電源系統,代表AI散熱的市場範圍也正在擴大。
PCB端則包括金像電(2368)、台光電(2383)、台燿(6274)、健鼎(3044)、欣興(3037)、南電(8046)等。
其中金像電目前已是全球AI伺服器PCB主要供應商之一,受惠大型資料中心、高階網通板以及高速交換器需求,2026年持續大幅增加資本支出與產能。
Meta Muse × CPU × AMD 台灣供應鏈總整理
| 公司 | 代號 | CPU概念 | Muse/Meta概念 | AMD概念 | 主要受惠位置 |
|---|---|---|---|---|---|
| 台積電 | 2330 | ★★★ | ★★ | ★★★ | AMD Venice 2nm、AI/HPC晶片製造 |
| 日月光投控 | 3711 | ★★★ | ★ | ★★★ | AMD下一代EFB先進封裝 |
| 力成 | 6239 | ★★★ | ★ | ★★★ | AMD 2.5D Panel EFB驗證 |
| 嘉澤 | 3533 | ★★★ | ★★ | ★★★ | AMD Venice CPU Socket、PCIe高速連接 |
| 穎崴 | 6515 | ★★★ | ★ | ★★ | HPC/CPU/ASIC測試Socket、CPO測試介面 |
| 旺矽 | 6223 | ★★★ | ★ | ★★ | CPU/ASIC/AI晶片探針卡,訂單能見度延至2027 |
| 緯穎 | 6669 | ★★★ | ★★★ | ★★★ | Meta等CSP Server+AMD Helios ODM |
| 緯創 | 3231 | ★★ | ★★ | ★★★ | AMD Helios ODM |
| 英業達 | 2356 | ★★ | ★★ | ★★★ | AMD Helios ODM |
| 廣達 | 2382 | ★★ | ★★ | ★★ | AI/通用伺服器ODM |
| 鴻海 | 2317 | ★★ | ★★ | ★★ | AI Server、資料中心系統 |
| 技嘉 | 2376 | ★★★ | ★ | ★★★ | AMD EPYC伺服器 |
| 神達 | 3706 | ★★★ | ★ | ★★★ | AMD EPYC/Agentic AI伺服器 |
| 雙鴻 | 3324 | ★★★ | ★★★ | ★★★ | Meta ASIC液冷+AMD CPU散熱 |
| 智邦 | 2345 | ★ | ★★★ | ★★ | AI Ethernet Switch、高速網路 |
| 金像電 | 2368 | ★★ | ★★ | ★★ | AI Server/高速交換器PCB |
| 台光電 | 2383 | ★★ | ★★ | ★★ | 高階AI Server CCL |
| 台燿 | 6274 | ★★ | ★★ | ★★ | 高速Server、Switch CCL |
| 欣興 | 3037 | ★★★ | ★★ | ★★★ | ABF載板、AI/Server PCB |
| 南電 | 8046 | ★★★ | ★ | ★★★ | CPU/HPC ABF載板 |
| 健策 | 3653 | ★★ | ★★ | ★★ | CPU/GPU高功耗散熱 |
| 富喬 | 1815 | ★ | ★★ | ★ | Low Dk高速玻纖布 |
| 金居 | 8358 | ★ | ★★ | ★ | 高速PCB用銅箔 |
| 尖點 | 8021 | ★ | ★★ | ★ | 高階PCB鑽針 |
註:表中星號代表「題材與產業鏈關聯程度」,並非股價評等。尤其「Muse概念股」目前並不存在Meta官方公布的台灣Muse專屬供應商名單,主要是依Meta既有資料中心、ASIC、伺服器及Agentic AI基礎建設供應鏈整理,不解讀為公司已取得Muse專案訂單。
AI下一棒不只是GPU 而是整座資料中心
從產業角度來看,Muse真正帶給市場的訊號,可能比單一App下載量更加重要。
第一階段生成式AI的核心,是「訓練模型」,因此資本市場大量資金集中在GPU、HBM與AI加速卡。
第二階段開始進入「推論」。
第三階段則進一步跨向「AI Agent」。
當AI從使用者問一次問題、模型回答一次,變成數以億計的Agent全天候執行任務,運算架構需要處理的不再只是矩陣計算,而是大量VM、資料庫、網路、安全驗證、記憶體、儲存與任務調度。
因此,CPU的重要性並不是要「取代GPU」,而是開始重新追上GPU在AI基礎建設中的戰略地位。
AMD與Meta的6GW合作更進一步證明,下一代AI資料中心已經從單純採購GPU,升級為CPU、GPU、網路、整櫃系統與軟體共同設計。
對台灣供應鏈而言,這也意味著AI行情可能從過去高度集中的GPU供應鏈,再往外擴散。
晶圓端看台積電;封裝看日月光、力成;CPU Socket看嘉澤;測試看穎崴、旺矽;Server看緯穎、緯創、英業達;高速網路看智邦;散熱看雙鴻;PCB與材料則延伸至金像電、台光電、台燿、欣興與南電。
如果Muse只是第一個真正進入大眾市場的Agentic AI應用,未來Google、Microsoft、OpenAI、Amazon與其他科技巨頭持續推出自己的AI代理,AI產業的下一階段主線,可能不再只是「誰買最多GPU」。
市場真正需要回答的新問題,將變成:全球要替數十億個AI Agent,蓋多少台伺服器?
而這也可能成為CPU與台灣AI基礎建設供應鏈下一輪成長循環的起點。