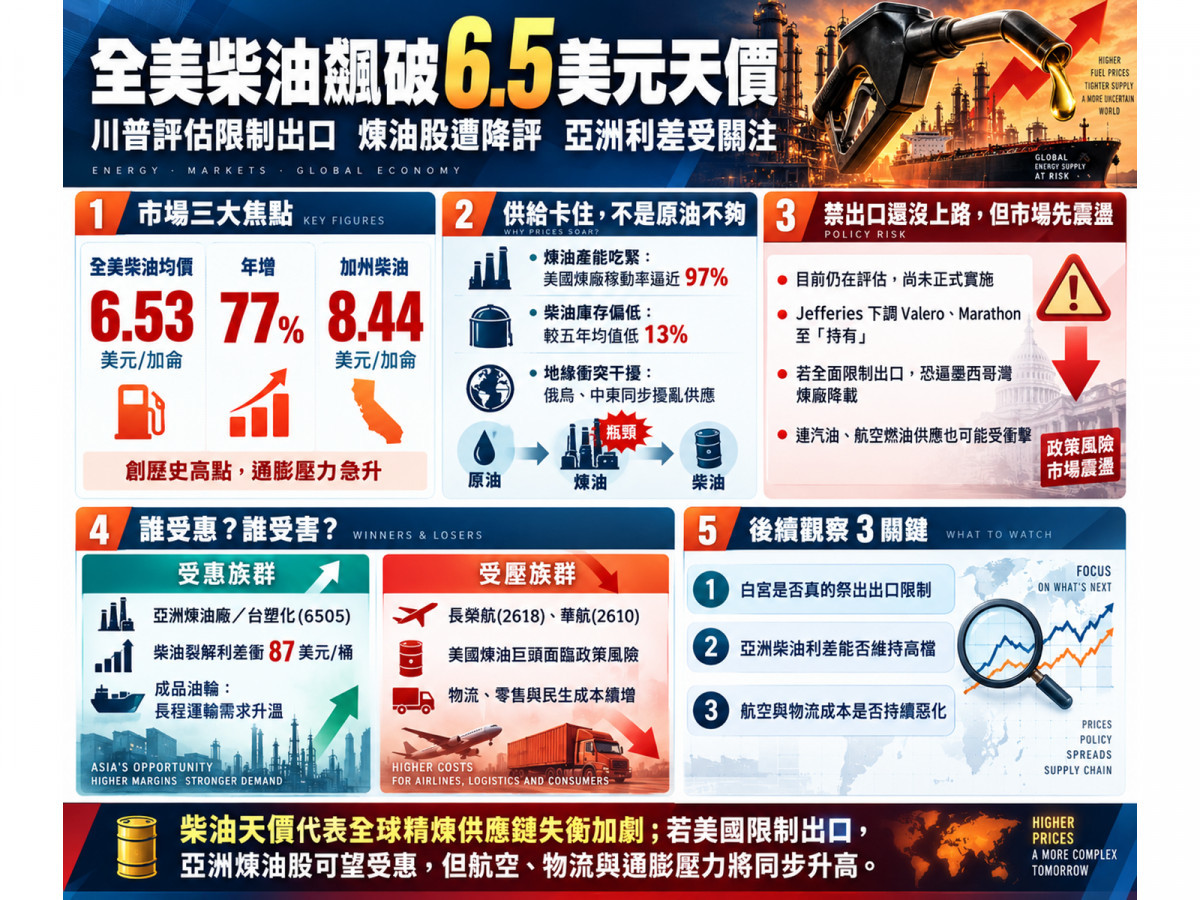
昨(22)日華爾街投行Jefferies隨即開出第一槍,一口氣將美國兩大煉油霸主瓦萊羅能源(Valero)與馬拉松石油(Marathon Petroleum)從「買進」調降至「持有」!
這場由柴油掀起的政策豪賭背後,隱藏著極其荒謬的供應鏈悖論:禁止出口不僅無法解決加州與紐約的缺油危機,反而可能逼得墨西哥灣煉油廠集體降載停工,甚至連帶引發全美汽油與航空燃油的大斷供!與此同時,太平洋另一端的亞洲煉油廠,卻正在這場西方混亂中摩拳擦掌。
拆穿兩大市場迷思!禁令根本「尚未實施」,「暴跌40%」兇手也非花旗
在剖析產業之前,必須先還原兩大關鍵事實真相:
- 柴油出口禁令已經生效了嗎?截至美國時間9月22日晚間,禁令純屬「評估階段」,壓根尚未簽署成法令!川普在22日公開表態支持限制柴油出口,財政部長貝森特亦證實政府正緊鑼密鼓評估「全面禁令或部分限制」的可行性。但這項構想在美國政府內部引發了空前激烈的神經戰——能源部長萊特(Chris Wright)已公開反對,內政部長柏根(Doug Burgum)亦發出嚴正警告,直言限制出口將引發盟國報復並反噬美國本土。
- 花旗真的預言煉油股要崩跌40%嗎?市場張冠李戴了!花旗分析師巴格里(Vikram Bagri)在報告中警告的是:全面出口禁令將實質終結煉油廠歷史性的高額裂解利差行情;至於「股價恐回檔30%~40%」的情境,則是華爾街券商BTIG技術分析師克林斯基(Jonathan Krinsky)針對煉油類股「短線技術面嚴重過熱、乖離過大」所提出的技術面回檔假設,兩者不可混為一談。
但即便政策尚未落槌,市場的神經已經被徹底挑動——因為當前的柴油價格,已經把全美實體經濟逼到了窒息邊緣。
全美柴油飆破6.5美元天價!原油不缺,為什麼全世界都在鬧「柴油荒」?
根據美國汽車協會(AAA)最新權威統計,全美柴油零售均價已經衝上每加侖 6.5276美元!
- 對比一年前同期的3.6880美元,年增率高達驚人的 77%,打破AAA有紀錄以來的全美歷史最高天價!
- 在西岸加州,柴油零售均價更已全面失控狂飆至每加侖 8.4387美元!
這場危機與一般原油大漲有著本質上的不同:當前市場缺的根本不是地底下的黑金原油,而是「能把原油提煉成柴油的精煉產能」!
骨牌效應從全球兩大產油心臟同時引爆:
- 地緣戰火癱瘓煉廠:俄羅斯多家煉油廠在戰事中持續受創,中東煉油基地與原油出口更深陷伊朗戰事與荷姆茲海峽的通行封鎖;
- 產能開到極限,庫存依舊見底:路透社指出,全美煉油廠的產能利用率(稼動率)已經全速狂飆至97%的極限水準,幾乎無機台可再增產;即便如此,全美柴油庫存卻僅剩約9,697萬桶,足足比過去五年的季節平均值低了「整整13%」!
全球的柴油儲油槽正在急速抽乾!即使地表上有大把的原油,也沒有足夠的煉油廠能在短時間內把它變成卡車能加的柴油,這才造就了柴油漲幅遠遠拋離原油的失控奇景。
墨西哥灣的荒謬悖論!禁出口能救油價?能源部長開轟「反效果」
面對步步進逼的通膨大火,政客的反射神經自然是拿出口開刀。
研調機構Kpler最新資料顯示,受到全球能源危機驅使,美國8月份的柴油出口量一舉衝上歷史新高的每日160萬桶(相較於今年2月中東戰事擴大前的每日約100萬桶暴增六成)。
「既然每天有160萬桶柴油運往國外,只要一道禁令鎖在國內,美國油價不就跌了嗎?」
美國石油協會(API)與能源經濟學者點出了殘酷的地理死穴——美國的石油物流,根本不是一個暢通無阻的大水池!
- 嚴重的地理錯配:美國絕大多數的超大型出口煉油廠,全數集中在德州、路易斯安那州等墨西哥灣沿岸。這些龐然大物每天生產的柴油,遠遠超過墨西哥灣當地的消耗能力。
- 管線與航運死卡:受限於國內管線運力瓶頸、港口設施與法規限制,墨西哥灣過剩的柴油,根本無法大規模、低成本地送往真正嚴重缺油的紐約、新英格蘭地區或加州西岸。
如果白宮真的祭出全面出口禁令,迎來的將是一場產業災難:德州當地的柴油因無法出海將瞬間暴跌爆倉,煉油槽迅速被塞滿!而煉油廠面對賣不掉的柴油,唯一的商業選擇絕非繼續賠錢生產,而是立刻「大幅調降煉油廠稼動率(降低開工率)」!
這引爆了能源部長萊特最深層的恐懼: 原油提煉是一整套聯產過程,煉油廠一旦為了減少柴油而降載停機,全美的「汽油」與「航空燃油」產量將跟著斷崖式暴跌!美國萊斯大學貝克研究所能源學者梅德洛克(Kenneth Medlock)警告:這項禁令頂多在局部地區製造短暫的降價幻覺,長期而言,只會換來全美整體燃油供應的實質大萎縮。
單季狂撈126億美元的代價!美國煉油三雄遭砍評級,歐洲與拉美淪最大祭品
正因為先前全球極度缺油,美國煉油業者在過去幾個月享受了歷史罕見的暴利盛宴。
路透社統計,今年第二季期間,美國三大煉油巨頭——馬拉松石油(Marathon Petroleum)、飛利浦66(Phillips 66)與瓦萊羅能源(Valero),單季合計淨獲利高達126億美元,並大方豪擲63億美元回購股票與發放股利回饋股東。
然而,賺得太狂妄,反倒成了政治風暴的箭靶。一旦美國政府硬幹出口限制,煉油廠將同時吞下「美國本土利差崩跌」與「開工稼動率被迫下修」的雙重毒藥! 這正是投行Jefferies火速將瓦萊羅(目標價401美元)與馬拉松(目標價413美元)評級雙雙打入「持有」的真正原因——最大的暴利受惠者,正轉身淪為政策清算的最大受害者。
但若美國真的關閉出口大門,死傷最慘重的絕非美國本土,而是其長年依賴的盟友體系:
- 拉丁美洲的斷糧危機:墨西哥、巴西、智利、秘魯等國本土煉能嚴重不足,長年仰賴墨西哥灣近水樓台的柴油供應。一旦美油斷供,拉美各國被迫遠赴中東、亞洲搶油,航程翻倍、運費暴衝,拉美的農業、採礦與卡車運輸將面臨毀滅性重創。
- 歐洲能源傷口上撒鹽:伍德麥肯茲(Wood Mackenzie)專家米契爾(Jim Mitchell)直言,這對歐洲盟友是一記背刺。歐洲原先高度依賴俄羅斯柴油,俄烏衝突後轉向美東與中東;如今中東9月對歐柴油出口已跌至每日11萬桶的六年新低,歐洲10ppm柴油現貨價格已飆上每噸 1,642美元,刷新2007年有紀錄以來的歷史最高水準! 加上諮詢機構Energy Aspects警告歐洲第四季航空燃油每日缺口高達51萬桶(庫存跌至七年新低),美國若抽走柴油,歐洲將陷入燃料全面枯竭。
亞洲煉油廠的天降大運?柴油利差飆破87美元,台塑化(6505)能賺多少?
在歐美一片混亂之際,資本市場的目光正以驚人的速度,集體轉向亞洲。
算一筆震驚全球原油圈的利差帳:
- 截至2026年9月16日,亞洲10ppm低硫柴油的煉油裂解利差(Crack Spread),已經正式突破「每桶 87美元」的歷史新高紀錄!
- 對比今年中東戰火擴大前的每桶約22美元,利差在短短數月內狂飆了整整四倍之多!
如果美國為了保護自己而退出每日160萬桶的全球出口舞台,歐洲、非洲與南美的缺油缺口不會憑空消失!買家唯一的生路,就是捧著大筆溢價現金,轉向亞洲煉油重鎮瘋狂掃貨!
中國海關最新數據印證了這個趨勢——中國8月柴油出口達133萬噸(年增42.1%,創2024年3月以來新高),9月成品油出口預估將衝破400萬噸(柴油逾100萬噸),北京政府正大舉放寬成品油出口配額,搶食海外天價利差。
而在台灣,這場世紀風暴最直接的風向球,莫過於台股唯一的輕油裂解兼煉油霸主——台塑化!
翻開台塑化剛公布的最新成績單,煉油事業的吸金動能已經全面噴發:
- 8月單月原油煉製量:達到1,539.6萬桶(平均每日煉油量達 49.7萬桶);
- 8月合併營收:衝上819.06億元(月增9.5%、年增50.3%),其中單單煉油事業營業額就單月跳增11.3%;
- 煉油稼動率強勢回歸:公司煉油廠開工率已從第二季低谷強勁回升至約 87%,柴油更是下半年毛利貢獻最肥美的高價主力!
若美國最終落實出口限制,導致大西洋兩岸柴油溢價進一步炸裂,坐擁每日50萬桶煉能的台塑化,外銷市場的議價空間與外銷比例將迎來歷史級別的利差紅利!
但必須在劃出台塑化的三大緊箍咒:
- 原油取得成本高昂:若中東荷姆茲危機未解,高昂的原油原料與戰線運費將墊高進料成本;
- 台灣內銷油價平穩機制:台塑化並非所有成品油都能依照國際天價銷售,國內市場存在油價凍漲與平穩補貼機制,獲利無法100%全額轉化;
- 終端需求破壞:若全球柴油飆到卡車開不起、工廠停工,最終將引發經濟衰退並反噬整體石化與油品需求。
受惠與受害全族群大盤點:誰抱到印鈔機?誰被通膨扼住咽喉?
看懂了這場柴油風暴的傳導機制,就能精準繪製出全球與台股市場的命運版圖:
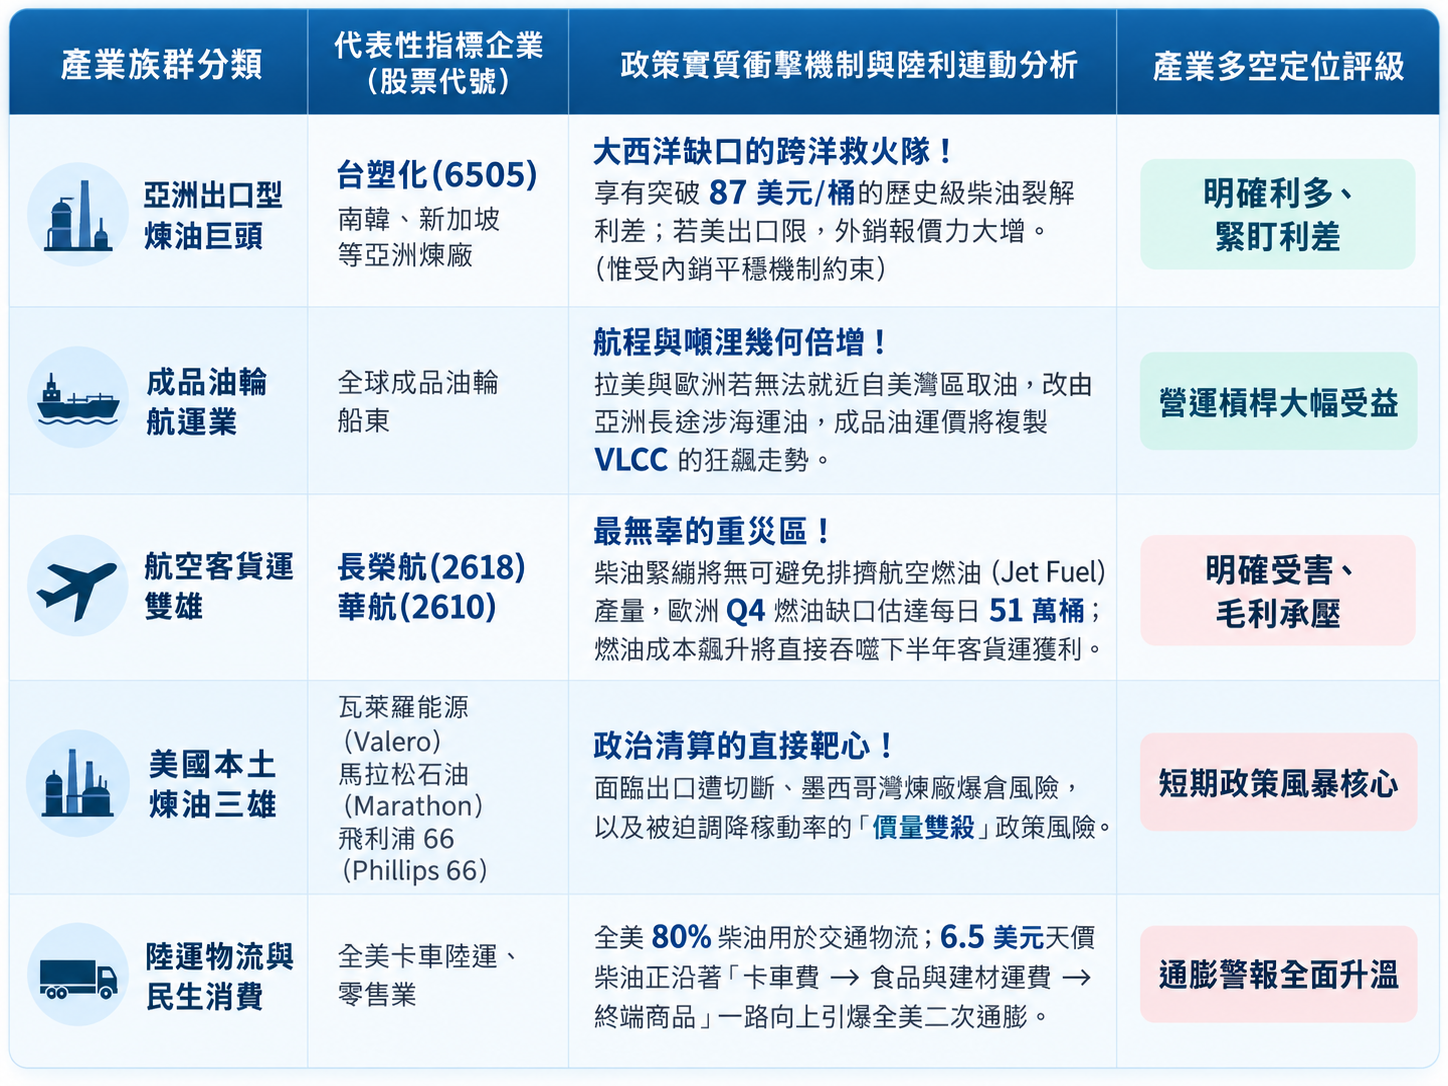
▲圖片來源:ChatGPT 製圖
理周投研部總結
川普拋出的柴油出口禁令,本質上是一記為了平息國內選民通膨怒火、卻可能徹底打亂全球航運與精煉供需的「七傷拳」。
它最反直覺的精髓在於:柴油價格暴漲,原本讓全球煉油廠賺到流油;但正是因為利潤太驚人、油價太昂貴,反而引來了白宮干預的政策屠刀,把美國煉油巨頭打入估值重修的風暴之中。
---------------------------------------
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。