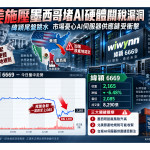
台灣測試治具(營收占比62.59%)、晶圓探針卡(營收占比19.46%)、接觸元件(營收占比12.09%)專業廠穎崴(6515),8月營收17.06億元,續創單月歷史新高,月增率6.58%,年增率233.37%,連4月年月雙增、連6月年增;累計1到8月營收98.10億元,年增率97.88%。
8月營收連4月年月雙增
受惠AI、高速運算(HPC)客戶拉貨需求強勁,加上新產能陸續開出,法人看好穎崴第三季營收表現,有望連續五個季度呈現雙位數季增,再創單季歷史新高,下半年營運可望優於上半年。
穎崴發表獨家液冷測試座(Liquid Socket),導入自行研發散熱技術,為市場獨創、領先的大封裝、大功耗、高頻高速高階測試應用。穎崴推出高效能AI Server板級測試方案(HPC- AI Server Rack Level Testing Solutions),滿足AI應用、資料中心客戶強勁需求。
法人表示,穎崴已經順利卡位美系GPU大廠新世代AI/HPC 平台供應鏈,主要供應測試座(FT socket)相關產品,加上AI ASIC相關客戶有更多新單,預期公司後市營收有望逐季向上,全年可達成雙位數成長目標。
法人估穎崴明年EPS198.67元
法人估穎崴明年EPS198.67元,較今年預估EPS 96.4元,年增率106.09%。
ChatGPT輔助分析:穎崴是一檔非常典型的「AI高階測試設備/耗材成長股」,基本面非常強,但股價波動也非常大;是一檔「可以買,但不要追」的AI高成長股;目前比較適合「等拉回分批買」,不建議看到上漲就追買。