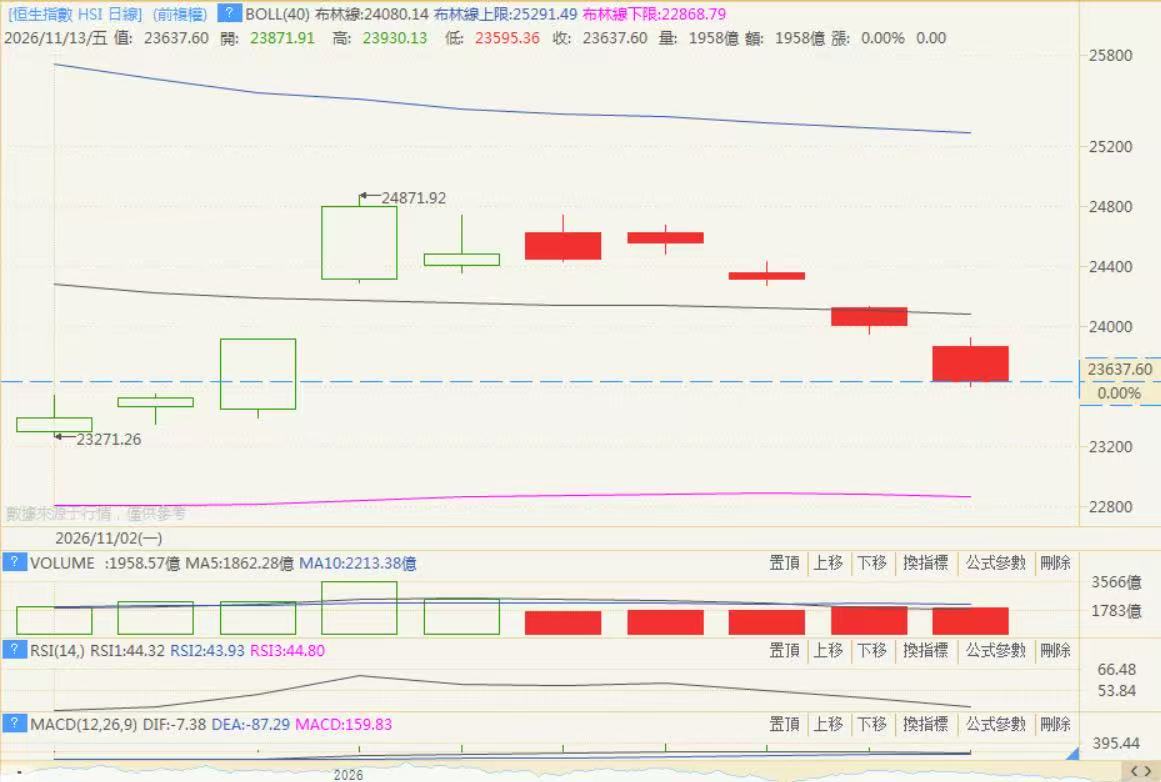
2026年11月9日至11月13日這一周,香港股市整體呈現震盪下行的走勢,三大指數全周均錄得下跌,恆生指數五個交易日中僅周二小幅收漲,其餘四日盡墨,周五在美股人工智能產業鏈劇烈震盪拖累下跌幅明顯擴大。
具體來看:恆生指數在11月9日開盤報24625.71點,當日高見24738.88點後反覆回落,11月13日收盤報23637.60點,全周累計下跌3.45%。恆生科技指數在11月9日開盤報4119.98點,當日最高見4158.88點,11月13日收於3813.19點,全周累計下跌6.50%。恆生國企指數在11月13日收報7937.53點,全周累計下跌4.07%。
受AI股拖累港股連續下跌
走勢成因方面,本周港股先揚後抑,壓力來自人工智能算力鏈估值重估與美國利率路徑再度收緊。周一恆指高開143點後尾市倒跌。周二晚間阿里巴巴公告建議分拆芯片子公司平頭哥獨立上市,市場對分拆定價反趨審慎,恆指當日僅升0.44%,其後三連跌。
美國10月物價數據黏性仍強,美聯儲官員連番放鷹,12月加息概率回升至七成以上;11月12日美股時段,英偉達宣布黃仁勳辭任總裁及首席執行官並即時生效,由首席財務官克雷斯出任臨時首席執行官,觸發全球AI資產拋售。
港股光通信及PCB板塊全線受壓,中際旭創周五跌逾9%。資金撤向高股息與防禦資產,中國石油漲2.79%領漲藍籌,布倫特原油重上96美元,南向資金續見淨流入,周五淨買入23.33億港元。中泰國際認為,12月加息與解禁高峰疊加,投資氛圍將持續低迷;申萬宏源則預計2027年港股具備均值回歸空間。
中芯國際Q4營收預期成長4-6%
個股公告方面,中芯國際(00981.HK)於11月12日發布第三季度報告,營業收入219.83億元人民幣,同比增長28.1%;歸母淨利潤28.47億元,同比增長87.6%;毛利率29.9%,環比提升4.6個百分點。前三季度累計營收606.18億元,同比增長22.4%,歸母淨利潤73.14億元,同比增長91.6%。公司預計第四季度收入環比增長4%至6%。
阿里巴巴-W(09988.HK)於11月10日晚間公告,已向港交所提交建議分拆全資子公司平頭哥於主板獨立上市,聯交所已確認可進行是次分拆,平頭哥早於9月11日以保密形式遞交A1申請表,截至2026年4月真武系列AI芯片累計出貨56萬片,發售規模與持股減幅尚未落實。受分拆定價不明朗影響,阿里港股全周下跌13.68%。
京東集團-SW(09618.HK)於11月12日宣布完成對CECONOMY AG的自願公開收購要約,以總對價13.35億歐元收購其59.8%股本及投票權,連同合作夥伴持股合計達85.2%,標的公司自當日起納入合併報表,其在11個市場經營逾1000間消費電子門店。
榮昌生物獲大中華區外獨家開發權
榮昌生物(09995.HK)於11月12日交易時段後公告,與Vor Bio簽署許可協議修訂協議,將新一代長效BAFF/APRIL雙靶點抑制劑RC298納入合作範圍,對方取得大中華區以外獨家開發及商業化權利。公司獲約5600萬美元首付款,含1000萬美元現金及價值約4600萬美元的認股權證,另有最高3億美元開發里程碑付款。
裕元集團(00551.HK)亦於11月12日公布前三季度業績,營業收入58.89億美元,同比下降2.1%;公司擁有人應佔溢利1.34億美元,同比下降51.9%。期內鞋履出貨量減少5.8%至1.785億雙,整體毛利率下跌2.0個百分點至20.8%,惟第三季度單季製造業務毛利率回升至16.1%。
上一周,小米集團-W(01810.HK)、中遠海控(01919.HK)、泡泡瑪特(09992.HK)、恒安國際(01044.HK)、創科實業(00669.HK)、奇瑞汽車(09973.HK)、布魯可(00325.HK)、保誠(02378.HK)、貝殼-W(02423.HK)、途虎-W(09690.HK)、中集集團(02039.HK)、順豐同城(09699.HK)、寶勝國際(03813.HK)、綠城服務(02869.HK)、KEEP(03650.HK)等公司有回購動作。