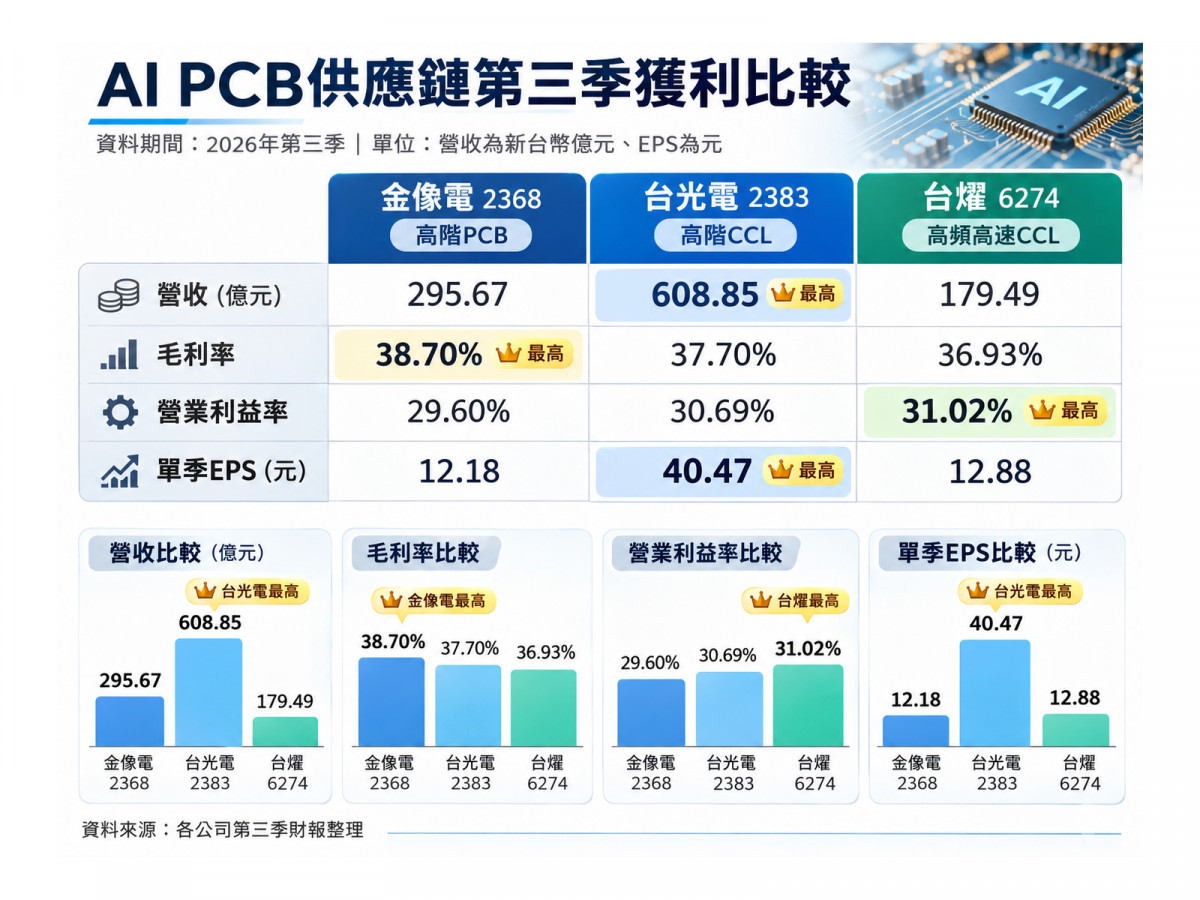
人工智慧(AI)伺服器與高速網通設備持續升級,帶動高階印刷電路板(PCB)及銅箔基板(CCL)需求攀升,相關業者第三季財報也交出亮眼成績。金像電(2368)第三季毛利率達38.7%,台光電(2383)單季每股盈餘(EPS)衝上40.47元,台燿(6274)則以36.93%的毛利率創下顯著改善,單季獲利甚至超過上半年總和。然而,同樣受惠AI需求,三家公司的獲利結構卻大不相同。當市場持續追捧高階PCB供應鏈,究竟誰能把產品升級真正轉化成利潤,成為下一階段觀察重點。
金像電毛利率衝38.7% 高階PCB營收獲利同步成長
金像電11月10日通過2026年第三季財報,單季營收達295.67億元,較去年同期176.80億元成長約67.2%。
第三季毛利達114.43億元,毛利率38.7%,高於第二季約34.7%,季增約4個百分點,營業利益率則達29.6%。
獲利方面,金像電第三季每股盈餘12.18元,前三季累計EPS達28.41元,顯示公司已將AI伺服器及高階PCB需求轉化為實際獲利。
金像電主要產品為印刷電路板,與上游供應銅箔基板材料的台光電、台燿不同。
隨著AI伺服器運算密度與資料傳輸速度提高,電路板必須支援更多層數、更複雜的線路設計,以及更嚴格的訊號完整性要求。
高階多層板與高密度互連板(HDI)的製造,需要更高的製程控制與良率管理能力。對金像電而言,產品升級的意義不只是增加出貨量,也在於提高單位產品價值。
法人近期關注金像電在高層數PCB與HDI製程整合的進展,以及新一代AI伺服器與高速網路設備訂單。
不過,相關新產品能否持續貢獻獲利,仍須觀察量產良率、稼動率及客戶拉貨節奏。
台光電第三季賺40.47元 高階CCL材料龍頭擴產
台光電第三季合併營收達608.85億元,季增28.8%、年增約142%,單季稅後淨利約145億元,EPS達40.47元,創下單季新高。
公司第三季毛利率37.7%,較第二季33.85%提高約3.85個百分點,營業利益率也達30.69%。
累計前三季,台光電合併營收約1,412.27億元,EPS達82.92元,顯示高階材料需求已經明顯反映在財務表現。
台光電的主要競爭優勢來自高階銅箔基板技術、材料配方及規模化供應能力。
隨著AI伺服器、800G及1.6T高速網路交換器升級,電路板材料需要具備更低的訊號傳輸損耗,以及更好的耐熱性與加工穩定度。
因此,台光電的成長不完全來自材料用量增加,也與高階材料規格升級及產品售價有關。
台光電先前指出,高階CCL供需持續吃緊,部分產品具有調價空間,並透過長期供貨合約確保供應數量。
面對需求擴張,公司也規劃於2027年至2030年間,在台灣、中國及馬來西亞增加合計940萬張產能,完成後集團總產能將達1,525萬張。
不過,擴產同時意味著新的資本支出與折舊成本。
因此,台光電後續獲利能否延續高成長,除了取決於高階材料需求,也必須觀察新增產能開出後的稼動率,以及原物料成本能否順利轉嫁。
台燿毛利率跳升13個百分點 獲利成長速度更驚人
若比較獲利率改善幅度,台燿第三季表現同樣值得注意。
台燿第三季營收179.49億元,年增122.6%;單季稅後淨利38.57億元,年增284.5%,EPS達12.88元,創下單季新高。
毛利率從去年同期23.75%提高至36.93%,年增13.18個百分點,改善幅度明顯高於金像電與台光電。
此外,台燿前三季累計淨利約74.58億元,其中第三季單季貢獻38.57億元,占前三季獲利約51.7%,相當於第三季一季賺得比上半年還多。
這代表台燿的獲利成長速度,已明顯超過營收成長幅度。
從產品結構觀察,台燿近年積極布局高頻高速銅箔基板,受惠AI伺服器與高速網通設備規格升級,高階產品比重提升有機會改善毛利率。
不過,台燿毛利率快速提高,也意味市場接下來將更加關注這樣的獲利能力能否維持。
尤其未來產能擴張後,若新產能尚未達到理想稼動率,新增折舊與固定成本仍可能影響獲利表現。
三家公司誰最賺?不能只看EPS與毛利率
比較金像電、台光電與台燿第三季財報,可以發現三家公司雖然都受惠AI需求,但獲利優勢各不相同。
金像電毛利率達38.7%,在三家公司中最高,反映高階PCB製程及產品組合對獲利的支撐。
台光電則具有最大的營收規模,第三季營收超過608億元,單季EPS達40.47元,顯示高階CCL龍頭在需求成長時,具備相當規模的獲利能力。
台燿則展現突出的獲利率改善幅度,毛利率年增超過13個百分點,營業利益率約31%,略高於台光電及金像電。
不過,由於金像電製造PCB,台光電與台燿主要供應CCL材料,三家公司製造流程、成本結構及產品附加價值並不相同。
因此,不能直接將毛利率高低當成企業競爭力的唯一排名。
同樣地,EPS受到股本、獲利規模與資本結構影響,也不適合單獨用來比較不同公司的賺錢效率。
若要判斷AI需求真正帶來多少獲利,應同時比較營業利益率、產品組合、產能利用率與營業活動現金流。
高階PCB進入擴產競賽 下一步看良率與現金流
隨著AI伺服器與高速網路設備升級,PCB與CCL產業的競爭,正逐步從產能規模延伸至材料性能、製程良率與供應穩定性。
對台光電與台燿而言,高階CCL材料持續升級,有助提高產品單價與附加價值,但也需要持續投入研發及擴充產能。
對金像電而言,新世代高層數PCB與HDI板的製程複雜度提高,若能維持良率與穩定交貨,將有機會鞏固高階市場的競爭優勢。
然而,擴產通常需要先投入設備、廠房及營運資金,新增產能也未必能立即轉化為獲利。
因此,在第三季營收及獲利雙雙成長後,市場下一階段更需要觀察三家公司第四季及2027年的訂單能見度,以及資本支出能否創造足夠回報。
尤其當市場對AI資本支出與資料中心建設速度的疑慮尚未完全消除,供應鏈仍須證明高階產品需求具有持續性,而非僅反映短期備貨。
AI PCB誰能持續領先?獲利率比股價漲幅更重要
整體而言,金像電、台光電與台燿第三季財報,已證實AI需求不只帶動營收增加,也開始反映在毛利率與營業利益率的改善。
金像電展現高階PCB製程帶來的獲利能力,台光電憑藉材料技術及產能規模維持領先,台燿則透過產品組合升級,交出快速成長的獲利成績。
但三家公司下一階段面對的挑戰並不完全相同。
台光電需要證明龐大擴產計畫能夠維持獲利效率;台燿需要確認毛利率快速攀升後是否具有持續性;金像電則需持續提高高階PCB量產良率與新產品貢獻。
AI PCB產業的下一場競爭,不只是誰取得更多訂單,而是誰能以更高的良率、更穩定的產品組合,將高階材料與製程升級轉化為持續成長的獲利及現金流。

▲圖片由ChatGPT生成