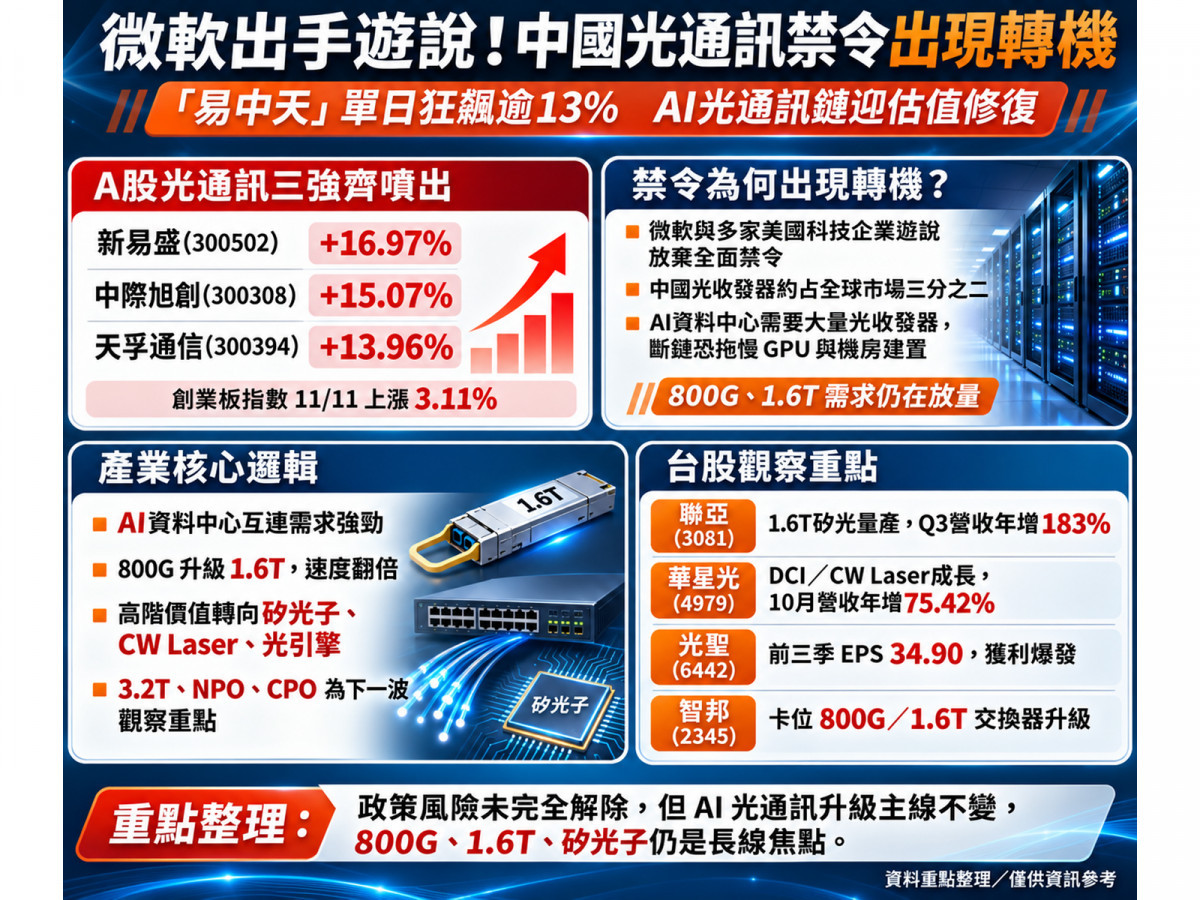
當市場還在恐慌美國政府研議限制中國新型光收發器進口、導致A股創業板與科創50指數自6月高點至10月底最大回撤分別達44.79%與47.42%時,國際政策面的轉機顯然讓悲觀預期迎來劇烈修正!
根據路透社11月10日獨家報導,微軟(Microsoft)與多家美國科技企業正積極遊說川普政府放棄限制中國新型光收發器進口的計畫。
消息一出,11月11日A股光通訊三巨頭「易中天」集體噴出,新易盛(300502)暴漲16.97%收215元人民幣、中際旭創(300308)大漲15.07%收542元人民幣(單日成交額達312.29億元人民幣居A股之冠)、天孚通信(300394)強漲13.96%收144.06元人民幣,帶動創業板指數大漲3.11%收2,572.07點!
國安政策與產業剛需對決:美方研議設限,雲端巨頭卻「非買不可」
為什麼美國一方面擔憂國家安全與資訊風險,另一方面美國科技巨頭卻帶頭反對全面封殺中國光收發器?
- 美國雲端端:產能缺口無法立即替代(怕買不到拖慢AI基建)
大型AI資料中心需要高達百萬顆光收發器來連接伺服器與交換器,而中國企業占全球光收發器市場約三分之二。
微軟在美國有35座資料中心正在興建、另規劃134座,美國本土廠商Coherent與Lumentum現有產能根本不足以立即替代中國供應鏈;
若貿然實施禁令,昂貴的GPU將因缺乏光通訊零件無法完成互連,導致資料中心投產延後。
因此,摩根士丹利10月報告指出,美方正考慮改以2028年才擴大量產的「3.2 Tbps」規格作為限制門檻(或如跨黨派議員提案僅限制敏感聯邦政府系統),避免立即衝擊現行的800G與1.6T部署。 - 產業基本面:光通訊龍頭獲利驚人爆發(訂單直達2027全年)
「易中天」2026年前三季財報展現極強韌性,中際旭創(300308)前三季營收衝上695.47億元人民幣(年增178.13%)、歸母淨利達222.38億元人民幣(年增211.81%),並公告第三季800G與1.6T訂單季增、主要客戶訂單已基本涵蓋2027年全年,甚至提供2028年需求指引!
新易盛(300502)前三季營收亦達318.50億元人民幣(年增92.97%)、歸母淨利113.72億元人民幣(年增79.74%);
天孚通信(300394)前三季營收47.51億元人民幣(年增21.25%)、歸母淨利20.83億元人民幣(年增42.18%)。
搭配中國證監會推出互換便利(前兩批累計操作1,050億元人民幣、第三批申請逾1,000億元人民幣)與利率降至1%的股票回購增持再貸款(前10月實施回購1,345億元人民幣),加上創業板本益比已從6月底的54.63倍壓縮至10月底的26.91倍,政策支持與AI實質訂單共同促成了這波強勢估值修復。
當傳輸速率邁向1.6T與CPO:為什麼台廠受惠程度會出現「結構性分化」?
當AI網路從400G、800G升級至1.6T(標稱總傳輸速率1,600 Gb/s,為800G的兩倍),並預計於2027年下半年逐步釋放NPO、XPO與CPO等下一代光互連需求,布局台股時必須先釐清三大產業真相:
- 高階升級拉高上游光源與封裝門檻:
從800G升級至1.6T甚至CPO,對高性能雷射光源、訊號完整性、模組散熱與精密光學組裝的要求大幅提升,產業價值正逐步移向矽光子、CW Laser(連續波雷射)、光引擎與精密光纖連接元件。 - 禁令轉單與供應鏈連動的雙面刃:
全球光通訊並非完全按國界分割,若美方未來嚴格限制中國光模組,直接供應美國合規模組廠的台廠可能迎來轉單;
但主要供應中國模組廠的上游元件商,反而可能因中國客戶出貨受阻而受損。 - 嚴格區分「實質獲利」與「概念題材」:
部分上游雷射與光元件廠已繳出翻倍成長的營收與高毛利,但部分CPO封裝設備與元件廠仍處於擴產折舊與小量驗證的虧損階段,不能單憑「CPO概念股」標籤就盲目追價。
台股光通訊與高速網通硬實力:四大核心領域精準盤點
矽光子與高速雷射光源雙雄:
- 聯亞1.6T矽光量產、單季營收年增183%:
掌握磷化銦(InP)磊晶與CW Laser核心技術的聯亞(3081),2026年第三季營收達15.62億元(季增28%、年增183%),毛利率高達59%、營業利益率49%,單季稅後淨利6.21億元、EPS衝上6.12元!
公司1.6T矽光產品已開始量產,並合作開發3.2T及NPO、CPO高功率產品,帶動10月營收達5.70億元(年增182.96%),前10月累計營收42.58億元(年增141.67%)。 - 華星光DCI與高階雷射動能強勁:
華星光(4979)積極推動DCI(資料中心互連)、CW Laser及EML產品出貨並擴充產能,2026年第三季營收達16.29億元(季增26.4%、年增51.4%),稅後淨利3.26億元、EPS為2.28元;10月營收更達5.58億元,年增率高達75.42%。
高速光元件、CPO連接與交換器大廠:
- 光聖前三季大賺逾三個股本:
受惠於資料中心光通訊需求強勁,光聖(6442)2026年10月營收達18.37億元(年增82.56%),前10月累計營收131.44億元(年增54.02%),前三季歸母淨利約27.74億元,累計EPS高達34.90元,展現極強的獲利爆發力! - 波若威、上詮與眾達-KY卡位次世代光互連:
波若威(3163)提供MPO、跳線等光纖被動元件,已切入美系客戶供應鏈並擴充菲律賓產能;
眾達-KY(4977)則深耕高速光通訊模組升級。
而積極擴建CPO關鍵元件FAU(光纖陣列單元)產能的上詮(3363),產品已進入小量出貨並規劃2027年擴產,惟2026年第三季自結稅後虧損約700萬元(EPS為-0.06元,前三季累計EPS為-1.24元),後續仍需驗證量產良率與獲利轉正時點。 - 智邦掌握800G/1.6T交換器升級主線:
高速網通交換器龍頭智邦(2345)已深入布局800G及1.6T乙太網路交換器,若美方最終對光收發器採取溫和管制使模組供應順暢,將直接有利於AI資料中心整體高速網路設備的持續部署。
AI高速互連帶動「光通訊與矽光子」的長線觀察動能
面對美國光收發器禁令出現轉機與「易中天」強勢反彈,目前尚不宜單憑一日大漲就斷言A股3,550~3,600點已成為官方保證鐵底,或認定美方監管風險已全面解除。
對台灣投資人而言,最核心的價值在於全球AI資料中心對800G、1.6T及矽光子升級的結構性剛需;
優先鎖定已有實質高獲利支撐的聯亞(3081)、光聖(6442)、華星光(4979)與交換器大廠智邦(2345),並持續追蹤美國FCC正式法規、雲端巨頭資本支出以及波若威(3163)、上詮(3363)、眾達-KY(4977)的客戶驗證與放量進度,才是穩健掌握AI光通訊長線紅利的關鍵策略!

▲圖/Yahoo股市 新易盛(300502)5日走勢圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。