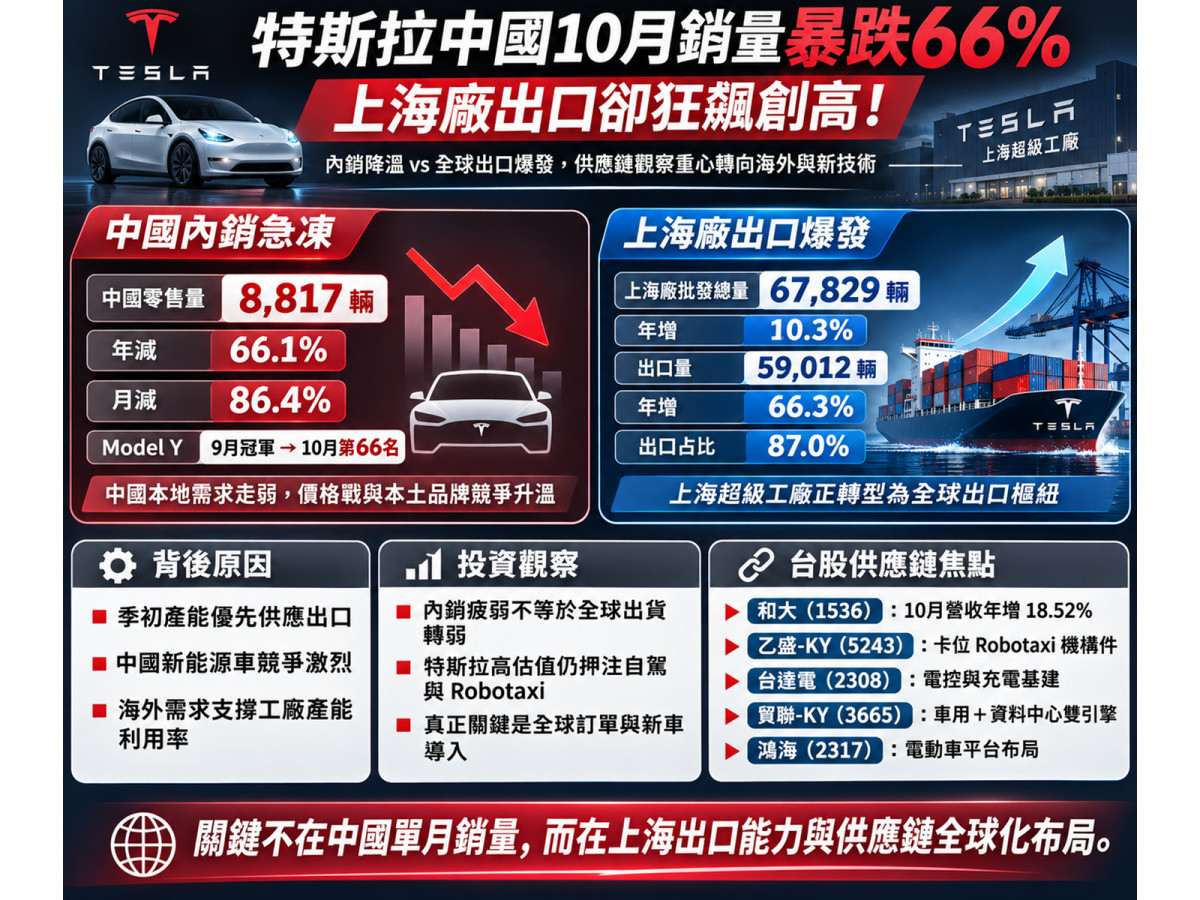
當市場還在恐慌特斯拉(TSLA)2026年10月中國國內零售量暴跌至8,817輛(年減66.1%、月減86.4%)、創下2022年7月以來單月新低,且主力車款Model Y從9月銷量冠軍(50,359輛)摔至10月第66名(7,807輛)時,表面數據顯然讓人陷入觀望。
然而,特斯拉上海超級工廠的海外出口與台灣電動車供應鏈的實質營收卻早已展現強勁韌性!
10月上海廠批發總量不僅逆勢年增10.3%達67,829輛,出口量更狂飆66.3%衝上59,012輛(占當月批發比重高達87.0%創單月新高),帶動特斯拉11月10日股價收在379.78美元(上漲0.46%),台股供應鏈和大(1536)10月營收更逆勢年增18.52%,並牽動乙盛-KY(5243)、台達電(2308)、貿聯-KY(3665)與鴻海(2317)等大廠的後續動能!
上海超級工廠從中國本地供應基地轉型為「全球出口樞紐」,加上特斯拉積極投入Robotaxi無人計程車與自駕技術,讓手握全球車廠訂單與跨領域技術台廠成為這波電動車產業洗牌下最關鍵的觀察指標!
內銷與出口強烈反差:中國零售連續降溫,海外出口卻「翻倍爆發」
為什麼特斯拉10月在中國的數據會出現國內零售僅8,817輛、但上海廠批發卻高達67,829輛的巨大落差?
- 中國內銷端:季初出口排擠與本土品牌激烈夾擊(內需連續走弱)
中國10月整體乘用車零售年減27.1%(新能源乘用車年減13.7%、純電動車年減5.3%),而特斯拉因9月推出限時現車優惠(Model 3折價5,000元人民幣、Model Y折價10,000元人民幣)提前消耗買氣,加上季初產能優先供給出口,使10月中國新能源車市占率由9月的約5.98%驟降至約0.80%,跌出單月前十大。
拉長至2026年1至10月來看,特斯拉中國零售累計389,905輛(年減15.00%,累計市占率約4.4%居第七),且6月至10月已連續五個月年減,反映面對比亞迪(10月市占22.4%)、吉利(11.8%)、零跑(7.5%)與小米汽車(4.5%)等本土品牌競爭,內銷確實承受壓力。 - 全球出口端:上海廠化身為全球出口中心(有效支撐產能利用率)
消失的近6萬輛車並非變成庫存,而是全數銷往海外($67,829 - 59,012 = 8,817$輛)!
2026年1至10月上海廠累計出口高達420,984輛,年增率高達101.28%,已正式超越中國國內零售量,使上海廠前10月批發總量達810,889輛(年增21.42%),出口占比更從去年同期的約31.32%大幅拉升至51.92%。
從特斯拉2026年第三季全球汽車交付量仍維持486,532輛(年減約2.1%)、且美國與中國以外的「其他國際市場」第三季營收逆勢大增31.8%達103.42億美元來看,強勁的海外出口已有效抵銷部分中國內需衰退,支撐工廠的生產規模。
當車市進入價格割喉戰:為什麼必須看懂「財報獲利結構與供應鏈分化」?
面對特斯拉於10月30日再度將部分Model 3與Model Y五年零息貸款最低頭期款降至39,900元人民幣,投資人在評估電動車產業時,必須釐清三大財務與供應鏈真相:
- 促銷雖能刺激銷量、卻壓縮營業利益:
特斯拉2026年第三季總營收為280.46億美元(年減0.2%,其中汽車相關營收205.60億美元、年減3.0%,中國區營收52.09億美元、年減7.9%占總營收約18.6%),但受研發與營業費用增加及法規積分收入減少影響,單季營業利益驟降55.8%至7.18億美元(淨利年減42.7%至7.87億美元)。
若未來持續依賴降價換取銷量,單車平均售價(ASP)與毛利仍將承壓。 - 高估值建立在自駕與機器人新賽道:
特斯拉目前市值約1.50兆美元、前瞻本益比高達約178倍(過去12個月本益比約417倍),市場給予的高評價主要反映FSD(Supervised)、Robotaxi、Cybercab與Optimus機器人,以及第三季年增32.5%達46.05億美元的「服務及其他營收」成長潛力。 - 上海廠98%在地化使台廠表現出現分化:
由於上海超級工廠零組件在地採購比例已高達98%,台灣電動車供應鏈的營運並不會與特斯拉中國單月內銷呈等比例衰退;真正決定台廠業績的,是全球車廠訂單布局、下一代新車款導入,以及跨足AI資料中心等多元業務的成長力道。
這正是為什麼特斯拉中國單月銷量暴跌66.1%,部分台灣供應鏈營收卻能逆勢繳出雙位數成長!
台股電動車與跨領域供應鏈硬實力:五大指標廠精準剖析
車用傳動與新世代機構件:
- 和大10月營收逆勢大增18.52%:
身為車用齒輪、傳動及減速器零組件大廠,和大(1536)並未受特斯拉中國10月零售下滑拖累,已公告2026年10月合併營收達4.91億元,年增率高達18.52%,今年前10月累計營收約40.81億元(年增2.70%),展現多元客戶與全球出貨的實質支撐。 - 乙盛-KY卡位無人計程車新商機:
專精於精密機構件與車用零組件的乙盛-KY(5243),據報導下半年規劃認列美系電動車大廠無人計程車(Robotaxi)車款相關模具費用收入,隨著下一代新產品逐步導入與商業化,有望為車用業務注入新一波成長動能。
電源電控、高速傳輸與整車平台:
- 台達電掌握電控與充電基建剛需:
台達電(2308)深耕電源管理、車用逆變器、電控系統與充電設備,在電動車與能源管理雙軌升級下具備核心技術優勢。 - 貿聯-KY受惠車用與資料中心雙引擎:
連接線束大廠貿聯-KY(3665)除了車用業務外,近年更積極拓展高速傳輸與資料中心相關業務,多元的高成長產品線能有效抵銷單一電動車市場的競爭波動。 - 鴻海持續推進電動車平台布局:
鴻海(2317)透過自有電動車平台與整車製造布局,持續爭取全球客戶合作與量產機會,走出不同於單一車廠零件代工的長線格局。
全球出口與新技術帶動「台股電動車供應鏈」的長線觀察動能
面對特斯拉中國10月銷量驟降與上海廠出口創高的雙面訊號,接下來11月與12月的季末交付衝刺、中國新能源車市占率能否回升,以及第四季全球交付量與汽車毛利率表現,將是檢驗其基本面的最關鍵指標。

▲圖/CMoney 特斯拉(TSLA) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。