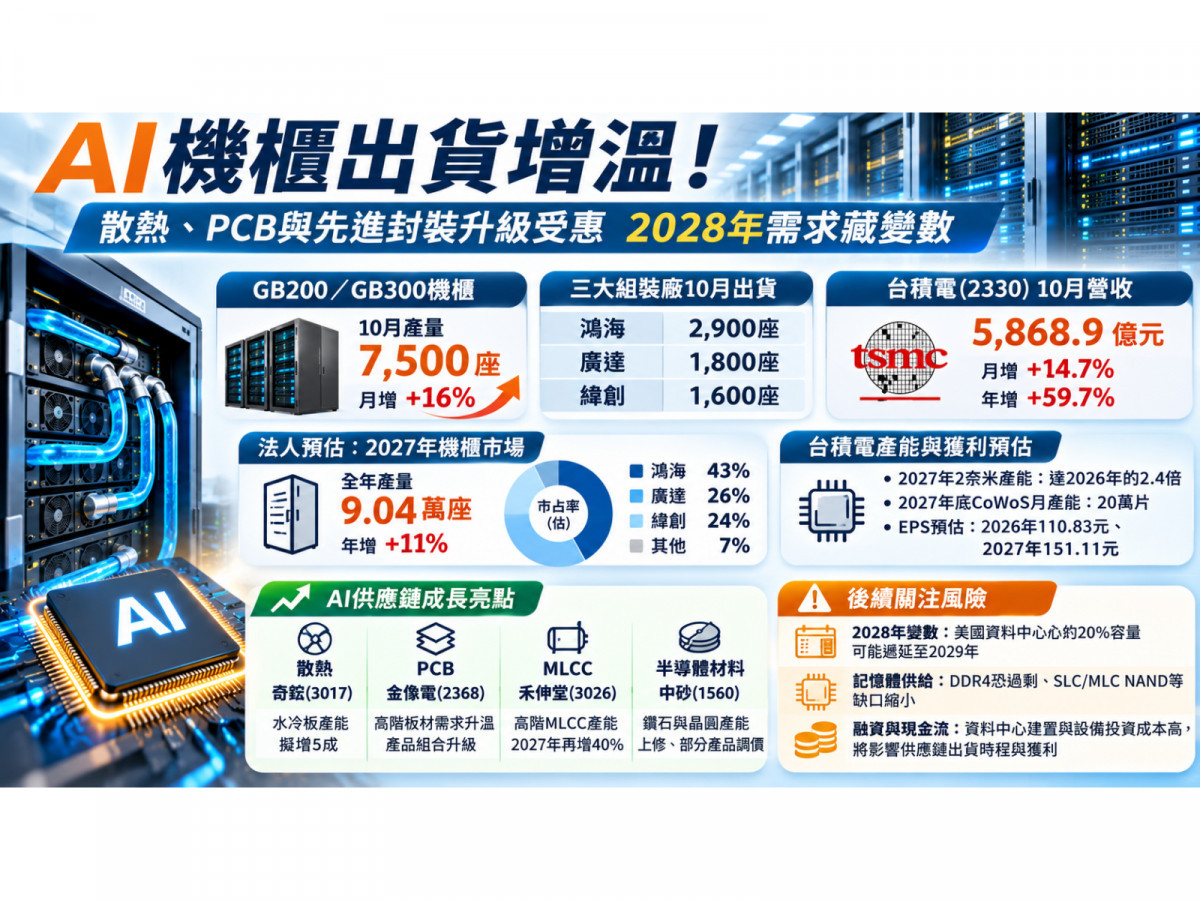
AI伺服器需求持續擴張,帶動台灣半導體、散熱、PCB及電源供應鏈成長。根據法人最新估計,10月GB200、GB300機櫃產量約7,500座,月增16%,顯示AI基礎建設投資仍在推進。然而,市場對供應鏈的評價卻開始出現分歧,部分散熱及PCB業者的2027年每股盈餘(EPS)預估獲得上修,目標價卻同步下調;另一方面,舊世代記憶體也面臨供需展望轉弱的疑慮。
這些看似矛盾的訊號,反映市場正在以不同時間尺度評估AI產業。短期而言,機櫃出貨增加、晶片規格升級,有利於散熱、板材、先進封裝與測試需求;中長期則須觀察美國資料中心建置進度、企業融資能力,以及供應商能否維持售價與毛利率。當AI產業逐漸從訂單成長進入獲利驗證階段,營收規模已不再是唯一的評價依據。
AI機櫃產量月增16% 2027年出貨預測維持9萬座以上
根據11月11日市場研究資料,10月GB200、GB300機櫃產量約7,500座,月增16%。其中,鴻海(2317)出貨約2,900座、廣達(2382)約1,800座、緯創(3231)約1,600座。
法人維持2027年全年機櫃產量9.04萬座、年增11%的預測,並估計鴻海市占率將提高至43%、緯創提升至24%、廣達維持26%。
值得注意的是,10月單月產量回升,尚未促使市場上修2027年全年預測。這意味著目前的成長仍須進一步確認是否具有持續性。
不過,對散熱、PCB與電源供應商而言,機櫃產量並非唯一的成長來源。隨著AI伺服器朝高功率、高密度及整櫃式架構發展,即使全年出貨量預測維持不變,每座機櫃所需的散熱零組件、電源設備及高階板材規格仍可能提高,帶動單位設備產值增加。
台積電10月營收創高 2奈米與先進封裝成下一波成長關鍵
AI晶片需求持續成長,也反映在晶圓代工龍頭台積電(2330)的營運表現。
台積電10月合併營收達5,868.9億元,月增14.7%、年增59.7%,超越8月創下的前高。除了先進製程需求強勁,先進封裝產能能否跟上客戶需求,也成為後續觀察重點。
台積電董事會另核准在各不超過5億美元的額度內,分別認購Anthropic普通股及OpenAI特別股。市場認為,相關投資有助於台積電深化與AI模型開發業者的產業連結,但最終能否形成晶圓代工與封裝營收,仍取決於模型業者採用的運算架構、晶片開發進度及實際投片需求。
法人預估,2027年台積電2奈米全年產能可達2026年的2.4倍,年底CoWoS月產能可望達20萬片,2026年與2027年EPS分別估為110.83元及151.11元。
不過,先進製程與先進封裝的擴產速度未必完全一致。若晶片需求持續增加,但封裝產能無法同步支援,可能使晶片交付與下游伺服器組裝時程出現落差。
因此,除了觀察2奈米產能開出速度,CoWoS產能利用率、客戶新產品量產時程及資本支出效率,也將影響台積電後續獲利表現。
禾伸堂、中砂受惠規格升級 成長關鍵從產能轉向產品組合
AI晶片升級也帶動上游材料與耗材需求,其中,禾伸堂(3026)及中砂(1560)分別受惠於高階被動元件與半導體製程耗材需求。
禾伸堂主要成長動能來自高階積層陶瓷電容(MLCC)。隨著GPU、TPU等高效能晶片平台持續升級,大尺寸、高電壓MLCC需求增加,產品驗證門檻也隨之提高。
法人預估,禾伸堂2027年MLCC產能將再增加40%,EPS可由2026年的15.69元提升至2027年的32.27元。
然而,新增設備仍需要經過調整及驗證,產能開出時間可能落在較晚階段。未來能否實現預估獲利,除了產能擴張,還須觀察高階產品出貨占比、實際售價及新產線稼動率。
中砂則同時受惠於先進製程擴產與產品價格調整。
受2奈米、A16及先進封裝需求帶動,中砂鑽石事業部第三季營收季增11.3%,2026年及2027年底月產能目標分別提高至8萬顆及11萬顆。
晶圓事業部第三季營收季增11.6%,產能維持滿載,並規劃自第四季起調漲部分產品價格,2027年月產能則預計擴增至43萬片。
中砂第三季合併毛利率提高至42.2%,季增2.2個百分點,晶圓事業部分產品第四季調價幅度達10%。法人預估,2027年EPS可達21.87元,高於2026年的14.74元。
相較於單純增加出貨量,中砂的成長更值得觀察價格調整與產能擴張能否同步改善毛利率。若新增產能順利投入營運,且產品價格維持穩定,獲利成長幅度可能高於營收增幅。
奇鋐水冷板產能擬增五成 AI散熱從出貨量走向規格競爭
AI伺服器運算功率持續提高,散熱系統也從傳統氣冷逐漸朝液冷發展。
散熱廠奇鋐(3017)受惠於AI伺服器液冷需求,部分GPU客戶已開始導入雙面水冷板,法人預估2027年ASIC相關營收有機會超過GPU業務,水冷板產能則規劃再增加五成以上。
這項變化顯示,AI散熱供應鏈的成長不只來自伺服器數量增加,也包括單台設備散熱需求提高,以及高階產品滲透率提升。
然而,水冷板產能擴張仍須經過設備建置、客戶認證及量產爬坡。新增產能能否順利轉化為出貨,以及高階液冷產品能否維持較高毛利率,將是未來獲利成長的關鍵。
電源管理晶片廠矽力-KY(6415)也面臨類似的產品組合轉變。
隨著核心電壓供電、電子保險絲及數位電源控制器等新產品導入,法人預估2027年資料中心相關營收占比將超過20%。
不過,新產品進入客戶平台並不代表立即形成大量營收。未來仍須觀察設計導入進度、量產時程及實際出貨規模。
PCB供應鏈需求升溫 成本轉嫁與研發費用成獲利分水嶺
AI伺服器升級帶動高階PCB與載板需求,但不同供應商的獲利表現仍可能出現差異。
金像電(2368)第三季毛利率優於市場預期,但核心營業利益受到客戶平台換代及研發費用增加影響,表現低於原先預估。
這顯示,即使高階產品需求增加,企業仍可能因新產品開發、設備投入與研發費用提高,使營業利益成長暫時落後營收。
另一方面,景碩(3189)受惠於AI伺服器CPU相關需求,法人預估2027年相關出貨量可能年增150%,且相關營運預估尚未納入產品漲價假設。
臻鼎-KY(4958)則受惠於高階載板需求,第三季毛利率創高,ABF載板產能維持滿載。
敬鵬(2355)也反映出PCB產業的另一項挑戰。由於半固化片及銅箔基板供應偏緊,部分產能利用率受到材料取得限制,公司表示已能轉嫁大部分原物料漲價成本。
整體而言,PCB供應鏈的獲利能力不僅取決於AI訂單多寡,也與高階產品占比、原物料供應、成本轉嫁能力及研發費用密切相關。
英業達伺服器占比突破五成 營收擴張未必同步提高毛利
AI伺服器需求增加,對系統組裝業者而言同樣帶來成長機會,但高價零組件也可能使營收與獲利出現不同步的情況。
英業達(2356)第三季伺服器營收占比突破51%,但隨著AI機櫃比重提高,毛利率季減至4.17%。加上利息費用增加,稅後獲利年減7%,單季EPS為0.71元。
法人預估,2027年英業達伺服器營收占比將超過60%,全年營收有機會達到1.2兆元,EPS估為4.01元。
不過,市場對英業達獲利成長仍存在不同看法。部分研究預估已將2027年EPS由4.51元下修至3.73元,目標價由75元調降至65元;另有預估將EPS由4.22元下修至4.15元,目標價由65元調降至59元。
這反映出AI伺服器組裝業者的一項結構性問題:即使營收因高價晶片與整櫃系統出貨而快速成長,若毛利率維持低檔,最終能轉化為淨利的金額仍可能受到限制。
因此,觀察英業達後續營運,不能只看伺服器營收占比是否持續提高,也應追蹤營業利益率、存貨、應收帳款及利息費用的變化。
奇鋐、金像電獲利預估上修 目標價卻同步下調
值得注意的是,市場對部分AI供應鏈企業的獲利預估雖然持續提高,股票評價卻開始出現調整。
以奇鋐為例,部分法人將2027年EPS預估由143.99元提高至158.69元,目標價卻由3,888元下調至3,650元。
金像電也出現類似情況,2027年EPS預估由67.77元上修至74.73元,目標價則由1,650元調降至1,600元。
若單純以目標價除以2027年預估EPS計算,奇鋐的隱含本益比由約27倍降至23倍,金像電則由約24.3倍降至21.4倍。
這代表即使企業未來獲利預估提高,市場願意給予的評價倍數仍可能下降。不過,實際目標價調整也可能涉及折現率、風險溢酬及其他估值假設,不能僅憑本益比變化判定原因。
類似情況也出現在工具機產業。
上銀(2049)受惠於近期接單改善,研磨螺桿交期已超過6.5個月,線性滑軌交期約4至6個月。法人預估2027年EPS年增28.7%,但考量工具機景氣循環可能於2027年下半年見頂,將評價倍數由35倍調降至25倍,目標價降至340元。
這反映出市場對企業未來獲利的評價,已不只取決於下一年度EPS是否成長,也開始納入更長期的景氣循環與需求持續性。
2028年資料中心建置恐遞延 舊世代記憶體供需面臨考驗
儘管AI基礎建設短期需求仍強勁,市場已開始關注2028年之後的資料中心建置時程。
根據市場研究情境估計,原定2028年新增的美國資料中心容量,約有20%可能延後至2029年。以新增容量計算,2028年美國資料中心年度新增容量可能年減4%,2029年則年增38%。
這項預估並不代表AI需求消失,而是部分建置計畫可能因電力供應、工程進度或融資安排而延後。
然而,若資料中心設備採購時程向後遞延,供應商卻依照原定計畫擴產,便可能造成短期供需失衡,進而影響產品價格與庫存水位。
記憶體產業尤其需要留意這項風險。
在部分供需模型中,DDR4供給預估過剩1%,SLC NAND、MLC NAND及NOR Flash的供給缺口則分別縮小至3%、5%及1%。
市場因此對舊世代記憶體供應商的中長期獲利展望轉趨審慎,南亞科(2408)、愛普(6531)、華邦電(2344)、旺宏(2337)、群聯(8299)及力成(6239)等企業的未來供需與價格變化,均成為觀察焦點。
不過,短期需求仍可能與中長期預估呈現不同方向。
祥碩(5269)近期法說資料顯示,部分筆電廠仍回頭鎖定DDR4相關料件,支撐短期需求與價格。祥碩第三季AM4在晶片組出貨結構中的占比已超過七成。
未來若DDR4與DDR5價差逐漸縮小,可能加快客戶轉向AM5平台的速度。
因此,判斷舊世代記憶體景氣,必須同時觀察PC通路庫存、不同世代產品價差,以及資料中心建置計畫是否真正延後,而不能僅憑短期漲價或單一年度供需預測下結論。
AI算力擴張仍有融資壓力 訂單能否轉成現金是關鍵
AI產業另一項重要變數,來自資料中心營運商的資金需求。
以美國算力服務業者CoreWeave為例,第三季營收達36.61億美元,年增168%,營收積壓訂單約1,330億美元,調整後營業利益率提升至兩位數。
然而,同期淨損卻由去年同期的1.10億美元擴大至7.09億美元。
這反映出AI算力服務業者的營運特性:企業需要先投入大量資金建置機房、取得電力、購買GPU及相關設備,再隨著算力服務上線逐步認列營收。
即使已取得長期合約,仍可能面臨建置成本、利息費用及現金流壓力。
若資料中心通電、設備部署或融資安排延後,即使客戶需求仍在,相關硬體採購與供應鏈出貨時程也可能受到影響。
對台灣供應鏈而言,這代表AI需求不能只看雲端業者宣布的投資金額或合約規模,更須觀察實際建置進度、設備採購及營收認列時間。
電力設備需求增加 大東電營收回升仍須觀察訂單認列
資料中心擴張也帶動電力設備需求,但相關業者的營收認列時點可能與伺服器及半導體供應商不同。
大東電(1623)前三季受到台電訂單遞延影響,稅後純益年減16.9%,但10月營收年增38.1%,創歷史次高。
法人預估,2027年大東電營收有機會成長超過一成,主要動能來自在手工程推進、台電遞延訂單認列,以及美國半導體與資料中心相關業務。
不過,單月營收回升尚不足以確認全年成長趨勢,後續仍須觀察工程進度、海外出貨及毛利率變化。
若海外資料中心相關業務占比提高,但工程成本或交貨費用同步增加,營收成長也未必能完全反映在獲利上。
AI供應鏈進入獲利驗證階段 2027年看規格,2028年看需求持續性
從10月AI機櫃產量回升,到台積電先進製程擴產、奇鋐水冷板升級及中砂產能增加,可以看出AI基礎建設投資仍在推動台灣供應鏈成長。
然而,不同產業的成長模式與風險並不相同。
對半導體製造與材料供應商而言,關鍵在於新增產能能否順利開出,以及高階產品占比能否提高毛利率;對伺服器組裝業者而言,則須觀察營收快速擴張後,營業利益率與現金流是否同步改善。
散熱與PCB業者雖然受惠規格升級,但新產品研發費用、原物料成本及產能利用率,仍可能影響最終獲利。
至於資料中心建置與記憶體產業,市場已開始將2028年之後的需求變化納入評價,特別是電力、融資及工程進度是否造成設備採購遞延。
整體而言,2027年AI供應鏈的成長焦點仍在規格升級與產能擴張,2028年之後則更需要檢驗需求能否持續,以及新增投資是否具備合理的回收能力。
未來真正值得追蹤的,不只是哪些企業拿到更多AI訂單,而是哪些公司能將訂單轉化為穩定出貨、提高毛利率,並以營運現金流支應持續擴張的資本支出。
當市場開始同時上修獲利預估、下調股票目標價,這也意味著AI供應鏈的評價標準正在改變:企業不僅需要證明成長速度,更需要證明成長品質。

▲圖片由ChatGPT生成