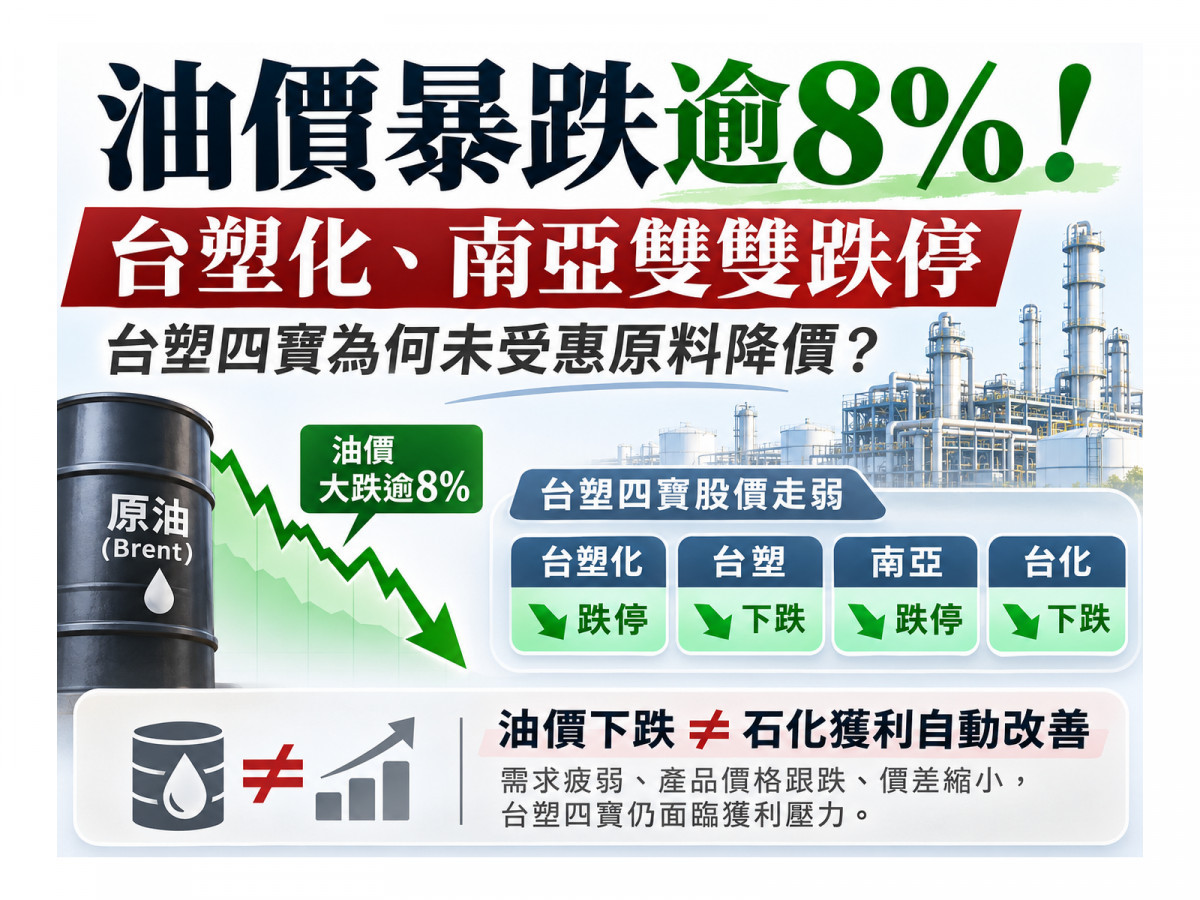
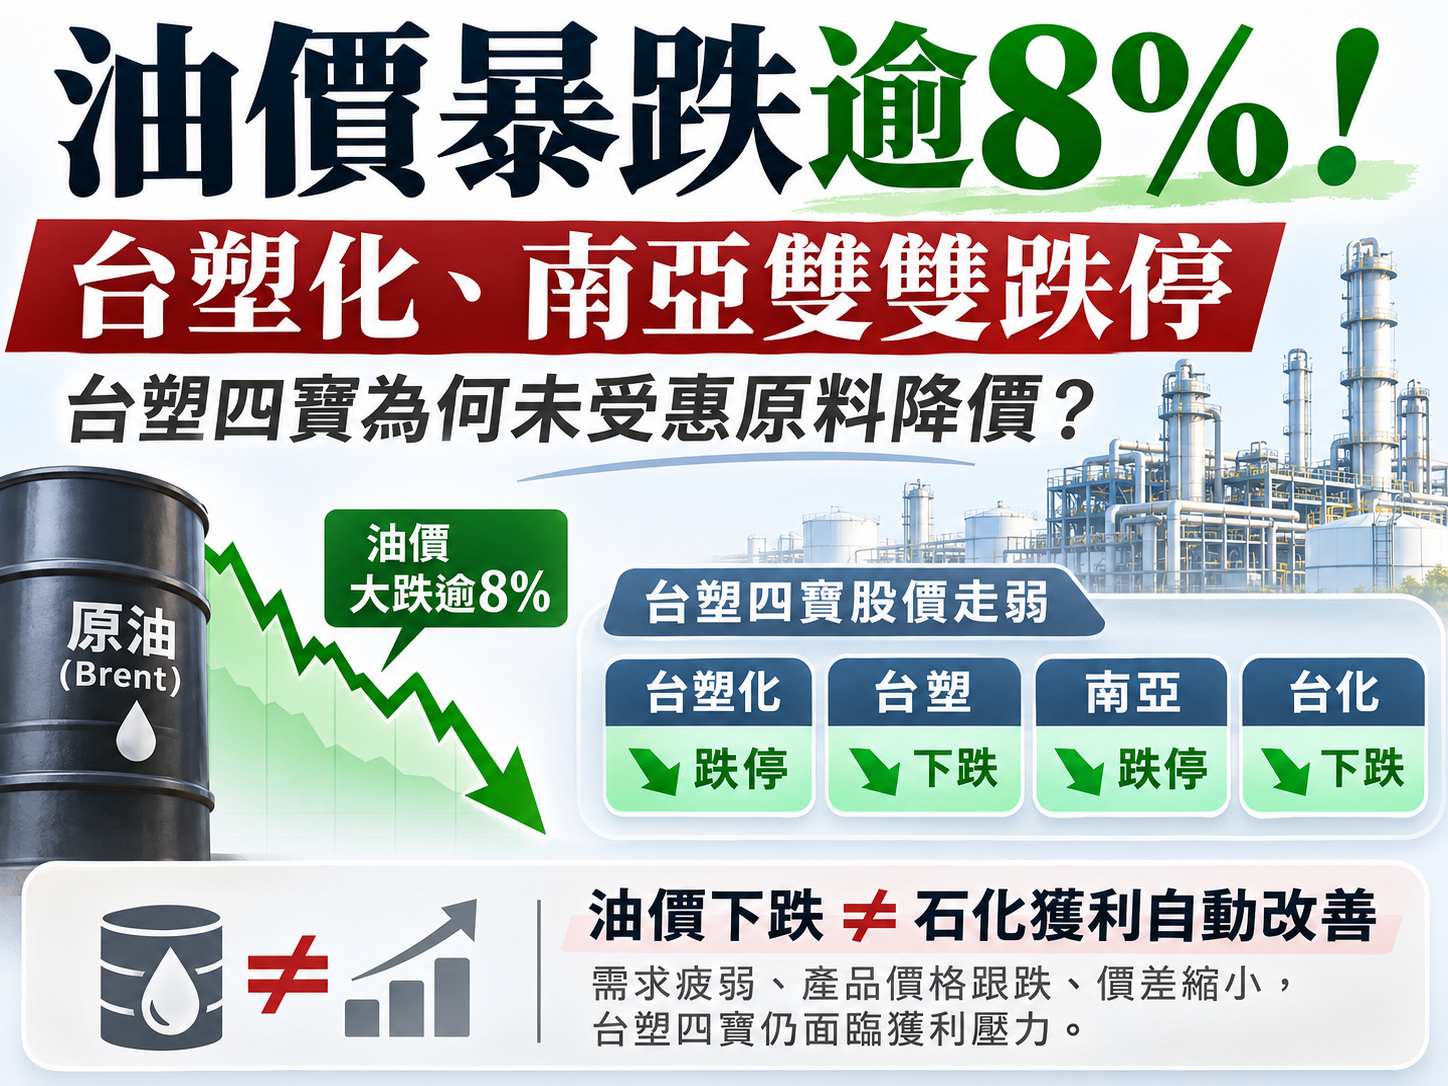
國際油價重挫,原本可能受惠原料成本下降的塑化業,卻成為台股賣壓重災區。台股今(5)日下跌1,374.19點,收在41,574.72點,跌幅3.20%,塑化類股跌幅更達6.05%。台塑化(6505)收87.9元、下跌9.94%,南亞(1303)收249元、下跌9.95%,雙雙跌至跌停價;台化(1326)、台塑(1301)也分別下跌6.07%、5.79%。前一交易日塑化族群才逆勢走強,今日卻全面反轉,也凸顯油價下跌不等於石化業者獲利必然改善。
油價單日暴跌逾8% 台塑四寶同步承壓
國際油價11月4日大幅下跌,布蘭特原油期貨收在每桶94.62美元,下跌8.7%;西德州原油期貨收88.12美元,下跌8.3%,雙雙創下8月底以來低點。
根據路透社報導,美國期中選舉結果改變市場對中東戰事的預期。投資人認為,美國國會權力結構變化可能限制川普政府的部分軍事選項,並增加透過談判結束衝突的誘因,使原先反映在油價中的地緣政治風險溢價快速下降。
此外,中東原油出口逐步恢復,也使市場重新評估全球石油供給過剩的可能性。
摩根大通估計,今年10月全球石油供給過剩約每日140萬桶。如果中東供應持續恢復,而需求未同步擴大,國際油價仍可能面臨下行壓力。
不過,市場預期戰事緩和不代表衝突已經結束,油價是否持續下跌,仍受到外交談判與供應恢復速度影響。
對台灣塑化產業而言,油價下跌可能降低部分原料採購成本,但同時也可能壓低成品售價,甚至帶來庫存評價壓力,因此不能單純視為利多。
台塑化最直接受油價影響 關鍵不是原油成本而是煉油價差
台塑四寶中,台塑化與原油市場的連動最為直接。
台塑化主要經營煉油、烯烴及公用事業,其中煉油業務是重要獲利來源。公司向市場採購原油,經過煉製後銷售汽油、柴油及其他油品,因此獲利並非只取決於原油價格高低,而是成品售價扣除原油與加工成本後的利潤空間。
當原油價格下跌,如果汽柴油售價維持相對強勢,煉油價差可能擴大,有利獲利改善。
反之,如果汽柴油價格下跌幅度大於原油,或企業仍持有先前以較高成本採購的原油與產品庫存,就可能出現利潤縮小與庫存損失。
台塑化10月12日公布的第三季自結財報,正好提供觀察油價、成本與獲利關係的具體案例。
第三季台塑化合併營收2,436.54億元,季增33.2%,營業利益320.82億元,季增40.2%;歸屬母公司稅後純益262.89億元,每股盈餘2.76元,創歷年單季新高。
然而,營收成長主要來自銷售量增加,而不是售價上升。
根據公司公告,第三季營收較第二季增加606.72億元,其中銷售量增加貢獻708.8億元,銷售價差變化則減少102.1億元。
當季煉油廠產能利用率回升至91.2%,較第二季增加24.7個百分點,成為推升營收與營業利益的重要因素。
這代表台塑化即使在部分產品價格下跌的情況下,仍可能透過產能利用率回升、出貨增加與煉油價差改善創造獲利。
但若第四季油價急跌,且成品售價、庫存評價與煉油價差同步轉弱,獲利表現就未必能複製第三季。
台塑、台化仍受產品價差壓力 原料便宜不代表毛利增加
與台塑化相比,台塑與台化更需要觀察石化產品的原料成本及成品報價之間,是否存在足夠的利差。
台塑主要生產PVC、聚乙烯及相關塑膠原料,台化則涵蓋芳香烴、苯乙烯、塑膠及化纖相關產品。
這些業務雖然使用與原油價格連動的石化原料,但企業獲利仍取決於產品售價能否覆蓋原料、能源及製造成本。
從第三季財報來看,台塑與台化就已經面臨明顯的價差壓力。
台塑第三季稅後純益57.39億元,季減46.1%,每股盈餘0.91元,但本業仍虧損42.1億元。
公司說明,原油及乙烯、丙烯等原料維持高價,加上終端需求受到全球高通膨影響,產品售價無法完全轉嫁成本,導致利差縮小。
台化第三季歸屬母公司淨利54.18億元,季減11%,每股盈餘0.92元,本業虧損8.79億元。
台化同樣指出,客戶無法吸收高價成本,下游廠商以實際需求採購,加上塑料市場削價競爭,造成成品價格難以跟上原料漲幅。
因此,原油價格下跌對這兩家公司可能有利於降低採購成本,但能否改善營業利益,還要看乙烯、丙烯、芳香烴及各項塑膠產品的價格變化。
若原料與成品同步下跌,產品價差不一定擴大;若需求疲弱造成成品跌價更快,獲利甚至可能繼續承壓。
南亞不只做塑膠 電子材料獲利成為重要變數
南亞則是台塑四寶中業務結構較為不同的公司。
除了塑膠加工與化工產品,南亞還經營電子材料相關業務,受惠AI伺服器、PCB與高階電子材料需求成長,使其近年獲利動能與傳統塑化市場逐漸出現差異。
南亞第三季歸屬母公司淨利388.33億元,季增45.2%,每股盈餘4.90元,創單季獲利新高;前三季每股盈餘達10.07元。
其中,AI帶動電子材料供需緊俏、部分產品價格上漲,加上轉投資收益,都是推升獲利的重要來源。
這代表南亞的股價評價,不能只用原油價格或傳統石化產品需求解釋。
當市場擔憂AI產業估值偏高,或重新檢視PCB上游材料的獲利成長速度,南亞同樣可能受到科技股資金調整影響。
因此,南亞今日跌停,雖與塑化股同步承壓,但不宜直接認定全部由油價下跌造成。
對南亞而言,後續更需要觀察電子材料毛利率、AI相關產品需求、化工部門獲利,以及轉投資收益的持續性。
庫存跌價是另一項風險 財報未必立即反映油價變化
油價劇烈波動時,石化企業還面臨一項容易被忽略的風險,就是存貨評價。
企業購進原油、輕油或石化原料後,通常需要經過加工、生產與銷售,才將成本轉化為營收。
因此,今天的市場價格與企業帳上存貨成本,可能存在時間落差。
如果公司先前以較高價格採購原料,後續成品市場價格快速下跌,部分存貨可能需要依會計規定認列跌價損失,影響當期獲利。
反過來說,如果公司在原料價格低檔建立庫存,之後產品售價回升,也可能受惠於成本與價格間的落差。
台塑化今年前三季公告已認列約0.6億元存貨評價損失,相較去年同期認列6.6億元存貨評價回升利益,形成約7.2億元的不利差異。
這項資料顯示,即使整體營業利益大幅成長,存貨評價仍可能產生獨立影響。
但11月初國際油價急跌,究竟會對第四季造成多少庫存損益,目前尚無足夠的公司公告可以量化,不能直接以單日油價跌幅推估企業虧損。
塑化股能否成為避風港?三個指標比股價反彈更重要
11月4日台股下跌358.63點,塑化類股卻逆勢上漲1.19%,台塑四寶也普遍收紅;僅隔一個交易日,塑化類股就大跌6.05%,其中台塑化與南亞跌至跌停價。
這種快速反轉,說明市場震盪期間,類股單日抗跌不一定代表具備持續性的防禦性質。
要判斷塑化股是否已經建立較穩定的獲利基礎,應優先觀察三項指標。
首先是原油與石化成品價差。原油下跌是否有利,必須搭配汽柴油、乙烯、丙烯及各項塑化產品售價判斷。
其次是庫存與產能利用率。若企業持有較多高成本庫存,短期價格急跌可能造成評價壓力;反之,若原料成本下降、產能利用率改善,也可能支撐後續獲利。
第三是終端需求。包括塑膠加工、汽車、建築、消費性電子與AI電子材料等下游產業,是否能維持實際採購與出貨成長,才是企業能否提高產品價格及改善毛利的關鍵。
整體而言,國際油價下跌對台塑四寶並非一致利多,也不必然構成全面利空。台塑化需要關注煉油價差與庫存損益,台塑、台化取決於石化產品利差與需求,南亞則還須考量電子材料與轉投資表現。
台塑四寶今日同步重挫,反映市場對原油價格、石化供需及企業未來獲利的重新評價。真正決定塑化業能否在台股震盪中展現防禦能力的,不是油價下跌多少,而是成本下降後,企業究竟能留下多少利潤。
▲圖片由ChatGPT生成