國際油價重新站穩每桶100美元之上,但台塑化(6505)11月3日股價卻逆勢重挫7.86%,收在94.9元,從前波高點129元一路回檔超過26%。表面上看,股價跌勢相當凌厲,但若從油價、煉油利差與最新獲利拆解,目前這波修正更像是油價劇烈波動、台股系統性賣壓與前波漲多後的籌碼調整,而非公司基本面突然反轉。
台塑化今年最大的亮點,來自煉油事業獲利大幅改善。2026年第三季營收達2,436.54億元,稅後純益262.89億元,單季EPS 2.76元,不僅較第二季明顯成長,更創下歷年單季新高;前三季EPS已累計達7.08元,基本面仍處在相對強勢位置。
真正影響台塑化獲利的核心,並不只是國際油價高低,而是「煉油價差」。第三季台塑化煉油廠產能利用率由第二季約66.5%大幅回升至91.2%,搭配全球汽、柴油供應偏緊,成品油售價漲幅高於原油成本,帶動煉油利差擴張,才是獲利暴增的主要原因。
目前布蘭特原油雖一度因美伊談判消息重挫,但隨美軍攻擊伊朗葛希姆島消息傳出,油價又回到104至105美元附近。對台塑化而言,最有利的情境其實不是油價無限制暴漲,而是油價維持100至110美元高檔,同時原油供應不中斷、汽柴油價差維持強勢。
不過,地緣政治仍是最大變數。若美伊衝突維持有限規模,油價高檔震盪有利煉油利差;但如果戰事惡化至荷姆茲海峽航運再度受阻,台塑化可能面臨原油交貨延誤與產能利用率下降,屆時高油價反而未必是純利多。
技術面來看,台塑化從129元高點跌至94.9元,波段回檔約26.4%,股價已跌破5日、10日與20日均線,短線仍處於空方修正。不過60日線目前約87.83元且持續向上,代表中期多頭結構尚未完全破壞,而90至95元也是前波整理與突破區,因此目前已逐步進入第一道中線支撐。
若以今年前三季EPS 7.08元估算,即使第四季受歲修影響,單季EPS保守落在1.8至2.5元,全年EPS仍可能達8.9至9.6元,以94.9元股價計算,本益比約落在9.9至10.7倍。若第四季獲利接近第三季水準,全年EPS甚至有機會逼近9.8元,估值已明顯低於前波股價高檔時期。
因此操作上不宜在急跌後一次重押,而應採分批布局策略。94至96元可視為第一批試單區;若股價進一步回測90至92元,可增加部位;若再靠近88至89元、也就是60日線附近,則進入更具中線吸引力的區域。反之,若跌破87元且無法快速收復,則應暫停加碼。
整體而言,台塑化現階段最大的投資邏輯仍是「高油價、強煉油利差、獲利高檔」,而不是單純押注中東戰爭。短線股價雖然劇烈修正,但基本面尚未同步轉弱,對能承受油價與地緣政治波動的投資人而言,94.9元附近已開始浮現分批承接價值,真正值得關注的甜蜜區則落在90元上下。
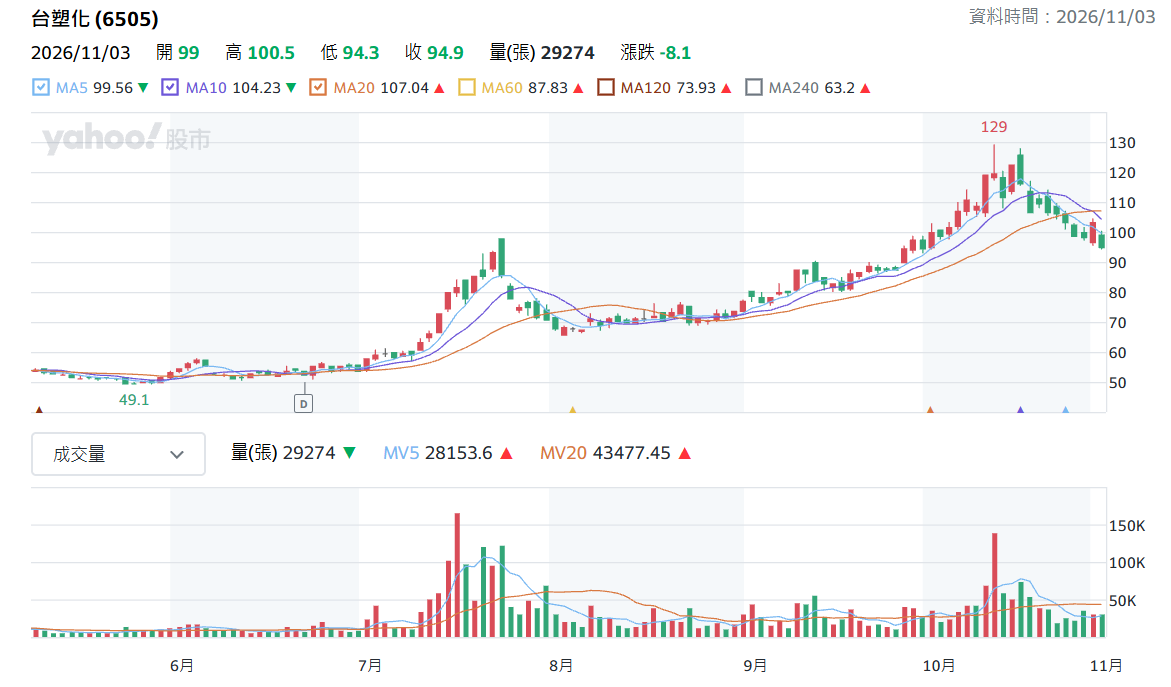
▲台塑化日K線圖(圖片來源:Yahoo股市)