生成式AI與大型語言模型運算規模呈現幾何級數擴張,北美雲端服務業者(CSP)對算力追求已達白熱化,而CSP資料中心採用的核心運算系統出現重大改變,過去由輝達(NVDA)所主導AI的GPU處理器系統,在谷歌(Google)加速擴張自家TPU處理器的市場規模,獲得甲骨文(Oracle)採購,北美CSP的伺服器設備已形成GPU與TPU二大陣營較勁,但無論是谷歌TPU市場版圖擴張或是輝達GPU次世代升級疊加,對台廠相關供應鏈均是「雙引擎成長」的動能。
谷歌TPU興起挑戰GPU寡占地位
從AI運算效能發展的軌跡來看,輝達憑藉通用型繪圖處理器GPU與成熟的CUDA軟體平台,長期以來獨占AI伺服器運算的霸主地位。不過因GPU採購成本較高,單顆晶片約3.5-4萬美元,整體AI伺服器機櫃如NVL72的售價動輒高達300萬美元以上,且交期受限與資料中心功耗暴增等諸多因素影響,導致CSP業者將GPU結合其自行開發的ASIC進行雙軌並行系統運作。
有鑑於此,谷歌加速開放旗下自主研發的張量處理器(TPU),不僅成功爭取到雲端巨頭甲骨文宣布於雲端基礎設施(OCI)正式導入TPU,並將對外出租TPU算力後,目前亦傳出AI巨頭OpenAI也有意採購谷歌的TPU,以尋求輝達以外的算力做為備援。隨著TPU加速介入CSP資料中心運算設備的核心,不但象徵谷歌積極跨出其TPU過去自家使用的封閉系統模式,轉向成為AI基礎建設的核心替代方案角色,同時此舉也將撼動輝達長期寡占的GPU霸主地位。
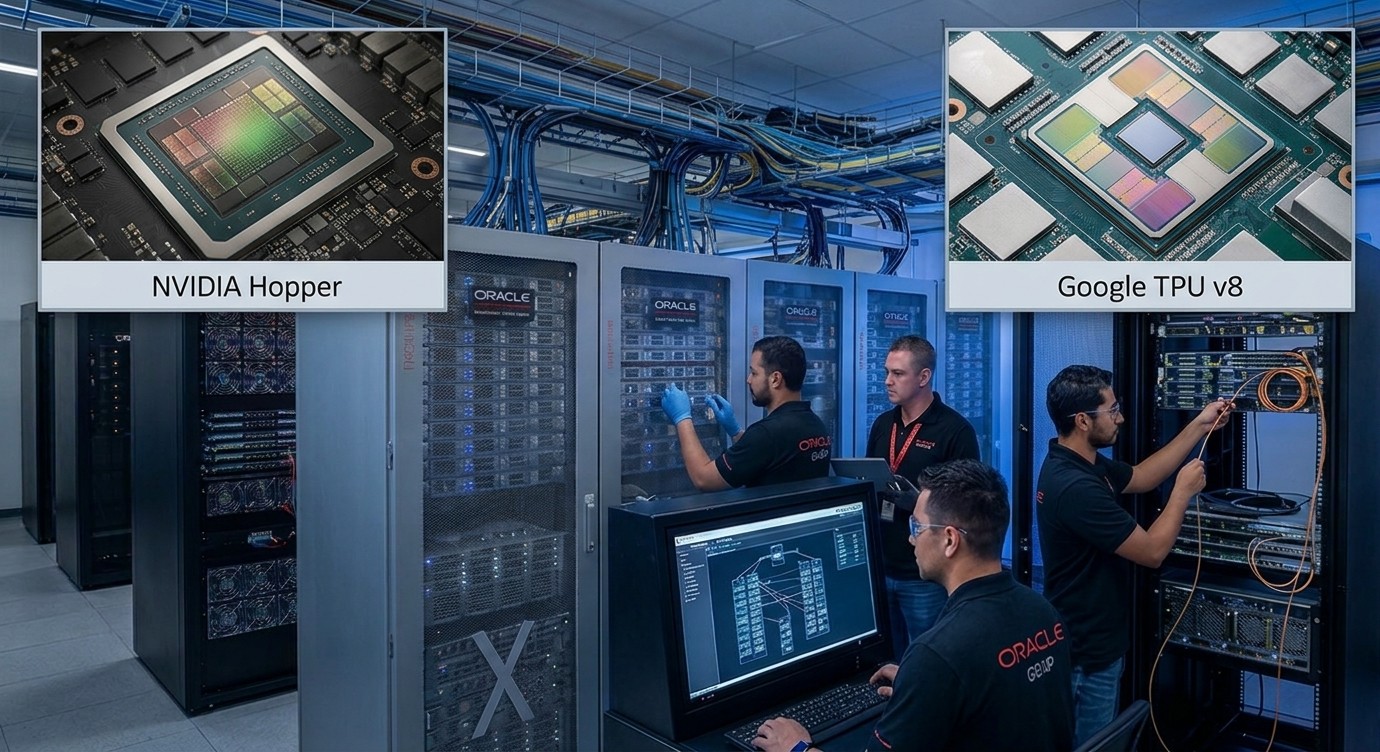
▲甲骨文資料中心將成為同時具有輝達GPU與谷歌TPU處理器的伺服器運算設備業者。
GPU超貴 自研ASIC雙軌並行
理周投研部指出,目前包括微軟(Microsoft)、谷歌、亞馬遜(AWS)及Meta等,基於降低成本與供應鏈風險考量,在AI伺服器晶片佈局上,積極朝向去輝達化改以自行研發(ASIC)的「雙軌並行」方式運行。谷歌方面,一開始就堅持走「垂直整合」路線,主要核心的TPU(如Trillium等),其Gemini系列模型的大規模訓練與推論,皆高度依賴自家的TPU集群,並經由其Cloud向外輸出,如今進一步爭取到得甲骨文等第三方雲端提供TPU輸出服務,可謂TPU跨出谷歌自用封閉系統的一大步。
而微軟目前主力係依賴輝達最新Blackwell/Hopper架構GPU,也推出自行研發的Maia AI晶片;亞馬遜則以自家的Trainium及Inferentia晶片進行雙軌並行,用以分擔龐大的雲端AI營運成本。Meta作為開源模型(LIama系列)推動者,在大量採購輝達GPU的同時,也積極研發ASIC晶片如MTIA,並在特定推薦系統與推論任務展現高能效。
北美雲端業者形成兩大陣營
在谷歌積極開拓TPU於資料中心運算設備的業務版圖下,目前北美雲端業者已形成GPU與TPU兩大系統陣營,在採GPU處理器陣營的CSP業者,計有微軟、Meta、亞馬遜、OpenAI、甲骨文等全球多數企業採用,並且是以實體晶片與整櫃買斷方式運營為主。而採用TPU處理器陣營的CSP業者,則為谷歌內部及Google Cloud外部租戶,新加入的甲骨文,及進行徵詢中的OpenAI等,其主要營運模式為雲端算力租賃,及硬體代工部署,詳如表一。

進一步分析輝達GPU與谷歌TPU於成本與規格、效能的比較,GPU是以整機櫃賣斷方式出售,晶片模組透過CoWoS-L封裝雙晶粒,並以NVLink5超高速互聯;谷歌TPU則是採算力租賃方式營運,硬體成本可較GPU節省近五成,且以CoWoS-S晶片模組,以專利光學電路開關與ICI網路傳輸,效能可較GPU高出2-3倍,詳如表二。

對於當前AI算力競逐「雙軌化」的發展趨勢,國內券商投顧法人認為,台股供應鏈中半導體與伺服器硬體產業鏈,在全球AI算力基礎建設中有獨占地位,無論是谷歌TPU業務版圖擴張,或是輝達GPU持續推進,不僅沒對台供應鏈造成排擠效應,反而在晶片代工、先進封裝、高階載板、光通訊與水冷散熱領域注入長達數十年的跨季成長新動能。
台廠供應鏈跨陣營受惠股出列
該法人表示,在GPU與TPU的台廠關鍵供應鏈中,包括上游台積電(2330)的N3/N2晶片代工與CoWoS獨家封裝,世芯-KY(3661)為北美CSP業者提供ASIC,創意(3443)為谷歌TPU設計提供服務。在關鍵零組件的載板部分,欣興(3037)為提供超過30層以上高階載板,金像電(2368)為提供20層以上低損耗主板,光聖(6442)為谷歌獨家提供OCS光學電路開關廠。
至於下游的伺服器整機組裝部分,鴻海(2317)為Blackwell NVL72整機組裝廠,廣達(3324)為GPU/TPU機櫃組裝廠,奇鋐(3017)與雙鴻(3324)提供水冷散熱組件。綜合前述GPU/TPU二大陣營的供應鏈廠,均須依賴台積電的先進製程與先進封裝,同時也需要欣興高階20層以上的載板,因此,台積電與欣興堪稱為跨二大陣營的雙贏巨頭,並在該領域中保持絕對優勢地位。
理周投研部特別彙整內外資法人就前述台廠於GPU/TPU二大陣營自上游的晶片代工、ASIC,關鍵零組件的載板、PCB、光學、散熱與機櫃組裝等主要供應鏈廠,共計10檔個股,對自今(2026)年Q4至明年Q1、Q2的連三季營收獲利表現預估,以及營收獲利動能解析(如表三),發現世芯-KY、創意、欣興、光聖、金像電、奇鋐及雙鴻等七檔,其營收與每股盈餘(EPS)皆是呈現逐季成長的格局。

理周投研部強調,綜觀當前全球AI算力市場,輝達GPU依賴強大的CUDA生態與通用性穩居龍頭地位,但以谷歌的TPU自研ASIC勢力,正透過「高能效比」與積極擴張雲端業者版圖急起直追,在這場雙軌並行的AI競賽中,對從晶片代工、載板、PCB、伺服器組裝到散熱系統等完整一條龍的台廠供應鏈體系而言,正提供台廠最實質的「雙引擎成長」動能,且相關個股在長線基本面與法人籌碼加持下,至明年上半年的成長動能均備受期待。