如果你在1994年8月買進中信銀,接下來的人生會是什麼樣子?
你必須經歷1997年亞洲金融風暴、2000年網路泡沫、台灣雙卡風暴、2008年雷曼破產引發的全球海嘯,再熬過全球長達十年的零利率與負利率煉獄,最後跨過新冠疫情與通膨暴力升息。當年的初生嬰兒都已步入中年,長到台灣的金融業從當初的傳統行庫,徹底蛻變成橫跨銀行、證券、壽險的現代金控帝國。
如今,中信金的股價再度站上73.4元。這場長達32年的大解套,在市場眼中看似一場遲來的公道,甚至被當成「終於能賣股走人」的解脫信號。
但這場看似漫長的大解套,表面上是歷史股價的輪迴,骨子裡卻是一場台灣金融股脫胎換骨的體質革命,以及法人主力在散戶退場之際發動的無聲換手。
不是原地踏步 不是景氣幻覺
是獲利引擎的全面升級
漲回32年前的價格,金融股是不是漲多變貴了?
只看股價數字,確實容易陷入這種誤區。但若翻開底層的資產負債表與獲利結構,今天的中信金,早已不同往日。
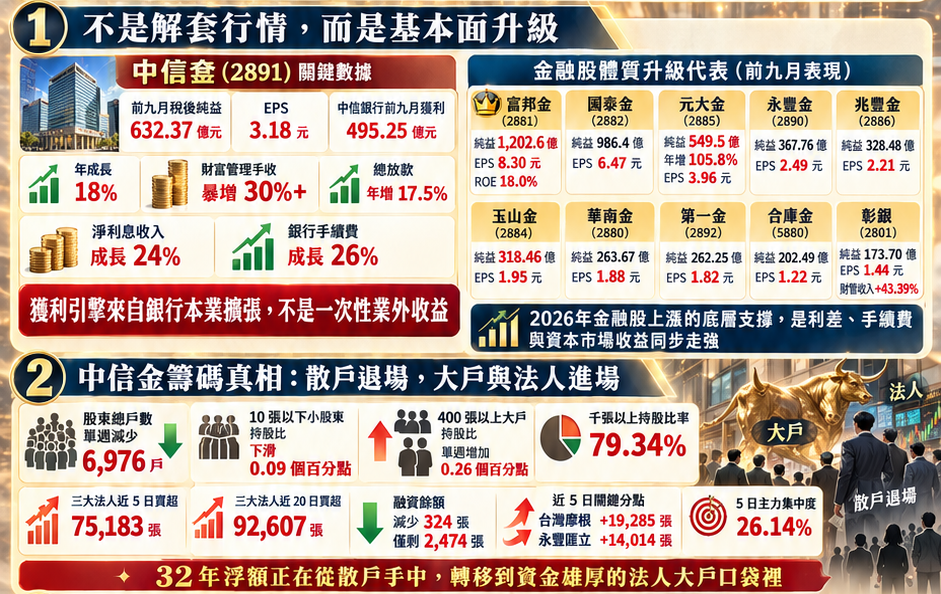
中信金前九月累計稅後純益高達632.37億元,EPS來到3.18元。其中中信銀行,前九月單一子公司就賺進495.25億元,年成長18%。更關鍵的是成長的品質——財富管理手續費收入暴增超過30%,存款、放款與信用卡刷卡金額全面呈現雙位數增長;光是上半年,總放款就年增17.5%,淨利息收入成長24%、銀行手續費成長26%。這是一家銀行本業正在以強勁動能擴張的體質,而不是靠變賣資產湊出來的帳面數字。
更重要的是,這不是中信金一家的單打獨鬥,而是2026年整個台灣金融業的基本面大爆發。
翻開14檔代表性金融股的獲利清單,數字令人咋舌:
•富邦金(2881):光是前八個月累計稅後純益就突破千億大關,來到1,202.6億元,EPS高達8.30元,上半年金控ROE衝上18.0%。旗下台北富邦銀行上半年利息淨收益年增27.3%、手續費大增39.5%、財管手收年增44.2%,逾放比壓在驚人的0.11%,備抵呆帳覆蓋率高達1,113%。
•國泰金(2882):前八月累計稅後純益達986.4億元,EPS來到6.47元,靠著國泰人壽與國泰世華銀行組成的雙引擎穩健前行。
•元大金(2885):成為台股天量景氣的最大贏家,前九月稅後純益繳出549.5億元、年增幅高達驚人的105.8%,EPS站上3.96元。
•永豐金(2890):前九月稅後純益367.76億元,EPS達2.49元;旗下的永豐金證券前三季狂賺116.46億元(EPS 6.72元),上半年獲利年增249%、ROE飆上34.86%。
•公股與優質銀行股齊步走:兆豐金(2886)前三季純益328.48億元創同期新高,EPS為2.21元;玉山金(2884)前三季稅後純益318.46億元、EPS 1.95元;華南金(2880)前三季獲利年增32.4%至263.67億元(EPS 1.88元);第一金(2892)賺262.25億元(EPS 1.82元);彰銀(2801)前三季獲利173.70億元(EPS 1.44元),光是財管收入就激增43.39%;合庫金(5880)前三季也穩健貢獻202.49億元(EPS 1.22元)。
32年前,金融股的高股價背後夾雜著台灣經濟起飛時期的投機泡沫與資產膨脹,而2026年的股價推升,底層卻墊著歷史新高的放款利差、財管暴增的手續費,以及資本市場帶來的龐大收益。
誰在賣?誰在買?集保庫存裡的無聲大遷徙
如果基本面是推動股價的引擎,那麼「籌碼」就是這座引擎目前燃燒的真實燃料。
中信金迎來大解套的當下,市場最常問的一句話是:「解套賣壓難道不會把股價壓垮嗎?」
截至16日的調查,揭露了一幅驚人的畫面:散戶在逃命解套,但真正的超級大戶與機構法人,正張開大網在底部大口收貨。
1.中信金的籌碼沉澱:散戶退場,大戶持股逼近天花板
股東總戶數在單週內暴跌了6,976戶,10張以下的小額投資人持股比重下滑。
這些散戶賣掉的籌碼流向了哪裡?400張以上的大戶持股比率在單週內逆勢增加,單一集保戶持有千張以上的比率更高達79.34%!
更關鍵的是法人動作:近5個交易日,三大法人步調罕見地完全一致,合計在5天內大舉掃貨,近20日法人累計買超達到92,607張。同期間,整體融資餘額僅剩2,474張的極低水位。
再追查券商分點,近5日台灣摩根淨買超19,285張、永豐匯立買超14,014張;5日主力交易集中度高達26.14%。這說明了一件事:32年累積下來的陳年浮額,正在以極高的效率,全數轉移到極少數資金雄厚、著眼於長期ROE與穩定配息的機構大戶口袋裡。
三大法人淨買超16檔金融股
2.這是一場族群性的「籌碼大集中」
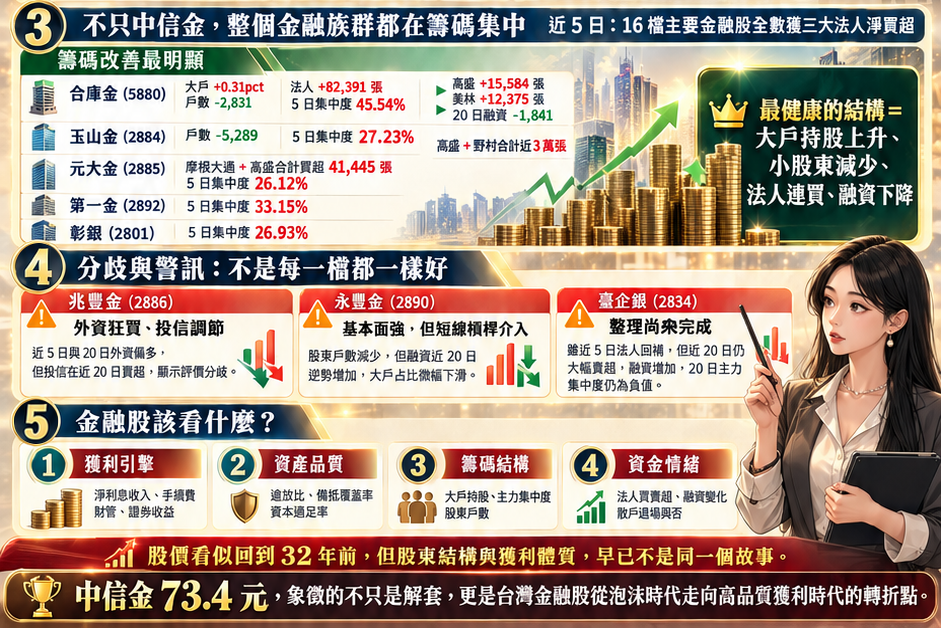
這種現象並非中信金獨有。觀察16檔主要金融股,近5個交易日,三大法人對這16檔金融股「全數呈現淨買超」!
特別是以下幾檔指標股,展現了最健康的「大戶持股增、小戶占比減、集保戶數縮、融資水位降」結構:
•合庫金:籌碼改善最為劇烈的代表。大戶持股比率單週激增0.31個百分點,股東戶數減少2,831戶。近5日法人瘋狂買超82,391張,5日主力集中度飆上全體金融股最高的45.54%;分點中高盛狂掃15,584張、美林買超12,375張,同期間20日融資餘額減少1,841張。
•玉山金:大戶占比增加,股東戶數單週大減5,289戶,法人近5日、20日大買,5日集中度達27.23%,高盛與野村分點合計買超近3萬張。
•元大金:大戶占比增加,戶數減少,近5日法人加速敲進,摩根大通與高盛分點合計買超41,445張,5日集中度達26.12%。
•第一金與彰銀:大戶持股上升,股東戶數同步萎縮超過數千戶,第一金主力5日集中度達33.15%,彰銀亦達26.93%。
3.籌碼結構裡的分歧與警訊
當然,並非所有金融股的籌碼都萬里無雲。我們同樣看到了資金的對立與隱憂:
•兆豐金的內外資大對作:外資近5日、20日更狂掃,但投信卻在近20日調節賣超。內外資法人立場的激烈衝突,顯示評價面在公股高股息ETF的調整過程中出現了顯著歧見。
•永豐金的籌碼換手懸念:雖然基本面雙引擎暴發,但近20日外資賣超與投信買超抵銷。更值得警戒的是,在股東戶數減少的同時,融資餘額近20日卻逆勢增加,大戶持股占比微幅下滑,顯示籌碼出現了較高比例的短線槓桿介入。
•臺企銀的中期壓力:雖然近5日法人回補,但拉長至20個交易日,法人仍大幅賣超,且融資大增,20日主力集中度仍為負值,屬於籌碼整理尚未完成的弱勢型態。
金融股看什麼?
金融股的股價上漲,並非只是大盤在多頭時的補漲遊戲,或是靠著ETF換股被動買盤推上去的資金堆疊。如果,沒有底層的實質獲利撐住,任何資金推升的泡沫,最終都會被無情的呆帳、匯損與降息潮打回原形。
中信金之所以能花費32年走完這個漫長的U型微笑曲線,不是因為市場資金在炒作一個陳舊的題材,而是因為它的獲利實體,早已不是當年的空殼。基本面的扎實度,才真正賦予了股價穿越歷史高點的底氣。
而籌碼的動向,不過是聰明資金對這份成績單的誠實反應。當散戶看著「32年大解套」的心結,迫不及待想要獲利了結或保本解套時,法人大戶卻在看著高達80%以上的股權集中度、不斷下降的融資餘額,以及持續收縮的股東戶數。
股價看似走了一圈回到原點,但背後的股東結構,已經是一場完全不同的劇本。