台股近一年在AI與半導體產業帶動下持續走高,主動式ETF也逐漸成為市場新寵。相較於追蹤指數的被動式ETF,主動式ETF由基金經理人決定持股與配置比重,不僅能參與大型權值股行情,也有機會提前布局具成長潛力的中小型企業。然而,當主動選股帶來亮眼報酬,投資人也開始關注,經理人創造的超額績效,究竟來自真正的選股能力,還是特定產業的多頭行情?
2025年5月掛牌的主動統一台股增長(00981A)、主動群益台灣強棒(00982A)及主動野村臺灣優選(00980A),是台灣首批主動式股票ETF。經過一年多的市場考驗,三檔基金的投資風格與績效逐漸出現差異。若再加入元大台灣50(0050)作為被動式ETF對照,從報酬率、持股集中度、填息能力及管理成本比較,誰更值得投資人長期關注?
00981A績效領先 主動選股不代表人人勝出
從近一年績效觀察,三檔主動式ETF已拉開差距。
根據證交所ETF e添富資料,截至2026年8月26日,00981A近一年報酬率達134.60%,00980A為109.92%,00982A則為97.14%。00981A領先00980A約24.68個百分點,與00982A的差距更達37.46個百分點。
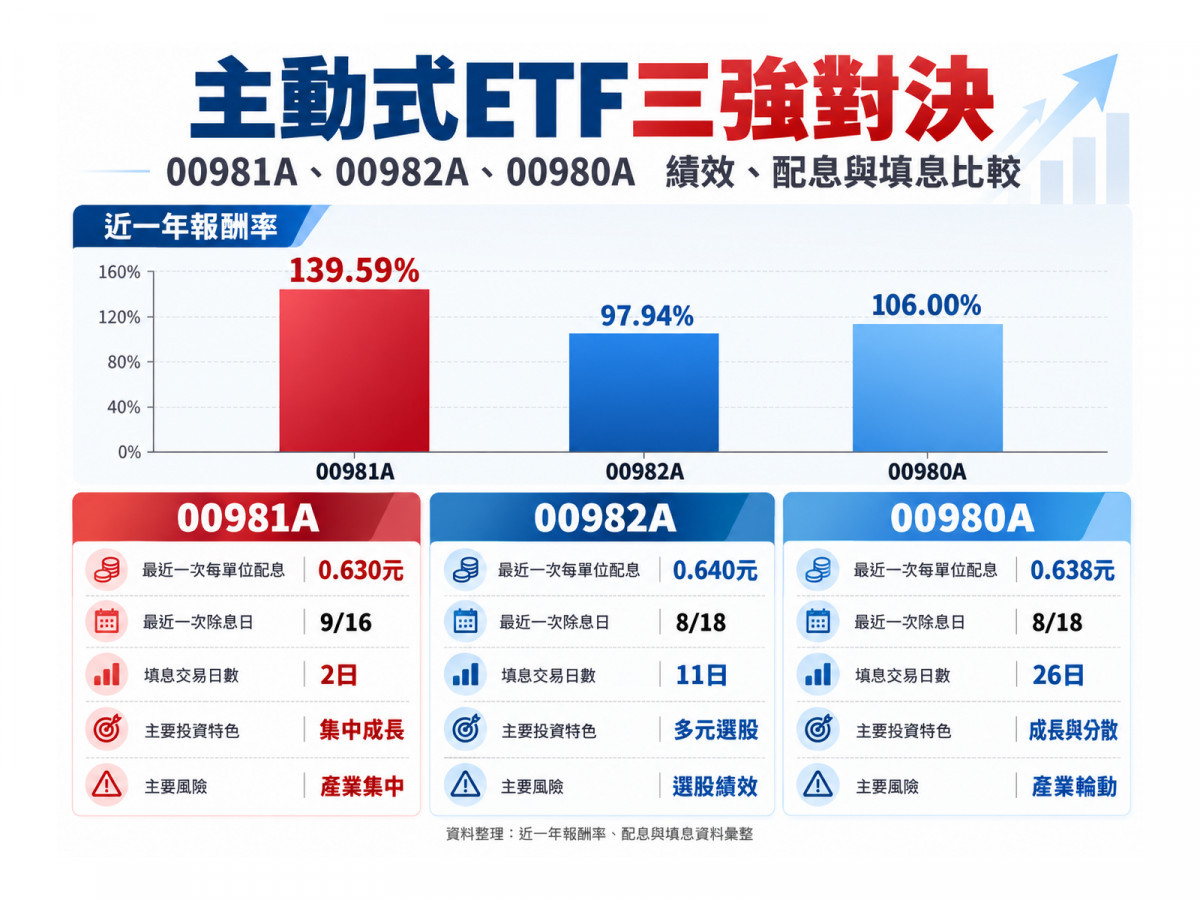
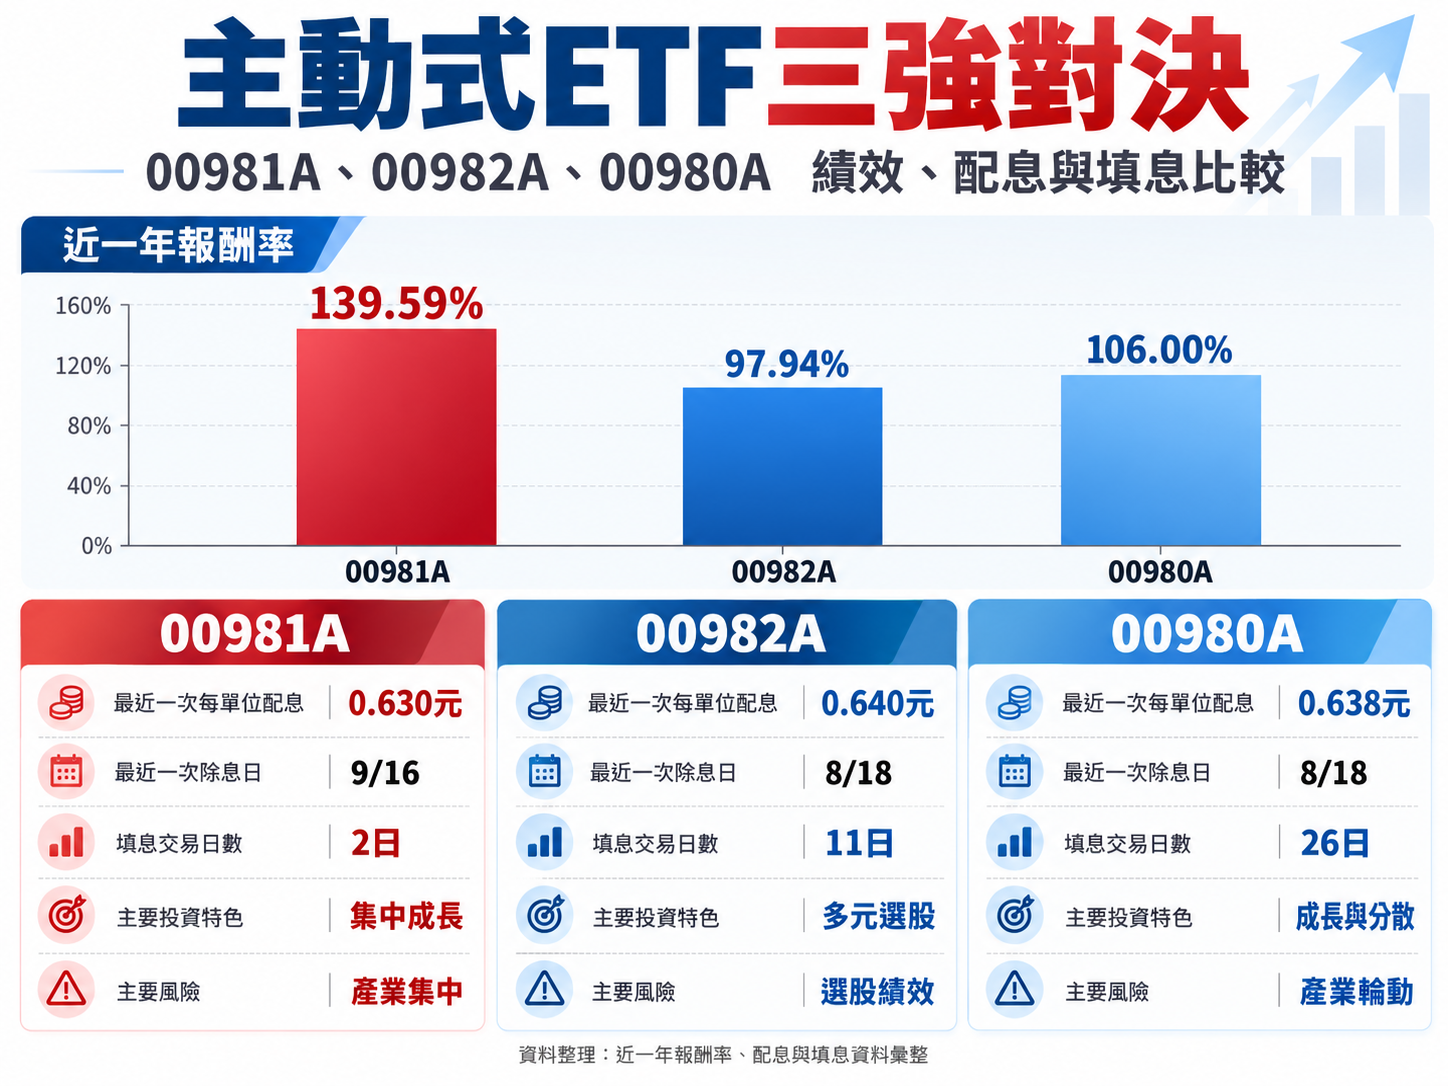
若將比較延伸至被動式ETF,依2026年9月24日還原除權息後累積報酬統計,00981A近一年報酬率達139.59%,00980A為106.00%,00982A為97.94%,0050則為96.37%。三檔主動式ETF在該期間均超越0050,但領先幅度差異極大,其中00982A僅領先約1.57個百分點。
這顯示主動式ETF的績效關鍵,不在於基金名稱是否具有「主動」兩字,而是經理人實際配置了哪些股票,以及能否掌握產業成長與資金輪動。
不過,近一年台股本身處於強勢多頭行情,即使0050也取得接近翻倍的報酬。00981A的績效固然突出,卻不能將全部漲幅歸功於經理人選股。當市場出現修正,過去表現最強勢的投資組合,也可能面臨較大的回檔壓力。
00981A聚焦AI成長股 集中配置放大報酬
分析三檔ETF的投資策略,00981A以高成長企業為核心,積極布局AI、半導體、先進封裝、高階材料及散熱供應鏈。
從10月中旬公開持股觀察,其主要標的包括台積電(2330)、台光電(2383)、聯發科(2454)、欣興(3037)及奇鋐(3017)。
其中,台光電受惠於高階銅箔基板需求,欣興與AI伺服器載板及高階PCB產業相關,奇鋐則切入液冷散熱市場。這些企業不僅參與AI基礎設施擴張,也受惠於技術升級帶來的產品價值提升。
00981A的特色,是將較高比例資金投入經理人看好的成長企業。當持股方向與市場主流一致,基金有機會創造顯著超額報酬;但如果科技產業出現估值修正,集中配置也可能放大淨值波動。
因此,00981A過去一年的優異表現,反映其成功掌握AI產業趨勢,但未來能否延續,仍須觀察持股企業的獲利成長是否跟上股價,以及經理人能否適時調整高估值部位。
00982A選股涵蓋多元電子產業 尋找輪動機會
相較00981A集中布局高成長族群,00982A採取結合量化與質化研究的選股策略,透過公司基本面、產業趨勢與投資價值評估,尋找不同領域的成長機會。
其10月上旬主要持股包括台積電、聯發科、穩懋(3105)、亞翔(6139)、川湖(2059)、緯穎(6669)、愛普(6531)及致茂(2360)。
這些企業雖然多與電子科技產業相關,但獲利來源有所不同。例如緯穎直接受惠AI伺服器需求,亞翔的成長與半導體廠務工程及資本支出相關;川湖切入高階伺服器機構零組件,致茂則具有電子測試設備業務。
相較追逐少數強勢股,00982A透過不同產業環節尋找投資機會,可能在市場資金輪動時展現優勢。然而,配置較為分散也意味著,當行情高度集中於少數AI明星股,基金可能無法完全跟上最強勢族群。
00982A近一年績效與0050差距有限,也反映主動選股不一定能在所有市場環境下取得明顯優勢。未來能否提高超額報酬,將取決於經理人對產業輪動與個股獲利的判斷。
00980A兼顧成長與產業分散 績效居中
00980A同樣採取主動選股,但配置方向與另外兩檔有所區別。
從10月中旬主要持股觀察,00980A布局台積電、聯發科、台光電、川湖及南亞(1303)等企業,除了AI及半導體供應鏈,也涵蓋電子材料與部分傳統產業。
這種策略使基金不必完全依賴單一產業行情。例如南亞除了傳統石化與塑膠業務,也具有電子材料布局,當市場重新評估相關產業景氣與獲利前景時,可能提供不同於純AI供應鏈的投資機會。
00980A近一年績效介於00981A與00982A之間,顯示其選股策略同樣掌握部分科技股成長,但沒有像00981A一樣將投資組合高度集中於少數強勢標的。
值得注意的是,分散持股並不代表基金必然具有較低波動。不同企業仍可能受到台股整體行情及半導體景氣共同影響,是否真正降低投資風險,仍須進一步檢視最大回撤與波動率。
三檔都有台積電 同時持有未必有效分散
三檔ETF雖然由不同投信公司管理,但持股重疊程度仍值得關注。
台積電與聯發科皆是三檔基金的重要持股,台光電等AI供應鏈企業也出現在不只一檔基金的投資組合中。即使經理人的選股方法有所不同,最終仍可能集中持有相似的電子產業股票。
這代表投資人若同時買進三檔主動式ETF,未必能有效分散產業風險。尤其AI、半導體及電子零組件族群具有高度景氣連動性,當市場因需求預測、資本支出或估值調整出現修正,三檔基金可能同步受到影響。
另一方面,0050雖然持有台灣大型企業,但依市值加權規則配置,台積電權重明顯高於上述三檔主動式ETF,具有不同的集中風險。
因此,評估基金是否分散,不能只看持股檔數,更應比較個股權重、產業占比,以及整體投資組合對相同市場因素的敏感程度。
00981A填息速度快 00980A花費26個交易日
除了績效與選股能力,配息及填息表現也是投資人關注的焦點。
三檔主動式ETF均採季配息機制。00981A於2026年9月16日除息,每受益權單位配發0.63元,依Goodinfo統計,除息後於9月17日完成填息,計入除息日共花費2個交易日。
00982A及00980A則於8月18日除息,每單位分別配發0.64元與0.638元。00982A於9月1日完成填息,花費11個交易日;00980A則於9月22日完成填息,花費26個交易日。
從最近一次除息紀錄觀察,00981A填息速度最快,00980A則相對較慢。不過,填息速度也會受到除息時點、整體市場行情及持股表現影響,不能單憑一次紀錄認定長期優劣。
所謂填息,是指ETF除息後,市價重新回到除息前的水準。由於除息時價格會相應調整,配息並非額外創造的投資報酬。即使ETF配發現金,若後續價格持續下跌,投資人仍可能面臨整體資產縮水。
此外,配息來源可能包括股利、資本利得或收益平準金,並不完全等同企業獲利所產生的現金股息。
因此,投資人不應只比較每單位配息金額、殖利率或填息天數,更應觀察含息總報酬、基金淨值及配息來源,才能評估真正的投資成果。
主動式ETF管理費較高 0050成本優勢明顯
主動式ETF的另一項重要差異是管理成本。
由於經理人需要持續研究企業、調整持股與進行投資組合管理,主動式ETF的經理費通常高於被動式ETF。00981A採規模級距費率,00982A與00980A的經理費亦高於0050。
相較之下,0050追蹤臺灣50指數,透過既定規則調整持股,具有較低的基金管理成本。隨基金資產規模擴大,其分級費率制度也有助降低投資人負擔。
不過,管理費較高不代表一定不值得投資。當經理人能持續創造超額報酬,費用差距可能相對有限;反之,如果主動選股長期無法超越被動指數,較高成本便可能持續侵蝕投資成果。
對長期投資人而言,真正重要的是扣除全部基金費用後的績效,而不是只比較名目經理費率。交易成本、基金周轉率及持股調整頻率,也可能影響最終報酬。
下一階段競爭 從多頭績效轉向回撤控制
整體而言,00981A、00982A與00980A雖然都是主動式台股ETF,卻展現不同的投資策略。
00981A透過集中布局AI與電子成長股,取得領先績效,但也面臨較高的集中風險;00982A透過多元企業選股尋找產業輪動機會,仍須證明能持續創造超額報酬;00980A則在成長與分散之間取得不同配置,近一年績效介於兩者之間。
至於0050,雖然缺乏經理人主動調整持股的彈性,卻具有費用較低、投資規則透明等優勢,仍是主動式ETF不可忽略的比較基準。
隨台股進入高波動環境,主動式ETF的下一場競爭,將不只是誰在多頭市場漲得最多,而是當AI股修正、資金輪動或企業獲利不如預期時,經理人能否透過選股與配置降低回撤,並維持長期報酬。
對投資人而言,真正值得付費的不是「主動管理」本身,而是經過不同市場循環後,經理人仍能持續創造、足以補償額外風險與管理成本的投資成果。
▲圖片由ChatGPT生成