當市場還在觀望傳統化工景氣何時能全面轉化為高獲利時,永光(1711)的帳面每股盈餘(EPS)顯然「還需要再等等」。
受限於 2026 上半年累計 EPS 僅 0.28 元、近四季合計 EPS 約 0.14 元,整體獲利基礎仍處於打底階段;
然而,公司旗下的半導體「電子化學品」成長動能與除權填權行情卻早已「搶先全面爆發」!
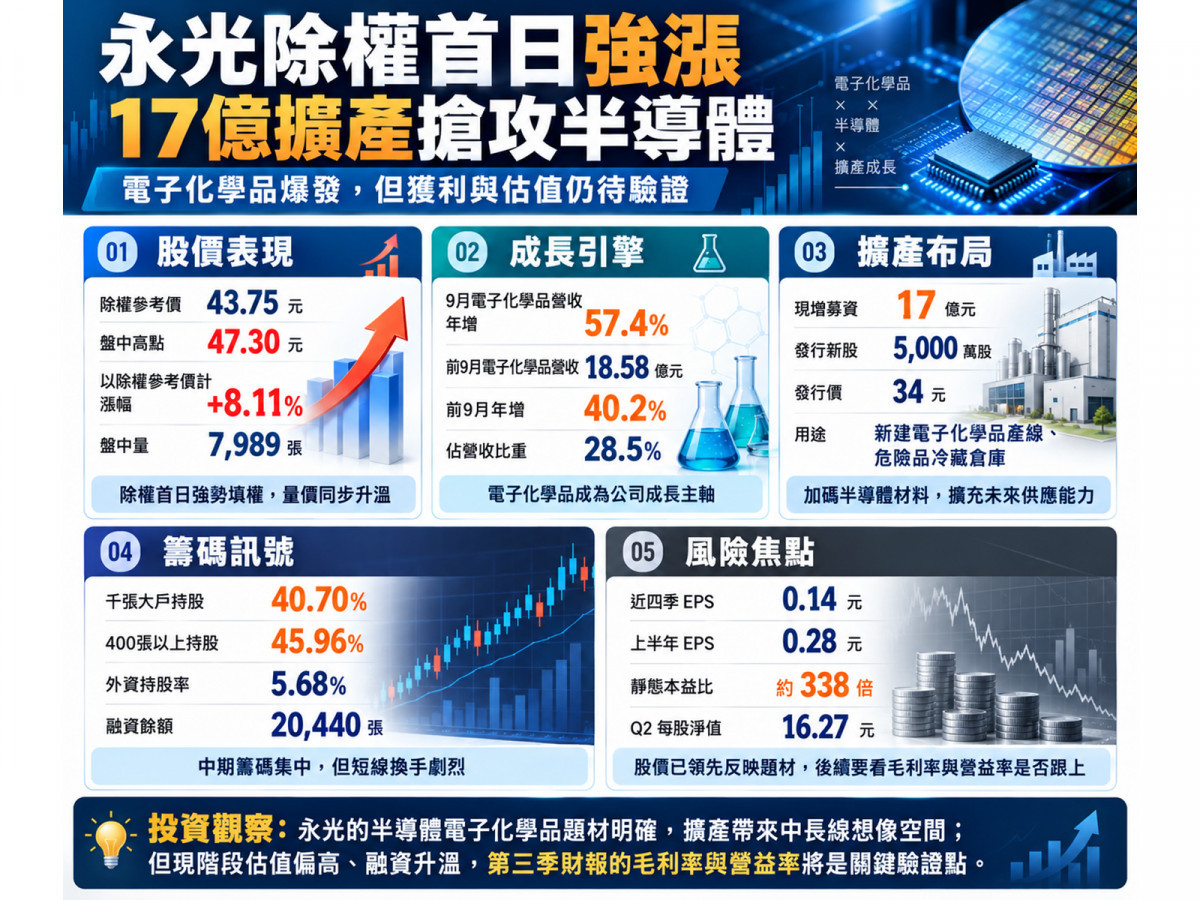
永光於今(20)日迎來現金增資除權交易日(除權參考價為 43.75 元),盤中股價強勢衝上 47.30 元,不僅較前一日未調整收盤價(44.65 元)上漲 5.94%,若依正式除權參考價計算,盤中實際漲幅更高達 8.11%,且盤中成交量達 7,989 張,一舉超越前一日全天成交量!
回顧化工產業的轉型軌跡,資本市場向來是「營收與擴產題材先行、實質獲利隨後驗證」,如今永光正在上演同樣的劇本。
隨著 9 月電子化學品單月營收暴增 57.4%,加上公司宣布現金增資募集 17 億元投入電子化學品新產線,吸引中期千張大戶持股比例攀升至 40.70%;
但在靜態本益比高達約 338 倍、融資餘額突破 2 萬張的背景下,股價已大幅領先現有獲利,讓接下來的第三季財報毛利率與營益率表現,成為決定波段續航力最關鍵的試金石!
預期差拉鋸戰:電子化學品領軍衝鋒,實質獲利卻「還在追趕」
為什麼永光在近四季 EPS 僅 0.14 元的情況下,股價卻能強勢衝破 47 元大關?
- 獲利與估值端:營益率基期仍低,股價已提前反映未來期待
永光2026 年第二季雖然毛利率由去年同期的 19.68% 提升至 24.89%,單季 EPS 轉正為 0.19 元,但營業利益率僅 5.19%(上半年營益率為 3.55%)。
更值得注意的是,公司 8 月營收雖年增 33.16%,但自結營業利益僅約 506 萬元、稅前損益更虧損 708 萬元,顯示單月營收高成長不等於獲利必然同步走強。
以盤中價 47.30 元估算,近四季靜態本益比高達約 338 倍,股價淨值比(以 Q2 每股淨值 16.27 元計)也來到約 2.91 倍,估值安全邊際有限。 - 營收與轉型端:Q3 營收連三月年增逾 20%,電化事業全面爆發
對市場資金而言,現階段追捧的是產品組合朝高毛利電子材料轉型的爆發力。
永光2026 年第三季合計營收達 23.01 億元,較第二季(21.32 億元)季增約 7.96%、年增約 27.43%,且第三季連三個月均維持 20% 以上年成長,帶動前 9 月累計營收來到 64.78 億元(年增 12.98%)。
從各大事業部表現來看,前 9 月除了色料化學品(營收 22.23 億元,年增 3.5%,占比 34.1%)與特用化學品(營收 15.66 億元,年增 11.6%,占比 24.0%)穩健復甦外,成長最猛烈的「電子化學品」前 9 月營收衝上 18.58 億元、年增高達 40.2%(占比提升至 28.5%)。
尤其 9 月單月電子化學品營收約 2.40 億元,較去年同期大增約 57.4%,單月營收占比更一舉拉升至 30.86%,正式扛起集團成長核心大旗!
砸17億現增擴產:為什麼永光半導體材料備受市場期待?
面對半導體製程與先進封裝需求擴張,永光不再只是傳統色料化工廠,而是透過既有材料放量與新產線投資,全面搶攻半導體供應鏈商機:
- 光阻劑、顯影液與研磨液具備供貨基礎:
永光在晶圓與封裝黃光製程所需的 G-line、I-line 及厚膜光阻產品,以及部分顯影液與 CMP 研磨拋光液(涵蓋矽晶圓、藍寶石及化合物半導體表面平坦化應用),已具備實質商品化與商業供貨基礎。 - 推進先進封裝 PSPI 與高階 KrF 光阻研發:
公司於 2026 年 9 月 SEMICON Taiwan 展出在地化先進感光型聚醯亞胺(PSPI)與 KrF 光阻技術,鎖定先進封裝保護層與絕緣層商機。
不過依公司 2026 年 4 月法說會指出,PSPI 因需通過較長時間的客戶驗證,當時尚未取得量產成果,投資人仍須持續追蹤後續認證與實際毛利貢獻,不宜直接將其與最先進 EUV 光阻供應商畫上等號。 - 現增募集 17 億元擴充產線,留意股本膨脹稀釋風險:
永光公告以每股 34 元發行 5,000 萬股進行現金增資(原股東認購 80%、員工與公開申購各 500 萬股,繳款期為 11 月 2 日至 13 日),預計募集 17 億元用於新增電子化學品產線與興建危險品冷藏倉庫。
雖然大動作擴產展現管理層對未來需求的信心,但也將使股本擴張約 9.13%(若假設獲利總額不變且新股全數納入全年加權平均股數試算,約產生 8.36% 的 EPS 稀釋效果),未來新產線稼動率能否抵銷折舊並創造營運槓桿,將是中長期關鍵。
籌碼與技術面深度體檢:永光衝高後的兩大關鍵訊號
訊號一:中期千張大戶持股集中,短線主力與外資卻劇烈換手
- 千張大戶增持、股東人數減少:
根據 7 月 31 日至 10 月 16 日集保數據,永光千張以上大戶持股比例由 38.35% 增加至 40.70%(提升 2.35 個百分點),400 張以上大戶合計也由 43.16% 升至 45.96%(提升 2.80 個百分點);
同期 10 張以下小額持股由約 25.57% 降至 24.24%,股東總戶數更由 100,665 人降至 98,166 人(減少 2,499 人),顯示中期籌碼略向大戶集中。 - 外資短線買賣反覆、投信未參與:
截至 10 月 19 日外資持股率約 5.68%,雖然在 10 月 16 日(+1,222 張)與 19 日(+626 張)連兩日買超,近 20 日合計買超約 3,127 張,但期間多次出現單日數千張的急買急賣(如 10 月 14 日買超 4,016 張、15 日隨即賣超 3,190 張)。
10 月 19 日分點中,摩根士丹利買超 1,176 張、富邦證券買超 356 張,但摩根大通(-282 張)、瑞銀(-280 張)與美商高盛(-193 張)則呈現偏賣,且投信已連續 86 個交易日無買賣超紀錄。 - 主力短線進出震盪極大:
截至 10 月 19 日,主力單日買超約 914 張,5 日集中度(+1.82%)與 20 日集中度(+2.25%)雖維持正值,但回顧 10 月 6 日主力大買 12,204 張、隔(7)日便反手大賣 13,048 張,凸顯部分短線資金具備高度交易性質,換手極為劇烈。
訊號二:槓桿資金明顯升溫,融資較年初大增 64.8%
截至 10 月 19 日,融資餘額達 20,440 張(單日增加 591 張,融資使用率 14.93%),較 2026 年初(約 12,407 張)大增約 64.8%,近 10 個交易日也增加約 3,367 張;
此外,融券餘額雖為 0 張,但借券賣出餘額仍達約 20,649 張,高檔槓桿參與度提高是一大籌碼風險。
電子化學品點燃轉型引擎,第三季「營業利益與毛利率」才是決戰核心!
綜合基本面與籌碼面來看,永光屬於「半導體電子化學材料成長+傳統化工景氣復甦+中期大戶略為集中,但估值已大幅領先獲利」的高波動轉型股。
前 9 月電子化學品營收大增 40.2% 與 17 億元現增擴產計畫,確實為公司勾勒出明確的半導體成長曲線;
然而,在靜態本益比高達 338 倍、主力短線頻繁換手且融資攀升至 2 萬張以上的環境下,最大的風險在於「EPS 成長速度追不上已提前反映的股價」。
投資人現階段與其單看股價能否突破 50 元大關,不如密切追蹤第三季財報的「營業利益率與毛利率」能否實質拉升,並觀察千張大戶持股是否續增、融資餘額能否降溫,才能在轉型熱潮中精準趨吉避凶!
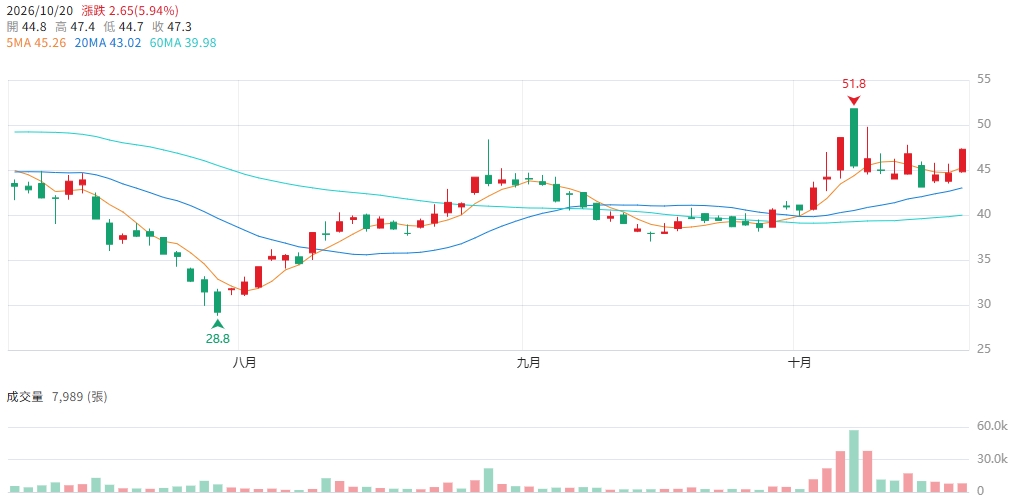
▲圖/CMoney 永光(1711) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。