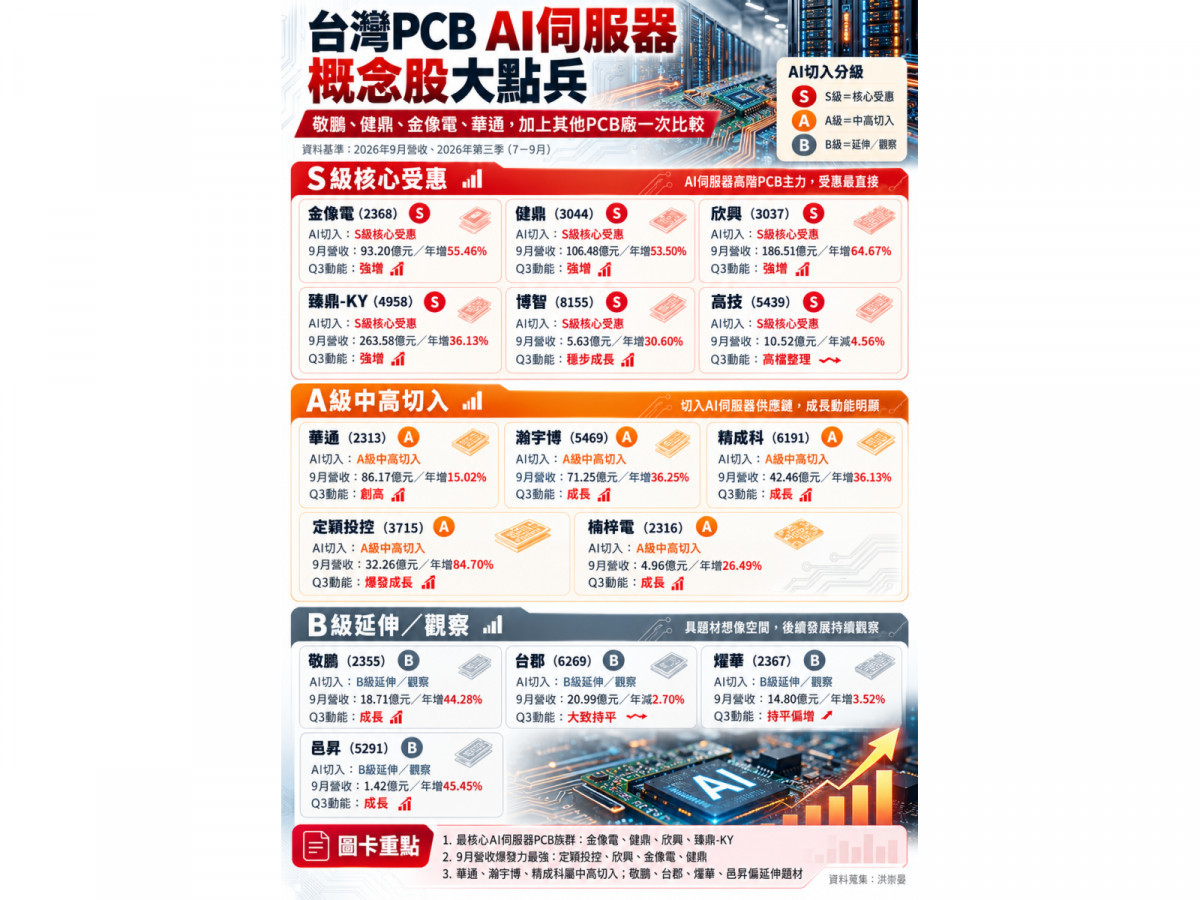
AI浪潮正在重塑台灣印刷電路板(PCB)產業版圖,但當所有廠商都宣稱切入AI伺服器市場,究竟誰真正賺到AI財?從最新財報可以發現,答案恐怕比投資人想像得更加殘酷!
統計台灣15家上市櫃PCB概念股,包括金像電(2368)、健鼎(3044)、欣興(3037)、博智(8155)、高技(5439)、臻鼎-KY(4958)、華通(2313)等,2026年第三季營收較去年同期全數成長,顯示AI資料中心、高速網通與高階電子設備需求持續擴大。
然而,進一步比較2026年第二季財報,15家公司中僅10家營業利益率較去年同期改善,其餘5家反而下滑。部分廠商甚至呈現營收大幅成長、營業利益率卻跌至接近零的情況。
這透露出PCB產業一個重要轉變:AI時代的競爭,不再是誰生產最多PCB,而是誰有能力製造最難取代、附加價值最高的PCB。

▲台灣PCB15強
金像電、健鼎守住高獲利 博智營益率跳升最驚人
從獲利能力觀察,金像電依然是15家PCB廠中最具代表性的高階產品供應商。2026年第二季毛利率達34.65%,較2025年同期的29.56%提高5.09個百分點;營業利益率由20.70%攀升至26.43%,增加5.73個百分點。
金像電的優勢在於直接參與AI伺服器核心運算板、高階多層PCB與高速網通設備供應鏈。隨著GPU、ASIC運算平台升級,PCB不僅需要更多層數,還必須克服高速訊號損耗、大尺寸板材、高密度鑽孔與複雜製程等挑戰。這些技術門檻使高階供應商具有較強的議價能力。
健鼎則展現另一種成長模式。第二季毛利率30.09%,年增3.88個百分點;營業利益率22.47%,年增4.46個百分點。其伺服器、記憶體模組及其他高階PCB產品需求同步增加,第三季營收達306.94億元,年增58.3%。
不過,健鼎與金像電並非完全相同。金像電的成長與AI伺服器核心PCB高度連結,健鼎則有一般伺服器、記憶體模組板與多元電子應用共同支撐。兩者都是高獲利PCB廠,但AI直接營收占比與產品組合仍存在差異。

▲金像電日K線圖(圖片來源:Yahoo股市)
從獲利能力的改善幅度觀察,博智更值得關注。
被市場視為小型AI伺服器PCB供應商的博智,第二季毛利率從去年同期7.13%攀升至23.81%,提高16.68個百分點;營業利益率則由負0.75%轉為14.72%,改善幅度高達15.47個百分點,居15家公司之冠。
博智伺服器業務比重高,產品涵蓋AI伺服器CPU主板、背板、擴充卡及ASIC相關高層數PCB。其高階製程與產品組合升級,使營收成長逐步轉化為實際獲利。雖然2025年同期基期偏低,放大今年的改善幅度,但連續數季毛利率維持20%以上,已提供更有說服力的轉型證據。
若金像電代表已經完成規模化的高階AI PCB供應商,博智則可視為仍處於擴張階段的利基型高階伺服器PCB廠。

▲博智日K線圖(圖片來源:Yahoo股市)
15家PCB廠財務與AI切入程度比較
| 公司 | AI主要布局 | 2026 Q3營收/年增 | Q2毛利率/年變化 | Q2營益率/年變化 |
|---|---|---|---|---|
| 金像電 2368 | AI核心運算板、高階網通 | 297.19億/+69.6% | 34.65%/+5.09 | 26.43%/+5.73 |
| 健鼎 3044 | 伺服器、記憶體與高階PCB | 306.94億/+58.3% | 30.09%/+3.88 | 22.47%/+4.46 |
| 欣興 3037 | AI載板、HDI、高階PCB | 526.51億/+54.9% | 24.80%/+11.72 | 15.51%/+10.86 |
| 博智 8155 | AI伺服器主板、背板 | 16.81億/+38.6% | 23.81%/+16.68 | 14.72%/+15.47 |
| 臻鼎-KY 4958 | AI伺服器、光模組、載板 | 646.25億/+36.4% | 23.10%/+4.75 | 7.77%/+1.42 |
| 邑昇 5291 | 交換器、背板、電源PCB | 4.72億/+70.2% | 23.10%/+1.02 | 9.20%/+4.23 |
| 高技 5439 | AI伺服器、ASIC、網通 | 32.10億/+1.6% | 22.46%/+3.58 | 16.86%/+2.51 |
| 華通 2313 | 高速交換器、光模組板 | 225.84億/+12.6% | 18.51%/+0.27 | 9.76%/-0.45 |
| 精成科 6191 | 高階多層板、伺服器PCB | 119.67億/+25.1% | 15.31%/-5.64 | 7.02%/-6.01 |
| 瀚宇博 5469 | 伺服器、高速網通 | 202.58億/+28.9% | 15.06%/-5.87 | 6.86%/-5.86 |
| 定穎投控 3715 | GPU、ASIC、Switch | 86.89億/+79.8% | 14.02%/-7.46 | 0.99%/-7.20 |
| 敬鵬 2355 | 工控、AI伺服器周邊PCB | 48.13億/+24.7% | 12.18%/+1.34 | 4.41%/+0.74 |
| 燿華 2367 | 衛星板、AI伺服器配板開發 | 45.71億/+17.4% | 7.19%/-11.42 | -5.35%/-12.43 |
| 台郡 6269 | AI液冷、感測及高速傳輸軟板 | 61.41億/+0.8% | 4.28%/+1.93 | -13.02%/+1.13 |
| 楠梓電 2316 | HPC、FPGA及高階板 | 14.72億/+51.1% | -3.53%/+4.75 | -16.31%/+4.28 |
註:第三季營收為2026年7至9月合計,年增率比較2025年同期;毛利率與營業利益率皆為2026Q2單季,括號前後變動數值均為相對2025Q2的「百分點」,並非成長百分比。AI定位為產業研究分類,不代表公司已揭露相應的AI營收占比。
定穎投控營收年增近八成 為何獲利能力反而倒退?
相較於金像電與博智的獲利改善,定穎投控卻出現最值得市場警惕的財務反差。
定穎第三季營收86.89億元,年增79.8%,成為15家公司中營收成長最快的業者。然而,第二季毛利率卻從2025年同期21.48%下降至14.02%,減少7.46個百分點;營業利益率由8.19%驟降至0.99%,減少7.20個百分點。
定穎正在積極投入GPU、ASIC與高速交換器PCB市場,但2026年第二季受到原物料成本上升、新產能費用與產品量產時程等因素影響,本業獲利受到擠壓。公司亦因匯兌損失,使上半年EPS由去年同期1.89元轉為負1.55元。
更值得注意的是,定穎已規劃大額資本支出,布局泰國及中國高階PCB產能。這代表未來若能順利通過客戶認證、提高良率與稼動率,營收及獲利仍有進一步改善的可能;但如果折舊先增加、高階AI板量產延後,營收成長便未必能反映在EPS。
定穎最大的問題不是沒有AI市場機會,而是能否在新產能成本持續增加之前,將高階訂單轉化成足夠的營業利益。
這也是投資AI PCB必須重新建立的觀念:有AI訂單不代表一定有高毛利;有新產能,也不代表一定能立即創造高EPS。
邑昇營收追上金像電成長速度 小型PCB廠的另一條AI生存路線
除了金像電與博智,邑昇(5291)也是這波PCB成長行情中值得關注的中小型公司。
邑昇2026年第三季營收約4.72億元,較2025年同期成長70.15%,幾乎與金像電的69.6%同步。2026年上半年EPS也由去年同期0.02元提升至0.92元。
進一步觀察獲利能力,邑昇第二季毛利率23.10%,年增1.02個百分點;營業利益率則由4.97%提高至9.20%,增加4.23個百分點。
其主要成長來源,包括AI伺服器背板、高速交換器及備援電池模組(BBU)相關PCB出貨增加。隨著桃園龜山二期廠啟用,高層數、厚銅與高頻高速PCB產能增加,也為爭取新訂單提供支撐。
邑昇則主要從資料中心互連、電源及周邊設備切入。但值得留意的是,邑昇7月營收達1.85億元後,8月及9月分別回落至約1.45億元、1.42億元,後續仍需觀察新訂單放量是否具備持續性。邑昇真正的投資研究價值,不在於能否立即複製金像電股價,而在於其高階網通與電源PCB占比提高後,能否持續擴大營業利益率,建立中小型PCB廠的利基競爭優勢。
臻鼎、高技、華通各有戰場 AI高速互連成第二成長曲線
除了核心運算主板,AI伺服器對資料傳輸速度、網路交換器及光通訊設備的要求也持續提高,正在創造PCB產業另一條成長路徑。
臻鼎-KY第三季營收646.25億元,年增36.4%,第二季毛利率23.10%,較去年增加4.75個百分點,營業利益率7.77%,提高1.42個百分點。其AI伺服器、光模組與IC載板業務成長快速,但公司同時具有龐大的消費性電子業務,新廠擴充及產品組合調整,都會影響整體營益率。
高技則展現不同特性。2026年第二季營業利益率高達16.86%,在15家中排名前段,年增2.51個百分點;上半年EPS達8.15元。但第三季營收僅年增1.6%,顯示公司雖具備不錯的本業獲利能力,短期營收成長仍受產能與產品出貨節奏限制。
華通則積極切入800G、1.6T光模組PCB及高階交換器。第三季營收225.84億元,年增12.6%,第二季毛利率18.51%,較去年同期小幅提高0.27個百分點,但營業利益率反而下降0.45個百分點至9.76%。
華通成長動能還包括高階手機與低軌道衛星,不能將全部營收成長直接歸因於AI。未來真正值得追蹤的是高速光模組與交換器業務能否持續放大,讓高附加價值產品帶動整體營益率上升。
精成科、瀚宇博營收增加卻壓縮利潤 敬鵬轉型成效仍待放大
另一個值得注意的現象,是精成科與瀚宇博雖然第三季營收分別年增25.1%及28.9%,第二季毛利率與營業利益率卻同步下降。
精成科第二季毛利率從20.95%降至15.31%,營業利益率由13.03%降至7.02%;瀚宇博毛利率從20.93%降至15.06%,營業利益率由12.72%降至6.86%。
兩家公司在高階多層板、伺服器及網通市場均有布局,但整體合併財報受到不同產品組合與業務結構影響。值得注意的是,瀚宇博合併報表已包含精成科相關業務,兩家公司營收不能直接相加,獲利下降原因也必須進一步拆解各業務部門。
敬鵬則是另一種傳統PCB廠的轉型案例。公司原本以車用PCB為主,近年逐步拓展工業電子、AI伺服器周邊設備及電源相關應用。
2026年第二季敬鵬毛利率12.18%,年增1.34個百分點,營業利益率4.41%,年增0.74個百分點,第三季營收則成長24.7%。雖然已開始取得AI相關訂單,但獲利能力與金像電、健鼎及博智仍有明顯差距。
敬鵬未來的關鍵是能否提高工業電子及高階產品比重,逐步降低對汽車景氣循環的依賴。
楠梓電靠轉投資獲利 燿華、台郡仍待本業修復
如果只看EPS,很容易忽略PCB廠的另一種獲利結構。
楠梓電2026年上半年EPS達6.54元,第三季營收年增51.1%,但第二季毛利率仍為負3.53%,營業利益率更低至負16.31%。雖然相較去年同期已改善,PCB製造本業仍未轉盈。
楠梓電的獲利主要受惠轉投資及權益法認列收益,因此,不能直接將EPS表現解讀為AI伺服器PCB業務已具備高獲利能力。
燿華第二季毛利率7.19%,較去年同期減少11.42個百分點,營業利益率由正7.08%轉為負5.35%,下滑12.43個百分點,在15家中惡化幅度最明顯。即使公司積極布局衛星及高階伺服器配板,目前仍需優先確認毛利率與本業獲利能否恢復。
台郡則以軟性電路板技術切入AI伺服器液冷感測及高速傳輸應用,但第二季毛利率僅4.28%,營業利益率負13.02%。新產品商機已開始浮現,距離大規模貢獻獲利仍有一段路要走。
2027年AI PCB進入第二階段 真正決勝點是營益率與現金流
展望2027年,AI伺服器PCB產業將面臨更高規格的技術升級,包括GPU與ASIC運算平台持續演進、高速交換器邁向1.6T、AI資料中心電源架構升級,以及更高層數、更大尺寸、低損耗材料與高密度互連需求。
這些趨勢有利於具備高階製程能力的供應商,但同時也意味著更多設備投資、更複雜的良率管理及更長的客戶認證時間。
從15家公司比較可以看出,市場其實已經出現三種不同的競爭格局。
第一種是高獲利成熟型。 以金像電、健鼎為代表,營收規模、產品組合與營業利益率均具備較明確的財務支撐。
第二種是高階技術升級型。 以博智、欣興、高技及臻鼎-KY為代表,部分業者已經透過高階產品提升獲利,未來則需持續驗證新平台與新產能的貢獻。
第三種是轉型驗證型。 包括定穎、邑昇、敬鵬,以及布局高階網通或新應用的其他PCB廠。這些公司可能具有較大的轉型空間,但目前獲利能力、產品成熟度與財務風險差異很大。
尤其在材料成本上漲與新產能持續擴張的環境下,投資人不應只觀察月營收是否創高,更應檢視營業利益率、營業現金流、存貨週轉及資本支出回收速度。
AI時代真正的PCB贏家,不一定是營收成長最快的公司,而是能讓每一元營收創造更多本業獲利、並將帳面獲利轉化為現金的公司。
金像電已證明高階AI PCB具有創造高營益率的能力;博智證明中小型PCB廠也能透過高階製程改善獲利;而定穎、邑昇及其他轉型業者,則正處於證明自身商業模式的關鍵階段。
接下來2026年第三季完整財報將成為重要分水嶺:究竟是高階AI訂單帶動獲利持續向上,還是營收大增卻被原料、折舊與製造成本侵蝕?答案將決定2027年台灣PCB產業的真正領先者。
資料說明: 統計基準為2026年10月16日。毛利率與營業利益率比較2025、2026年第二季單季合併財報;第三季營收為各年度7至9月營收公告加總。部分第三季營收與年增率因四捨五入而存在尾差。2026年第三季完整獲利尚未全部公布,本文不以第三季營收推算尚未揭露的EPS。本文為公開資訊整理與產業分析,不構成個別股票買賣建議。