圖片來源:漢磊官網
如果一家公司第二季EPS還是負的,你會不會把它當成AI概念股?
多數人的答案應該是不會。
但漢磊(3707)現在有趣的地方就在這裡:帳面上還沒真正轉盈,營收卻已經連續大幅成長,而且市場開始交易的不是今年EPS,而是800V HVDC與8吋SiC。
先看最現實的數字。
漢磊8月營收6.59億元,年增29.5%;7月6.48億元、年增30.6%;6月6.20億元、年增29.9%。前八個月累計營收46.37億元,年增26.4%。這代表從第二季開始,需求回溫已經不是一句「景氣改善」,而是直接寫在每個月的營收裡。
財報改善也很明顯。
2025年第二季漢磊營業損失2.28億元,但到了2026年第二季,營業利益已轉為約2,000萬元;EPS雖仍為-0.22元,但已較第一季-0.35元繼續收斂。對晶圓代工廠而言,這個轉折很重要,因為折舊、人事、廠房都是固定成本,只要產能利用率往上,損益往往不是線性改善,而會突然跨過損益兩平點。
那訂單從哪裡來?
其中一條就是AI。
漢磊先前表示,AI相關產能已接近滿載,AI應用營收占比上半年約5%至10%,隨AI伺服器電源需求增加,公司預期相關業務呈現逐季成長。原因很簡單:AI機櫃功耗愈來愈大,資料中心從傳統低壓架構轉向800V高壓直流後,高壓、高效率電力轉換會增加SiC及GaN需求。
9月又多了一顆更重要的催化劑。
漢磊最新公布第五代SiC平台,1200V產品晶圓測試良率已穩定超過90%,並往車用與AI資料中心電源應用推進。公司將Gen5導入CRPS、PSU等伺服器電源應用,目標就是降低800V架構的轉換損耗。
更長線的牌則是8吋SiC。
世界先進先前投資24.8億元取得漢磊約13%股權,雙方合作8吋SiC製造;生產線規劃下半年進入量產階段。8月漢磊又與基本半導體簽署合作,加速8吋SiC晶圓開發與量產,應用直接點名新能源、汽車與AI算力中心。
所以漢磊現在最有趣的地方,是市場看到的時間比財報早。
財報還停在「虧損縮小」,但營收已經連續年增近三成;6吋SiC、GaN需求正在回溫,8吋SiC又準備進入下一階段。
真正要驗證的不是SiC題材熱不熱,而是當營收繼續往上之後,漢磊能不能正式跨過損益兩平。一旦那條線被跨過去,現在看到的營收成長,才會真正變成EPS。
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。
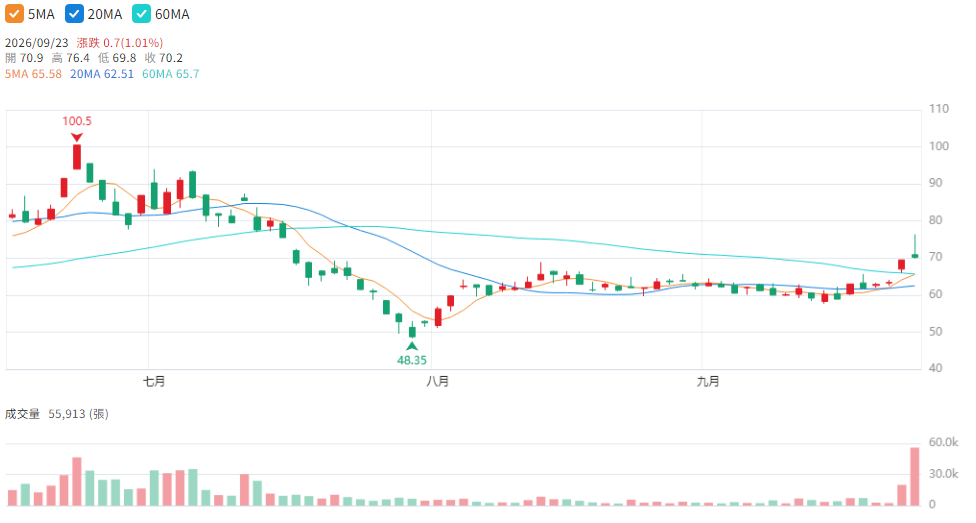
圖片來源:Cmoney 漢磊(3707) K線圖