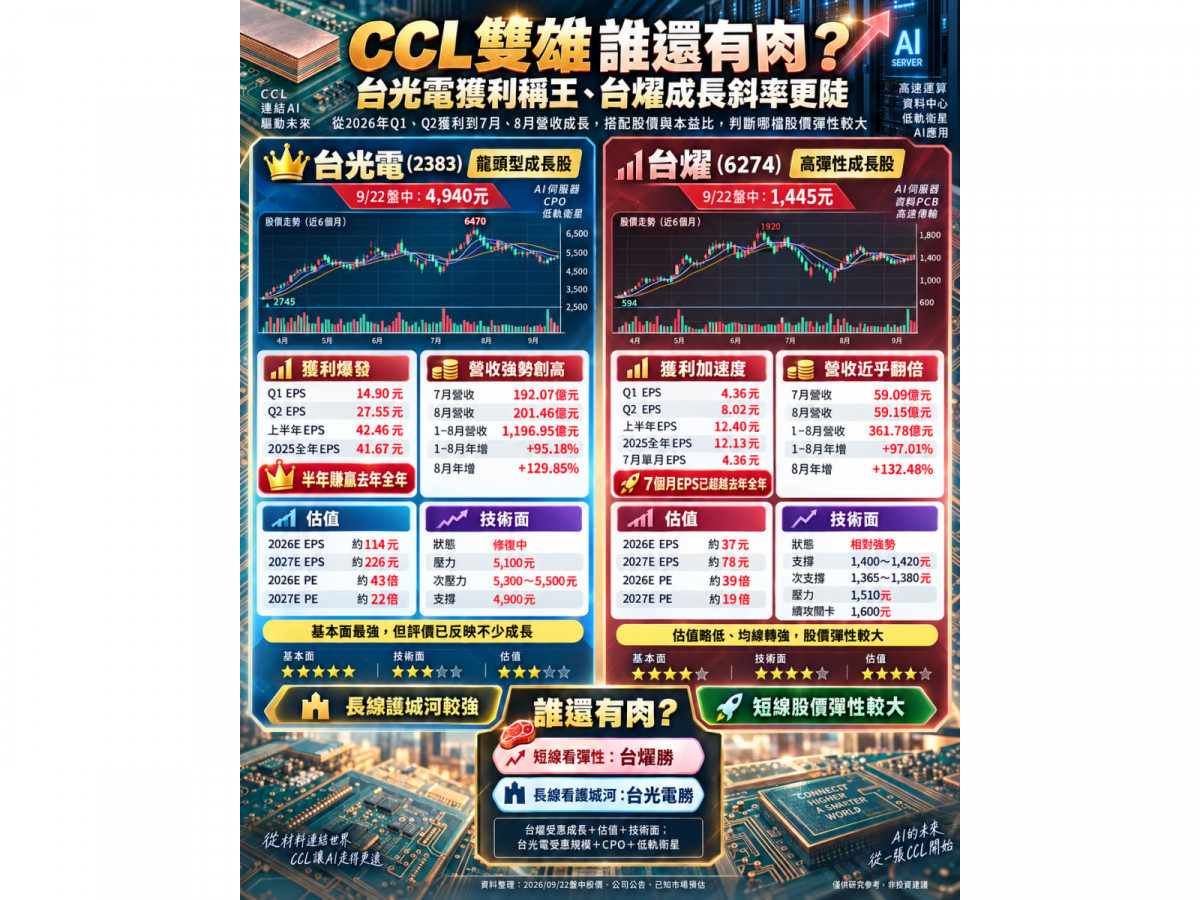
AI伺服器高速升級帶動高階銅箔基板(CCL)需求爆發,台光電(2383)、台燿(6274)2026年營收與獲利同步大幅躍升。不過,近期共同封裝光學(CPO)「光進銅退」議題升溫,市場開始擔心高速交換器未來縮短PCB上的長距離電傳輸,恐削弱M8、M9等高階CCL需求,使兩檔股價自高檔進入震盪。
然而,若從最新營收、EPS、估值以及9月22日盤中技術面重新比較,可以看到兩家公司已逐漸走出不同路線。
台光電勝在規模、產品護城河與中長期布局;台燿則勝在獲利加速度、相對估值與目前技術線型。
截至9月22日早上10點43分盤中,台光電股價約4,940元,台燿約1,445元。若以目前市場對2026、2027年的獲利預估計算,台燿的遠期本益比略低,且股價已重新站回主要均線;台光電雖然基本面仍居領先,但股價自6,470元高點修正後,仍處於中期均線反壓之下。
因此,若從「成長速度+估值+技術面」三項條件觀察,現階段台燿的股價彈性相對突出;若拉長到2028年之後觀察CPO、先進封裝與低軌衛星等新市場,台光電的產品分散能力則更具優勢。
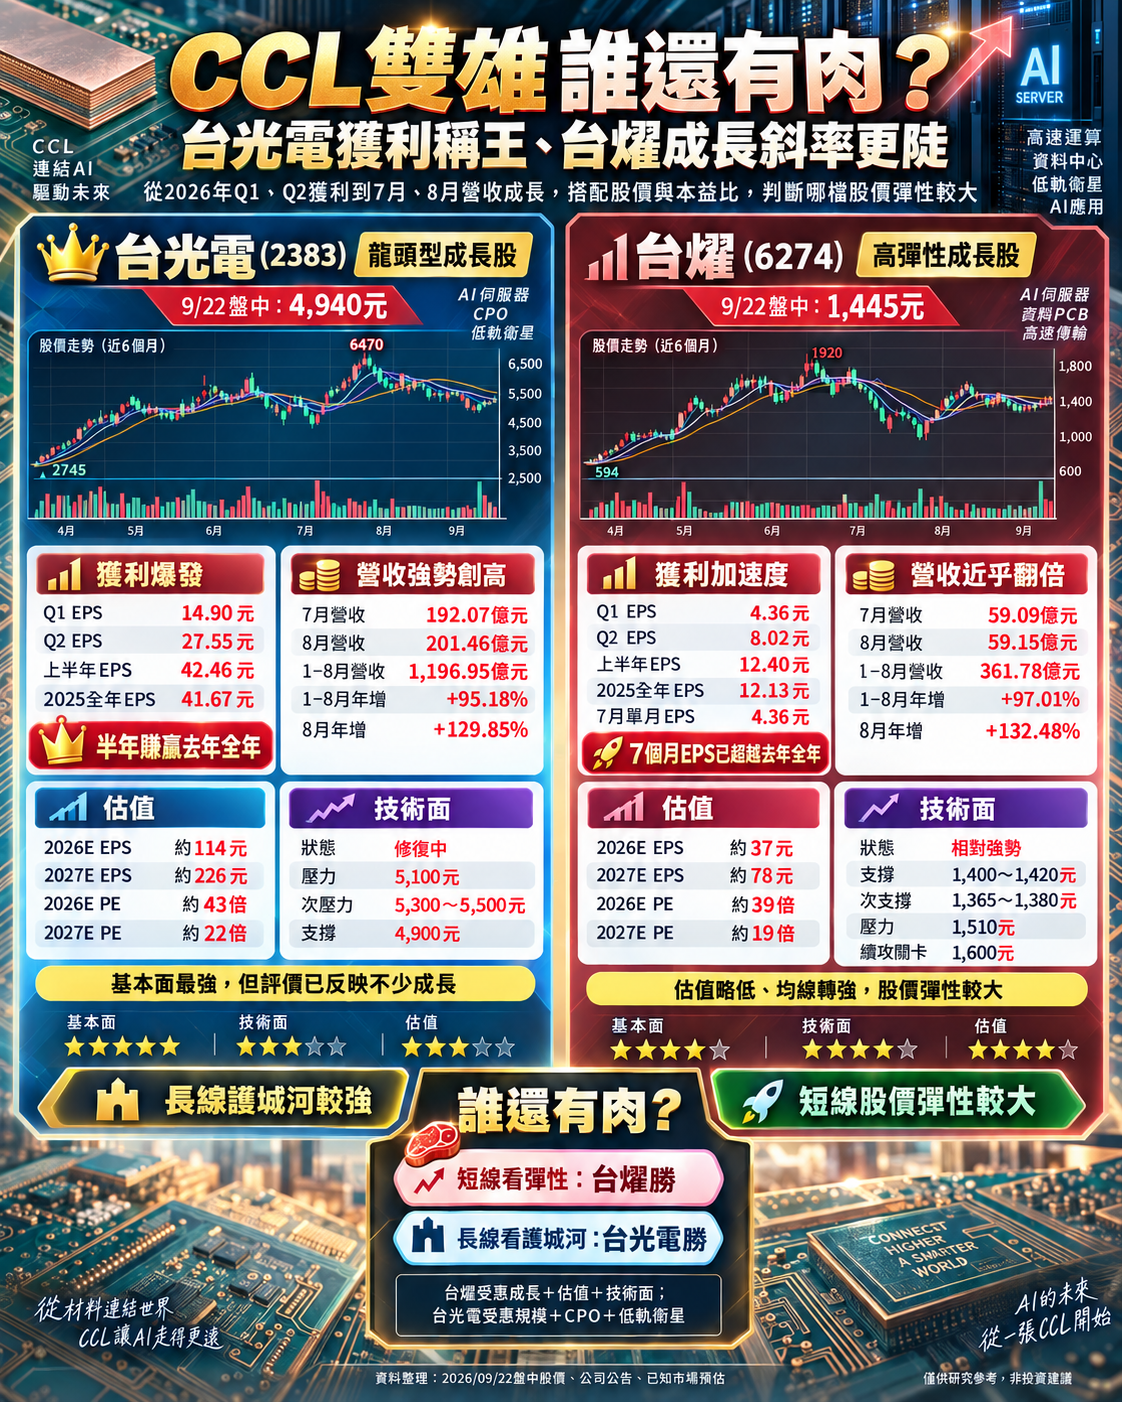
▲CCL雙雄營收 本益比與技術線圖分析
前八月營收幾乎翻倍 CCL雙雄進入爆發期
2026年高階CCL景氣最明顯的訊號,就是兩家公司營收同步高速增長。
台光電2026年前8月累計營收約1,196.95億元,年增95.18%;台燿同期累計營收361.78億元,年增97.01%。
兩家公司今年前8個月營收甚至都已超過2025年全年水準。
台光電2025年全年營收約942.6億元,意味2026年前8月已高出去年全年約27%;台燿2025年全年營收約303.4億元,今年前8月則已超越約19%。
更值得注意的是,成長尚未明顯降溫。
台光電7月營收192.07億元,8月進一步來到201.46億元,單月首度突破200億元,連續創歷史新高。
台燿7月營收59.08億元,同樣創高,8月再達59.15億元,幾乎維持歷史高檔。
若單純假設9月至12月維持8月Run-rate,台光電2026年全年營收有機會接近2,000億元,約為2025年的兩倍以上;台燿全年營收則約落在598億元附近,同樣接近年增一倍。
換言之,現在的CCL多頭並不是只有「題材」,而是已經實際反映在營收。
台光電半年賺贏去年全年 獲利品質仍是龍頭
台光電目前最強的地方,在於營收放大之外,獲利同步高速增長。
2026年第一季EPS為14.90元,第二季進一步跳升至27.55元,單季季增約84.9%、年增約175%,上半年累計EPS達42.46元。
而台光電2025年全年EPS為41.67元。
也就是說:2026年只用半年,獲利就已經超越去年全年。
若市場目前預估2026年EPS約114元附近實現,以9月22日盤中4,940元計算,預估本益比約43倍;若2027年EPS進一步上看226元附近,遠期本益比則快速下降至約22倍。
因此台光電現在最大的問題並非基本面不好,而是市場早已提前反映相當程度的2027年成長。這也解釋為什麼近期即使營收持續創高,股價卻沒有同步改寫新高。
台光電6,470元回檔 技術面仍在修復
從9月22日盤中技術線圖觀察,台光電盤中約4,940元。當時MA5約4,901元、MA10約5,108元、MA20約5,304元、MA60約5,279元、MA120約4,944元。
也就是說,股價雖已回到5日線與120日線附近,但10日、20日與60日均線仍壓在上方。
這顯示由前波6,470元高點展開的中期修正,尚未完全扭轉。
短線首先要觀察5,100元附近能否有效站回;若進一步突破5,300至5,500元,才代表中期趨勢重新明顯轉強。
相反地,4,900元附近已成重要防守位置。
因此台光電現階段較接近:基本面極強,但技術面仍在消化高估值與前波大量套牢賣壓。
台燿獲利加速度更驚人 七個月EPS已超越去年
台燿則呈現另一種成長模式。2025年全年EPS為12.13元,但2026年第一季EPS已達4.36元、第二季8.02元,上半年合計12.38至12.40元左右,光半年就已追過2025全年。
真正值得注意的是7月。台燿7月單月營收59.09億元,歸屬母公司淨利13.06億元,單月EPS高達4.36元。
意味2026年前7月EPS已經累積約:16.76元。
相較2025全年12.13元,僅七個月就高出約38%。
這說明台燿目前不只是營收快速放大,還同時受惠於:高階產品比重提升+毛利率改善+營業槓桿放大。
如果市場預估2026年全年EPS約37.25元,以9月22日盤中1,445元計算,本益比約38.8倍;若2027年EPS達77.69元,遠期本益比降至約18.6倍。
相較台光電,台燿的2026、2027預估本益比都略低。
台燿率先站回主要均線 技術面比台光電強
兩檔目前最大的短線差異,就在技術面。
台燿9月22日盤中約1,445元,MA5約1,397元、MA10約1,387元、MA20約1,403元、MA60約1,426元、MA120約1,367元。
也就是:股價已重新站上5日、10日、20日、60日與120日線。
此外,5日與10日均線開始向上,代表自1,920元高檔一路修正後,短中期籌碼已逐漸重新整理。
目前1,400至1,420元可視為第一支撐,1,365至1,380元則是下一層較重要支撐。
上方第一道壓力約落在1,500至1,510元,之後則是1,600元。
若後續營收維持59億元附近,並伴隨成交量放大突破1,600元,技術面才算真正重新回到攻擊型態。
因此單純比較目前線型:台燿明顯比台光電強。
CCL雙雄誰還有成長空間?
若單純比較2026至2027年的股票條件,兩家公司目前可以這樣區分:
| 項目 | 台光電 | 台燿 |
|---|---|---|
| 9/22盤中價 | 4,940元 | 1,445元 |
| 2026前8月營收 | 1,196.95億元 | 361.78億元 |
| 年增 | +95.18% | +97.01% |
| 2026全年營收推估 | 約1,945~2,000億元 | 約598~600億元 |
| 2026E EPS | 約114元 | 約37元 |
| 2027E EPS | 約226元 | 約78元 |
| 2026E PE | 約43倍 | 約39倍 |
| 2027E PE | 約22倍 | 約19倍 |
| 技術面 | 修復中 | 相對強勢 |
| 長期CPO分散能力 | 較強 | 需持續轉型 |
如果只看目前「成長速度、估值與技術面」,台燿的股價彈性確實相對突出。
但如果看更長期的產業護城河,台光電具備M9/M10、CPO、先進載板以及低軌衛星等多元產品線,面對2028年之後CPO改變高速交換器架構時,具有更好的產品分散能力。
因此CCL雙雄真正的差異,不是誰的基本面比較好,而是:
台光電是「龍頭型成長股」,靠規模與新材料維持長期領先;台燿則是「高彈性成長股」,靠高速交換器與獲利加速度追趕。
2026年市場正在交易的是800G、1.6T與AI Server帶來的高階CCL榮景;到了2028年之後,真正決定兩家公司估值的,則會變成誰能率先把CCL能力延伸到CPO、低軌衛星、航太、先進封裝與下一代運算。
CCL並沒有因CPO走到終點,真正的競賽只是從「誰能做更高階的板」,進一步變成「誰能把材料送進更多下一代運算平台」。
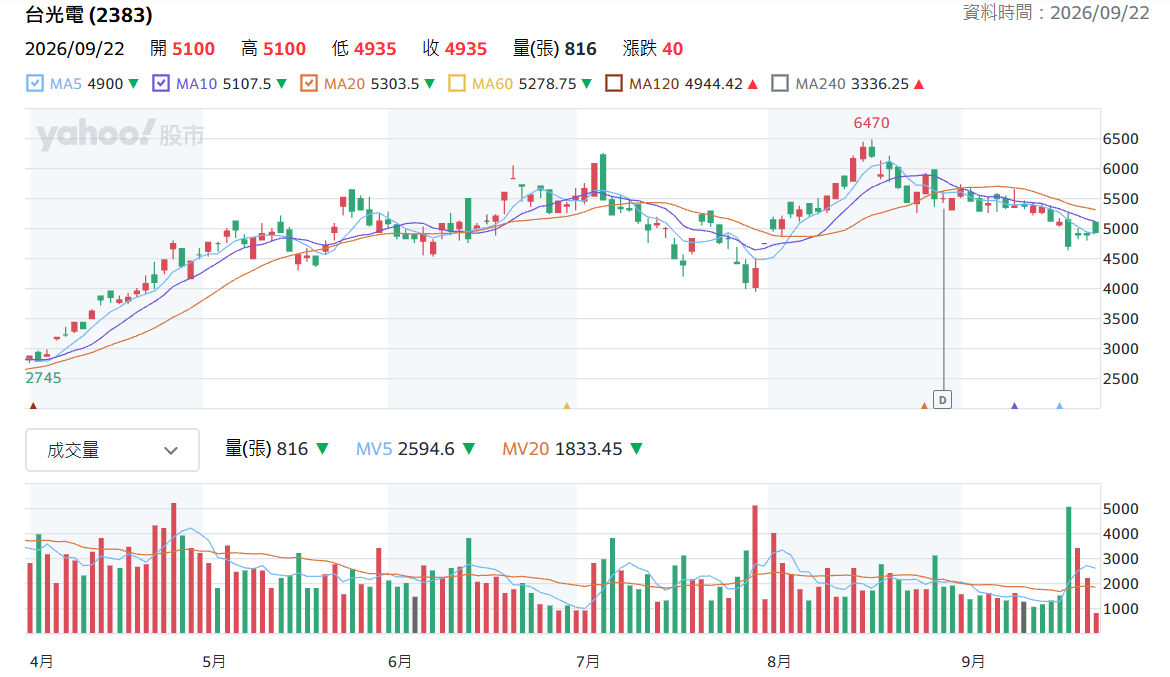
▲台光電日K線圖(圖片來源:Yahoo股市)
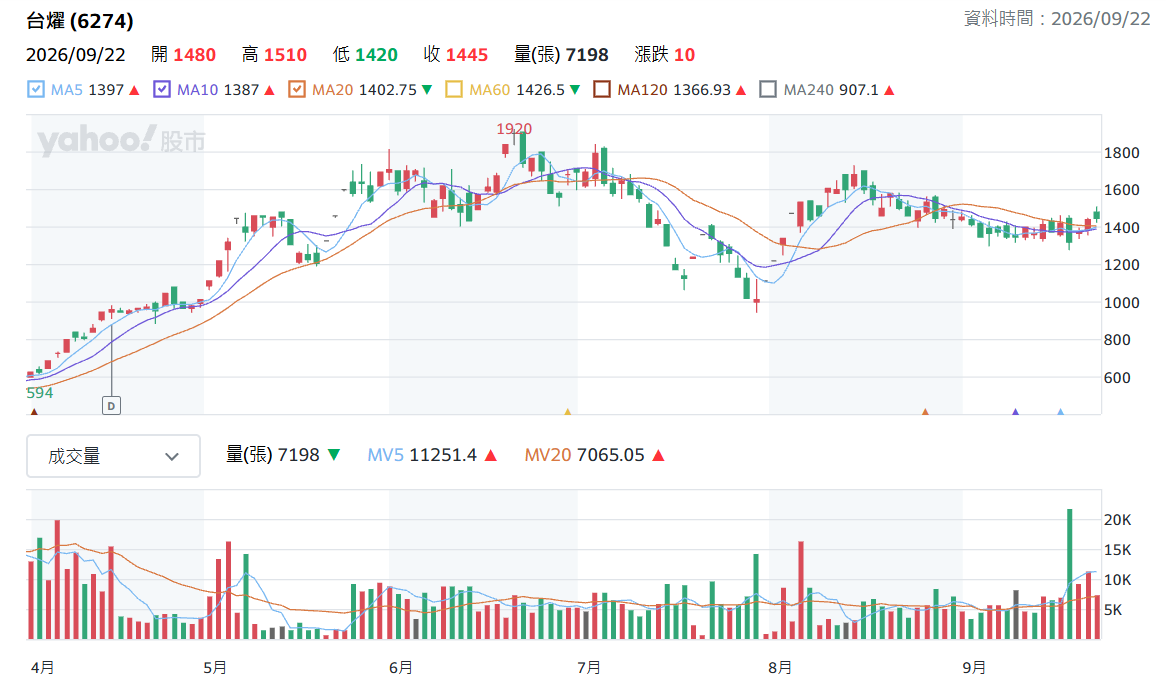
▲台燿日K線圖(圖片來源:Yahoo股市)