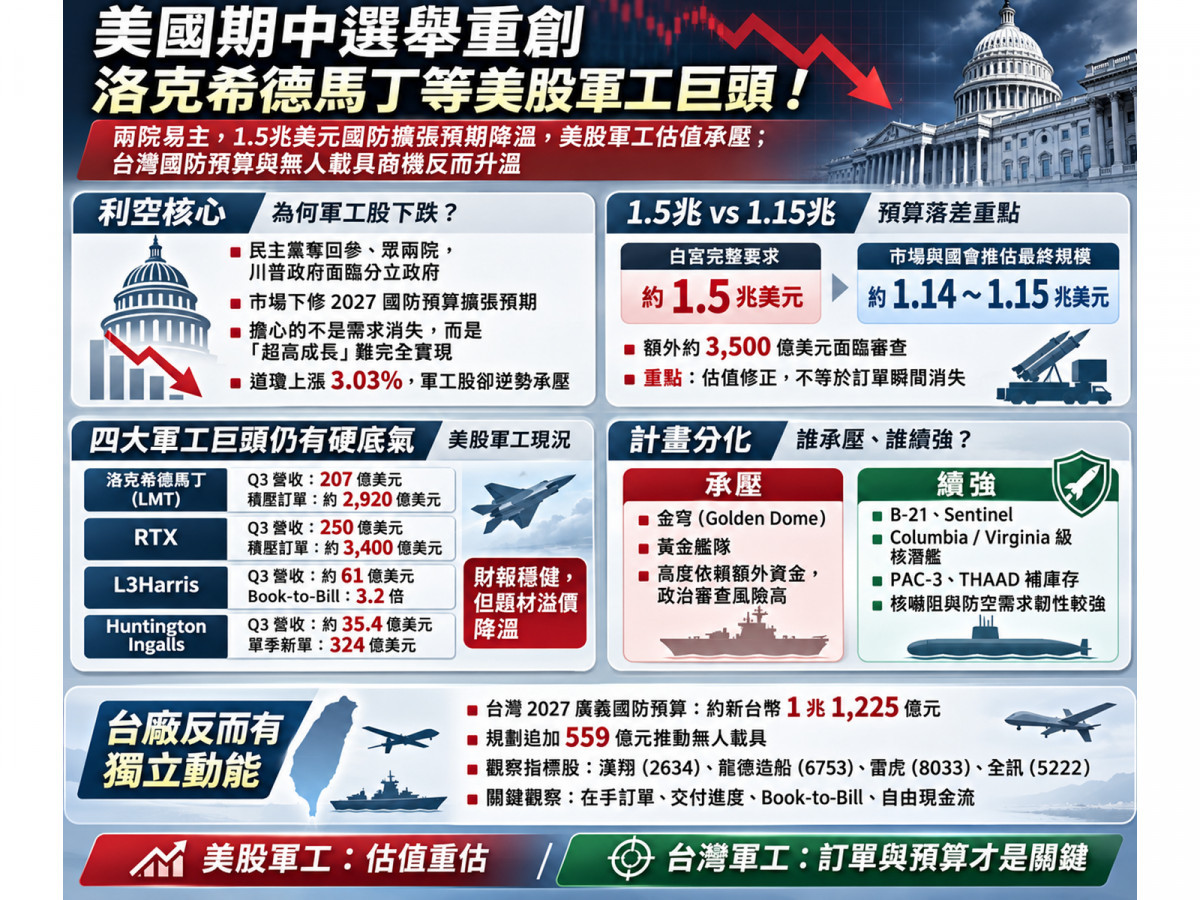
當2026年11月4日道瓊工業指數大漲3.03%之際,美國軍工類股卻逆勢遭遇明顯賣壓,洛克希德馬丁(LMT)、L3Harris (LHX)、RTX及 Huntington Ingalls(HII)等大型國防承包商同步下跌!
引發市場拋售的核心原因,並非美國突然失去國防需求或取消主要武器採購,而是民主黨在11月3日期中選舉奪下參、眾兩院控制權(將於2027年1月3日就職),與共和黨籍總統川普形成「分立政府」,使市場開始下修川普政府原先提出的1.5兆美元國防預算擴張預期。
回顧國防產業的發展邏輯,「預算成長預期修正」與「實質需求消失」是截然不同的兩件事。
儘管美股軍工巨頭因政策審查風險而面臨估值調整,但台灣本身的國防預算與不對稱戰力建置卻具備獨立成長動能,漢翔(2634)、龍德造船(6753)、雷虎(8033)、全訊(5222)等本土軍工代表廠,正是這波國際國防政策轉折下,最值得優先檢視實際在手訂單與交付進度的關鍵指標!
拆解1.5兆美元預算真相:超額擴張預期降溫,但在手積壓訂單依然龐大
為什麼美國國防預算還沒確定刪減,美股軍工股就率先反映估值修正,而財報基本面卻依然穩健?
- 1.5兆美元與1.15兆美元的差距(額外3,500億美元面臨審查):
白宮2027年完整要求約1.5兆美元(含約1.1兆美元基本可自由裁量預算及3,500億美元額外強制性資金),而國會已提出的國防授權規模及分析師預估最終預算則接近1.14至1.15兆美元(兩者名目差額3,500億美元、差距約23.3%)。
即便最終落點在1.15兆美元,仍高於2026年約9,010億美元的既有撥款基準(整體國防資源約1.06兆美元),顯示市場擔憂的是「超高成長無法完全實現」,進而壓抑本益比(PE)評價。 - 美股四大軍工巨頭財報硬底氣(已簽約訂單不會自動失效):
截至2026年第三季,主要承包商在手訂單能見度極高。
洛克希德馬丁Q3營收207.11億美元(年增11%),積壓訂單約2,920億美元(含PAC-3 MSE攔截飛彈相關525億美元);
RTXQ3營收250億美元(年增11%),積壓訂單約3,400億美元(民航1,760億美元、國防1,640億美元,具雙重業務分散風險);
L3Harris(LHX)Q3營收約61億美元,積壓訂單532億美元、訂單出貨比(Book-to-Bill)高達3.2倍;
Huntington Ingalls(HII)Q3營收約35.37億美元、單季新獲合約324億美元,既有合約已涵蓋至2030年預期造艦營收約90%。
美國軍備計畫大洗牌:為什麼「標誌性新計畫」承壓、「核武與補庫存」續強?
在新國會加強預算監督與美伊戰爭彈藥消耗的背景下,不同軍備計畫的政策風險將出現明顯分化:
- 「金穹」與「黃金艦隊」預算風險較高:
川普政府標誌性的「金穹(Golden Dome)」飛彈防禦專項基金2027年申請約175億美元,其中高達98%(約171億美元)仰賴額外強制性資金,資金缺口風險集中;
規劃約658億美元造艦預算中的「黃金艦隊(含Trump級新型戰艦)」同樣面臨高度審查。 - 核嚇阻現代化與防空補庫存韌性較強:
由諾斯洛普格魯曼(NOC)主導的 B-21 戰略轟炸機(2027年要求與兩院授權皆約61.1億美元)與 Sentinel 洲際彈道飛彈(要求與授權皆約46.3億美元),以及通用動力(GD)與 Huntington Ingalls參與的 Columbia 級與 Virginia 級核潛艦,跨黨派支持度相對明確。
同時,洛克希德馬丁、RTX與 L3Harris涉及的 PAC-3 與 THAAD 等傳統防空武器,雖擴產額外資金受新國會影響,但戰後庫存回補與既有合約仍具實質支撐。
台廠本土國防動能獨立:四大核心領域指標股解析
不同於美國國內預算博弈,台灣2027年度(民國116年度)整體廣義國防預算案規模達新台幣1兆1,225億元(占預估GDP約3.01%,國防部主管編列6,919億元),國防部更於2026年11月3日宣布規劃追加559億元推動無人載具籌獲(含近700架濱海偵搜型無人機、4萬架以下濱海攻擊型無人機、120艘自殺無人艇)及投入約141.4億元自建13條軍備產線。
軍機維修與國艦國造:漢翔、龍德造船、台船
- 漢翔(2634):在手訂單逾千億,後勤維修需求獨立:
具備洛克希德馬丁認證的 F-16 戰機維修與性能提升能力。
2026年8月法說資料顯示,未來五年軍用、民用及科技服務訂單合計逾1,000億元(其中軍用在手訂單逾300億元),本土軍機妥善率與後勤國產化需求穩健。 - 龍德造船與 台船:受惠台灣海軍與海巡剛需:
龍德造船(6753)截至2025年底新造船在手訂單合約總額約144億元,下半年持續推進多艘軍用艦艇交付並布局無人船平台;
台船(2208)則參與國造潛艦與大型軍艦計畫(惟須留意首艦研發複雜度與成本控管風險),兩者主要驅動皆來自台灣本土造艦預算。
無人載具與防空高頻模組:雷虎、全訊、長榮航太、中光電
- 無人機標案落地與後續量產驗證:
雷虎(8033)於2026年4月取得陸軍訓練型及自殺式無人機標案(契約金額約2,033.8萬元),並與長榮航太(2645)、中光電(5371)共同卡位本土軍用無人機商機,後續關鍵在於559億元規劃預算能否順利轉化為大規模量產標案與實質營收。 - 全訊(5222):搶攻防空與反無人機商機:
掌握軍工級高頻微波與固態功率放大器技術,積極爭取台灣防空雷達與無人機反制系統所需的射頻及功率模組訂單,後續應以實際得標與出貨進度作為核心觀察。
緊盯「訂單出貨比與預算協商」:精準布局長線軍工贏家
面對美國新國會就職後的預算協商期,軍工股的投資邏輯已從「題材本夢比」回歸「合約兌現度」。
在美股方面,優先關注訂單能見度高或具民航雙引擎的洛克希德馬丁、RTX與諾斯洛普格魯曼(NOC);
在台股方面,則應避開將美國預算縮水直接視為台廠利空的誤區,鎖定漢翔(2634)、龍德造船(6753)、雷虎(8033)與全訊(5222)等具備本土預算支撐的指標廠,並密切追蹤立法院預算審議、訂單出貨比及自由現金流表現,才能在國防產業重估潮中穩健獲利!
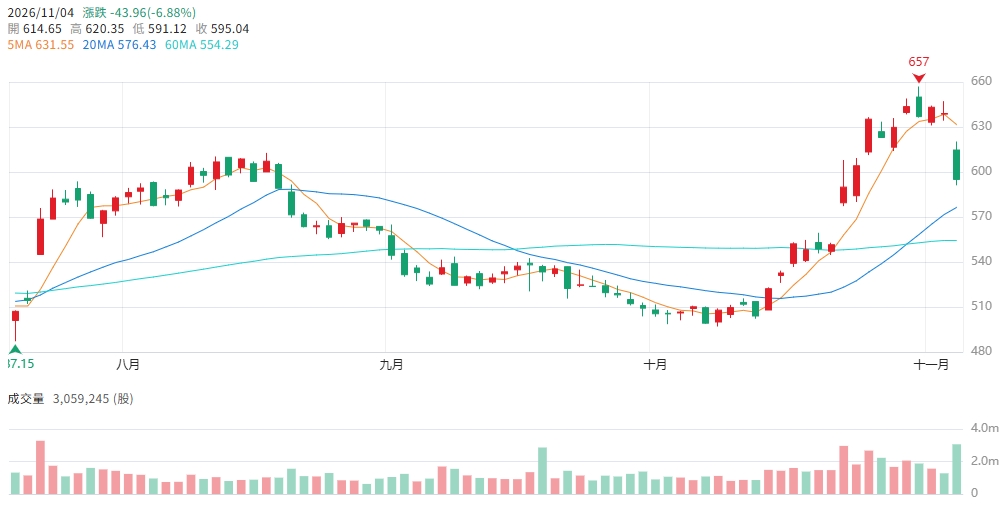
▲圖/CMoney 洛克希德馬丁(LMT) K線圖
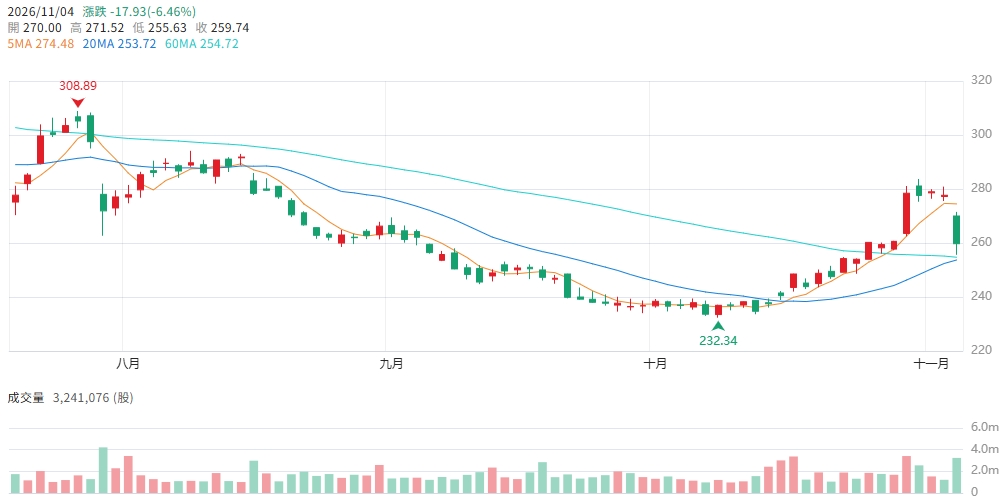
▲圖/CMoney L3Harris (LHX) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。