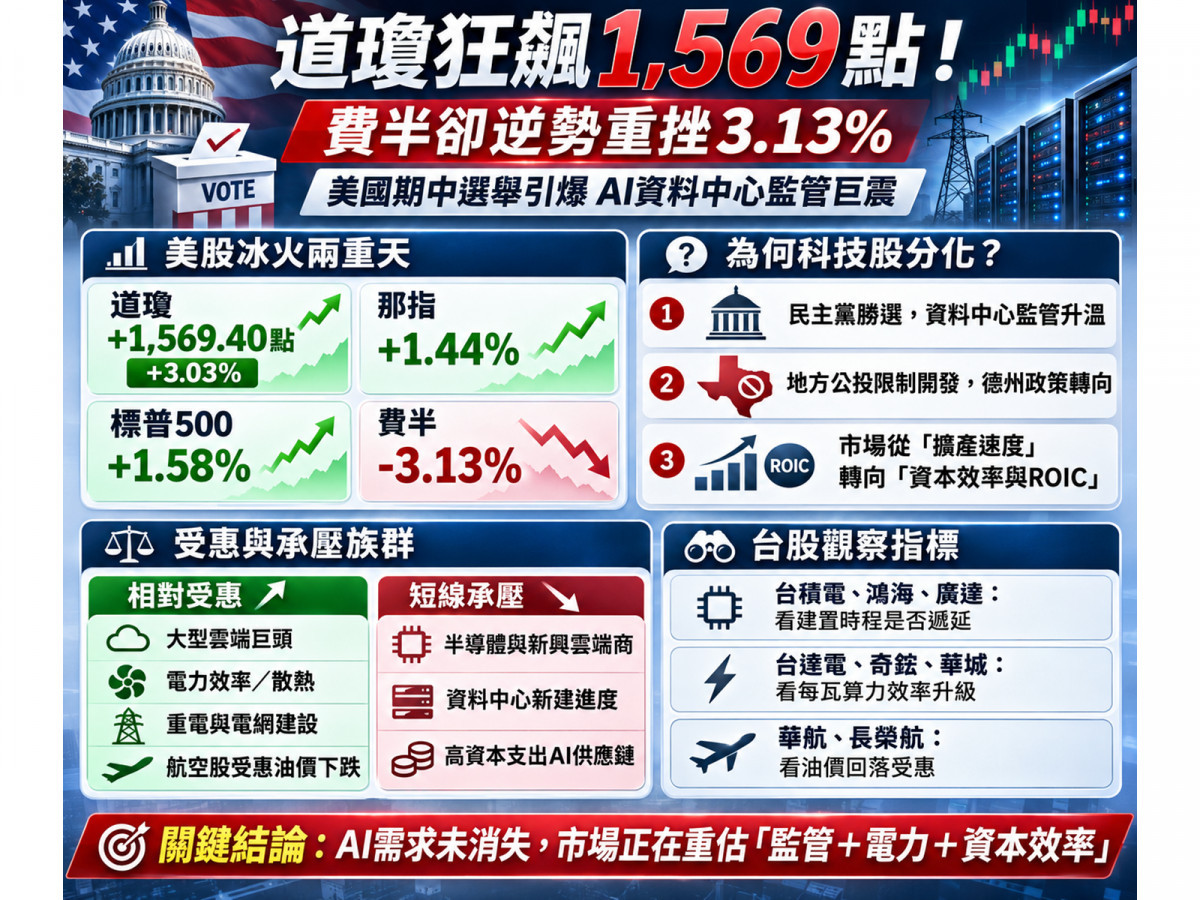
當全球市場還在習慣「道瓊大漲、科技股全面同歡」的傳統多頭劇本時,2026年美國期中選舉結果卻瞬間引爆了劇烈的產業分歧!
美國民主黨在11月3日期中選舉大獲全勝,不僅一舉奪下聯邦參、眾兩院控制權,候選人 Gina Hinojosa 更在共和黨長期執政的德州擊敗現任州長 Greg Abbott,震撼全球AI基礎建設市場。
受選情促使市場預期伊朗戰爭有望降溫、國際油價暴跌逾8%(WTI原油跌8.3%收約88.12美元、布蘭特原油跌8.7%收約94.62美元)及十年期美債殖利率回落至約4.89%激勵,11月4日道瓊工業指數狂飆1,569.40點(+3.03%)收在53,356.12點,那斯達克(+1.44%)與標普500(+1.58%)同步走高;
然而,費城半導體指數卻逆勢重挫331.74點(-3.13%)收在10,268.65點,與道瓊單日表現相差高達6.16個百分點!
回顧這場極端行情的背後,並非AI需求突然消失,而是投資邏輯正從「誰擴產最快」全面轉向「誰能負擔AI建設成本與創造合理投入資本報酬率(ROIC)」!
隨著美國地方對資料中心電力、水資源與土地監管趨嚴,台積電(2330)、鴻海(2317)、廣達(2382)等核心硬體鏈面臨時程重估,而具備能源效率升級與電網建設潛力的台達電(2308)、奇鋐(3017)、華城(1519),以及受惠油價下跌的華航(2610)、長榮航(2618),正是這波算力與監管重分配浪潮下,最關鍵的台股觀察指標!
拆解美股冰火兩重天:大型雲端巨頭狂歡,新興算力與晶片股承壓
為什麼同樣身處AI浪潮,微軟(MSFT)、Alphabet(GOOGL)、亞馬遜(AMZN)與蘋果等大型科技股強勁上漲,半導體與新興雲端商卻遭到大舉拋售?
- 大型雲端巨頭(Hyperscalers):既有產能稀缺性提升與現金流改善
微軟(MSFT)、Alphabet(GOOGL)、亞馬遜(AMZN)與 Meta(META)坐擁龐大既有資料中心、電力接入權益與雄厚資本。
一旦新建資料中心審批趨嚴導致新增供給放緩,既有算力資源反而更具稀缺性與議價優勢;
同時,若部分新建專案延後使短期資本支出下降,更能直接改善企業的自由現金流(FCF)表現。 - 新興雲端商(Neoclouds)與晶片股:建設延遲與資本回收壓力浮現
高度仰賴股債融資買GPU、建機房的 CoreWeave(CRWV)、Nebius(NBIS)、IREN(IREN)與 Cipher Digital(CIFR),一旦遭遇開發延遲,將同時面臨收入遞延、利息累積與再融資條件惡化的負向循環。
這種對未來新建速度下修的擔憂,也直接傳導至上游硬體鏈,導致11月4日 NVIDIA(NVDA)下跌3.17%、美光(MU)重挫約7%、台積電ADR(TSM)下跌2.24%收395.75美元,高速互聯廠 Credo(CRDO)亦顯著回檔。
此外,民主黨勝選也帶動美股板塊輪動:太陽能與綠能股如 Array Technologies(ARRY)暴漲14.87%、First Solar(FSLR)上漲4.63%、Plug Power(PLUG)上漲3.55%、Enphase Energy(ENPH)上漲3.17%、Sunrun(RUN)上漲1.27%;
醫療保健股 Molina Healthcare(MOH)、Centene(CNC)與 HCA Healthcare(HCA)顯著走強,反觀國防股則承受預算監督與戰爭降溫預期而下跌。
41項地方公投與德州變天:為什麼「AI電力與水資源監管」成為最大變數?
這次期中選舉證明,AI資料中心已從單純的商業投資,演變為攸關美國民眾電費轉嫁、冷卻用水競爭、土地噪音與地方稅收不對稱的跨黨派政治議題:
- 地方公投壓倒性限制開發,社區反彈聲浪高漲:
全美10個州共舉行41項資料中心相關地方公投(28項主張限制、13項主張促進),截至11月4日晚間已確認的39項結果中,高達38項不利於資料中心開發、僅1項有利(媒體初步統計為40比1)。
民調更顯示,有56%選民認為AI資料中心是影響投票的關鍵或重大因素,且高達76%民眾反對在自己社區興建新資料中心。 - 佔全美規劃容量約27%的德州迎來政策轉折:
德州約占全美規劃中新增資料中心容量的25%至30%(部分研究估約27%)。
新當選的民主黨州長 Hinojosa(預定2027年1月19日就職)公開主張暫停新資料中心核准,直到建立完善的電網成本分攤、水資源保護與稅務優惠審查制度。
這將迫使科技大廠在「轉移建置地點」、「投資既有園區提升每瓦運算密度」與「自建電源」之間重新抉擇。
台灣供應鏈五大核心族群掃描:在訂單遞延與效率升級間找贏家
面對美國地方監管趨嚴,台廠並未出現全面訂單取消,但各族群的受惠與承壓邏輯將出現結構性分化:
半導體製造、封測與AI伺服器:台積電、鴻海、廣達
- 先進製程與載板看全球總算力需求:
台積電(2330)、封測大廠日月光投控(3711),以及ABF與IC載板廠欣興(3037)、景碩(3189)、南電(8046),短期雖受費半修正與外資調節影響估值,但若雲端巨頭僅是將建置地點從德州轉往他處,中長期HPC營收與CoWoS產能需求仍具支撐。 - 伺服器代工廠緊盯出貨時程與換機潮:
鴻海(2317)、廣達(2382)、緯創(3231)、緯穎(6669)與英業達(2356)直接連動資料中心建置進度。若新機房接電延誤可能使交貨季度遞延;
但若客戶為突破電力限制而加速汰換高效率伺服器,反而有機會帶動新一波產品升級需求。
電力管理、重電、散熱與油價受惠傳產:台達電、奇鋐、華城、華航
- 電力效率、重電與液冷散熱的結構性機會:
當新建許可與電力容量受限,企業必須全力拉高「每瓦電力運算效率」並自行負擔更多電網基建成本。
這將支撐台達電(2308)的高效率電源與儲能管理,以及奇鋐(3017)、雙鴻(3324)、建準(2421)的液冷與高階熱管理方案(惟須同時觀察總出貨量與單機價值變化)。
此外,華城(1519)、中興電(1513)、士電(1503)與大亞(1609)等重電線纜廠,亦可持續追蹤美國電網投資與實際訂單落地情況;
光通訊族群聯亞(3081)、上詮(3363)、華星光(4979)、光聖(6442)與波若威(3163)則須視既有叢集升級與實際AI營收貢獻而定。 - 國際油價重挫下的傳產分化:
國際油價單日大跌逾8%,直接有利於華航(2610)、長榮航(2618)減輕航空燃油成本壓力;
反觀石化族群台塑(1301)、南亞(1303)、台化(1326)與台塑化(6505),雖受惠原料成本下降,但須提防高價庫存跌價損失,核心仍在於乙烯、丙烯等下游產品利差能否改善。
擺脫「盲目追逐擴產」:以資本效率與八大指標掌握長線轉折
2026年美國期中選舉正式宣告AI產業進入「算力供給、能源成本與監管制度」重新分配的新階段。
投資人現階段應避免「道瓊大漲台股必漲」或「所有散熱重電股無差別受惠」的誤判,並密切監控八大關鍵指標:德州與各州資料中心監管細則、AWS與Azure等雲端巨頭2027年資本支出指引、NVIDIA(NVDA)財測、美光(MU)HBM展望、新興雲端商融資狀況、油價與美債殖利率走勢,以及費半與台積電ADR籌碼變化。
唯有鎖定能夠在電力與環境限制下協助客戶提升每瓦算力效率、且具備實質獲利支撐的企業,才能在這場AI估值重塑風暴中穩健勝出!
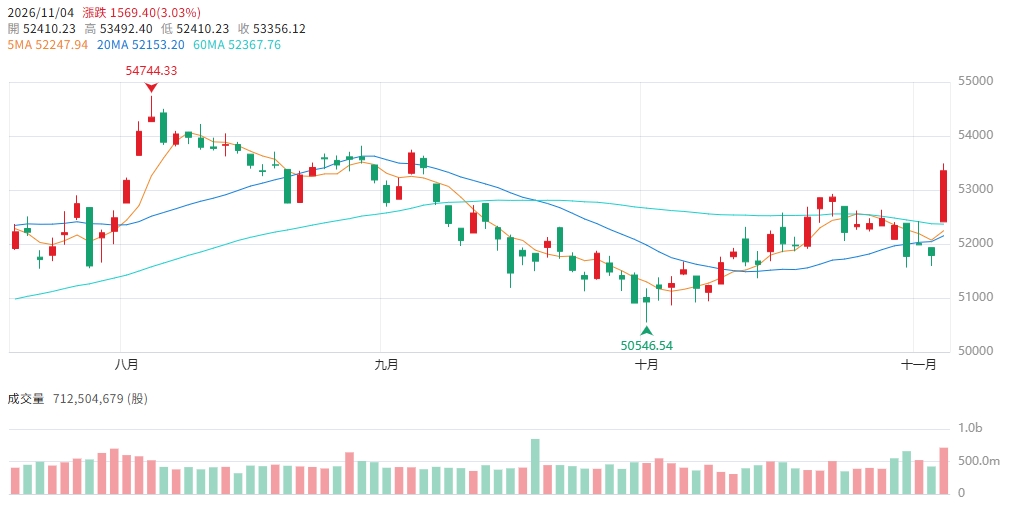
▲圖/CMoney 道瓊指數 K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。