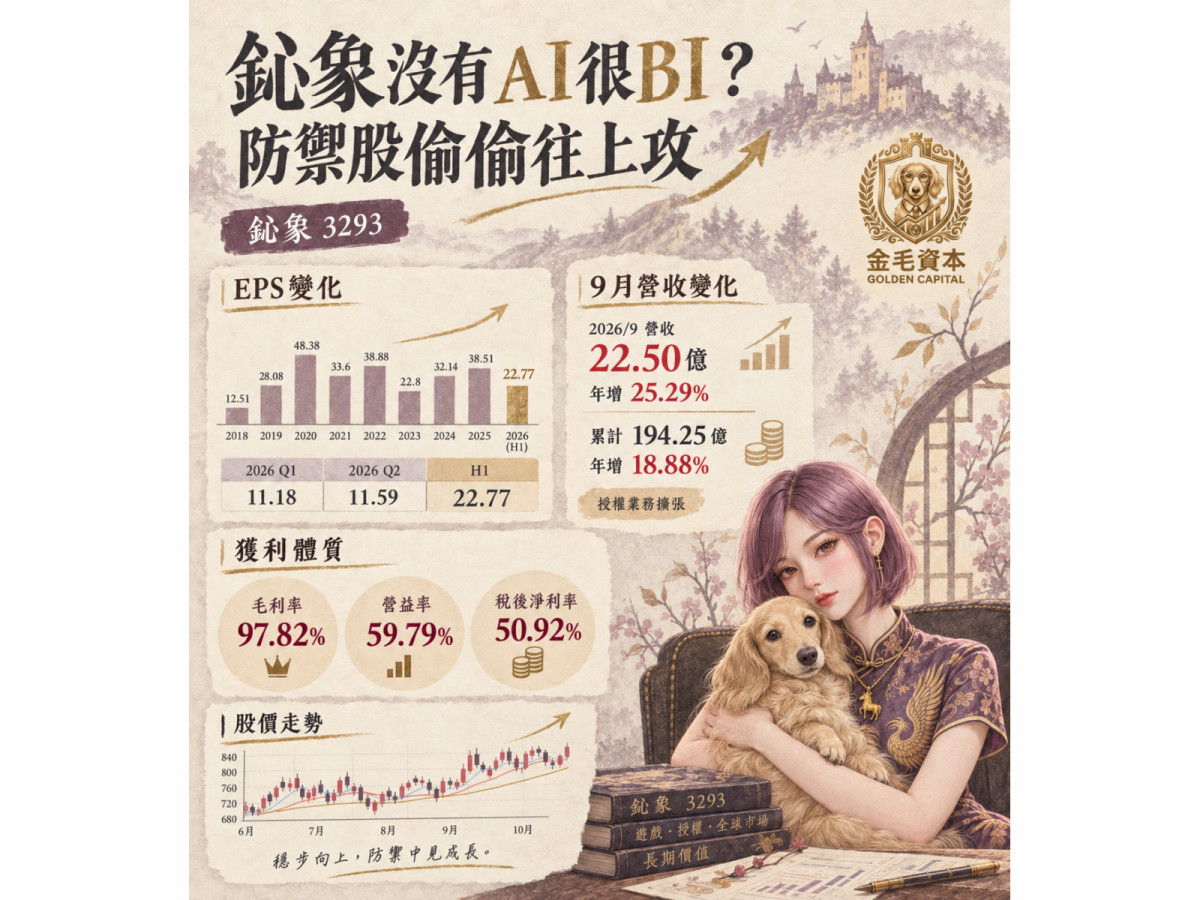
當台股資金幾乎被AI伺服器、記憶體、PCB與光通訊吸走,沒有AI題材的公司似乎很難成為市場焦點。不過,遊戲股王鈊象(3293)最近的股價卻悄悄出現變化。
10月28日鈊象收在800元,盤中最高805元,不但重新站回800元關卡,也站穩5日、10日、20日以及所有中長期均線。相較不少AI個股高檔劇烈震盪,鈊象走的不是「噴出行情」,而是一條慢慢墊高的路線。
背後最大的支撐,正是幾乎逼近天花板的毛利率,以及正在加速擴大的海外遊戲授權生意。

▲沒AI很BI?鈊象緩步墊高無限逼近千金
毛利率97.82% 鈊象賣的不是遊戲機,而是「授權」
從最新財報來看,鈊象2026年第二季EPS達11.59元,優於第一季11.18元,上半年EPS累計22.77元;相較2025年同期Q1、Q2合計18元,年增約26.5%,獲利增速明顯快於過去一年。
真正值得注意的不是EPS本身,而是鈊象驚人的獲利結構。
2026年第二季毛利率高達97.82%,營業利益率59.79%、稅前淨利率61.51%,稅後淨利率更達50.92%。換句話說,公司每創造100元營收,最後可以留下超過50元稅後獲利。
這種財報結構,在台股製造業中極為罕見。
鈊象之所以能把毛利率維持在接近98%的水準,關鍵就是營運模式正在從過去的商用遊戲機,快速轉向網路遊戲授權。2026年前八月,網路遊戲授權營收占比已提高至74%,反觀商用遊戲機僅剩約2%,公司正在逐漸從「硬體遊戲公司」轉型成高毛利的全球遊戲內容授權商。
而授權業務最大的優勢,在於遊戲完成開發後,可以透過不同國家、不同平台持續複製與授權,不需要像製造業一樣跟著營收同步擴充大量廠房與設備。
這也是鈊象毛利率長期維持在97%至98%的重要原因。
美國市場才剛開始 32州還在門外
如果說東南亞是鈊象目前的基本盤,那麼美國很可能就是下一個成長引擎。
鈊象目前區域營收結構中,東南亞占54%、台灣16%、美國14%、中國大陸5%,其他市場11%。值得注意的是,美國營收占比今年3月還只有約11%,目前已提升至14%。
更大的想像空間在於市場滲透率。
目前全美約有35個州具備公司所稱的合法合規市場條件,但鈊象過去主要深耕其中三州,並已取得相當高的市占率,現在才開始透過合作夥伴把版圖向其餘32州推進。
也就是說,鈊象美國市場真正值得關注的地方,不只是14%的營收占比,而是「可複製市場」正在大幅增加。
董事長李柯柱甚至在近期法說會上表示,目前仍看不到美國市場的天花板,美國將是未來一至兩年最重要、成長最快的市場。
鈊象2026年前三季營收已達194.24億元、年增18.8%,改寫歷史同期新高,公司並預期第四季在美國及東南亞業務帶動下仍有強勁動能,2027年營運有望進一步優於今年。
不只有美國 歐洲第二條成長曲線也開始鋪路
更值得注意的是,鈊象沒有把成長籌碼全部押在美國。
目前公司已陸續取得馬爾他、瑞典、希臘、羅馬尼亞、英國及葡萄牙等歐洲市場資格,同時透過TaDa Gaming向中南美洲、中東、非洲以及其他歐洲國家拓展。
公司目前每月仍持續推出約3至5款新產品,並針對不同市場進行遊戲在地化。換句話說,未來鈊象的成長模式很可能從過去的「東南亞單核心」,逐漸變成「東南亞+美國+歐洲及其他海外市場」的多核心結構。
這也讓鈊象相較一般遊戲股多了一層防禦性。
因為它不是依靠單一遊戲爆紅,而是靠大量遊戲內容、授權平台與不同國家市場累積營收。
法人全年EPS看到47.2元 800元股價本益比約17倍
目前市場對鈊象獲利預期也正在上修。
近期法人已將2026年全年EPS預估提高至47.2元,相較2025年全年EPS 38.51元,等於年增約22.6%;並預估2027年EPS有機會進一步突破50元。
如果以10月28日收盤價800元計算,對應2026年預估EPS 47.2元,本益比約只有17倍。
這就是目前鈊象最有意思的地方。
它沒有HBM、沒有CPO、沒有ASIC,也沒有GB300伺服器,但卻擁有接近98%的毛利率、超過50%的稅後淨利率,EPS持續成長,而且未來最大的美國市場還有大量區域尚未全面滲透。
當AI族群本益比一路被拉高,鈊象這種「沒有AI、卻有現金獲利能力」的公司,反而可能開始重新進入法人視野。
技術面:不是噴出,而是沿均線偷偷往上
技術面也開始呼應基本面的改善。
截至10月28日,鈊象收盤800元,5日線789.6元、10日線793.6元、20日線790.4元,三條短期均線幾乎全部糾結在790元附近並開始轉揚。
更重要的是,60日線753.42元、120日線751.67元、240日線741.85元,目前股價已經完整站在所有中長期均線之上。
這不是典型的爆量突破型走勢,而比較像是底部逐步墊高、籌碼慢慢沉澱的中期多頭結構。
10月28日成交量約1,308張,只略高於5日均量1,223張,仍低於20日均量約2,124張,代表目前尚未出現追價式的大量噴出。
對長線投資人而言,反而是一個值得留意的訊號。
因為股價已經回到800元,但市場熱度還沒有像AI股一樣過熱。
短線首先觀察805至820元壓力區,如果後續能伴隨成交量放大突破,下一個重要關卡將回到前波高點約833元。
下方則以790元附近的5日、10日與20日線密集區作為第一道防守。一旦790元附近能持續守穩,代表短線籌碼依然健康;若跌破後持續轉弱,中期則需觀察760至750元附近的季線與半年線支撐。
沒有AI,反而成為震盪市場的另一種選擇
當台股漲到高檔,市場最大的問題往往不再是「哪一家公司成長最快」,而是哪一家公司的獲利最確定。
鈊象最大的特色,就是它與半導體景氣循環、記憶體報價、AI資本支出之間的相關性相對較低。
東南亞提供基本盤,美國提供成長,歐洲與其他市場提供下一條成長曲線,再搭配近98%的毛利率與遊戲授權的高槓桿商業模式,使鈊象具備「防禦中帶成長」的特性。
當然,遊戲授權仍面臨各國法規、執照、合作夥伴拓展速度以及匯率波動等風險,美國32州也不代表營收會一次到位,實際貢獻仍需要時間逐州滲透。
但從現在的財報與股價結構來看,市場似乎已經開始提前交易這件事。
沒有AI真的很「BI」嗎?至少鈊象正在證明,在AI以外,只要EPS持續成長、毛利率守得住、海外市場還能擴張,資金終究會找到它。
而鈊象現在走的,可能就是一條沒有煙火、卻正在偷偷往上的路。

▲鈊象日K線圖(圖片來源:Yahoo股市)