市場受到美國通膨黏性、利率政策不確定性、AI投資報酬疑慮及記憶體產業競爭等因素衝擊,短線追價意願明顯降溫,仍處於信心修復階段,應避免追漲殺跌,優先觀察賣壓是否持續減輕。
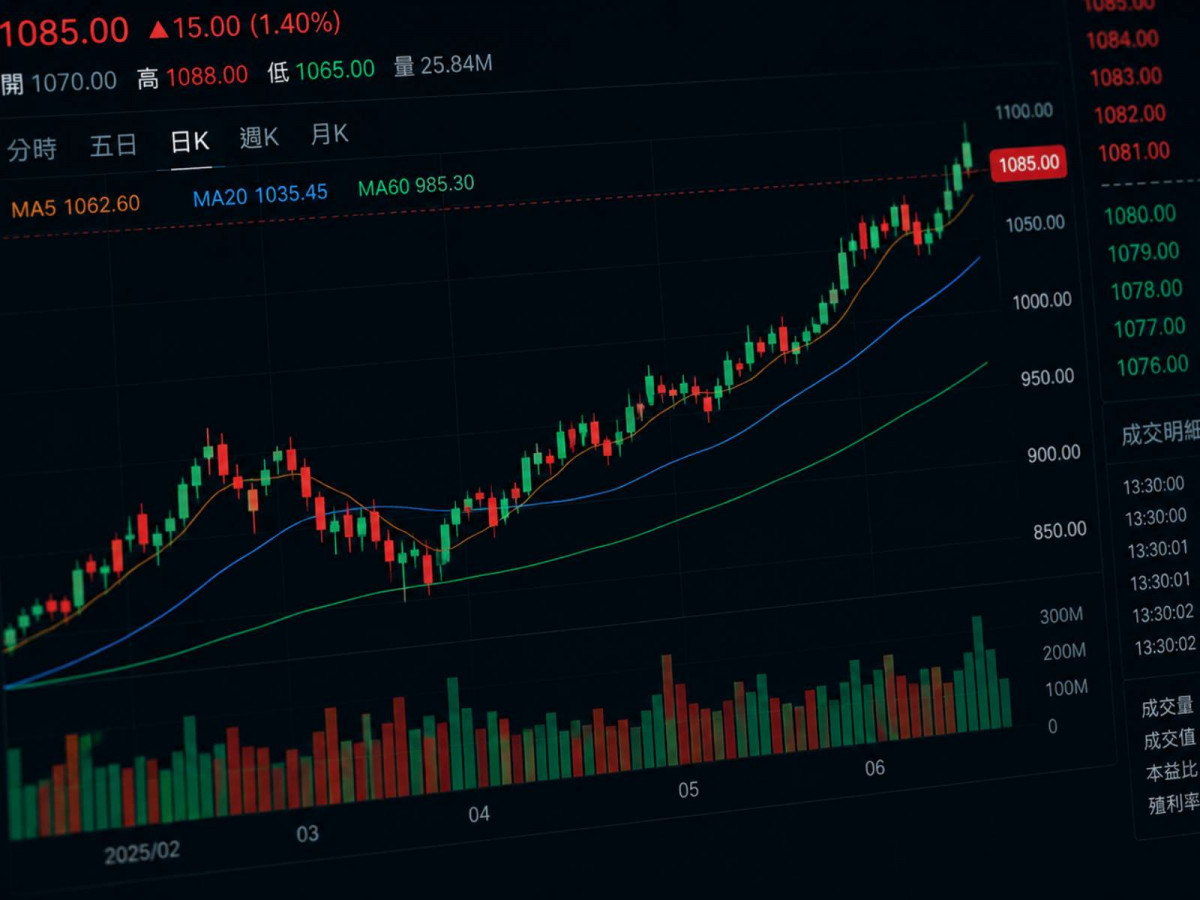
近期指數急跌,短線技術面轉弱,十日線與月線成為反彈必須重新站回的重要關卡,季線則是觀察中期趨勢能否維持的關鍵支撐。急跌後雖存在跌深反彈機會,但若反彈缺乏成交量配合,仍須提防再次回測低點。
別讓短線的恐慌 否定整個AI產業的未來
基本面,台灣出口創新高,AI長線成長動能仍在。台灣九月出口達872.2億美元,年增60.9%,連續35個月正成長,財政部預估2026年全年出口突破9,000億美元機率相當高,反映AI與電子產業需求持續強勁。
台股短線面臨資金與信心考驗,但AI產業的長期發展並未因此被完全否定。現階段應以風險控管為先、基本面選股為核心,等待籌碼與技術面同步改善,再掌握下一波行情機會。
【推薦個股】
建榮(5340),過去被市場視為傳統的電子級玻纖布廠,但在納入日本特殊玻纖大廠日東紡(Nittobo)旗下後,已徹底轉型為高階AI伺服器與高速傳輸材料的戰略型供應商,目前的核心題材完全圍繞在「AI晶片升級對玻纖布的稀缺性需求」上,主要四大核心題材與近期市況:
一、日東紡「富爸爸」高階技術完全轉移:最關鍵的護城河,隨著AI伺服器(如NVIDIA家族與各大CSP自研晶片)製程與傳輸速度不斷推進,傳統電子布已無法應付訊號損耗與散熱。
(1)技術壟斷性:日東紡在Low Dk(低介電)特殊玻纖布市場擁有全球絕對領先地位。
(2)關鍵新品量產:用於高階FC-BGA載板,能有效抗晶片翹曲的T-glass玻纖布已在2026年中正式量產出貨,主攻下一代更高速傳輸(如800G進階版與1.6T交換器)的NER-glass亦緊跟母公司進度在台開出產能。
二、特殊玻纖布營收佔比衝上70%(結構性轉型):不同於一般落入報價殺戮的傳統布,建榮進行了產線的汰舊換新,大幅拉高特殊布比重。目前特殊高階玻纖布營收佔比已高達70%,直接讓建榮從原本的景氣循環股,搖身一變成為高純度的「AI PCB關鍵材料股」。這直接反映在財務數據上,2026年9月營收達2.87億元(年增46.69%),前九月累計營收年增30%,顯示高階材料供不應求的盛況。
三、1.6T高速交換器與CCL材料規格升級:AI資料中心為了消弭算力傳輸的瓶頸,網通交換器正在由800G大舉邁向1.6T。傳輸速度翻倍意味著下游銅箔基板(CCL,如台光電等)必須採用更高等級的Low Dk2甚至Low Dk3材料。在這種升級大潮下,高階玻纖布的市場價格(如NER-glass)是傳統E-glass的數倍甚至十倍以上,產品組合大幅優化帶動建榮毛利率與稅後淨利的強勁爆發力。
四、資本支出大幅擴張40%~60%:為因應終端客戶對非中國產能(China+1)以及日東紡全球產能的戰略調配,建榮2026年資本支出大舉提高40%到60%,這些資金直接砸在購買高階特殊編織機與汰換舊製程上,為2027年後的獲利爆發打下實質的產能基礎。

【操作建議】
「低接不追高」,作為日本特殊玻纖紗布大廠日東紡旗下的台灣核心代工廠,建榮未來三年獲利預估完全與AI伺服器、高速傳輸CCL及高階IC載板的爆發性需求深度綁定,預估2026年獲利上看1.8~2.3元,2027年預估上看3.2~4元,2028年預估上看5~6.5元,配合內資與主力大戶力挺偏多不變,下檔只要守穩季線不破,逢低仍值得留意。基於風險考量,設好停損停利(詳見附圖說明)。