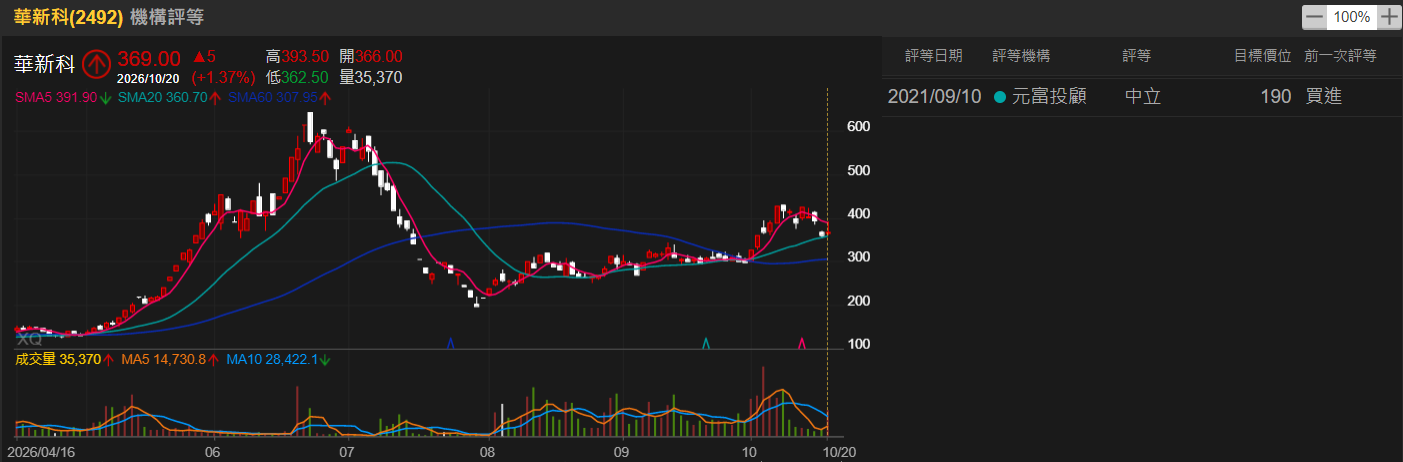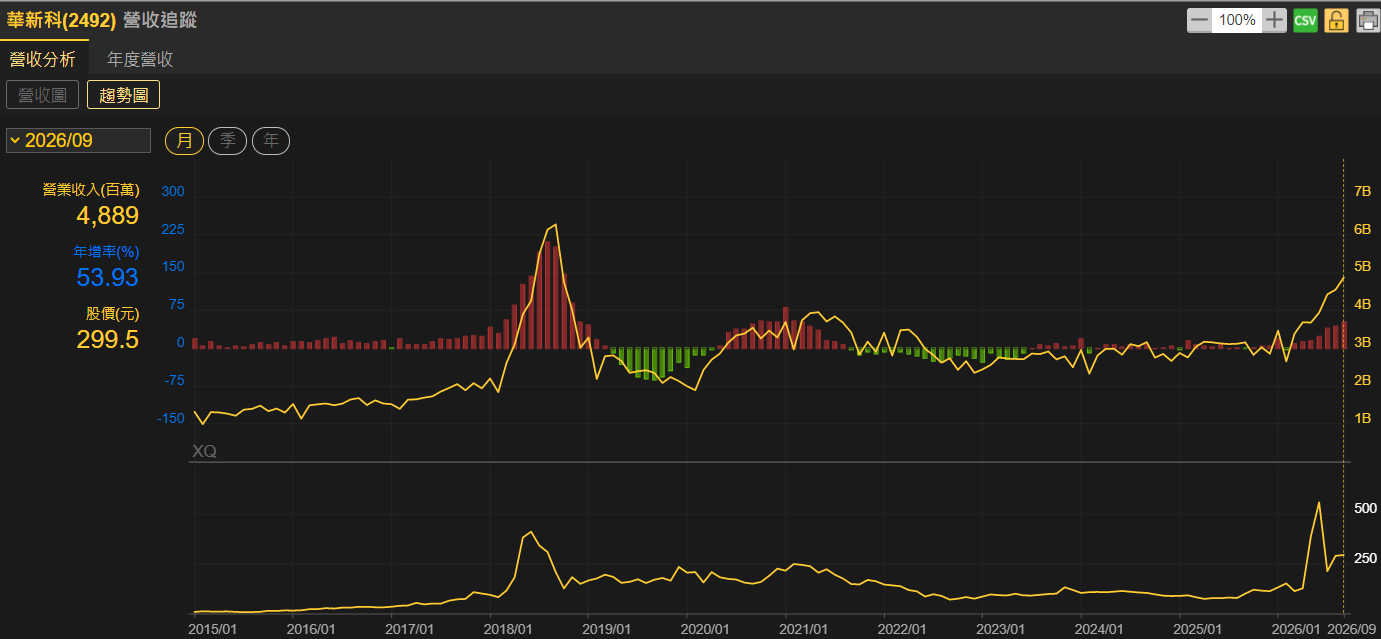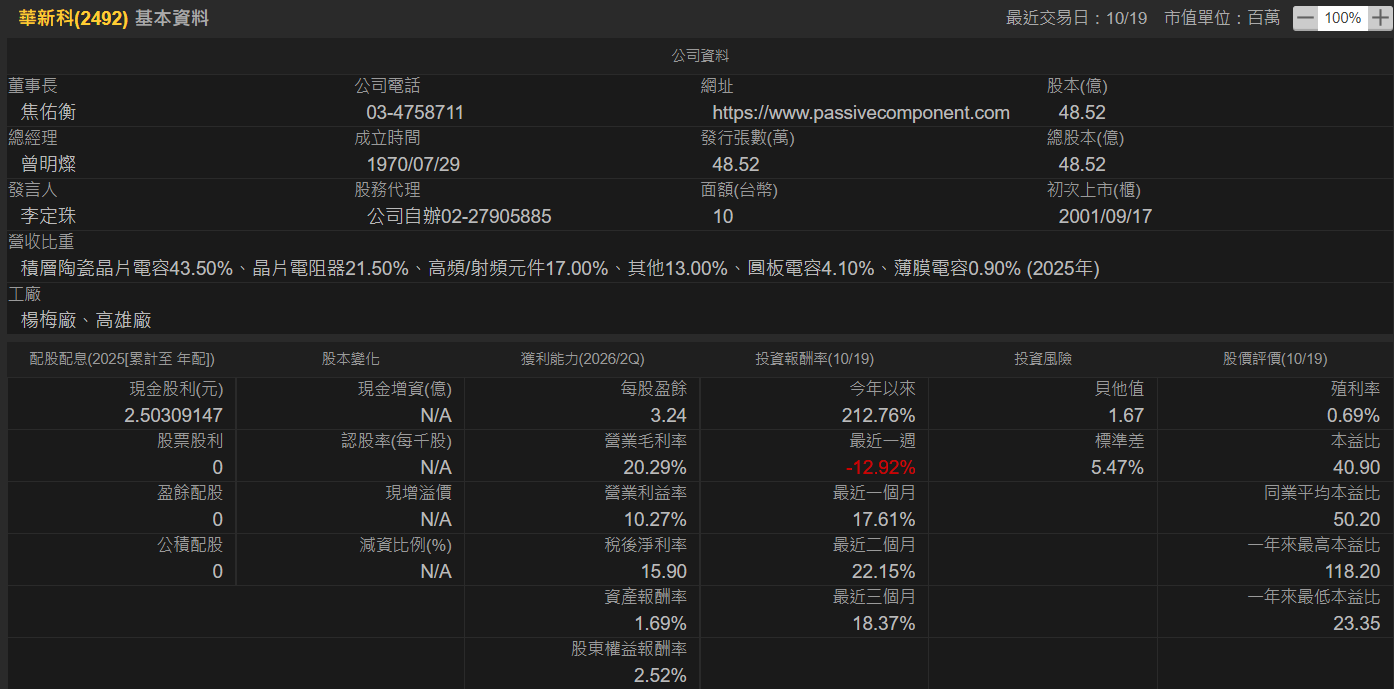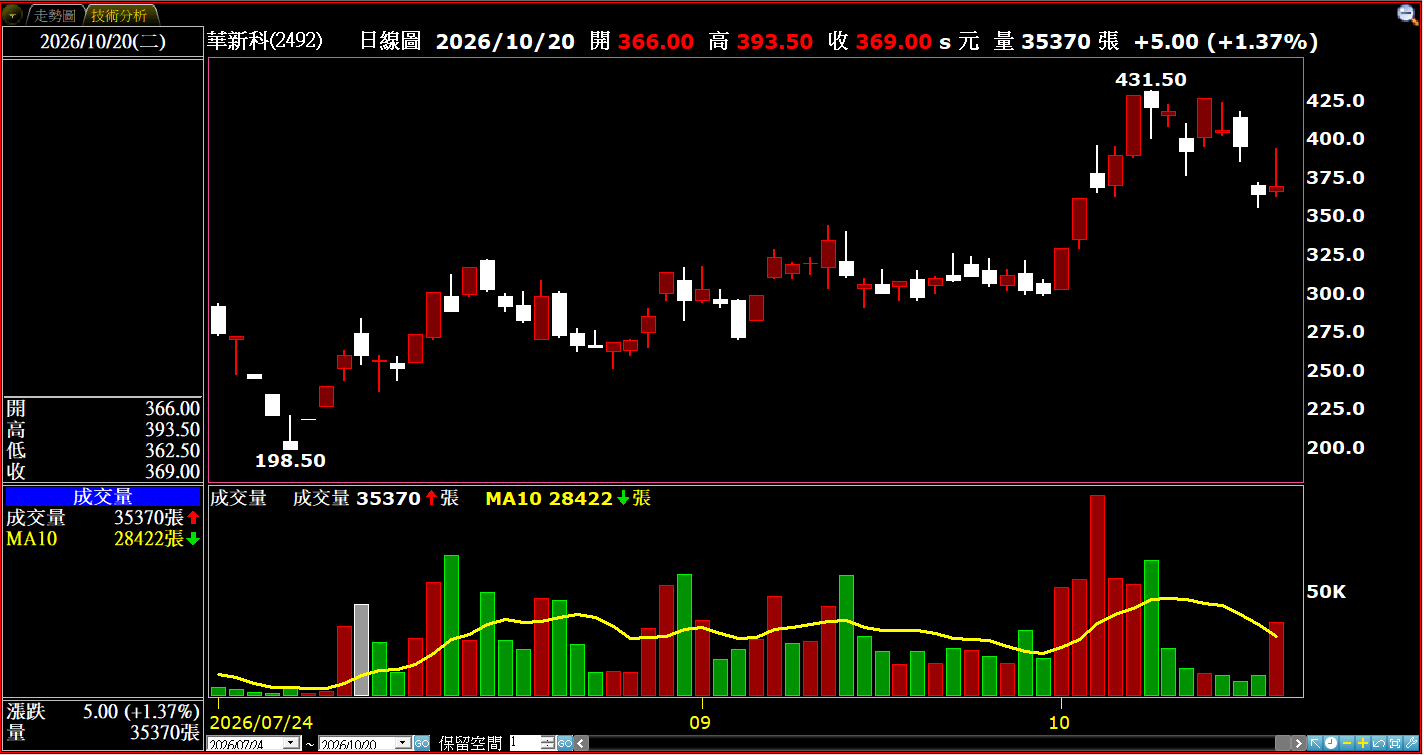
台灣積層陶瓷晶片電容(MLCC)(營收占比41.70%)、晶片電阻器(營收占比22.00%)、高頻/射頻元件(營收占比17.20%)、其他(營收占比14.20%)、圓板(營收占比3.90%)專業廠華新科(2492),公布9月營收為48.89億元,月增率7.01%,年增率達53.93%,連4月年月雙增、連7月年增;累計今(2026)年1至9月營收總額為348.30億元,年增率25.75%。
市場需求熱度持續升溫中,華新科目前B/B ratio值,由1.4升高至1.8,平均訂單能見度約達半年期間,部分產品可拉得更長。AI伺服器升級之後,單機所需電容、電阻數量,與過去相較,增加約2倍,價格則大幅提升2至3倍,推高相關產品產值大幅放大至4至6倍。去年AI相關產品營收占比,約為12%至15%,今年則已朝向15%至20%比重進一步提高。
華新科目前出貨動能、訂單能見度皆佳,B/B ratio已經從原本的1.4,進一步提升達到1.8,平均訂單能見度約為半年期間。華新科旗下高雄廠、中國大朗廠產能利用率,幾乎已經達到滿載水位;為有效因應客戶拉貨需求成長,華新科已加速擴充產能規模,預計2026年底,整體產能將可新增10%量體,2027年規劃再新增10%左右。
有關產品價格方面,華新科已針對部分電阻、部分電容產品調整價格,主要反映原材料成本、市場供需變化;電子組裝代工(EMS)客戶相關價格協商,也將陸續展開。
電源、資料處理體積利用率最大化 可望同步帶動新型元件拉貨需求
華新科表示,營運持續成長主要受惠中國十一長假前出貨動能增強,尤其以AI/資料中心、汽車電子等市場應用需求最為強勁;加以產品組合、定價持續優化,且公司持續聚焦高附加價值、特殊規格產品業務成長力所帶動。
華新科指出,市場需求目前仍維持向上,且訂單能見度、出貨動能表現皆佳,AI相關被動元件應用尤為強勁;華新科也正加速擴充相關產能,以因應客戶拉貨需求提升,預計至今年底止,整體產能將新增10%增幅,明年規劃進一步增長10%左右。
AI、高階伺服器應用,現階段已經成為華新科的重要成長動能,目前在AI伺服器應用領域,主要供應X6S型MLCC、中高壓MLCC、安規電容、特殊電阻等產品,AI相關營收占整體比重已經達10%左右,集團整體則約占5%至6%比重。
伴隨AI相關應用拉貨需求的持續增溫,也順勢帶動相關零組件元件規格持續提升;華新科表示,AI伺服器應用帶動產品出貨量增,今年新產品、新規格元件的繼續出貨之下,看好將有助於拉高平均單價(ASP),連動推向公司整體營運持續向上。
華新科指出,看好AI成本下降,因而推升應用需求,且電源、資料處理體積利用率最大化,也將會同步帶動新型元件拉貨需求。
AI、車用需求持續向上 華新科營運有望維持成長動能
華新科為被動元件大廠,旗下產品包含多層陶瓷電容、晶片電阻等,供應手機、車用電子、工業設備等應用板塊,MLCC布局位居全球排名前段班。
被動元件市場近期持續聚焦車用、工業級應用領域,高階MLCC需求由於受到電動車、先進駕駛輔助系統、工控設備所拉動,產品規格朝向高電容、高可靠度方向發展。終端品牌、供應鏈同步調整庫存節奏之下,MLCC、晶片電阻接單動向因此持續受到市場關注;車規、高階產品比重,也成為廠商現階段所著重的布局重點。
針對後市營運展望,華新科先前表示,目前以多元化出貨地點方式運作,擴大日本、馬來西亞出貨;伴隨AI、車用需求依舊持續向上,公司後續營運有望繼續維持成長動能。
華新科認為,雖然有對等關稅、匯率波動等大環境變數干擾,但AI相關應用還是相對強勁;車用需求也因為汽車電子化、複雜化趨勢持續,因此元件的使用量部份,並沒有減少,也是現階段比較看好的成長動能。
高功率MLCC、Chip-R後市靚 法人看好華新科明年EPS年增率達80%以上
產業界人士分析,AI 伺服器、AI PC皆帶動被動元件的使用量大增;加上產業庫存水位普遍回到健康水準,部分產品如:鉭質電容更見到供需吃緊、報價調漲的情形,市場也高度關注漲價效應後市是否有望進一步擴散至 MLCC、電阻等被動元件產品。
展望後市,被動元件廠商看好,AI Server、Data center、工業機器人、新能源車、 PD3.1 快充、智能電網等,將成為主要市場預估成長動能較高的領域,看好將可順利帶動PDC大尺寸、高功率MLCC、Chip-R應用機會隨之增加。
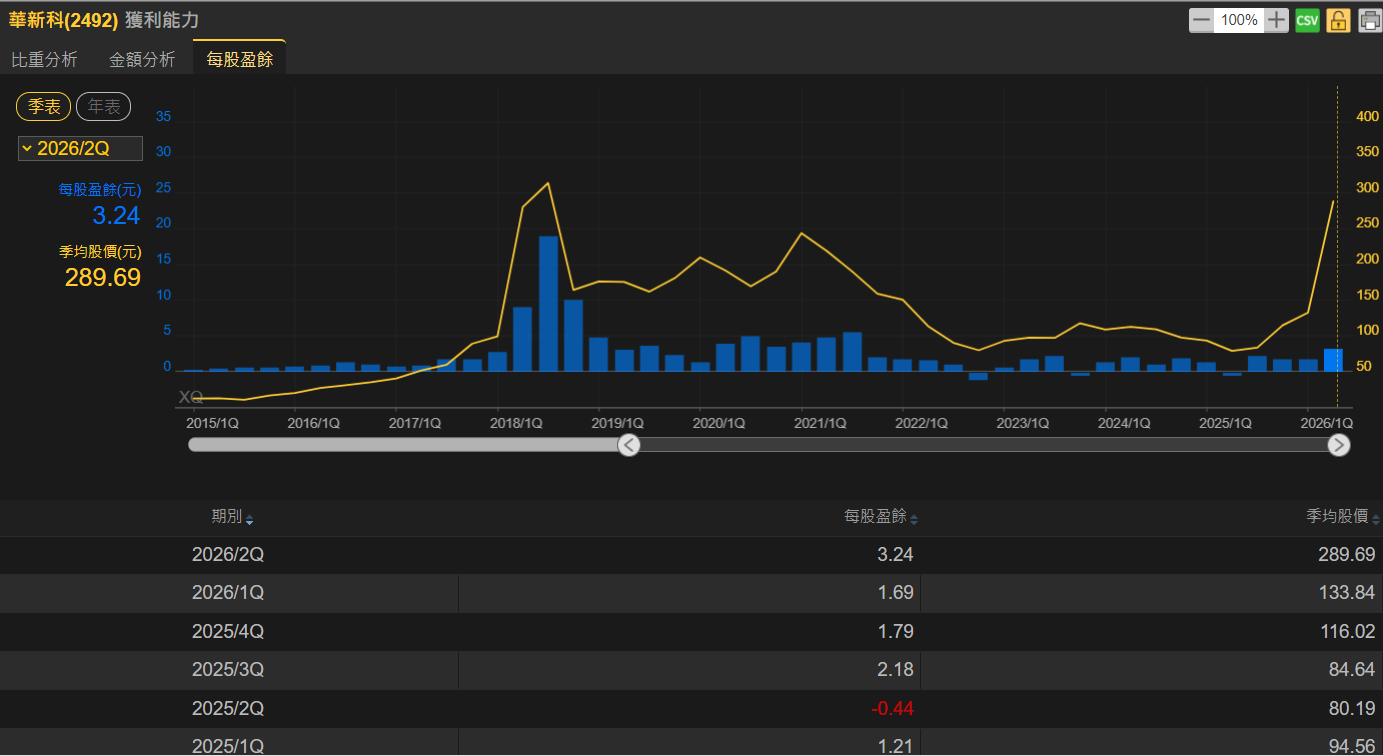
法人機構看好預估華新科明年全年EPS為20.00元,與今年度預估EPS 11.01元相較之下,年增率達81.65%。