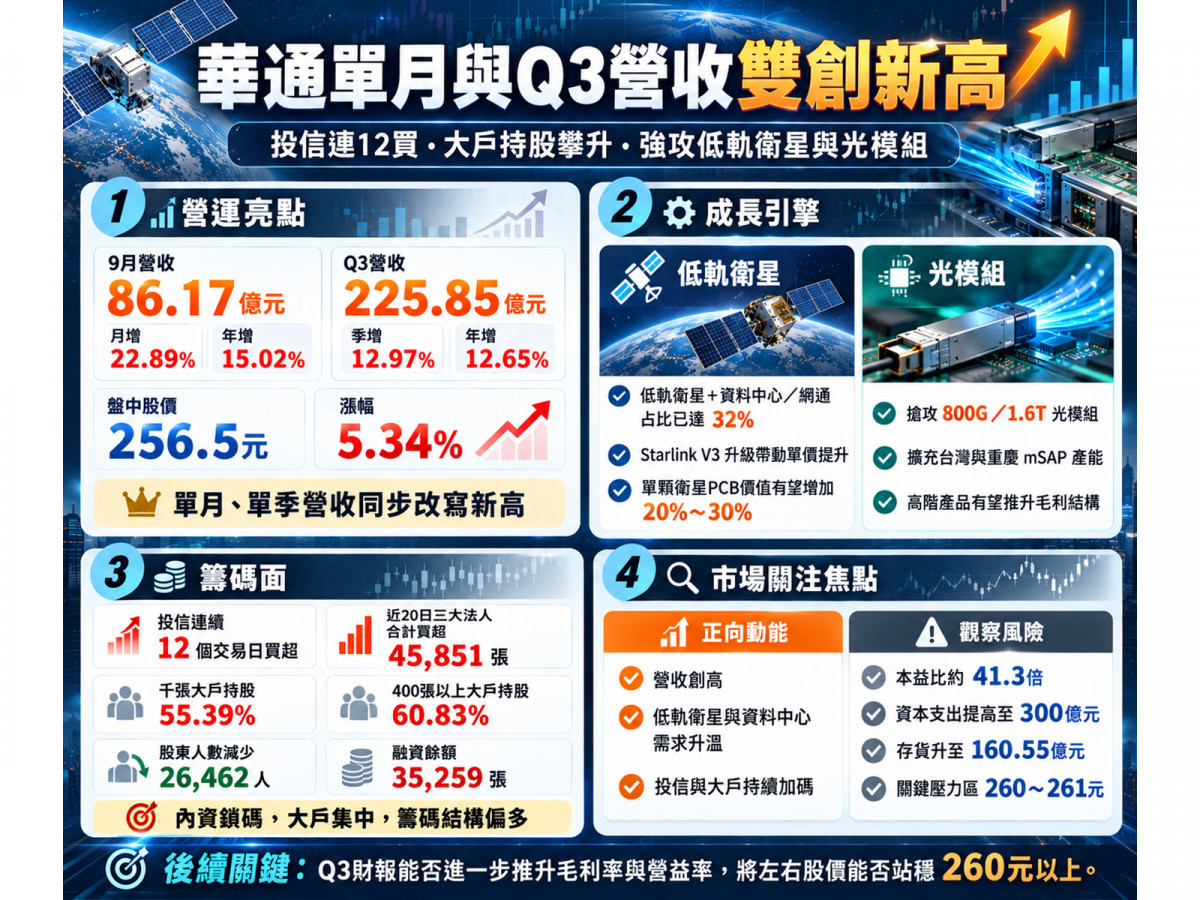
受惠於消費電子旺季備貨與高階產品放量,華通(2313) 9月營收衝上 86.17 億元(月增 22.89%、年增 15.02%),不僅創下歷史單月新高,更推升第三季合併營收達到 225.85 億元(季增 12.97%、年增 12.65%)同步刷新歷史單季新高紀錄,帶動今(21)日盤中股價強勢大漲 5.34% 來到 256.5 元(盤中成交量達 9,195 張)!
回顧 PCB 產業的升級軌跡,能將產能優勢從消費性電子延伸至高門檻通訊與算力基建的廠商,往往最受法人資金青睞。
如今華通的低軌衛星與資料中心合計營收占比已突破三成,更吸引投信連續 12 個交易日買超、集保千張大戶持股攀升至 55.39%;
但在靜態本益比已來到約 41.3 倍、年度資本支出規劃拉高至約 300 億元的背景下,未來新產品能否實質拉升毛利率與營益率,將是決定股價能否站穩 260 元大關的決戰核心!
營收創高與獲利的預期差:雙引擎拉動轉型,本業獲利卻「還在追趕」
為什麼華通在單月與單季營收雙雙創下歷史新高的同時,市場仍高度關注其本業獲利的成長速度?
- 營收結構端:非消費性電子占比突破 3 成,擺脫單一手機週期
華通2026 年前 9 月累計營收達 621.25 億元(年增 13.00%)。
根據產業研究揭露的產品結構,華通智慧型手機營收占比已由 2024 年第四季的 21% 降至 2026 年第二季的 17%;
反觀「低軌衛星」占比由 17% 提升至 22%,「資料中心/網通」更由 3% 大幅躍升至 10%,兩大高階應用合計占比已由 20% 拉升至 32%,成為驅動營收創高的核心引擎。 - 本業獲利與估值端:Q2 EPS 大增靠業外基期,營益率與高估值仍待驗證
檢視 2026 年第二季財報,華通單季 EPS 為 1.24 元,較去年同期(0.70 元)大增 77.1%(上半年累計 EPS 為 2.50 元)。
但深究細節,第二季毛利率為 18.51%(年增 0.27 個百分點),營業利益 19.52 億元卻僅年增 5.0%,營益率更因研發費用大增約 38%(達 10.49 億元)而微幅年減 0.45 個百分點至 9.76%;
單季稅後淨利能大增近 78%,主因是業外淨損由去年同期的 8.72 億元大幅收斂至 1.56 億元。
以盤中價 256.5 元與近四季 EPS 6.21 元計算,目前靜態本益比已達 41.30 倍、股價淨值比(以 Q2 每股淨值 40.76 元計)達 6.29 倍,顯示股價已提前反映未來獲利升級的預期。
雙成長引擎發威:為什麼「Starlink V3 升級」與「1.6T 光模組」是毛利率關鍵?
為了讓實際獲利追上高估值,華通正透過低軌衛星規格升級與高速光模組擴產,力拚產品組合的毛利結構質變,但同時也伴隨擴產與存貨考驗:
- 低軌衛星龍頭優勢(Starlink V3 規格升級推升單價):
華通長期深耕高階 HDI,是市場公認的重要 Starlink 低軌衛星 PCB 供應商(涵蓋高門檻的「天上板」衛星本體 PCB 與「地面板」用戶終端設備 PCB)。
隨著新一代 Starlink V3 衛星規格升級,PCB 層數預計由 18 層以下提升至 20 層以上,高頻材料更由 M7 朝 M8 升級,法人估計單顆衛星 PCB 價值有望增加 20%~30%。
不過研究也提醒,2026 年第三季主要衛星客戶發射數量因新舊世代轉換而較前一季下降,短期仍須留意世代交替與驗證時程的節奏。 - 搶攻 800G/1.6T 光模組(擴充重慶與台灣 mSAP 產能):
面對 AI 資料中心光模組朝 800G 與 1.6T 升級對極細線路與低訊號損耗的嚴苛要求,華通已引進新雷射鑽孔與電鍍設備,於重慶及台灣擴充改良型半加成製程(mSAP)專屬產能。
產業研究估計高階 1.6T 光模組 mSAP 板毛利率可達 40%~45%(非公司正式揭露數據),未來實際良率與稼動率將是拉升集團合併毛利率的關鍵。 - 資本支出拉高至 300 億元,留意泰國廠折舊與存貨週轉:
為滿足美系衛星與資料中心客戶的海外供貨需求,華通泰國廠已於 2025 年第一季量產,2026 全年資本支出規劃更由年初的 120 億~150 億元翻倍調升至約 300 億元。
此外,2026 年第二季存貨攀升至約 160.55 億元(較第一季的 129.06 億元季增約 24.4%),上半年平均售貨天數也拉長至 77.64 天(高於 2025 年底的 58.92 天),後續須觀察第三季營收創高後,存貨能否順利去化並轉化為營業現金流。
籌碼面深度體檢:華通強彈背後的兩大訊號
訊號一:投信連 12 買最力挺,近 20 日法人狂掃逾 4.5 萬張
- 投信穩定鎖碼、外資轉買:
截至 20 日,投信已連續 12 個交易日買超華通,累計買超約 12,640 張(10/20 續買 845 張),展現極為穩定的內資法人支撐;
外資雖然短線進出較反覆(如 10/15 賣超 8,465 張、10/16 大買 15,362 張),但在 10 月 20 日也由賣轉買超 1,357 張,累計近 20 個交易日三大法人合計大買 45,851 張(外資買超 32,793 張、投信買超 13,173 張)。 - 主力 5 日與 20 日集中度雙雙翻正:
截至 20 日,主力單日買超約 967 張(買賣家數差為 -85 家),主力 5 日集中度達 +9.05%、20 日集中度更由 10 月初的負值(-6.87%)一路改善至 +6.57%。
10 月 20 日買盤匯聚於外資與大型券商通道,包括新加坡商瑞銀(+791 張)、摩根士丹利(+670 張)、台新證券(+475 張)與美商高盛(+413 張),賣方則以港商野村(-674 張)與國泰證券(-495 張)為主。
訊號二:千張大戶持股逾 55%,散戶退場、融資短線降溫
- 股權向大戶集中:
根據 7 月 31 日至 10 月 16 日集保數據,華通千張以上大戶持股比例由 51.88% 攀升至 55.39%(增加 3.51 個百分點,僅 124 個千張大戶帳戶即掌握逾半股權),400 張以上大戶合計也由 56.75% 升至 60.83%(增加 4.08 個百分點);
同期 10 張以下小額持股由 27.35% 降至 24.67%,股東總人數更減少 26,462 人(降幅約 8.55%)來到 283,014 人,中期籌碼結構相當健康。 - 融資減肥、留意借券賣出餘額:
截至 20 日,融資餘額為 35,259 張(單日減少 486 張,融資使用率 11.43%),較 10 月 12 日(37,305 張)減少 2,046 張(降幅約 5.48%),有助減輕短線浮額壓力;
至於融券餘額僅 558 張(券資比 1.58%),無明顯融券軋空條件,但借券賣出餘額達 57,736 張,仍須持續追蹤機構避險或還券動態。
營收創高與籌碼集中雙利多加持,Q3「毛利率與營益率」將是突破 261 元關鍵!
綜合基本面與籌碼面來看,華通目前已呈現「低軌衛星與資料中心帶動營收創高、千張大戶與投信籌碼偏多」的強勢格局。
然而,在股價已反映約 41.3 倍靜態本益比與 6.29 倍股價淨值比的高評價下,估值安全邊際相對有限。
現階段除了觀察短線能否帶量突破 260~261 元前高壓力外,更要緊盯即將公布的 2026 年第三季財報——唯有 V3 衛星板與 800G/1.6T 光模組的新訂單,能克服 300 億元資本支出折舊與存貨成本,將目前約 18.5% 的毛利率與 9.8% 的營益率實質推升,華通的高股價才能獲得最堅實的基本面支撐!
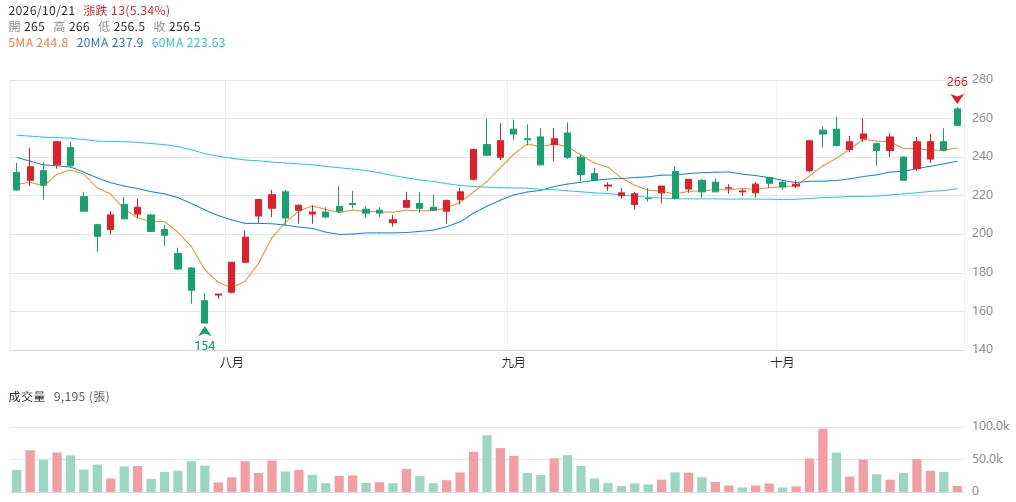
▲圖/CMoney 華通(2313) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。