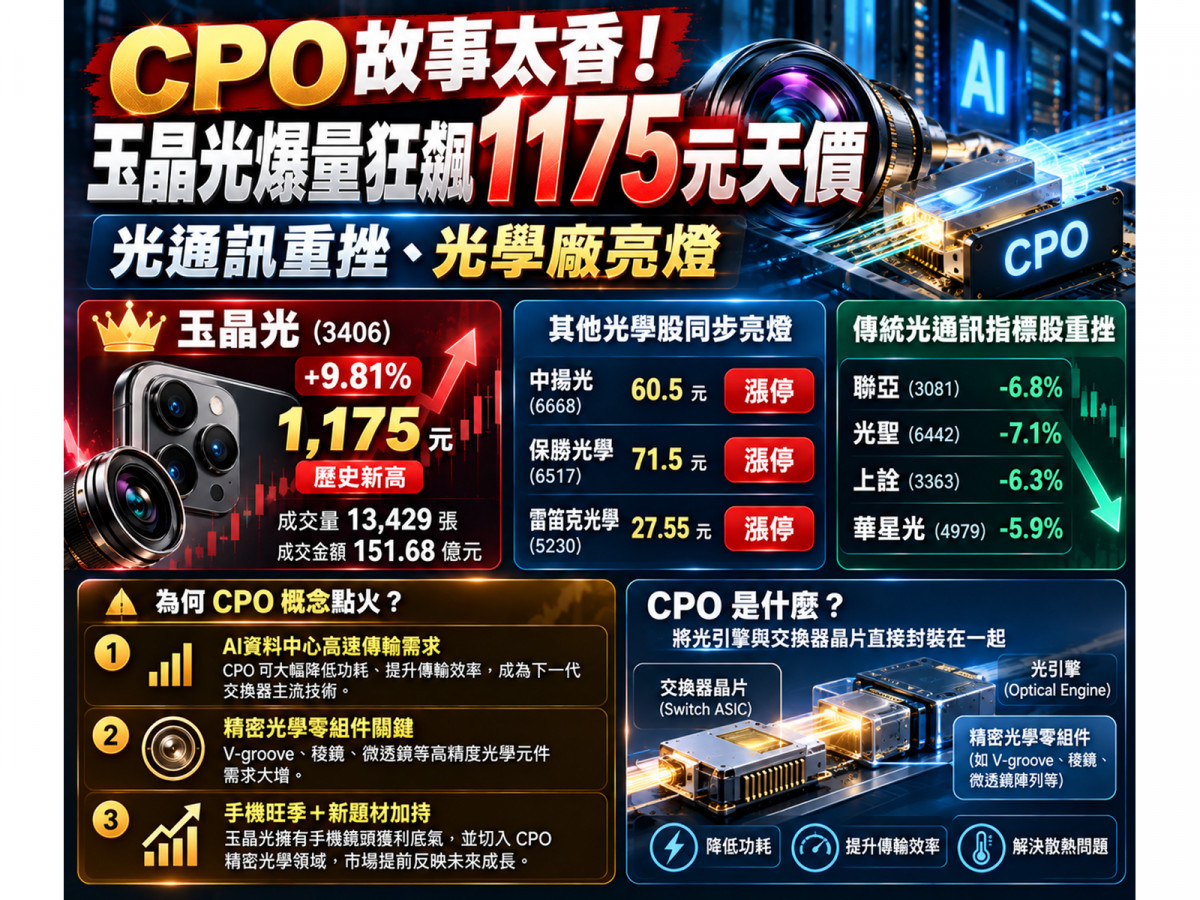
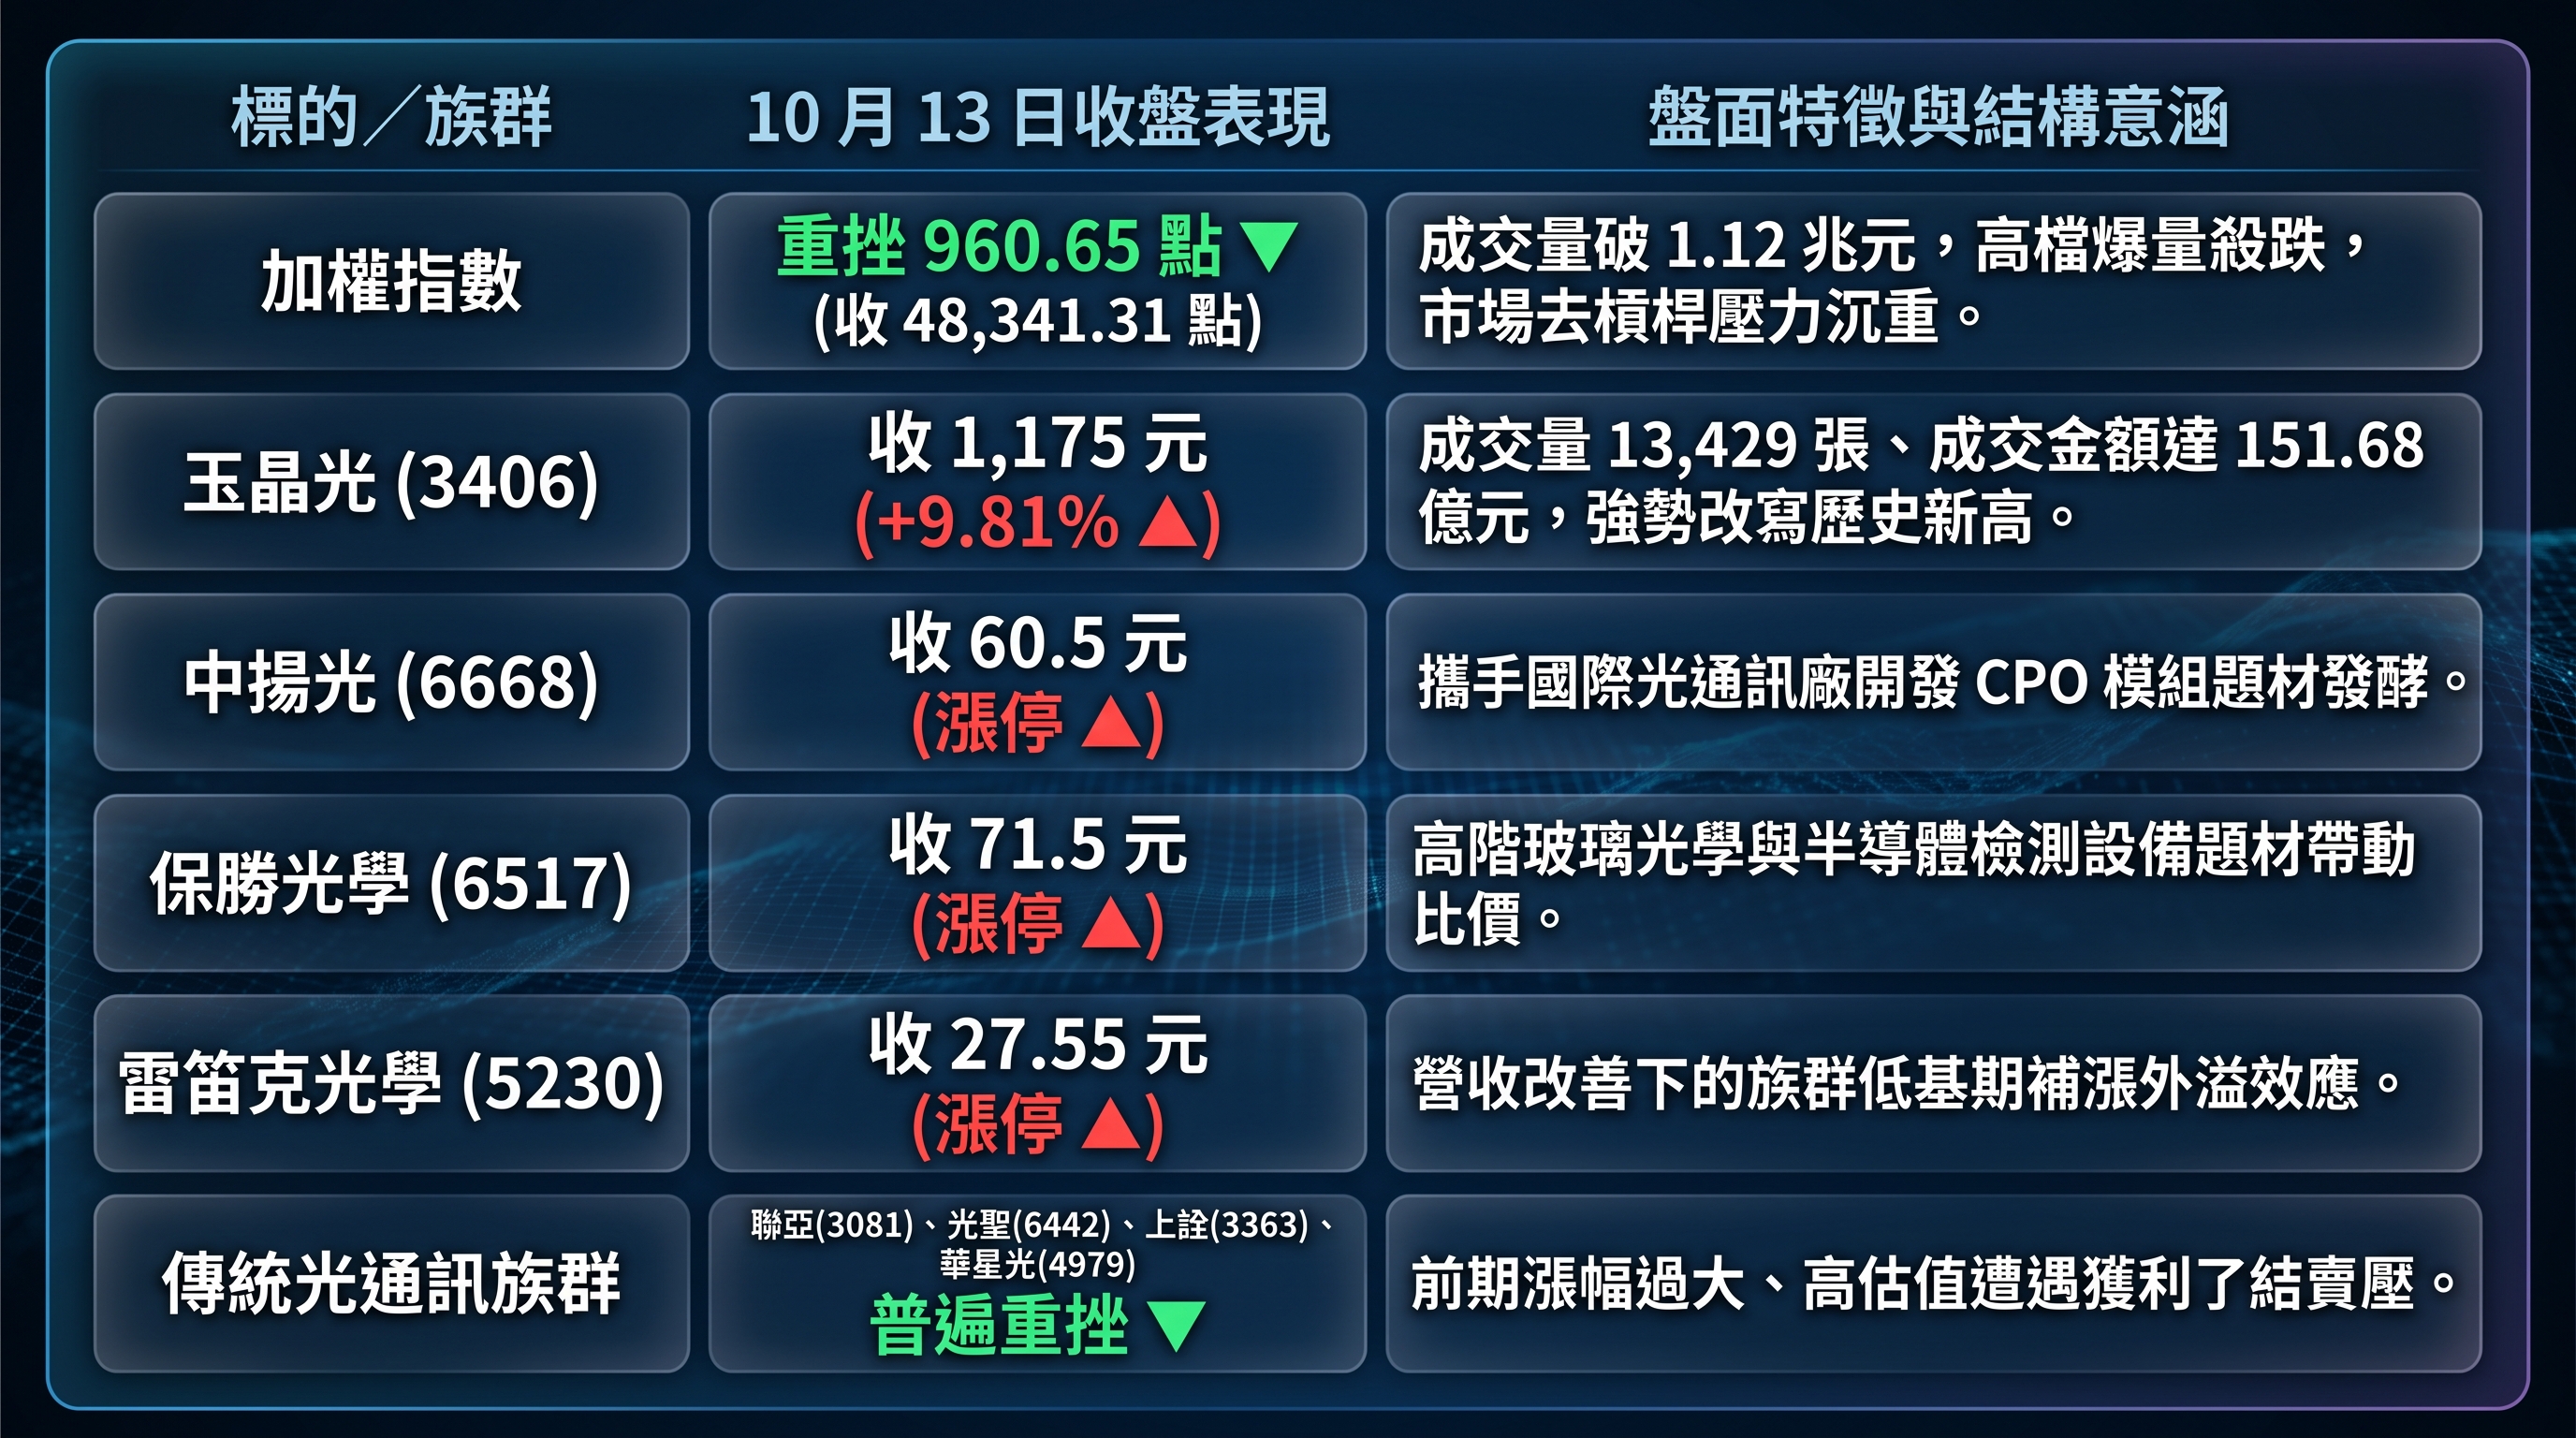
今(13)日的台北股市經歷了一場震撼教育,加權指數在沉重賣壓下暴跌 960.65 點,收在 48,341.31 點,成交量暴增至 1.12 兆元以上。然而,在一片綠油油的恐慌盤面中,光學鏡頭族群卻上演了不可思議的逆勢狂飆大戲。
光學二哥玉晶光(3406)終場大漲 9.81% 攻上 1,175 元歷史新天價,單日成交量衝上 13,429 張,成交金額高達 151.68 億元;中揚光(6668)、保勝光學(6517)、雷笛克光學(5230)更是同步亮燈攻上漲停板。市場群起高呼「共同封裝光學(CPO)全面大爆發」。
但這場激情狂歡背後,絕不能被簡單解讀為 CPO 產業的全面噴出。事實上,就在精密光學廠大漲的同一天,聯亞(3081)、光聖(6442)、上詮(3363)、華星光(4979)等純度極高的傳統光通訊指標股卻普遍遭到沈重賣壓。這場暴動的本質,是大盤在去風險過程中,資金從高基期光通訊股大舉撤出,轉向追逐兼具「手機旺季獲利底氣+切入 CPO 關鍵光學零組件新題材」的精密光學公司所引發的「內部結構性大輪動」。
大盤狂瀉近千點、光通訊慘跌!光學族群為何成151億資金避風港?
10 月 13 日台股盤面的資金結構,呈現出極端的分化與對比:
▲圖/Gemini
在千點長黑的環境下,單一中型電子股能吸納逾 151 億元的驚人成交量,顯示玉晶光成為短線市場資金的「動能吸鐵」。
但必須釐清最關鍵的事實:玉晶光目前在公司層級確認的進度是「送樣/驗證中」,絕非已經大量商業出貨! 截至 9 月份,玉晶光官方定調 CPO 業務重心仍在送樣、認證與新客戶開發階段;5 月股東會亦明確表示 2026 年營收貢獻仍低,真正的放量關鍵期落在 2027 至 2028 年。今天的股價,本質上是在提前交易未來兩年的成長期權。
賺的是手機旺季財!玉晶光9月營收僅年增0.54%,為何能破千元創新高?
市場另一個核心盲點,是誤以為玉晶光的營收爆發全都來自 CPO。
回歸基本面檢視,玉晶光目前真正的獲利支柱依然是傳統消費電子的鏡頭本業:
- 9 月單月營收:26.7168 億元(月減 1.75%、年增 0.54%)。
- 第三季營收表現:7 月 24.22 億元、8 月 27.19 億元、9 月 26.72 億元,Q3 合計約 78.13 億元,較 Q2 約 56.83 億元大幅季增約 37.5%。
- 前 9 月累計營收:196.36 億元,年增 10.12%。
- 獲利數據支持:7 月自結稅後淨利 3.30 億元、EPS 達 2.92 元;Q2 EPS 為 6.09 元;近四季累計 EPS 高達 36.96 元。
這份數據說明兩件事: 第一,玉晶光並非「只有本夢比、缺乏實質獲利」的純投機題材股,其擁有一年賺超過 3.5 個股本的手機高階光學獲利底盤; 第二,Q3 營收季增 37.5% 的核心推手,完全是來自蘋果與各大客戶手機新品備貨的傳統高階鏡頭拉貨旺季,並非 CPO 產品貢獻。
本益比重評價的狂飆邏輯
既然 9 月營收僅年增 0.54%,且全球 Q3 手機出貨年減約 20%、終端新機面臨定價壓力,為何股價能逆勢創歷史天價?
關鍵在於市場對玉晶光啟動了「估值重評價」。過去市場將玉晶光死死定錨在「手機/蘋果概念股」,享有傳統消費電子的景氣循環本益比;但如今市場開始將其重新分類為「高階手機鏡頭+CPO 精密光學+AR/VR+AI 眼鏡/機器人光學」。只要投資人相信其在手機微型光學累積 20 年的精密製造能力能成功複製進 AI 資料中心,市場就願意提前 1~2 年把未來的成長潛力折現進今日的股價中。
為什麼AI交換器非CPO不可?次微米級對位到底難在哪裡?
AI 資料中心對 CPO(共同封裝光學)的渴望,源自摩根定律與物理電氣特性的極限瓶頸。
隨著網路交換器晶片(Switch ASIC)頻寬由 25.6T、51.2T 一路暴衝至 102.4T 甚至未來的 200T,傳統架構正面臨嚴峻挑戰:訊號若要從 ASIC 晶片經由電路板(PCB)長距離傳遞至面板上的可插拔光模組(Pluggable Transceiver),銅線上的高頻損耗將急速攀升,導致 SerDes 功耗與機櫃散熱直接失控。
唯一解法,就是將光引擎(Optical Engine)直接搬到 Switch ASIC 晶片的身旁封裝在一起。電訊號只走幾毫米的極短距離就立刻轉換為光訊號輸出,大幅消除了銅線損耗與發熱。
產業並非空談!博通與輝達已率先進入量產出貨
CPO 已實質跨出實驗室:
- 博通(Broadcom):推出 102.4 Tbps 的 CPO 交換器晶片(BCM78919),提供 64×1.6TbE 或 128×800GbE 連線,其旗艦 Tomahawk 6 系列更早在 2026 年 3 月就宣布進入量產規模出貨。
- 輝達(NVIDIA):將 Spectrum-X Photonics 整合進 Vera Rubin 平台,5 月宣布全平台與 CPO 乙太網路光學進入量產,官方數據顯示其較傳統可插拔模組提供 5 倍更好的功耗效率與 5 倍更高的運作穩定可靠度。
玉晶光切入的不是晶片,而是關鍵的「光學對位與耦合零組件」
CPO 的最大物理挑戰,在於如何將光精準導入及導出矽光子晶片。光纖芯徑極度微小,位置一旦偏離幾個微米,光耦合損耗就會呈現指數級飆升。
這正是玉晶光等精密光學廠的切入戰場。公司布局並非雷射或交換器晶片,而是高難度的精密光纖對位與光學耦合元件:
- V-groove(V型槽):以微米等級的超精準間距(Pitch)固定多條光纖;
- MT Ferrule(光纖插芯):高精度固定與定位多芯光纖;
- Prism(稜鏡):在極度狹小的空間內折射改變光路方向;
- MLA(微透鏡陣列):執行光的精準準直、聚焦與對準;
- FAU(光纖陣列單元)、Metalens(超穎透鏡)、模造玻璃(Molded Glass)等。
手機鏡頭追求的是光學影像品質,而 CPO 追求的是「次微米級對準」。兩者底層同樣依賴超高精度模具加工、模造玻璃技術、自動化對位組裝與大規模量產良率,這為台灣光學廠由「消費性電子」跨入「AI 基礎設施光學(AI Infrastructure Optics)」鋪平了道路。
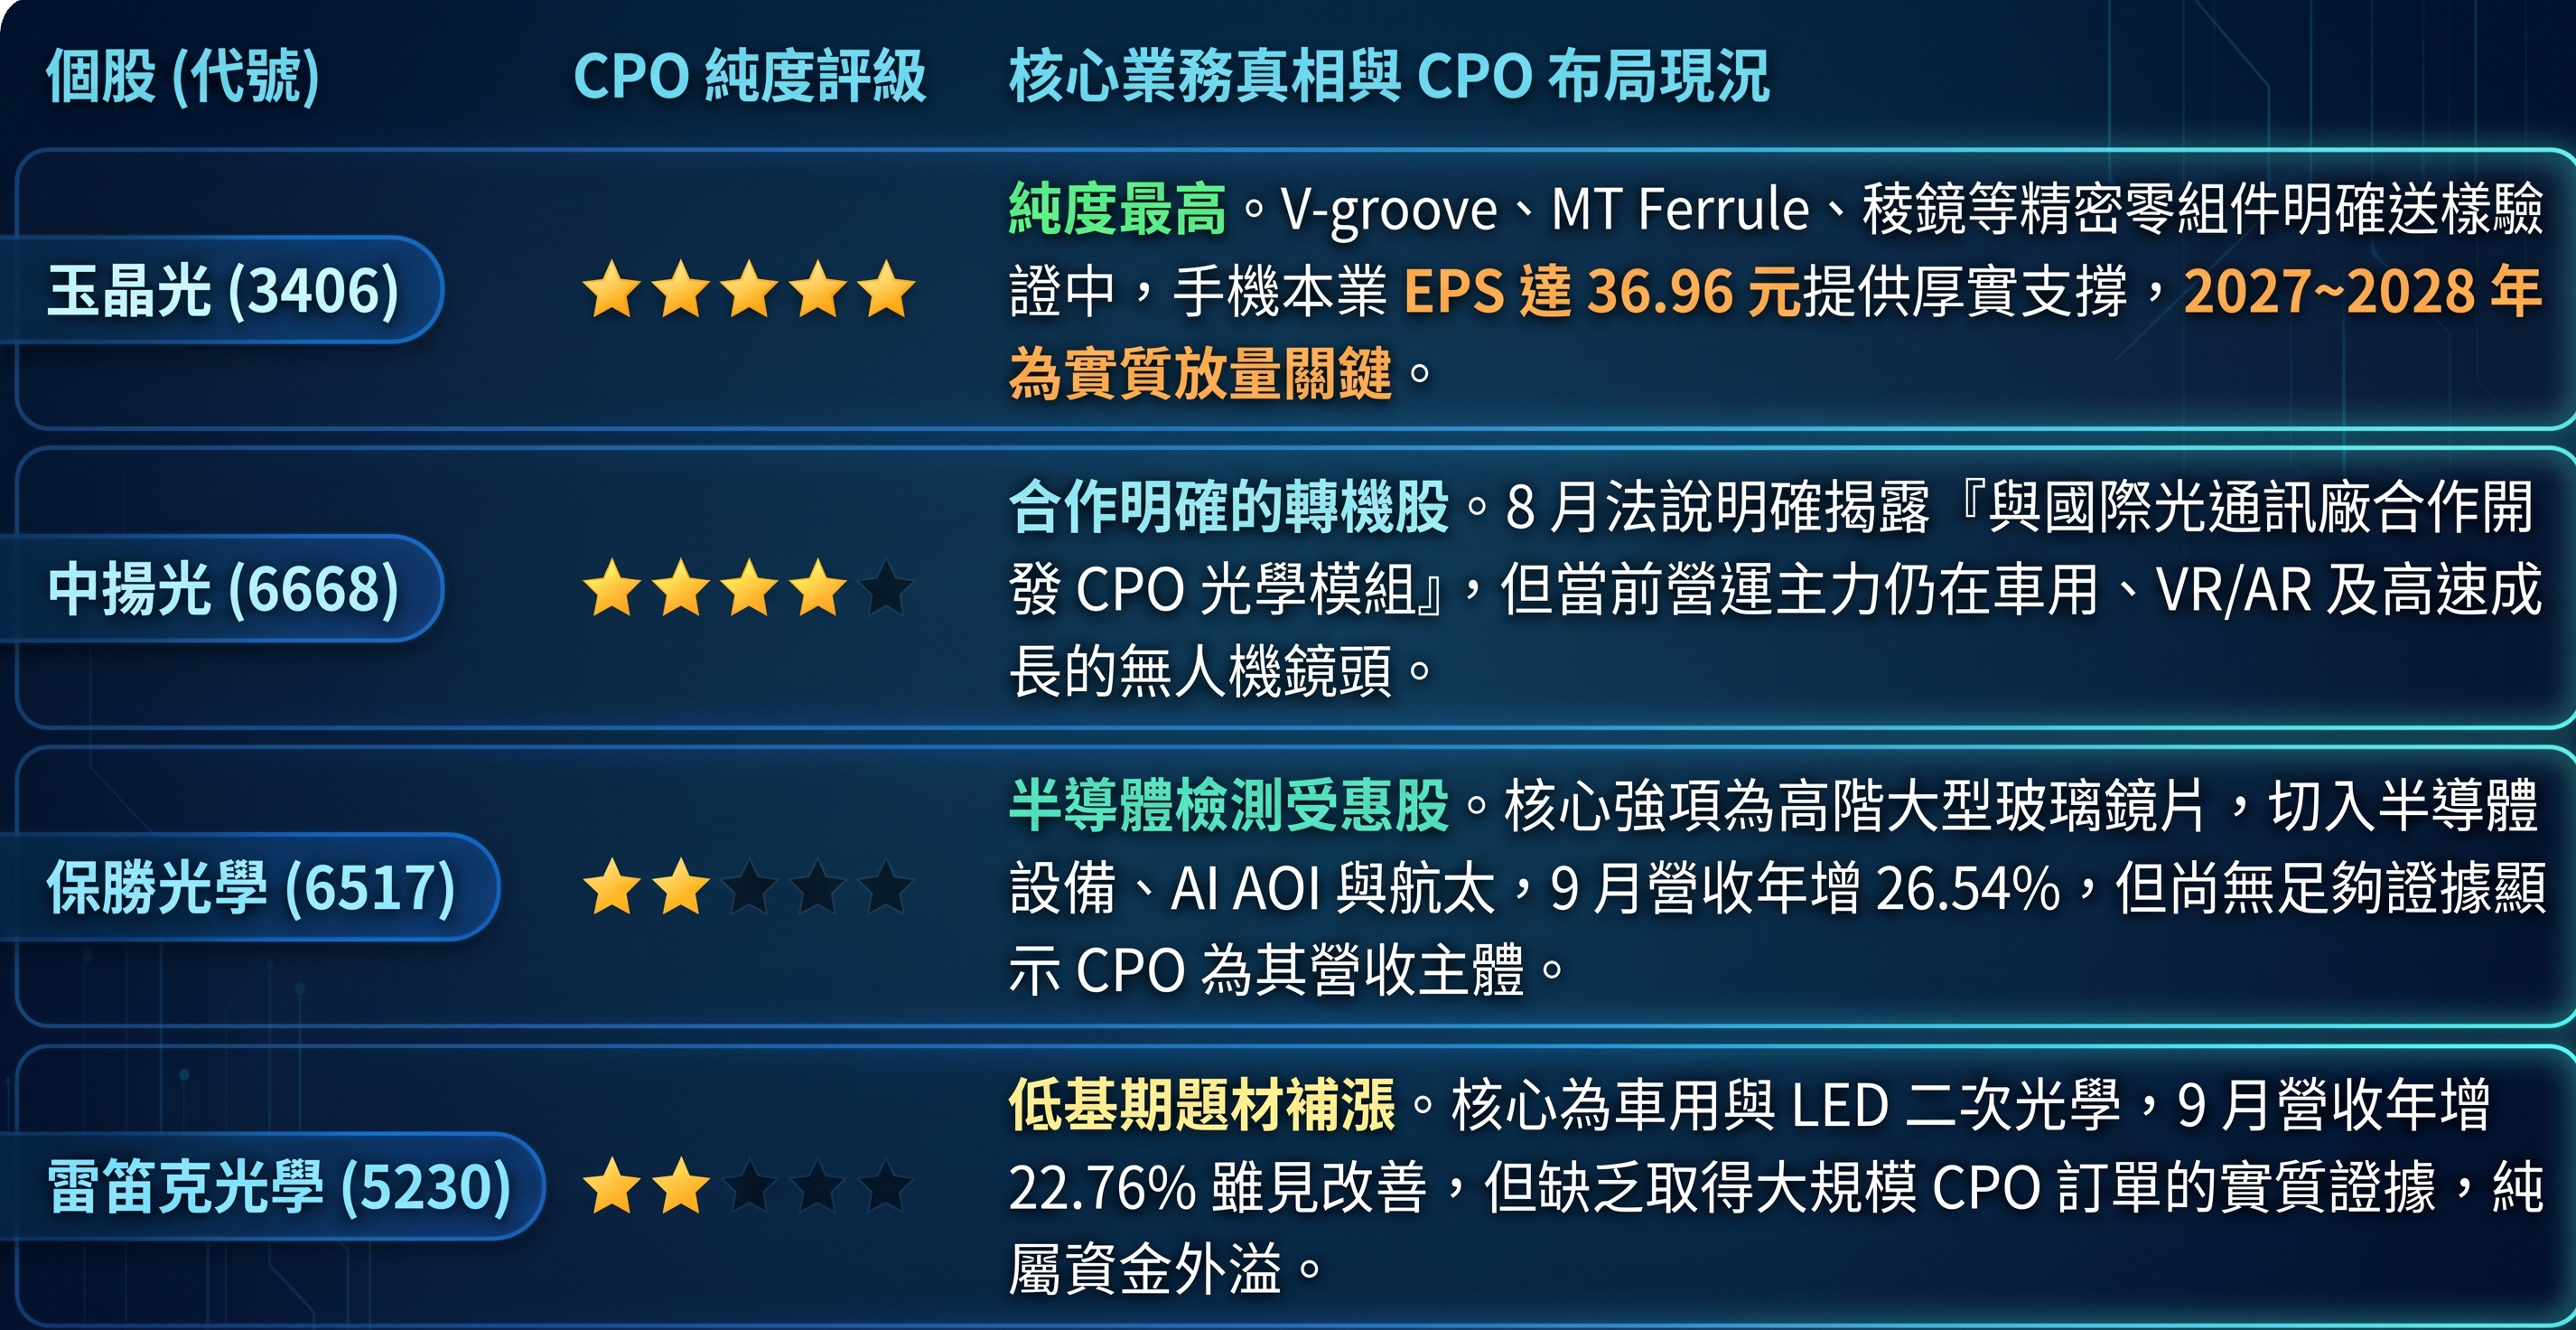
四檔亮燈飆股「CPO純度」大檢驗!誰是真材實料?誰只是族群比價?
10 月 13 日四檔亮燈漲停的光學股,其背後的技術含金量與 CPO 直接關聯度存在巨大鴻溝:
▲圖/Gemini
大立光(3008)為何逆勢微跌?
值得深思的是,同為光學巨頭的大立光(3008)在 CPO 的光纖陣列(FA/FAU)布局進度極為積極、甚至更接近商業量產,當日股價卻下跌 0.68%。
原因在於大立光前一日已大幅上漲,且手機鏡頭本業正面臨新機良率磨合與獲利壓力,近期 Q3 毛利率降至約 42.2% 的多年低點。這再度證實了 10 月 13 日盤面並非純粹按照「基本面成熟度」論功行賞,而是充斥著短線資金「尋找尚未漲透的低基期題材」之比價行為。
籌碼過熱警戒!
激情過後,投資人必須清醒面對短線與長線的雙重考驗。
從籌碼面來看,玉晶光在 10 月 12 日前,外資已連 3 日賣超約 1,600 張,全靠投信連 8 日買超約 1,737 張支撐,且前一交易日當沖比率高達 68.9%。在暴量 151 億元衝高之後,籌碼換手節奏極快,短線波動風險急遽攀升。
而長線能否將本夢比轉化為紮實獲利,必須依循嚴謹的產業驗證時程:
產品送樣 → 客戶認證→ Design Win → 小量試產 → 正式量產 → 爭取第二客戶 → CPO營收占比實質躍升
理周投研部表示:由消費走向雲端,光學廠估值擴散的關鍵一役
今日光學族群的暴漲,標誌著 CPO 行情正式邁入第二階段:市場熱度已從前期的可插拔與光通訊模組,正式向外擴散至具備高精度製造能力的精密光學零組件供應商。
玉晶光(3406)以扎實的手機旺季獲利為底,疊加 CPO 的高規格想像,使其在千點跌勢中拔得頭籌。但投資人應保持理性視角:這場盛宴是「現階段吃手機老本,遠期賭 CPO 本益比」。在 2027 年真正的量產大考來臨之前,產品究竟能否順利通過認證並轉化為實質 EPS,才是決定千元股價是貨真價實的產業新起點、抑或只是曇花一現估值泡沫的終極分水嶺。
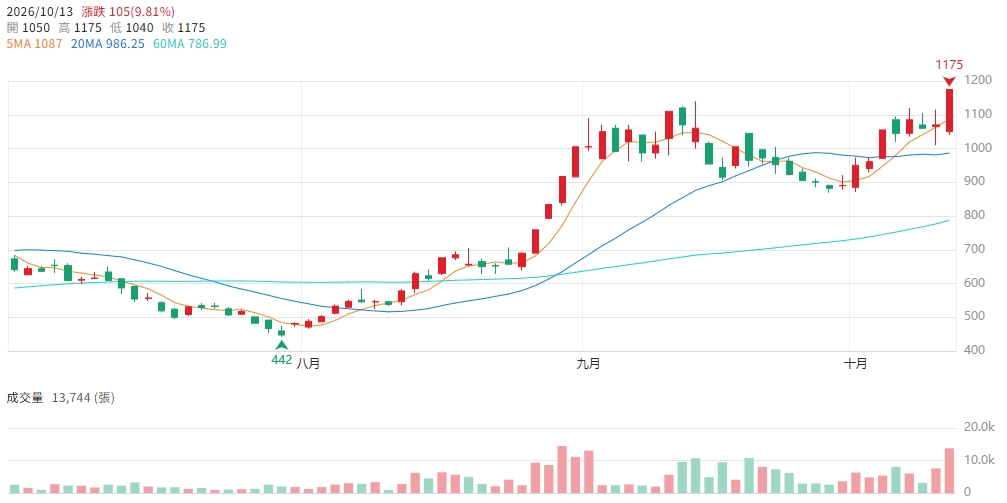
▲圖/CMoney 玉晶光(3406) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。