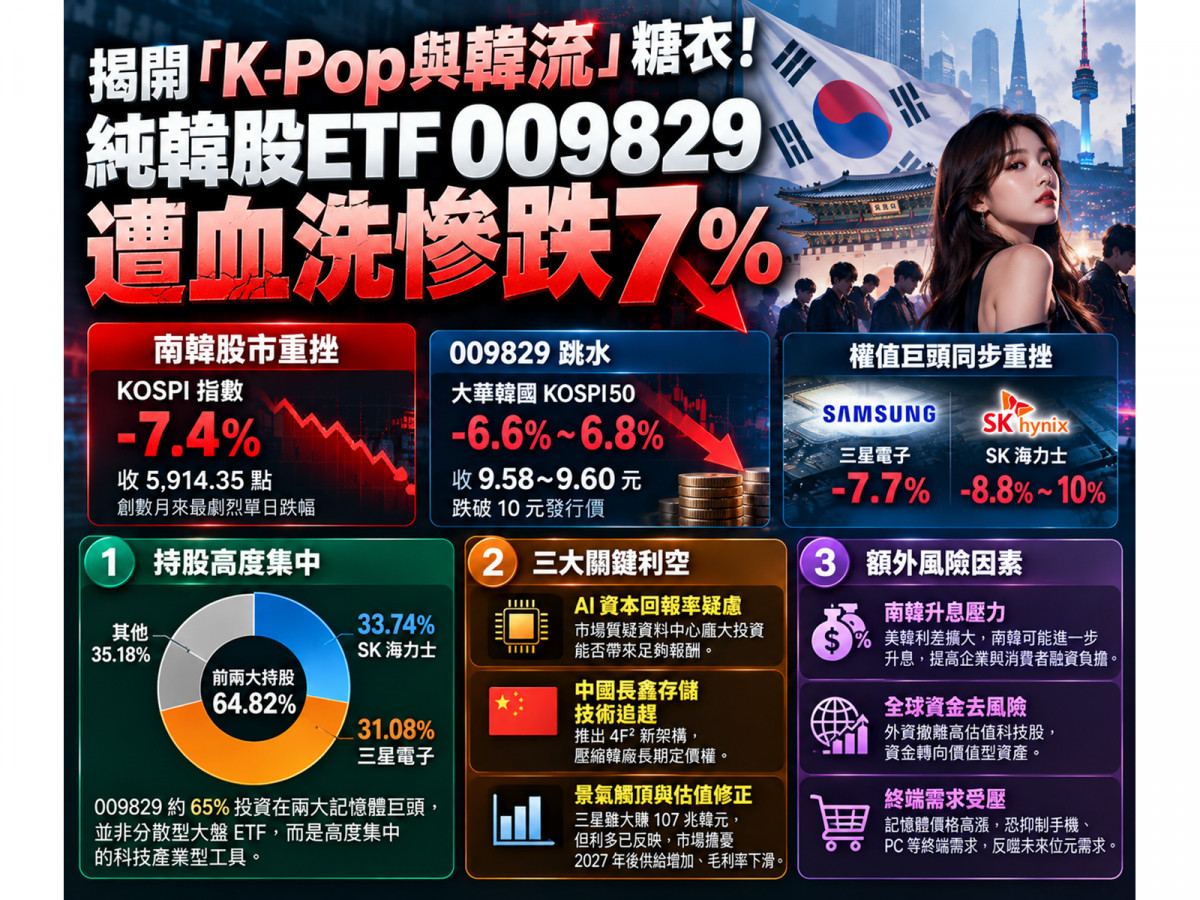
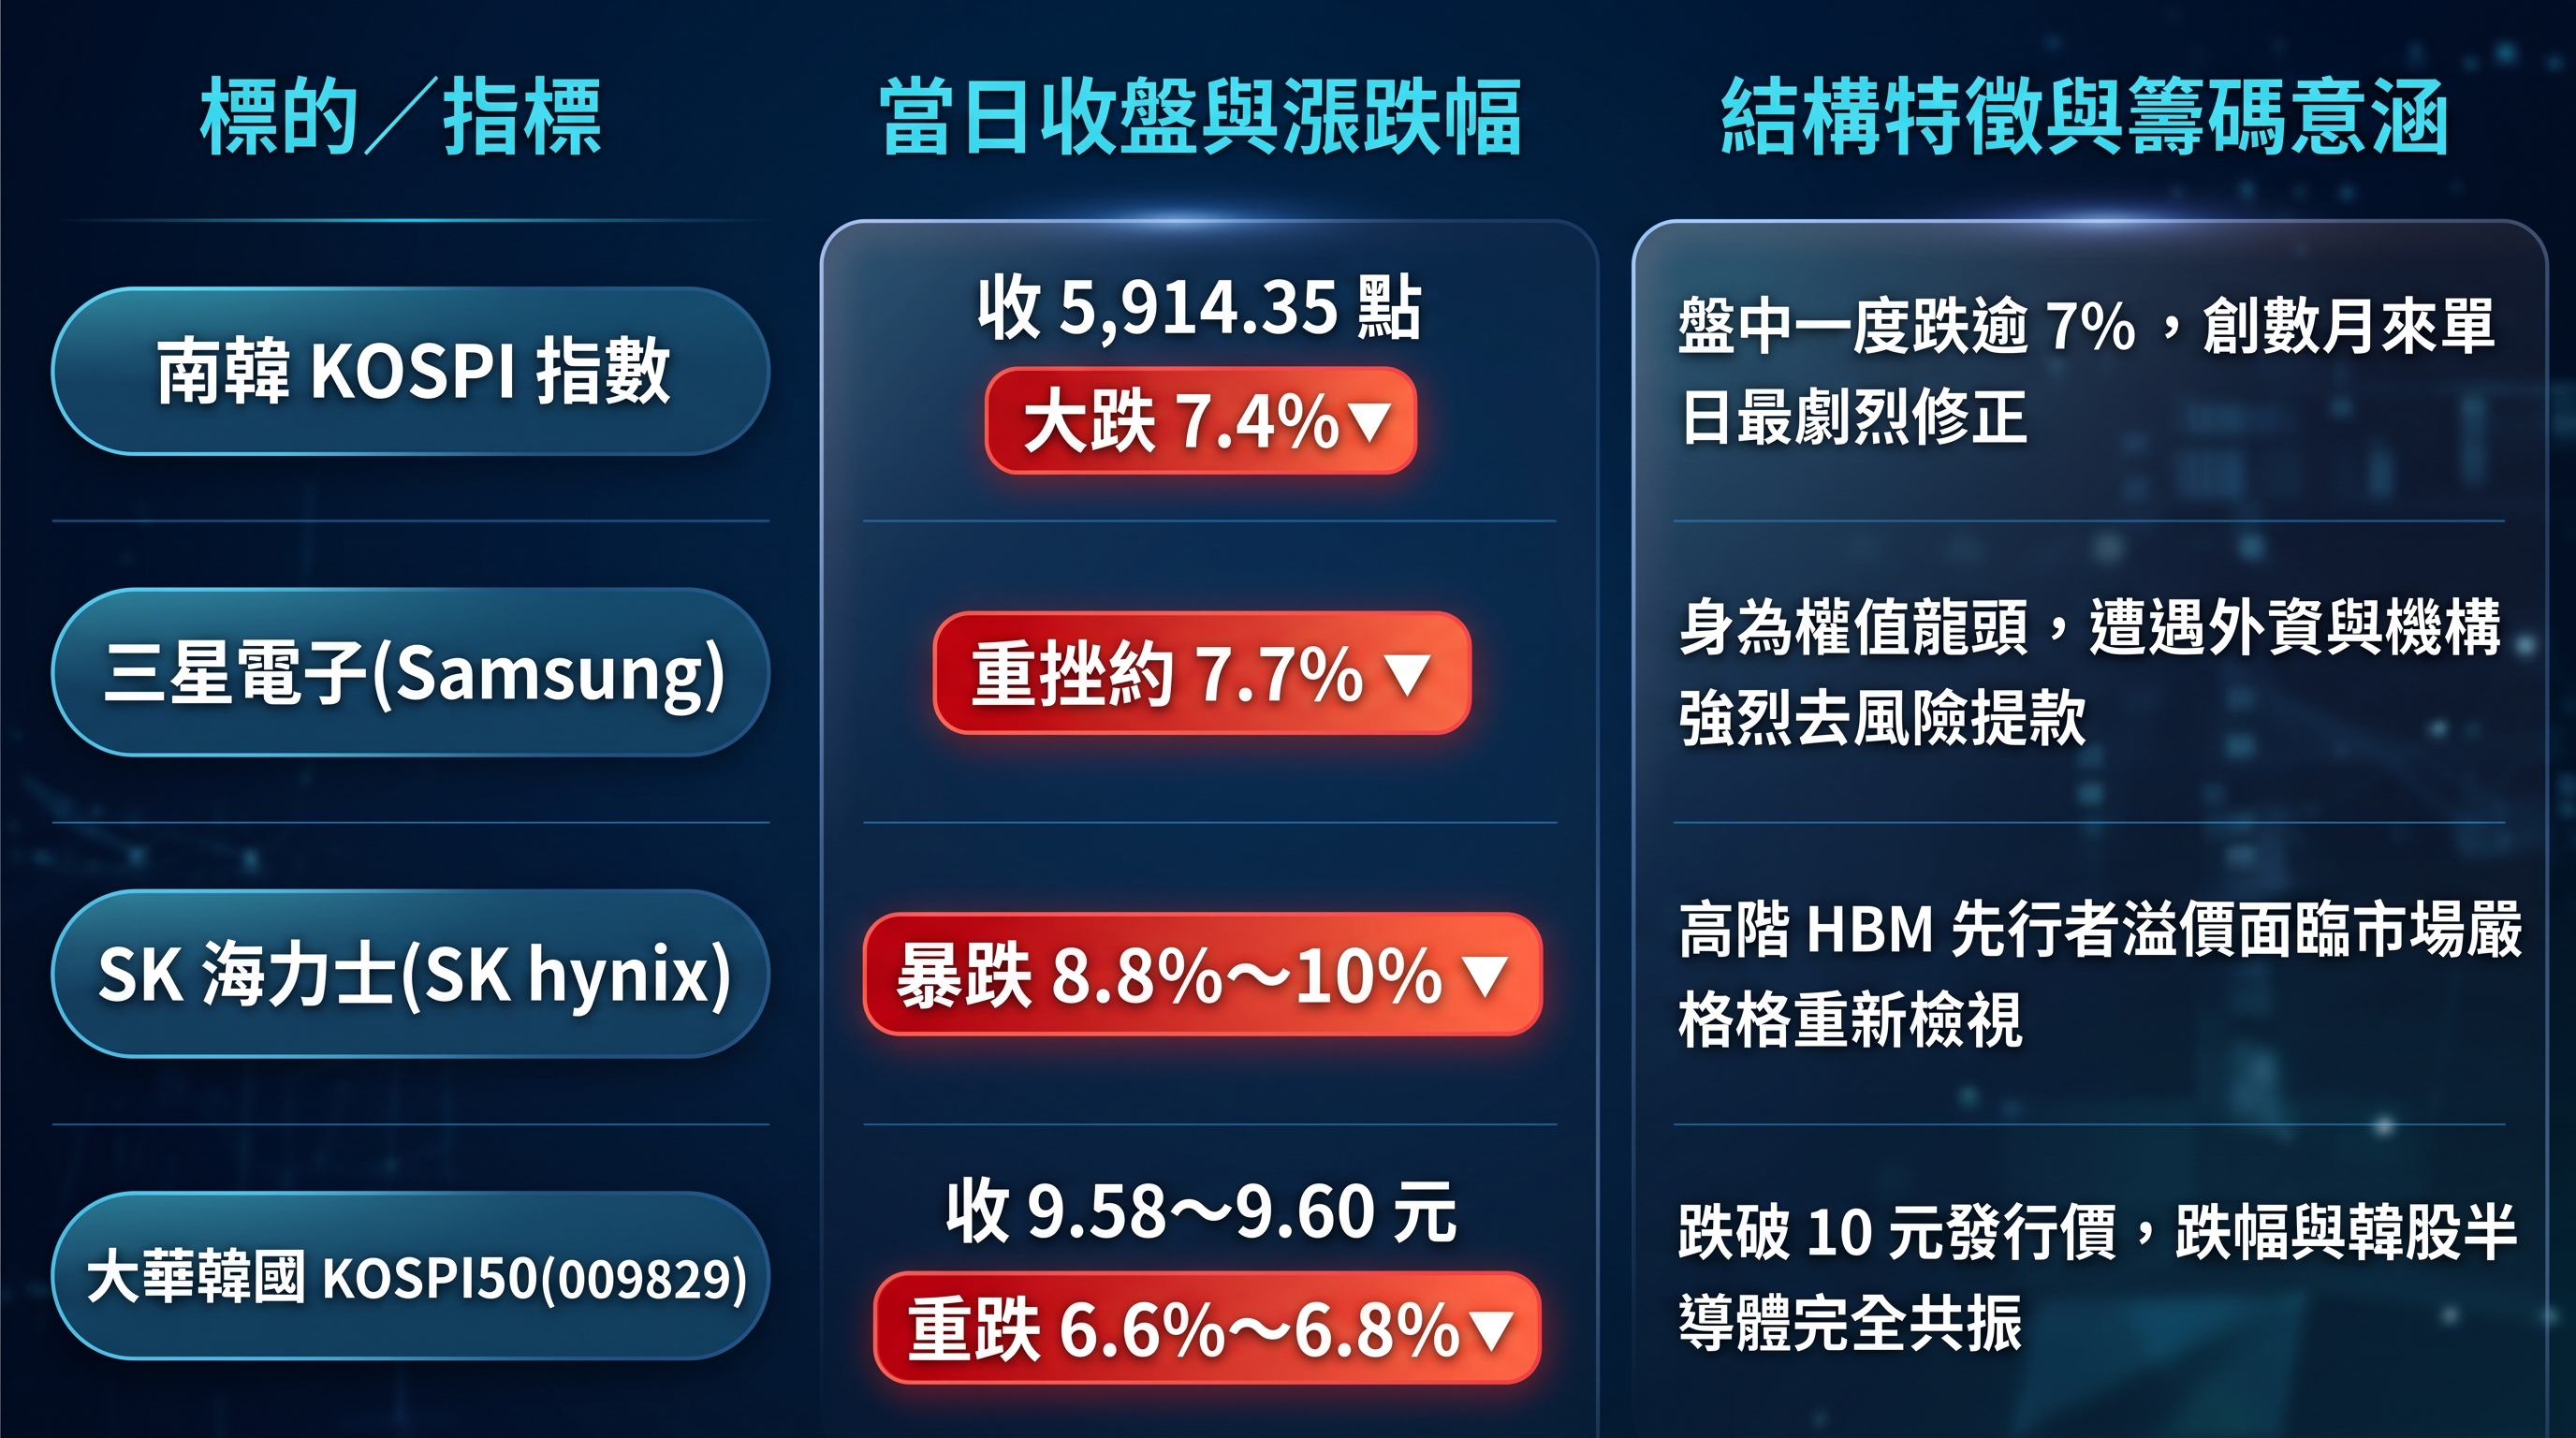
搭上三星、現代汽車與 K-Pop 韓流商機的大華韓國 KOSPI50(009829),在今(13)日遭遇掛牌以來的震撼教育。南韓股市當日盤中一度暴跌逾 7%,終場綜合股價指數(KOSPI)重摔 7.4%、收在 5,914.35 點,創下數月來最血腥單日跌幅;台股掛牌的 009829 應聲跳水,盤中及收盤價摜至 9.58~9.60 元附近,跌幅深達 6.6%~6.8%,讓滿手期待搭上韓流熱潮的投資人措手不及。
然而,這場暴跌絕非單純的「短線匯率波動或美債殖利率震盪」,而是市場對「AI 資本回報率疑慮、中國長鑫存儲(CXMT)技術追趕,以及三星與 SK 海力士大漲後的景氣觸頂重定價」發動的三方合圍。更殘酷的現實是:多數投資人誤以為買進 009829 是分散布局南韓各大產業,但掀開持股底牌,這檔 ETF 的本質根本不是平衡型大盤,而是一檔將近六成五重壓在兩大記憶體巨頭身上的「高集中科技暴風眼」。
盤面全面失血!KOSPI重摔7.4%,009829溢價下的結構性風險
檢視 10 月 13 日台韓兩地市場數據,修正幅度遠比市場早盤預期更為劇烈:
▲圖/Gemini
009829 於 2026 年 8 月 21 日甫掛牌上市,截至目前資產規模約 33.5 億元、受益人數約 1.26 萬人,成立時間極短,完全尚未經歷過完整的記憶體下行週期考驗。
值得注意的是,10 月 12 日 009829 市價 10.28 元、淨值 10.18 元(溢價約 0.98%);到了 10 月 13 日暴跌當日,盤中市價約 9.62 元、淨值約 9.54 元,市場溢價率仍達約 0.84%。這反映出散戶在重挫時仍有逢低搶進的買盤,但在極端波動下,海外 ETF 容易出現市價與淨值(NAV/IIV)的短暫偏離,盲目因「跌破 10 元覺得便宜」進場,極易忽略底層資產淨值的實質下修風險。
兩大巨頭包辦 65% 的記憶體集中營
009829 名義上追蹤南韓市值前 50 大企業的「KOSPI 50 指數」,指數編製採自由流通市值加權,定期審核雖設有單一成分股 30% 上限,但隨市值自然漂移,其持股結構早已呈現極端失衡。
截至 10 月 7 日公開持股資料揭曉:
- SK 海力士:持股權重高達約 33.74%
- 三星電子:持股權重高達約 31.08%
- 雙雄合計比重:驚人衝上 64.82%!
從整體產業分布來看,硬體類股占比約 33.7%、半導體類股占比約 33.1%,兩者合計高達 66.8%。雖然成分股名單涵蓋 SK Square、三星電機、現代汽車、三星 SDI、以及 KB 金融、新韓金融、韓亞金融等大型權值股,但其餘 48 檔成分股合計權重僅剩約 35%。
當三星暴跌近 8%、SK 海力士重挫近 10% 之際,即便現代汽車或金融股展現抗跌,也根本無法抵擋兩檔股票對 ETF 淨值的拖垮性打擊。009829 的真實身份,絕非南韓大盤綜合 ETF,而是一檔「高度押注韓國記憶體超級循環的產業特化型工具」。
利多出盡還是景氣觸頂?三星狂賺107兆韓元為何反遭市場拋售?
市場最費解的矛盾在於:南韓半導體當前的實質營運明明處於歷史巔峰,為何股價卻以崩盤回應?
事實上,三星電子已於 2026 年 10 月 8 日正式公布第三季初步業績(完整部門細節法說會預計於 10 月 29 日登場),數字震撼市場:
- 單季營收:約 195 兆韓元(季增 13.7%、年增 126.6%)
- 營業利益:約 107.4 兆韓元(季增 20.0%、年增 782.5%,近乎去年同期的 9 倍)
南韓政府 10 月 1 日公布的總體經濟數據同樣火熱:9 月南韓總出口衝上 1,209 億美元(年增 83.5% 創歷史新高),其中半導體出口年增率高達 263%;今年 1 至 9 月累計出口達 8,145 億美元,已提前超車 2025 全年紀錄。
「業績登頂」與估值壓縮的拉扯
然而,股票市場交易的是「邊際變化」而非「既有數字」。市場當前拋售的核心原因在於:
- 好消息早已完全反映:HBM、伺服器 DRAM 與 NAND 價格暴漲推升了 Q3 暴利,但第三季傳統 DRAM 報價漲幅已由第二季的驚人速度明顯放緩,法人開始質疑 2027 年供應量開出後,超高毛利率能否維持。
- 手機部門慘遭自體反噬:三星半導體大賺的背後,手機與消費電子業務卻因記憶體零組件成本暴衝,單季爆出超過 10 億美元級別的鉅額虧損。記憶體報價過高已進入「需求破壞區」,壓抑了終端手機與 PC 的 RAM 搭載容量,最終恐反噬記憶體位元需求。
致命新變數!中國長鑫存儲(CXMT)推 4F² 架構引爆的連鎖效應
10 月 13 日擊垮韓股晶片股多頭信心的關鍵導火線,來自中國記憶體大廠長鑫存儲(CXMT)的突襲。
CXMT 宣布在下一代 DRAM 架構取得重大進展,預計於今年底推出採用 4F² Cell Architecture 的伺服器 DDR5 及 RDIMM 產品。4F² 架構透過微縮記憶體單元面積,能大幅提升每片晶圓的儲存密度。儘管「技術進展宣告」距離良率、能耗、可靠度及伺服器客戶認證等「規模量產」仍有一段距離,短期內尚無法瓦解韓廠的定價權,但它釋放出極度危險的長線訊號:中國與韓廠的技術差距正在超預期縮小。
這對南韓雙雄產生了深遠的產業傳導:
CXMT 進逼一般 DDR5/LPDDR,侵蝕傳統 DRAM 報價,促使三星將晶圓產能轉移至 HBM,進而加速 2027~2028 年 HBM 供給寬鬆並終結超額暴利。
相較於 SK 海力士主力深耕高階 HBM,三星因大舉涉足標準型 Commodity DRAM 與 NAND,受 CXMT 潛在競爭的直接威脅更為劇烈。
兩強內鬥與宏觀壓力:三星搶攻 HBM4、南韓升息陰影籠罩
除了外部競爭,南韓記憶體雙雄內部亦進入白熱化爭奪。
外媒指出,三星今年在 HBM 市場的市占率有望由原先的 20% 快速攀升至約 34%,其 HBM4 研發進展持續加速。當 NVIDIA、AMD 與 ASIC 大客戶為分散供應鏈風險而採取雙供應商策略時,三星的追趕無疑將削弱 SK 海力士長久以來享有的「獨家溢價」,引發雙雄在 2027 年後的毛利保衛戰。
此外,宏觀資金面亦浮現雙重逆風:
- AI 資本開支(CapEx)融資天花板:市場近期深刻憂慮大型雲端業者在面臨融資成本攀升下,長期 AI 投資報酬率能否支撐天文數字般的硬體建置,致使高估值半導體承受本益比修正。
- 南韓本土升息警戒:南韓總統李在明於 10 月 13 日公開示警,在美韓利差壓力下(南韓政策利率 3% 對比美國約 3.75%~4%),南韓恐難以避免進一步升息。利率走升不僅推高科技股折現率,更將實質加重企業與消費者的融資負擔。
台股記憶體族群的警鐘:南亞科、華邦電、力積電緊盯三大情境
南韓記憶體巨頭的股價往往領先現貨報價數月反映景氣循環,韓股暴跌是台股相關供應鏈如南亞科(2408)、華邦電(2344)、力積電(6770)的重大領先預警指標——市場已由「單純看好缺貨」,轉向「防範 2027 年供需反轉」。
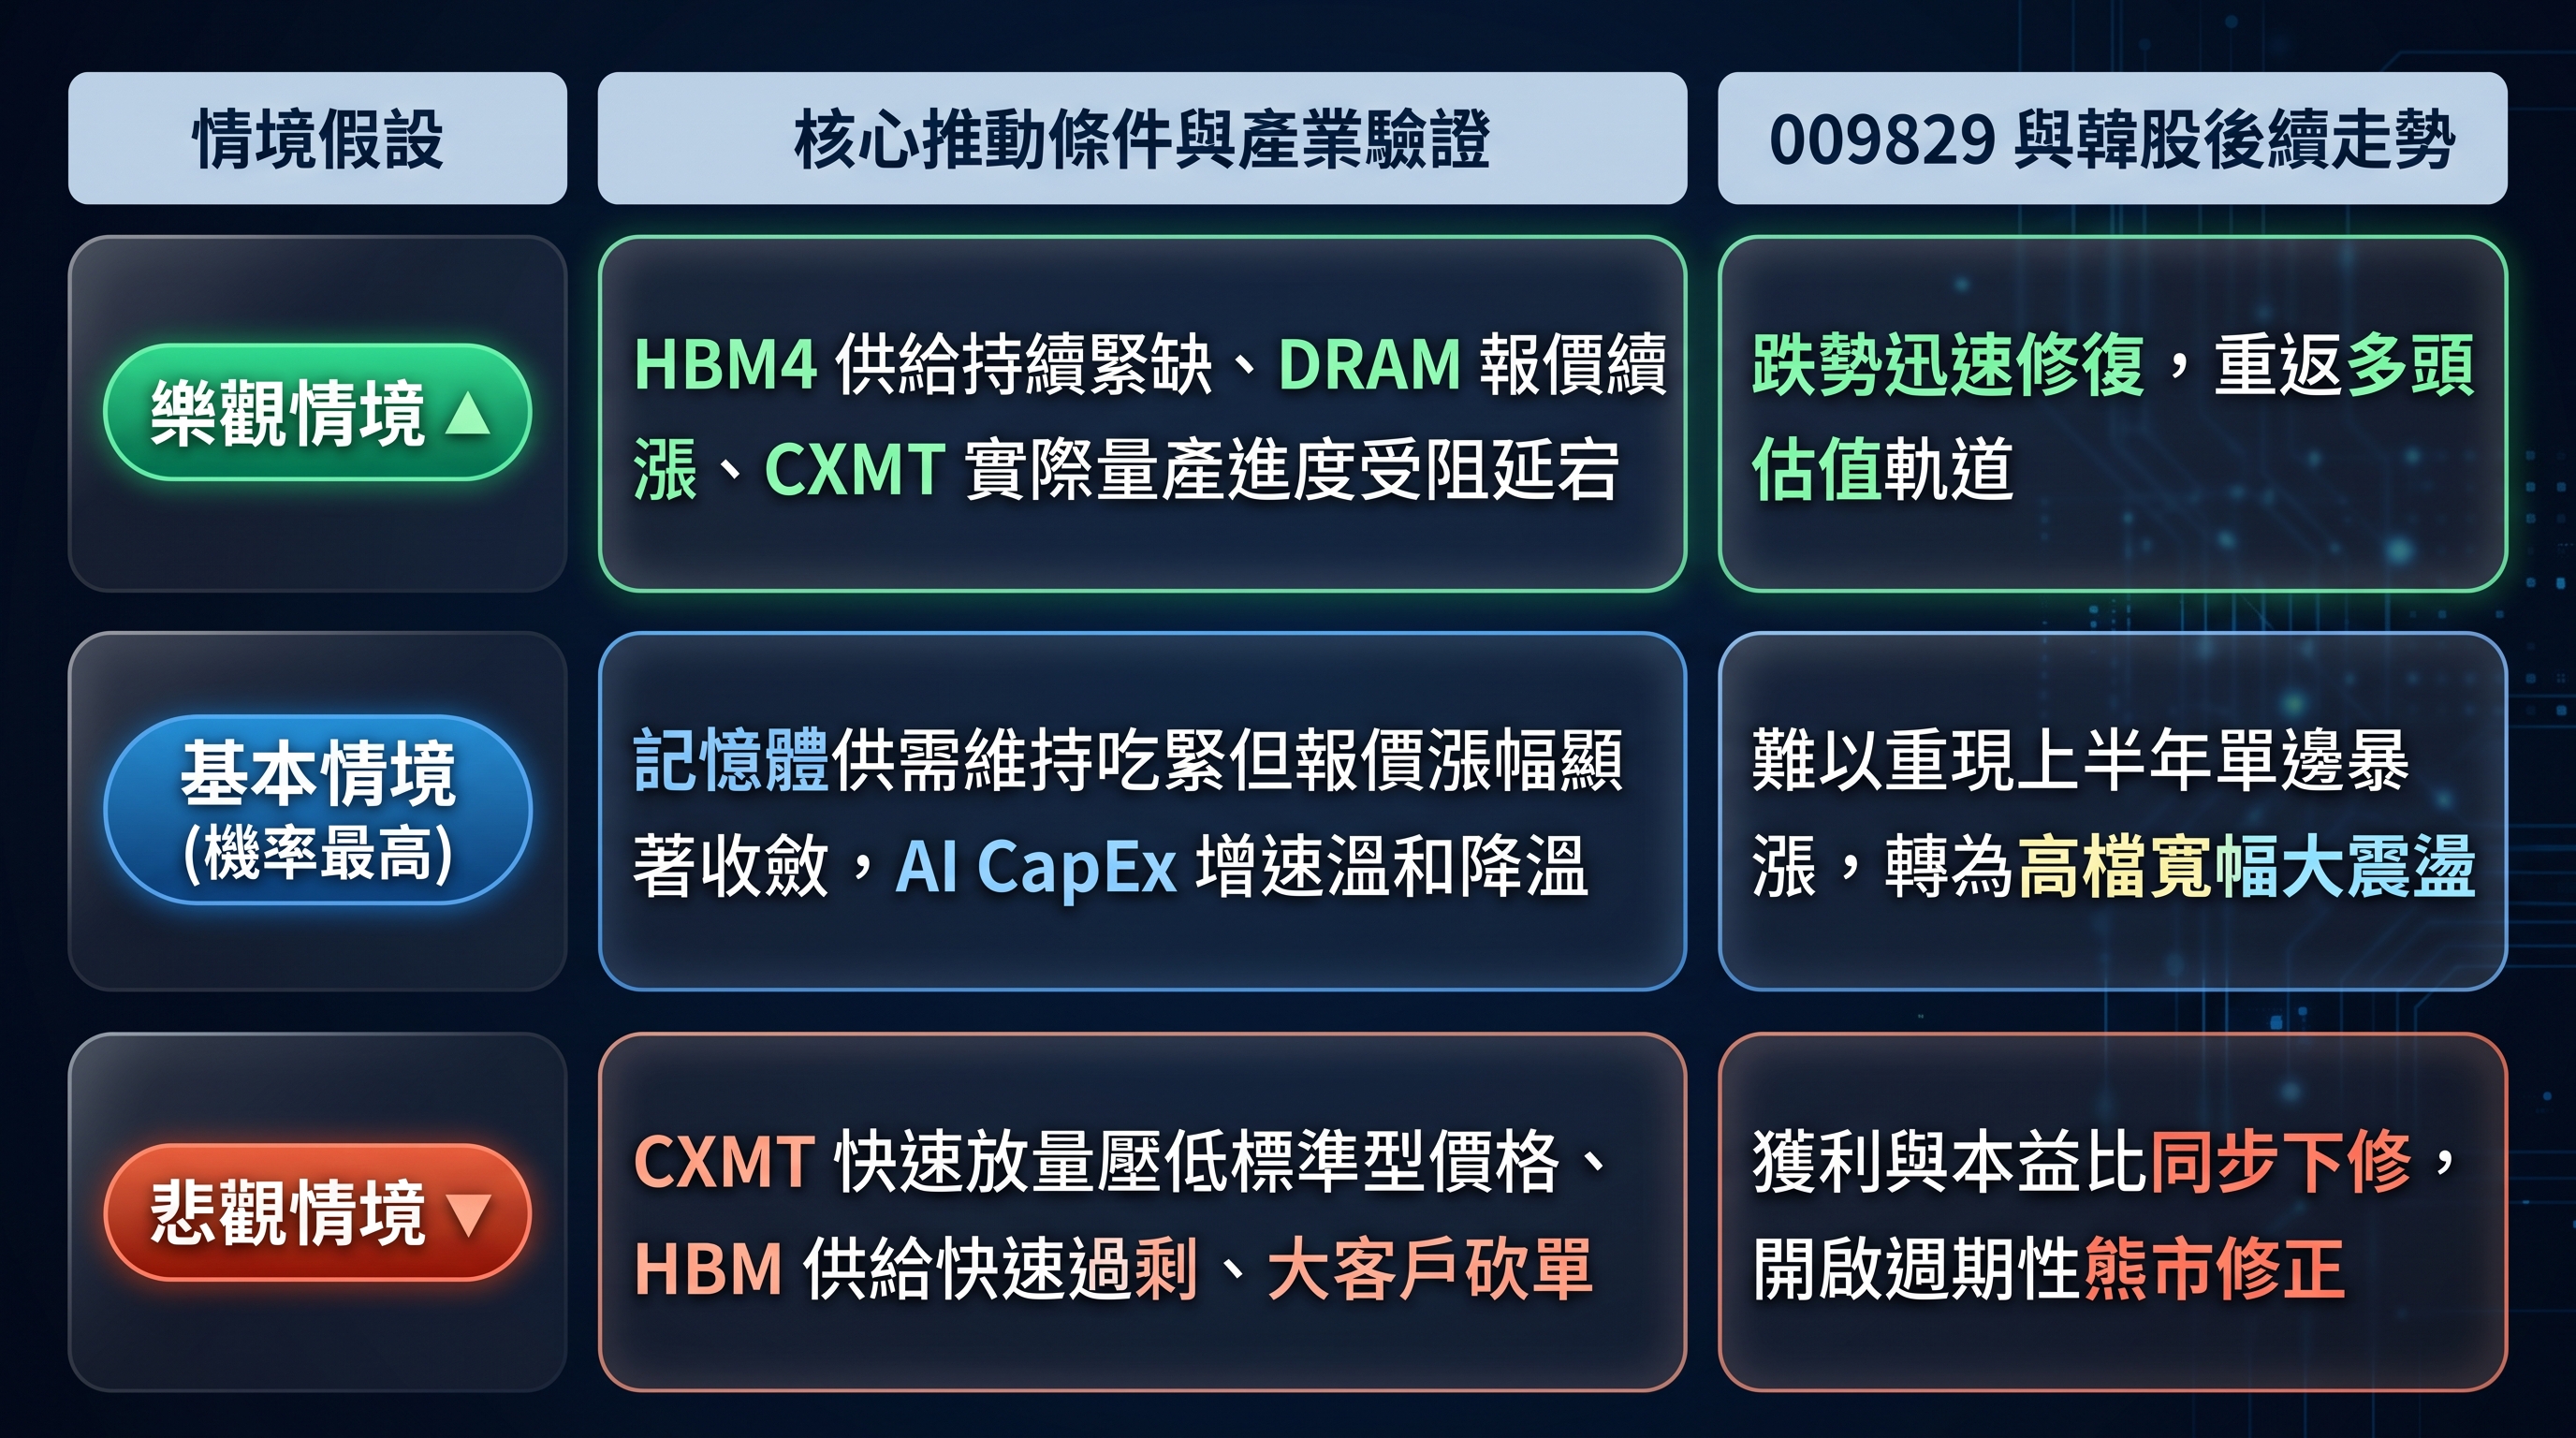
針對以 009829 為代表的南韓科技投資,後續演變可歸納為三大情境:
▲圖/Gemini
理周投研部表示:認清資產本質,跳脫「逢低必買」的慣性思維
投資 009829是以近 65% 的超高權重,直接對三星電子與 SK 海力士在 2027 至 2028 年的獲利續航力進行豪賭。在南韓 9 月出口大增 263%、三星單季狂賺 107.4 兆韓元的背後,基本面依然強勁,今日暴跌更偏向高估值體系的「去風險重校準」;然而,當中國競爭、AI 資金瓶頸與景氣觸頂疑慮已正式浮上檯面,投資人便不能再僅憑「記憶體缺貨」的單一理由盲目接刀,而應緊盯 10 月 29 日三星完整法說會,方能在風暴中看清週期的真實底牌。
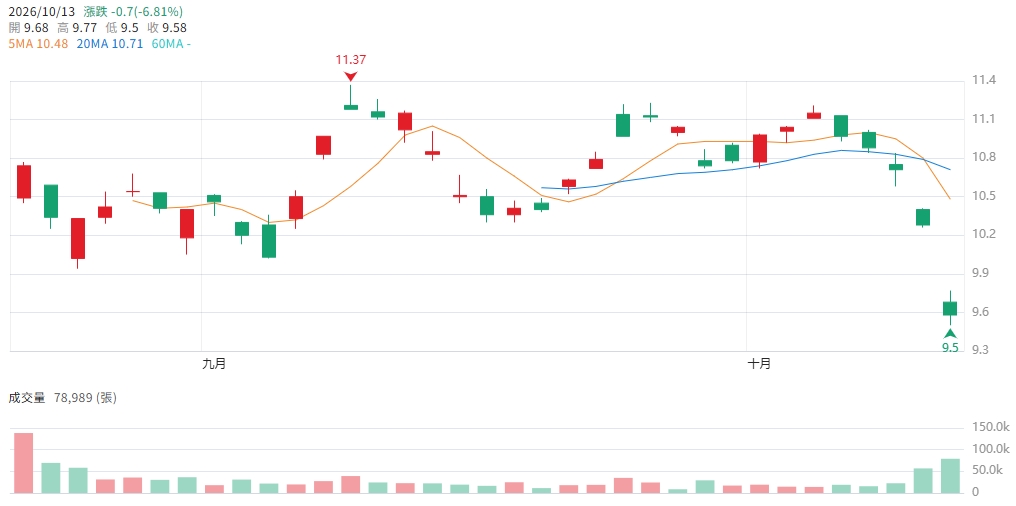
▲圖/CMoney 大華韓國 KOSPI50(009829) K線圖
本文內容僅供參考,無任何買賣建議,投資人應謹慎評估,風險自負。