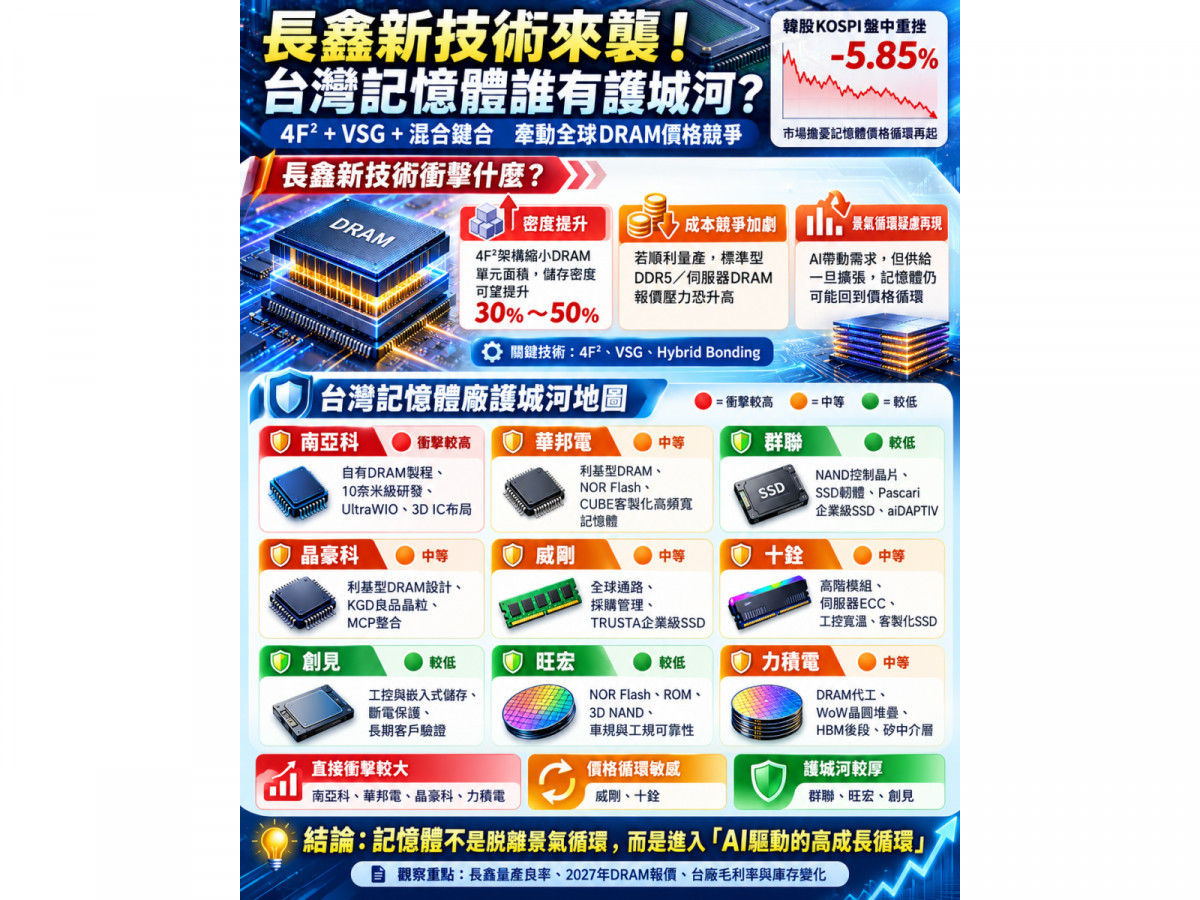
中國長鑫存儲(CXMT)一項新世代DRAM技術突破,竟讓全球記憶體股血流成河!韓國股市13日遭遇猛烈賣壓,KOSPI指數截至韓國時間下午2時43分報6,010.76點,重挫373.48點、跌幅5.85%,盤中一度下探5,911.11點,三星電子與SK海力士成為外資提款重災區。台灣記憶體族群也全面倒地,南亞科(2408)、華邦電(2344)、晶豪科(3006)盤中重挫逾7%,旺宏、力積電、群聯及記憶體模組股同步承壓。
這場突如其來的殺盤,讓投資人不得不重新面對一個最現實的問題:過去兩年被AI重新定義為高成長產業的記憶體,是否終究逃不出傳統景氣循環的宿命?
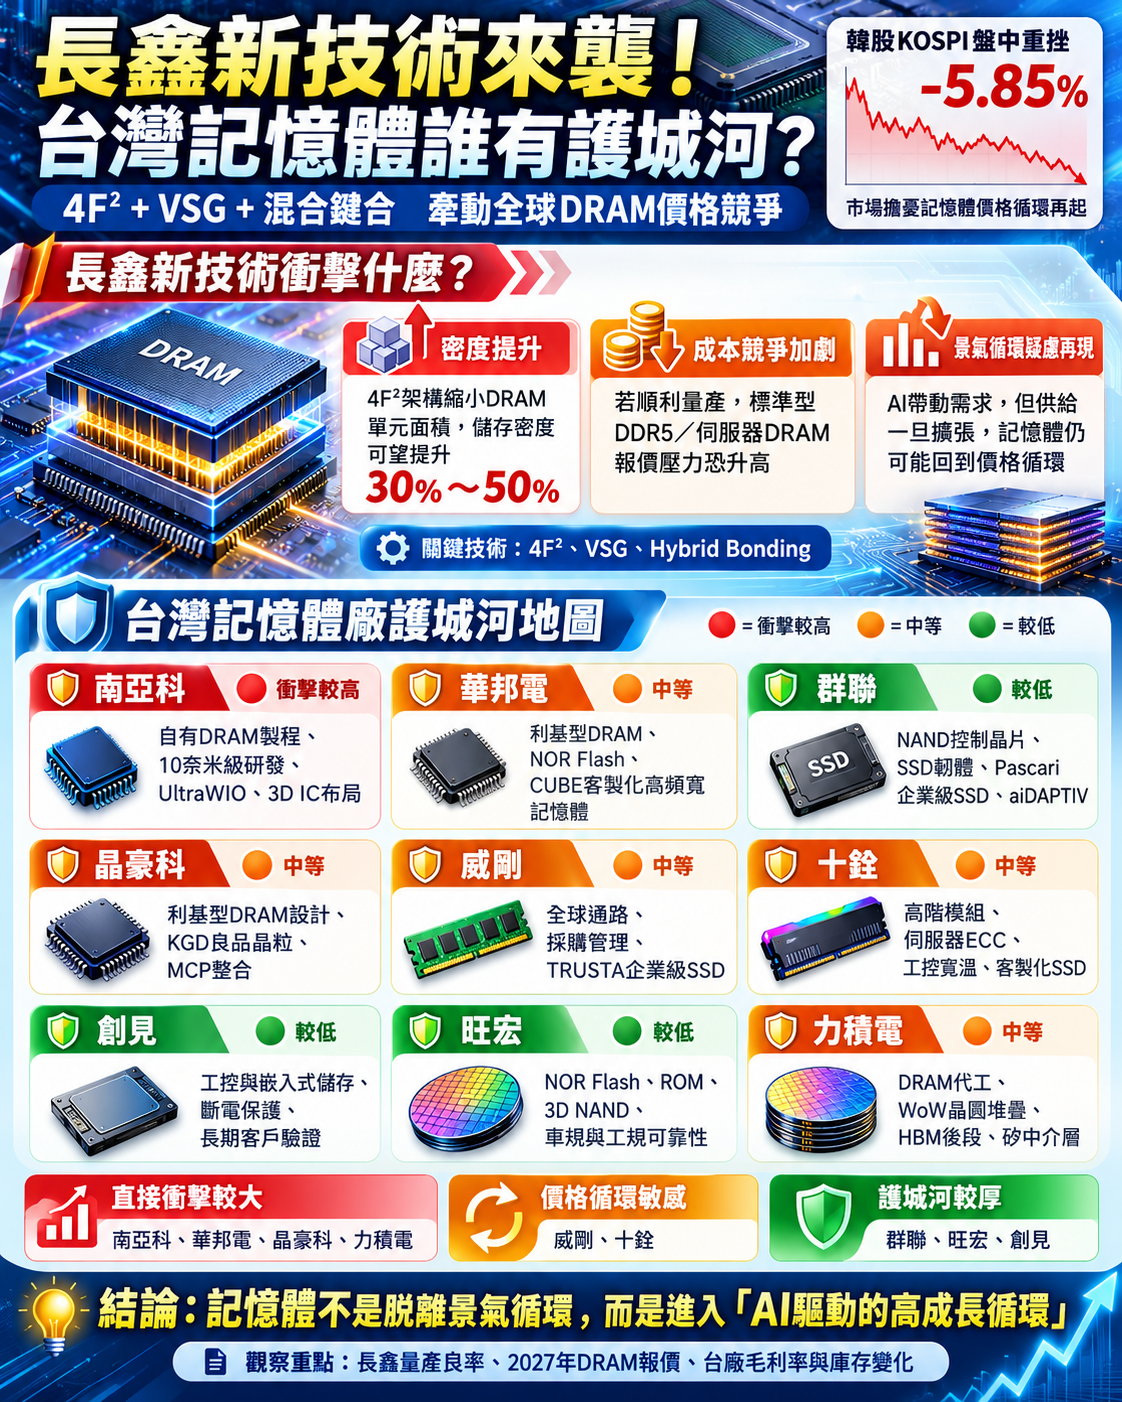
▲長鑫突破撼記憶體市場 台灣記憶體廠護城河
長鑫4F²突破 真正可怕的是未來成本競爭
根據《南華早報》10月12日報導,長鑫存儲總裁曹侃宇在上海產業活動上宣布,自主開發的4F² DRAM儲存單元架構取得重大進展,預計2026年底推出結合新架構與混合鍵合技術的DDR5 RDIMM伺服器記憶體產品。
目前主流商用DRAM多採用6F²儲存單元架構,長鑫提出的4F²設計,理論上可讓單一儲存單元面積縮小約33%,在其他條件相同下,單位面積可容納的儲存單元數量增加約50%。
長鑫的核心技術是垂直環繞閘極(Vertical Surrounding Gate,VSG)電晶體,藉由改變電晶體結構改善漏電及短通道效應,再配合混合鍵合(Hybrid Bonding)整合不同晶片層,試圖突破傳統DRAM持續微縮的技術瓶頸。
不過,技術突破不代表量產成功,更不等於長鑫已經取得全球DRAM技術領先地位。 新架構仍必須跨越晶圓良率、製造成本、伺服器平台相容性、長時間運作可靠度與大客戶認證等關卡。
真正值得警惕的是,長鑫已不再只是低價記憶體的追隨者。TrendForce資料顯示,長鑫2026年第二季全球DRAM營收市占率已達9.5%,躍居全球第四。若新架構未來順利商業化,透過更高儲存密度降低每位元製造成本,全球DRAM供應商將面臨更激烈的價格競爭。
記憶體從未真正脫離景氣循環 只是AI讓高峰變得更高
傳統記憶體產業最鮮明的特色,就是需求增加、價格上漲、原廠擴產,最後新增供給超越需求,形成價格崩跌與庫存修正的循環。
AI確實改變了這個產業。
從輝達GPU所需要的HBM高頻寬記憶體,到AI伺服器使用的DDR5 RDIMM,再到AI推論所需的企業級SSD,記憶體正逐漸從一般電子零組件,升級為決定AI系統效能的重要基礎設施。
然而,AI增加的是長期需求,並沒有消除供給擴張與價格競爭。
尤其當韓國、美國與中國記憶體廠商同步擴產,若未來每片晶圓能生產的DRAM位元數大幅增加,即使終端需求繼續成長,供給仍可能反過來超越需求。
這也是為什麼記憶體股不能單純使用AI成長股的估值邏輯。
值得注意的是,TrendForce在9月30日仍預估,2026年第四季一般型DRAM合約價將季增10%至15%,NAND Flash將季增15%至20%,意味著供應吃緊並未因長鑫的技術宣示立即消失。
因此,現階段較合理的判斷是:記憶體進入了AI驅動的高成長景氣循環,而不是成為完全不受景氣影響的永久成長股。
南亞科獲利創新高 卻也暴露記憶體最致命的弱點
南亞科12日公布第三季財報,單季合併營收達1,336.49億元,季增61.9%,毛利率高達85.7%,稅後純益876.27億元,每股純益25.40元,前三季EPS累計49.28元,營運表現相當驚人。
但值得投資人注意的是,第三季DRAM平均銷售價格季增超過60%,實際銷售量卻季減中個位數百分比。
換言之,南亞科第三季營收與獲利爆發,主要來自DRAM價格大幅上漲,而不是出貨位元數同步暴增。
這並非否定南亞科的技術競爭力,而是提醒投資人,當企業毛利率高度仰賴產品價格上漲時,一旦報價停止上升,即使營收還維持高檔,獲利成長率也可能快速放緩。
南亞科正在試圖打破這個困境。
公司除了持續開發10奈米級1C、1D、1E製程,也布局UltraWIO客製化AI記憶體,規劃2028年底前導入TSV與晶圓堆疊等3D IC先進技術,並將新廠擴建與長期AI客戶合約連結。
不過,南亞科的UltraWIO與長鑫的4F²並不是完全相同的技術。前者著重記憶體與AI運算晶片間的高速資料傳輸與整合,後者聚焦DRAM儲存單元的面積微縮。
南亞科真正的挑戰,是能否利用新製程、客製化產品及長期合約,逐步降低對標準型DRAM報價的依賴。
九家台灣記憶體公司 誰最怕長鑫?誰握有真正護城河?
若從產品技術與營收模式分析,九家台廠雖然同屬記憶體概念股,實際競爭位置卻有很大差異。
| 公司 | 長鑫4F²直接衝擊 | 技術護城河與競爭優勢 | 最需要防範的風險 |
|---|---|---|---|
| 南亞科(2408) | 高 | 自有DRAM製程、10奈米級研發、UltraWIO與3D IC布局 | DDR4、DDR5價格競爭及先進製程投資回收 |
| 華邦電(2344) | 中低 | 自有16奈米利基DRAM、NOR Flash、CUBE高頻寬客製化記憶體 | 成熟製程DRAM報價及中國廠商擴產 |
| 群聯(8299) | 低 | NAND控制晶片ASIC、韌體、Pascari企業級SSD、aiDAPTIV技術 | NAND價格波動及儲存產品庫存 |
| 晶豪科(3006) | 中 | 利基型DRAM設計、KGD良品晶粒、MCP整合、工控相容性 | 成熟製程供給增加與晶圓代工成本 |
| 威剛(3260) | 低,間接價格風險高 | 全球通路、採購管理、TRUSTA企業級SSD與AI儲存方案 | DRAM價格反轉導致庫存跌價 |
| 十銓(4967) | 低,間接價格風險中高 | 高階模組、伺服器ECC、工控寬溫、資安及客製化SSD | 模組價格競爭與高成本庫存 |
| 創見(2451) | 低 | 工控與嵌入式儲存、寬溫、斷電保護、長期客戶驗證 | 記憶體採購成本與合約毛利變化 |
| 旺宏(2337) | 極低 | 自有NOR Flash、ROM與3D NAND製程、車規及工規可靠性 | NOR、NAND各自的供需循環 |
| 力積電(6770) | 中 | DRAM晶圓代工、WoW晶圓堆疊、HBM後段代工、矽中介層與矽電容 | 成熟DRAM代工報價及新技術量產時程 |
註:影響程度為依據2026年10月13日前公開產品與產業資訊所作的相對分析,並非預測股價跌幅。
華邦電、旺宏、晶豪科 利基型記憶體有自己的戰場
華邦電與晶豪科雖然都有DRAM業務,但與長鑫即將推出的伺服器DDR5並非完全正面衝突。
華邦電的技術優勢在於自有16奈米利基型DRAM製程,以及NOR Flash、車用與工業用記憶體。更值得關注的是CUBE客製化高頻寬記憶體架構,透過增加I/O數量、3D堆疊與TSV技術,瞄準低功耗邊緣AI市場。
這條路線與三星、美光、SK海力士競逐大型GPU所需HBM的方向不同,但可望讓華邦電不必完全依賴傳統DRAM價格競爭。
晶豪科則屬於無晶圓廠IC設計公司,產品涵蓋SDRAM、DDR、LPDDR、PSRAM、NOR Flash與MCP。其價值在於成熟產品規格完整、客製化晶粒、封裝整合及工控客戶相容性,而非追逐最先進的製程。
不過,利基市場並非完全安全。若長鑫未來大量增加DDR4、LPDDR4X等成熟記憶體供給,華邦電與晶豪科仍可能受到報價壓力。
相較之下,旺宏受長鑫4F²技術的直接衝擊最低。
旺宏並非主要DRAM製造商,而是以NOR Flash、NAND Flash、ROM為核心。其NOR廣泛用於系統啟動、韌體儲存及可靠性要求較高的電子產品;自有3D NAND則持續朝高容量eMMC應用發展。
因此,長鑫提高DDR5密度,不會直接取代旺宏的NOR Flash。不過,旺宏仍須面對NAND與NOR本身的價格循環,不能因產品不同就認定完全沒有風險。
群聯與三大模組廠 真正決勝點不是DRAM製程
群聯是九家公司中技術定位最不同的業者之一。
群聯核心競爭力並非生產DRAM晶粒,而是自行設計NAND Flash控制晶片、SSD韌體及儲存系統,並透過Pascari品牌進軍企業級SSD市場。其aiDAPTIV方案更嘗試利用SSD建立AI延伸記憶體層,降低部分AI工作負載對昂貴DRAM及GPU記憶體容量的依賴。
長鑫即使掌握更高密度DRAM,也不會直接取代群聯的NAND控制晶片技術。群聯真正需要關注的,是企業級SSD需求、NAND晶粒成本與儲存系統的技術競爭。
威剛、十銓與創見則屬另一種商業模式。
三家公司主要透過採購記憶體晶粒,進行模組設計、測試、整合及銷售,因此不必承擔最先進DRAM晶圓廠的龐大資本支出,但仍高度受到原廠供貨與價格波動影響。
其中,威剛對記憶體價格與庫存價差特別敏感。當上游報價上漲,低價庫存可創造可觀利益;若報價快速反轉,高成本庫存也可能侵蝕毛利。旗下TRUSTA企業級品牌與AI Scaler方案,則是降低傳統模組業務循環性的重要轉型方向。
十銓積極切入工控、伺服器、資安與高可靠性儲存產品,技術價值不只來自記憶體容量,更包括ECC、寬溫、客製化韌體及資料保護能力。
創見則長期布局工控、嵌入式SSD與高可靠度儲存,具有斷電保護、耐久度設計、產品長期供貨及客戶驗證等優勢。
整體而言,模組廠並非沒有技術護城河,只是護城河通常建立在系統整合、品牌、驗證、服務與供應鏈管理,而不是DRAM儲存單元的製程微縮。
力積電轉型最值得觀察 從傳統DRAM代工走向AI晶圓堆疊
力積電雖然同樣受到DRAM價格波動影響,但近年積極轉型3D AI晶圓代工。
公司已完成銅鑼廠出售給美光的交易,並與美光展開HBM後段晶圓製造及記憶體製程合作,同時發展WoW晶圓堆疊、矽中介層與矽電容等技術。
這使力積電未來的競爭力不只取決於傳統DRAM晶圓代工價格,也取決於能否取得更高附加價值的AI封裝與先進晶圓代工訂單。
然而,技術轉型必須經過客戶驗證、產能擴張與實際獲利貢獻,才能真正轉化成護城河。短期內,成熟DRAM代工仍會受到全球供需循環影響。
2027年成為真正考驗 記憶體產業恐出現兩個世界
展望未來,記憶體產業可能不再是全部公司一起上漲、一起下跌的單一市場,而是逐漸分裂為兩個世界。
第一個世界,是以標準化DDR4、DDR5、LPDDR及消費性記憶體為主的價格競爭市場。當不同原廠產品規格相近、產能快速增加,價格仍是決定獲利的關鍵因素。
第二個世界,則是以HBM、客製化高頻寬記憶體、企業級SSD、工業與車用記憶體、先進封裝及AI儲存系統為核心的高附加價值市場。這些產品擁有較高技術、認證與轉換門檻,企業較有機會憑藉設計能力與長期合作關係,降低單純價格競爭的影響。
但兩者並非完全隔絕。只要供給擴張超過需求,即使高階產品也會受到價格與利潤壓力。
接下來投資人應密切觀察三個訊號:第一,長鑫4F²產品是否真正通過伺服器客戶驗證並提高量產良率;第二,2027年DRAM合約價與現貨價是否出現連續下跌;第三,台灣記憶體公司毛利率能否在報價漲勢放緩後維持穩定。
記憶體不是一夜之間從成長股掉回景氣循環股,因為它從來沒有完全脫離景氣循環。AI只是讓成長空間擴大,卻沒有讓供需法則失效。
長鑫技術突破真正帶來的警訊,不是台灣記憶體產業即將失去競爭力,而是過去單純依靠缺貨、漲價與低價庫存創造的超額利潤,未必能永久延續。
下一輪記憶體產業競爭,決定企業價值的將不只是誰能生產更多晶粒,而是誰能掌握不可輕易替代的製程、控制晶片、客製化技術、封裝能力與高可靠度客戶市場。
當AI成長紅利遇上中國擴產競爭,能夠持續提高技術附加價值的企業,才有機會從景氣循環走向更穩定的長期成長。
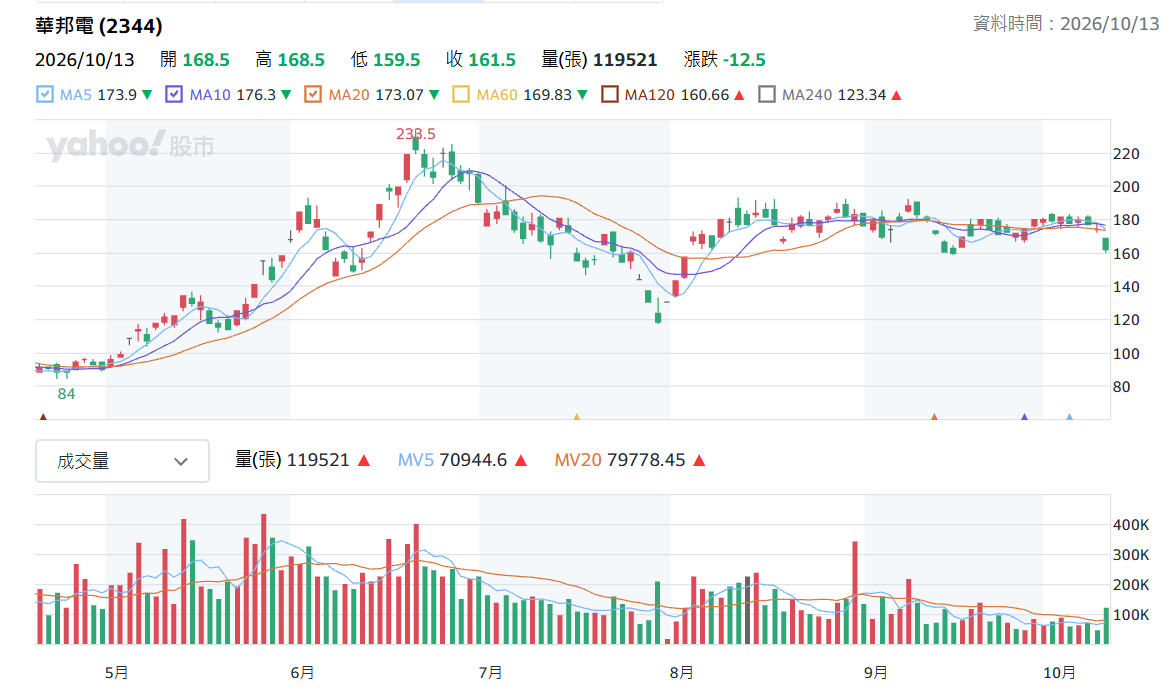
▲華邦電日K線圖(圖片來源:Yahoo股市)